Использование статистических методов в анализе ОАО "Дальсвязь"
| Год | Прибыль от продаж, тыс. руб. | Себестоимость проданных товаров, продукции, работ, услуг, тыс. руб. |
| 2001 | 113405 | 479574 |
| 2002 | 177504 | 661925 |
| 2003 | 242291 | 868544 |
| 2004 | 293536 | 1319543 |
| 2005 | 540873 | 2189132 |
| 2006 | 981291 | 4865449 |
| 2007 | 1187835 | 5750010 |
| 2008 | 1713683 | 6799053 |
| 2009 | 2583182 | 7707640 |
| 2010 | 2904052 | 8299113 |
| Итого | 10737652 | 38939983 |
Предположим, что прибыль от продаж зависит от себестоимости. Данные, приведенные в таблице, представим в виде точечной диаграммы – диаграммы рассеивания, которая наглядно показывает наличие линейной зависимости прибыли от продаж от себестоимости. С увеличением себестоимости растет прибыль от продаж.
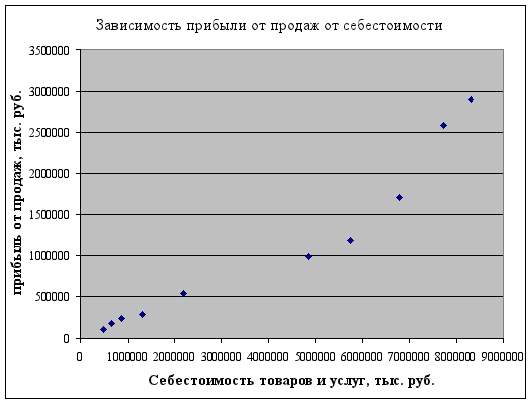
Рисунок 6 – График, отражающий зависимость прибыли от продаж от себестоимости товаров и услуг
Вычислим параметры уравнения регрессии, расчеты сведем в таблицу 7.
Таблица 7 – Расчет сумм для вычисления параметров уравнения прямой по несгруппированным данным
| x | y | x2 | y2 | ||
| 1 | 479574 | 113405 | 229991221476 | 12860694025 | |
| 2 | 661925 | 177504 | 438144705625 | 31507670016 | |
| 3 | 868544 | 242291 | 754368679936 | 58704928681 | |
| 4 | 1319543 | 293536 | 1741193728849 | 86163383296 | |
| 5 | 2189132 | 540873 | 4792298913424 | 292543602129 | |
| 6 | 4865449 | 981291 | 23672593971601 | 962932026681 | |
| 7 | 5750010 | 1187835 | 33062615000100 | 1410951987225 | |
| 8 | 6799053 | 1713683 | 46227121696809 | 2936709424489 | |
| 9 | 7707640 | 2583182 | 59407714369600 | 6672829245124 | |
| 10 | 8299113 | 2904052 | 68875276586769 | 8433518018704 | |
| Сумма | 38939983 | 10737652 | 239201318874189 | 20898720980370 | |
| xy | yx | (y-yx) | (y-yx)2 | ||
| 1 | 54386089470 | 93137,06227 | 20267,93773 | 410789299,71 | |
| 2 | 117494335200 | 138818,3086 | 38685,6914 | 1496582719,29 | |
| 3 | 210440394304 | 190578,9978 | 51712,00221 | 2674131172,89 | |
| 4 | 387333374048 | 303559,9873 | -10023,98726 | 100480320,57 | |
| 5 | 1184042392236 | 521403,0992 | 19469,90077 | 379077036,15 | |
| 6 | 4774421314659 | 1191854,57 | -210563,5699 | 44337016948,86 | |
| 7 | 6830063128350 | 1413448,358 | -225613,3584 | 50901387475,60 | |
| 8 | 11651421542199 | 1676246,981 | 37436,01871 | 1401455496,68 | |
| 9 | 19910236910480 | 1903859,589 | 679322,4114 | 461478938635,44 | |
| 10 | 24101055705876 | 2052031,103 | 852020,8971 | 725939609070,46 | |
| Сумма | 69220895186822 | 9484938 | 1252714 | 1289119468175,64 | |
Искомые параметры уравнения прямой линии регрессии равны: а0 = -145028,297, а1 = 0,312992817.
Построим график зависимости теоретических значений прибыли от продаж ух от факторного признака – себестоимости.
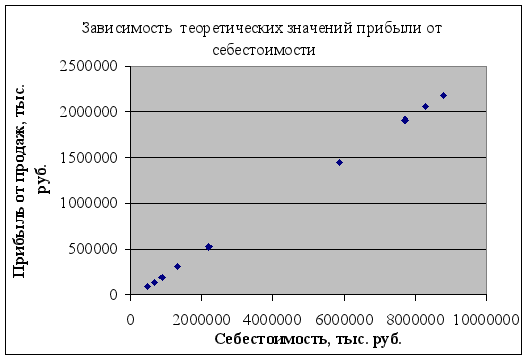
Рисунок 7 – График, отражающий зависимость теоретических значений прибыли от продаж от себестоимости
Коэффициент а1 = 0,312992817. Это означает, что при увеличении себестоимости продукции на тысячу рублей ожидаемое значение прибыли от продаж возрастет на 0,312992817 тысяч рублей. Свободный член уравнения а0 = -145028,297, это значение прибыли от продаж при себестоимости, равной 0. Поскольку себестоимость не может быть равной 0, можно интерпретировать а0 как меру влияния на величину прибыли других факторов, не включенных в уравнение регрессии.
Статистической мерой вариации фактических значений прибыли от предсказанных значений является стандартная ошибка оценки. В нашем случае она равна 314313,0186 тысяч рублей.
Линейный коэффициент корреляции равен 0,956892348. Близость его к единице свидетельствует о тесной положительной связи между прибылью от продаж и себестоимостью товаров и услуг.
Теоретическое корреляционное отношение равно 0,928658129, общая дисперсия равна 9369003933059,6, остаточная дисперсия равна 790341389115,83, факторная дисперсия равна 8578662543943,77.
Коэффициент детерминации равен 0,915642965, следовательно, около 91% вариации ежегодной прибыли от продаж может быть объяснено себестоимостью произведенных товаров и оказанных услуг. Только 9% вариации можно объяснить иными факторами, не включенными в уравнение регрессии.
Индекс корреляционной связи равен 0,956892348, значит связь между прибылью от продаж и себестоимостью достаточно плотная, а модель является точной. Так как изучаемая связь прямолинейная, индекс корреляции равняется коэффициенту корреляции.
Частный коэффициент эластичности равен 1,135065187, следовательно, прибыль от продаж увеличится на 1,135% при изменении себестоимости на 1%.
Проверим адекватность регрессионной модели с помощью критерия Фишера.
Эмпирическое значение критерия, равное 9,76893833, больше табличного значения, следовательно, уравнение регрессии является значимым (адекватным).
Эмпирическое значение t-критерия Стьюдента, равное -0,882844091 для а0 и 9,318530323 для а1,больше табличного. Следовательно, параметры а0 и а1 признаются значимыми.
Проведем оценку коэффициента корреляции с помощью t критерия. Эмпирическое значение t критерия, равное 9,318530323, больше табличного, следовательно, линейный коэффициент корреляции значим.
Ошибка аппроксимации равна 15%, что свидетельствует о правильном подборе фактора.
Себестоимость проданных товаров, продукции, работ и услуг существенно влияет на показатель прибыли от продаж, так как коэффициент корреляции очень близок к единице по абсолютному значению. Данная зависимость является линейной.
2.5 Факторный анализ чистой прибыли
Используем детерминированный факторный анализ влияния факторов на чистую прибыль. Данная модель является аддитивной, так как результативный признак представляет собой сумму факторов.
В рассматриваемой модели факторами являются: прибыль от продаж, проценты к получению, проценты к уплате, доходы от участия в других организациях, прочие доходы, прочие расходы, расходы по налогу на прибыль.
Пользуясь способом цепной подстановки получаем:
| Влияние изменения прибыли от продаж | + 320890 |
| Влияние изменения суммы процентов к получению | - 13840 |
| Влияние изменения суммы процентов к уплате | - 140199 |
| Влияние изменения доходов от участия в других организациях | + 1212 |
| Влияние изменения прочих доходов | + 226180 |
| Влияние изменения прочих расходов | - 233473 |
| Влияние изменения расходов по налогу на прибыль | - 47832 |
| Общее влияние факторов | + 112938 |
К снижению прибыли (на 13840 тыс. руб.) привело снижение процентов к получению и увеличение процентов к уплате (на 140199 тыс. руб.). Снижение чистой прибыли обусловлено также увеличением прочих расходов (на 233473 тыс. руб.) и увеличением расходов по налогу на прибыль (на 47832 тыс. руб.)
Наиболее существенное увеличение прибыли связано с ростом прибыли от продаж (на 320890 тыс. руб.) и с увеличением прочих доходов (на 226180 тыс. руб.). Небольшое положительное влияние на прибыль оказал рост доходов от участия в других организациях (на 1212 тыс. руб.).
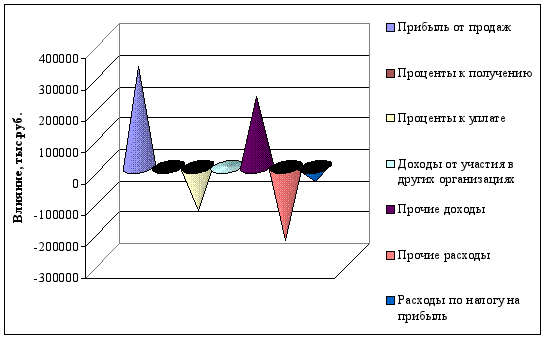
Рисунок 8 – График, отражающий влияние факторов на чистую прибыль
Совокупное же влияние всех перечисленных факторов привело к увеличению чистой прибыли на 112938 тыс. руб. Положительное и отрицательное влияние рассмотренных факторов представлено на рисунке 8.
На рисунке 8 мы видим, что максимально на увеличение чистой прибыли повлияло повышение прибыли от продаж и повышение прочих доходов. Отрицательное же влияние оказало увеличение процентов к уплате и повышение прочих расходов.
2.6 Расчет и анализ специальных показателей финансовых результатов
Рассчитаем все специальные показатели финансового результата на 2010 год. Для этого воспользуемся данными отчета о прибылях и убытках и бухгалтерским балансом ОАО «Дальсвязь» за 2010 год.
Рассчитаем общую рентабельность по формуле (1): Rо = 43, 98%. Следовательно, около 44% чистой прибыли приходится на рубль всего вложенного в организацию капитала.
Рассчитаем
рентабельность
продаж по формуле
(2): R1 = 2904052 / 11203165 100% = 25, 92%. Значит, почти
26% прибыли приходиться
на единицу
реализованной
продукции.
Рассчитываем
бухгалтерскую
рентабельность
от обычной
деятельности
по формуле (3):
R2 = 1448264 / 11203165
100% = 12, 93%. Значит, уровень
прибыли после
выплаты налога
составляет
почти 13%.
Чистая
рентабельность
по формуле (4)
равна: R3
= 873672/11203165
100% = 7,80%. Следовательно,
7,80% чистой прибыли
приходится
на единицу
выручки.
Рассчитываем экономическую рентабельность по формуле (5): R4 = 5, 71%. Следовательно, 5,71% чистой прибыли приходится на 1 руб., вложенный в активы организации.
Рентабельность собственного капитала по формуле (6) равна: R5 = 15, 39%. Значит, 15,39% чистой прибыли приходится на единицу собственного капитала.
Рассчитаем
затратоотдачу
по формуле (7):
R6 = 2904052/ 8299113
100% = 34, 99%. Следовательно,
34,99% прибыли от
продажи приходится
на 1 тыс. руб.
затрат.
Рентабельность
перманентного
капитала по
формуле (8) равна:
R7 = 873672/ 10864139
100% = 8, 43%. Следовательно,
капитал, вложенный
в деятельность
организации
на длительный
срок, используется
достаточно
эффективно.
Коэффициент
устойчивости
экономического
роста по формуле
(9) равен: R8
= (873672– 174176, 8) / 6176693, 5
100% = 12, 32%. Значит,
собственный
капитал за счет
финансово-хозяйственной
деятельности
увеличивается
на 12,32%.
Исходя из полученных данных, можно сделать вывод о том, что рассматриваемая организация в 2010 году обладала высокими показателями рентабельности, наибольшее значение принял показатель общей рентабельности.
Расчет показателей рентабельности за 2005 – 2010 годы сведем в таблицу 8.
Таблица 8 – Динамика показателей рентабельности ОАО «Дальсвязь»
| Год | R0,% | R1,% | R2,% | R3,% | R4,% | R5,% | R6,% | R7,% | R8,% |
| 2005 | 11,67 | 19,81 | 8,88 | 4,98 | 2,82 | 4,01 | 24,71 | 3,76 | 2,46 |
| 2006 | 16,78 | 14,33 | 5,54 | 3,39 | 3,61 | 6,63 | 20,17 | 4,82 | 4,07 |
| 2007 | 16,03 | 13,29 | 18,09 | 12,80 | 19,30 | 28,14 | 20,66 | 21,19 | 25,59 |
| 2008 | 17,72 | 16,30 | 12,07 | 8,10 | 7,36 | 17,35 | 25,20 | 11,79 | 14,82 |
| 2009 | 25,24 | 25,10 | 12,51 | 7,39 | 5,65 | 13,78 | 33,51 | 8,67 | 10,79 |
| 2010 | 43,98 | 25,92 | 12,93 | 7,80 | 5,71 | 15,39 | 34,99 | 8,43 | 12,32 |
Опираясь на таблицу 8 можно сделать следующие выводы: общая рентабельность ОАО «Дальсвязь» в период с 2005 по 2010 годы возростала, особенно резкий скачок данного показателя наблюдался в 2010 году - 43,98%.
Рентабельность продаж в 2007 году понизилась до 13,29%, однако потом снова начала расти. Бухгалтерская рентабельность от обычной деятельности достигла своего максимального значения в 2007 году – 12, 80%, но затем снизилась в среднем до 12%.
Чистая рентабельность в 2007 году была максимальной - 19,30, а к 2010 году постепенно снизилась. Экономическая рентабельность достигла своего наибольшего значения в 2007 году - 19,30%.
Наивысший показатель рентабельности собственного капитала наблюдался в 2007 году - 28,14%. Затратоотдача постепенно возрастала, максимальное значение наблюдалось в 2007 году - 34,99%.
Рентабельность перманентного капитала также была максимальна в 2007 году - 21,19%. Коэффициент устойчивости экономического роста достигал наибольшего значения в 2007 году - 25,59%.
В целом можно сделать следующий вывод: в 2007 году наблюдалось максимальное значение практически всех показателей рентабельности, а следовательно, рассматриваемый период был наиболее успешным с точки зрения рассмотренных показателей.
Заключение
В данной работе были изучены теоретические аспекты статистического анализа финансовых результатов деятельности предприятия. Также был проведен анализ прибыли и расходов ОАО «Дальсвязь» за период с 2000 по 2010 год. Рассчитаны различные показатели рентабельности предприятия.
По результатам произведенных расчетов можно сделать вывод, что в отчетном периоде организация достигла высоких результатов в своей деятельности. Прибыль от продаж в 2010 году увеличилась на 320870 тысяч рублей, что составляет 112,42% от уровня 2009 года. В 2010 году 1% увеличения прибыли от продаж составил 25832 тысяч рублей. Среднегодовая прибыль за 10 лет составляет 1073765,2 тысяч рублей. Ежегодно прибыль от продаж ОАО «Дальсвязь» увеличивается на 279064,7 тысяч рублей или на 38, 3%. В 2012 году ожидаемое прогнозное значение прибыли составит около 4092798,6 тысяч рублей.
Было установлено, что в структуре доходов организации преобладает выручка, а в структуре расходов – себестоимость продукции, работ и услуг.
Себестоимость проданных товаров, продукции, работ и услуг существенно влияет на показатель прибыли от продаж, так как коэффициент корреляции очень близок к единице по абсолютному значению. Данная зависимость является линейной.
Было установлено, что совокупное влияние на чистую прибыль таких факторов, как прибыль от продаж, проценты к получению, проценты к уплате, доходы от участия в других организациях, прочие доходы, прочие расходы, и расходы по налогу на прибыль привело к ее увеличению на 112938 тыс. руб.
Показатели рентабельности организации в 2010 году были достаточно высокими, общая рентабельность составила 44%. Однако своего максимального значения большинство показателей достигали в 2007 году.
В целом на основе проведенного анализа можно сделать вывод, что ОАО «Дальсвязь в период с 2001 – 2010 развивалось достаточно стабильно, прибыль от продаж, как основной показатель финансового результата, возросла более чем в 25 раз. Организация не понесла убытков ни в одном из рассмотренных периодов, темпы роста и прироста прибыли от продаж положительные. Показатели рентабельности в целом удовлетворительные, а значит деятельность ОАО «Дальсвязь» эффективная.
Библиографический список
финансовый результат ликвидность прибыль
1 Адамов В.Е. Экономика и статистика фирм: Учеб. / В.Е. Адамов. – М.: Финансы и статистика, 2006. – 288 с.
2 Бурцева С.А. Статистика финансов: Учеб. /С.А. Бурцева. – М.: Финансы и статистика, 2007. – 288 с.
3 Гусаров В.М. Статистика: Учебное пособие. – М.: ЮНИТИ-ДАНА, 2006. – 464 с.
4 Донцова Л.В. Анализ финансовой отчетности: практикум / Л.В. Донцова, Н.А. Никифорова. – М.: Дело и сервис, 2007. – 144 с.
5 Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций. Анализ отчетности: Учеб. / В.В. Ковалев. - М.: Финансы и статистика, 2001. – 326 с.
6 Комплексный экономический анализ хозяйственной деятельности: Уч. пособие / Под ред. М.А. Вахрушиной. – М.: Вузовский учебник, 2008. – 463 с.
7 Крылов Э.Н. Анализ финансовых результатов, рентабельности и себестоимости предприятия: Уч. пособие / Э.Н. Крылов, В.М. Власова, И.В. Журакова. – М.: Финансы и статистика, 2008. – 716 с.
8 Макарьева Б.И. Анализ финансово-хозяйственной деятельности организации: Учеб. / Б.И. Макарьева, Л.В. Андреева. – М.: Финансы и статистика, 2010. – 437 с.
9 Микроэкономическая статистика: Учеб. / Под ред. С.Д. Ильенковой. – М.: Финансы и статистика, 2007. – 542 с.
10 Пястолов С.М. Анализ финансово-хозяйственной деятельности предприятия: Учеб. / С.М. Пястолов. – М.: Академия, 2007. – 336 с.
11 Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учеб. пособие/ Г.В. Савицкая. – М.: Новое издание, 2005. – 704 с.
12 Скамай Л.Г. Экономический анализ деятельности предприятия: Учеб. / Л.Г. Скамай, М.И. Трубочкина. – М.: ИНФРА-М, 2007. – 296 с.
13 Экономико-статистический анализ: Учебное пособие / Под. ред. С.Д. Ильенковой, - М.: ЮНИТИ-ДАНА, 2005. – 216 с.
14 Экономическая статистика: Учебник / Под ред. Ю.Н. Иванова. – М.: ИНФРА-М, 2006. – 480 с.
15 Экономический анализ: Учеб. / Под ред. Л.Т. Гиляровской. – М.: ЮНИТИ-ДАНА, 2004. – 527 с.
Размещено на