Повышение эффективности деятельности ООО УСК "Сибиряк"
Система отопления. На предприятии собственная центральная система отопления от котельного отделения. В качестве теплоносителя системы отопления применяют подогретую воду (150°С). Нагревательными приборами являются батареи и регистры.
Питьевое водоснабжение. Предприятие оборудовано хозяйственно-питьевым и производственным водопроводом с подачей воды питьевого качества. Имеются питьевые точки с питьевыми фонтанчиками.
Санитарно-бытовые помещения. На предприятии имеются душевые, умывальники, гардеробные, уборные, комнаты отдыха, столовая.
Производственное освещение. В цехах предприятия используется комбинированное естественное освещение (через окна и фонари). Оконные проёмы имеют деревянные одинарные переплёты и листовое одинарное стекло. Электрические осветительные сети выполнены на применение люминесцентных ламп накаливания дневного света 220 В. Однако, для освещения используются последовательно соединённые светильники с лампами накаливания на 127 В. Электрические сети выполнены из двух линий в каждой линии по четыре пары ламп. Для освещения используются фонари с вертикальным односторонним остеклением. Размеры освещаемого помещения: длина – 12,5 м, глубина – 18,2 м. Для оценки качества естественного освещения необходимо расчётное значение коэффициента естественной освещённости ер сравнить с нормированным, который определяем с учётом характера зрительной работы, системы освещения и района расположения [11].
Нормированное значение коэффициента естественной освещённости (КЕО) ен определяем по формуле
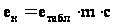 ,(1)
где етабл – табличное значение КЕО, определяется в зависимости от характера зрительной работы в процентах;
m – коэффициент светового климата;
с – коэффициент солнечности климата.
ен = 2 Ч 1 Ч 1 = 2.
Расчетное значение коэффициента естественной освещенности ер при боковом освещении определяем по формуле
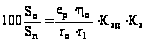 ,(2)
гдеSo – площадь окон, м2;
Sn – площадь пола, м2;
tо – общий коэффициент светопропускания;
hо – световая характеристика окна;
r1 – коэффициент, учитывающий влияние отражённого света при боковом освещении.
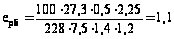 .
Расчетное значение коэффициента естественной освещенности ер при верхнем освещении определяем по формуле
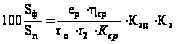 (3)
где Sф – площадь фонарей, м2; Sn – площадь пола, м2;
tо – то же, что и в формуле (2);
hф – световая характеристика фонаря;
r2 – коэффициент, учитывающий влияние отражённого света при верхнем освещении.
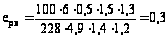
Расчетное значение коэффициента естественной освещенности ек при комбинированном освещении определяем по формуле
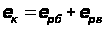 ,
(4)
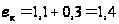 .
Так как 1,4 Ј 2, то есть ек < ен, то необходимо увеличивать высоту фонаря.
Характеристика искусственного освещения приведена в таблице 3.
Таблица 3 – Характеристика искусственного освещения РМЦ
|
Рабочее место |
Разряд зрительных работ |
Система освещения |
Норматив, лк |
Источник света (лампа) |
Тип светильника |
| Зона ТО и ТР | V | Комбинир. | 200 | газоразрядная | ДРЛ-250 |
|
Кузнечный сварочный посты |
VII | общее | 200 | газоразрядная | ДРЛ-250 |
| Арматурный цех | V | общее | 200 | газоразрядная | ЛД-80 |
| Компрессорная | VI | общее | 100 | газоразрядная | ЛД-80 |
Пожары на производстве представляют большую опасность для работающих, причиняют значительные повреждения и материальный ущерб.
Предприятием в производственной деятельности широко используются сгораемые и горючие вещества: мазут, бензин, керосин, ацетон, бензол, дизельное топливо, смазочные масла, поэтому, согласно СНиП 11-М.2-72 все помещения предприятия классифицируются по взрывной и пожарной опасности. Классификация приведена в таблице 4.
Таблица 4 – Классификация помещений по взрывной и пожарной опасности
|
Категория производств |
Характеристика производств | Наименование помещений |
|
А. Взрыво- пожароопасные |
Жидкости с температурой вспышки паров до 28°С включительно | Компрессорная, мазутное хозяйство |
| В. Пожароопасные | Жидкости с температурой вспышки паров выше 61°С, горючие пыли, нижний предел взрываемости более 65 г/м3 к объёму воздуха, твёрдые сгораемые вещества | Помещения для складирования, помещения хранения кислоты, склады резины и запчастей, посты ТО и ТР |
| Г. Пожароопасные | Несгораемые вещества и материалы, в горячем раскалённом состоянии, твёрдые, жидкие и газообразные вещества, которые сжигаются в качестве топлива | Кузнечное отделение |
Все производственные здания имеют вторую степень огнестойкости с пределом огнестойкости 2 часа.
Мероприятия по пожарной безопасности. Для сохранения всего здания от распространения огня используют противопожарные перекрытия и противопожарные стены (брандмауэры). Противопожарные стены опираются на фундамент, возводятся на всю высоту здания и разделяют сгораемые конструкции. Для избегания распространения пожара между зданиями устраивают противопожарные разрывы. Для ликвидации небольших загораний применяются ручные огнетушители, ящики с песком, резервуары с водой, вёдра. Пожарные краны оборудованы рукавами и стволами, заключёнными в шкафчики, которые закрыты и опломбированы. Пенные огнетушители ОП-5 и углекислотные УО-2, -5, -8 и ящики с песком используются в помещениях хранения, ТО и ТР. Во всех других – по одному огнетушителю и одному ящику с песком. В случае возникновения пожара для безопасной эвакуации людей имеются эвакуационные выходы. Двери лестничных клеток, отделяющие помещения с производствами категории Г изготовлены из сгораемых материалов (без остекления), а двери соединяющие помещения с производствами категорий А и В имеют предел огнестойкости 0,6 часа.
Ответственность за пожарную безопасность возлагается на начальников цехов и прорабов участков. Все вновь поступающие на работу, проходят инструктаж о мерах пожарной безопасности и правилах пользования средствами пожаротушения. Сварщики, медики, кузнецы проходят пожарно-технический минимум [11].
1.3.2 Охрана окружающей среды
В условиях роста промышленного производства защита окружающей среды от загрязнения становится одной из важнейших социально-экономических задач. Поступая в окружающую среду, отходы изменяют ее качество и делают непригодной для жизни различных сообществ растительного и животного миров, наносят ущерб здоровью людей.
Проведём анализ промышленных загрязнений окружающей среды для выявления загрязняющих и отравляющих факторов на предприятии.
Основными источниками загрязнения на предприятии являются следующие элементы. Организованными стационарными: котельная, оснащенная водогрейными котлами и пылеулавливающей установкой – групповой циклон. Загрязняющие вещества, выбрасываемые в атмосферу: пыль неорганическая (зола), диоксид серы, диоксид азота, оксид углерода, бензапирен; бетонная установка, оснащенная трехступенчатой системой очистки (прямоточный осевой циклон, групповой циклон, труба Вентури). Загрязняющие вещества, выбрасываемые в атмосферу: пыль неорганическая, диоксид серы, диоксид азота, оксид углерода, пятиокись ванадия. Неорганизованными стационарными: склад угля (угольная пыль); битумохранилище (углеводороды); склад инертных материалов (пыль неорганическая); цембанки (пыль неорганическая); автотранспорт (оксид углерода, диоксид серы, диоксид азота, углеводороды, сажа); автозаправочная станция (углеводороды); механические мастерские (пыль металлическая); сварочный пост (сварочная пыль, окислы марганца, фтористый водород).
Вредные газы попадают в воздух в результате сжигания топлива для нужд производства; отопления цеха, работы транспорта; сжигания и переработки бытовых и промышленных отходов. Перечень и количество загрязняющих веществ выбрасываемых в атмосферу в 2008 г. приведен в таблице 5.
Максимальные приземные концентрации данных веществ не превышают ПДК в атмосферном воздухе.
Количество вредных выбросов в атмосферу с каждым годом возрастает. Это связано с увеличением объемов работ. Эффективность улавливания пылеулавливающего оборудования достигает 100 % (в среднем КПД аппаратов составляет 92,33 %).
Таблица 5 – Суммарные выбросы загрязняющих веществ в атмосферу
| Загрязняющее вещество | Суммарный выброс | |
| тонн/год | гр./сек. | |
| Пыль неорганическая | 1968,787 | 10,44 |
| Сернистый ангидрид | 60,049 | 6,055 |
| Окись углерода | 30,04 | 2,756 |
| Двуокись азота | 8,29 | 0,736 |
|
Ванадия пятиокись Оксид железа |
0,18 0,04 |
0,02 0,009 |
|
Марганец и его соединения Сажа |
0,0005 0,0015 |
1,08 0,016 |
|
Фтористый водород Бензапирен |
0,0007 0,0000002 |
1,53 |
|
Бензин Взвешенные вещества |
7,579 3,84 |
1,404 0,185 |
| Пыль органическая | 61,46 | 6,88 |
| Пыль неорганическая мелкодисперсная | 6,038 | 0,424 |
| Всего | 2146,67 | 31,54 |
Источником загрязнения водной среды на предприятии является котельное отделение и система центрального водоснабжения предприятия.
Твёрдыми отходами являются зола, тормозные колодки и масляные фильтры, которые вывозятся за пределы жилой зоны и хранятся в вырытом для этих целей котловане. Нормативное и фактическое значение за 2003 г. твёрдых отходов приведено в таблице 6.
Таблица 6 – Твёрдые отходы предприятия, т/год
| Вид выбросов | Норма | Факт |
| Зола | 4,106 | 4,1 |
| Тормозные колодки | 1,333 | 1,1 |
| Масляные фильтры | 0,117 | 0,1 |
Хозяйственно-бытовые сточные воды образуются в столовых, бытовых помещениях, при мойке полов и отводятся в систему канализации.
Наиболее эффективной формой защиты природной среды от выбросов промышленных предприятий является разработка и внедрение безотходных и малоотходных технологических процессов, при которых сокращено до минимума количество вредных выбросов.
На предприятии выделяют следующие направления по обеспечению чистоты атмосферы: сокращение количества выбросов вредных веществ и их обезвреживание. В первую очередь мероприятия направлены на усовершенствование горелок и снижение отходов.
Защита воздушного бассейна. Для окружающей среды основным источником загрязнения атмосферы является автотранспорт. Поэтому необходимо изменить состав топлива и двигатели на более новые, что позволит снизить выбросы в атмосферу, либо приобрести новые автомобили более совершенной конструкции системы выработки и удаления выхлопных газов.
Защита водного бассейна: Вредные вещества, загрязняющие воды предприятия представляют собой эмульгированные нефтепродукты, отработавшие моечные и охлаждающие растворы, щелочные, кислотные сбросы. Для очистки сточных вод наиболее эффективным методом является механический с последующей обработкой на биофильтрах, что позволит устранить величину взвешенных веществ на 90-95 % по массе и снизить содержание вредных веществ на 85-95 %.
Организация природоохранной деятельности предприятия позволит контролировать отрицательные воздействующие факторы на окружающую среду и как следствие уменьшить их выбросы.
В целом по предприятию природоохранной деятельностью занимается отдел по охране окружающей среды, а непосредственно обязанности, касающиеся данной деятельности, возложены на главного энергетика.
На ООО УСК «Сибиряк» данный отдел выполняет следующие основные функции:
Основными задачами отдела охраны окружающей среды являются:
методическое руководство, организация и координация деятельности всех подразделений по охране окружающей среды;
контроль за выполнением норм, требований по охране природы и рациональному использованию природных ресурсов;
контроль за техническим состоянием и правильной эксплуатацией газо-водоочистных, пылеулавливающих установок, а также восстановлением нарушенных земель.
Основными функциями отдела охраны окружающей среды являются:
разработка с участием заинтересованных подразделений и служб предприятия годовых и перспективных планов по охране природы;
организация контроля за качеством и количеством газовых и пылевых выбросов, за работой установок пылегазоочистки, за использованием земельных ресурсов, а также за состоянием атмосферы и санитарной зоны;
контроль ведения технологических процессов на соответствие его требованиям охраны окружающей среды, проведение систематического анализа результатов природоохранной деятельности предприятия в целом;
контроль за проведением технической учебы с целью повышения квалификации работников комбината в области охраны окружающей среды [11].
На основании выше изложенного можно сделать следующие выводы. При осуществлении СМР, а именно производство строительных материалов, выполнение транспортных работ и проведение обслуживающих работ особую опасность представляют повышенная запыленность и загазованность воздуха рабочей зоны, шум, вибрации. Другим более важным гигиеническим фактором, определяющим условия рабочей среды в помещении, является микроклимат. Длительное или интенсивное воздействие неблагоприятных факторов может привести к заболеваниям, отравлениям, химическим ожогам, а также к развитию общих или профзаболеваний.
Технология производства железобетонных и металлических конструкций соответствует требованиям техники безопасности и окружающей среды, так как эффективность пылеулавливающих установок достигает 100 %.
Но, несмотря на это на предприятии производятся различные мероприятия, направленные на улучшение условий труда работников предприятия.
1.4 Технико-экономический анализ хозяйственной деятельности ООО
УСК «Сибиряк»
1.4.1 Анализ производства и реализации товарной продукции ООО
УСК «Сибиряк»
Анализ работы ООО УСК «Сибиряк» начнем с изучения показателей выпуска продукции. Его основные задачи:
оценка степени выполнения плана и динамики производства и реализации продукции;
определение влияния факторов на изменение величины этих показателей;
выявление внутрихозяйственных резервов увеличения выпуска и реализации продукции;
разработка мероприятий по освоению выявленных резервов.
С этой целью проведем анализ динамики выпуска продукции ООО УСК «Сибиряк» за три года – с 2006 по 2008 года.
Анализ динамики товарной продукции приведённой в таблице 7 необходим для того, чтобы выявить тенденции изменения строительства жилья, за базовый принимаем 2006 год.
Таблица 7 – Динамика выпуска продукции за 2006 - 2008 года
| Показатели | 2006 г. | 2007 г. | 2008 г. |
Рост в тыс. руб. к 2006 г., % |
|||||
| м2 | тыс. руб. | м2 | тыс. руб. | м2 | тыс. руб. | абс. |
рост к 2006 году, д. е. |
||
|
2008 г. от 2006 г. |
2007 г. | 2008 г. | |||||||
|
Товарная продукция |
19 045,8 | 495 192,0 | 40 868,9 | 1 430 413,0 | 65 937,4 | 3 033 122,0 | 2 537 930,0 | 2,88 | 6,12 |
|
-монтажные работы |
- | 164 716,0 | - | 574 183,0 | - | 1 794 954,0 | 1 630 238,0 | 3,48 | 10,89 |
|
-э/монтаж. работы |
- | 24 220,0 | - | 76 077,0 | - | 118 714,0 | 94 494,0 | 3,14 | 4,9 |
|
-отделочные работы |
- | 25 038,0 | - | 48 863,0 | - | 59 186,0 | 34 148,0 | 1,95 | 2,36 |
| -ж/б и м/к | - | 281 218,0 | - | 731 290,0 | - | 1 060 268,0 | 779 050,0 | 2,60 | 3,77 |
Из таблицы 7 видно, что темпы роста производства в натуральном выражении возросли на 246% и составили 65937,4 м2. Темпы роста производства в стоимостном выражении возросли на 512% и составили 3033122 тыс. руб. На увеличение производства товарной продукции повлияло увеличение производства: монтажные работы в стоимостном выражении на 989%,; э/монтажные работы в стоимостном выражении на 390%; отделочные работы в стоимостном выражении на 136,4%; ж/б и м/к в стоимостном выражении на 277%.
Проанализируем структуры товарной продукции, представленной на таблице 8, для того, чтобы определить наиболее весомый элемент, который оказывает наибольшее влияние на товарную продукцию.
Таблица 8 – Структура товарной продукции
| Показатели | Годы | |||||
| 2006 г. | % к итогу | 2007 г. | % к итогу | 2008 г. | % к итогу | |
|
Товарная продукция, тыс. руб. |
495 192 | 100 | 1 430 413 | 100 | 3 033 122 | 100 |
|
-монтажные работы, тыс. руб. |
164 71 | 33,26 | 574 18 | 40,14 | 1 794 954 | 59,17 |
|
-э/монтажные работы, тыс. руб. |
24 22 | 4,89 | 76 077 | 5,31 | 118 714 | 3,91 |
|
-отделочные работы, тыс. руб. |
25 03 | 5,05 | 48 863 | 3,41 | 59 186 | 1,95 |
| -ж/б и м/к, тыс. руб. | 281 21 | 56,78 | 731 290 | 51,12 | 1 060 268 | 34,95 |
Из таблицы 8 видно, что в стоимостном выражении монтажные работы оказывают самое большое влияние на формирование цены товарной продукции (59,2 %), а отделочные самое маленькое влияние (1,95%).
Проанализируем выполнение плана по производству товарной продукции за 2008 г. по сравнению с 2007 годом в натуральном выражении приведённое в таблице 9.
Таблица 9 – Анализ выполнения плана за 2008 год
| Пока-затели | 2007 г. | 2008 г. |
Откл. плана от пред года |
Откл. факта 2008 года | |||||
| факт | план | факт | абсолютное | % | от 2007 г | от плана | |||
| абсолют. | % | абсолют. | % | ||||||
|
Товар-ная Продук-ция, м2 |
40 868,9 | 66 100,0 | 65 937,4 | 26 100,0 | 165,25 | 25 068,5 | 161,34 | -162,6 | 99,75 |
|
Товар-ная Продук-ция, тыс. руб. |
1430413 | 3036574,5 | 3033122 | 3036574,5 | 223,05 | 1602709 | 212,05 | -3452,50 | 99,89 |
Анализируя таблицу 9, можно сказать, что в натуральном выражении план производства товарной продукции за 2008 год был перевыполнен на 65,25 %. Факт производства товарной продукции за 2008 год по сравнению с фактом 2007 года был перевыполнен на 61,34 %. Но по сравнению с планом 2008 года факт 2008 года был недовыполнен на 1 %.
Проведем анализ выполнения плана по номенклатуре работ за 2008 год приведённый в таблице 10 для определения величины отклонения от плана и поиска резервов повышения выпуска.
Таблица 10 – Анализ выполнения плана по номенклатуре работ за 2008 год
| Показатели | Товарная продукция | Товарная продукция тыс. руб., зачтенная в выполнение плана по номенклатуре | ||||||
| план | Факт, м2 |
факт по плановым ценам тыс. руб. |
выполнение плана, % |
факт. цена тыс. руб. |
||||
|
выпуск, м2 |
цена, тыс. руб. | сумма, тыс. руб. | ||||||
| Товарная продукция | 66100,00 | 45,9 | 3036574,5 | 65937,4 | 1792577,63 | 99,7 | 3033122,0 | 3033122,00 |
| в т.ч. монтажные работы | - | - | 1790900,5 | - | 69922,04 | 100,1 | 1794954,0 | 1790900,50 |
| э/монтажные работы | - | - | 128750 | - | 2506,15 | 92,1 | 118714,0 | 118714,00 |
| отделочные работы | - | - | 55170 | - | 19237,97 | 107,1 | 59186,0 | 55170,00 |
| ж/б и м/к | - | - | 1061754 | - | - | 99,7 | 1060268,0 | 1060268,00 |
Анализируя полученные значения, можно сделать следующие выводы. Фактические значения элемента монтажные работы и элемента отделочные работ товарной продукции превышают плановые, а значения элемента э/монтажные работы и производство кпд товарной продукции ниже плановых значений. Учитывая процентное соотношение в структуре работ, однозначно можно сказать, что план на 2008 год не был выполнен [24].
Коэффициент по номенклатуре равен: Кн = 3033122/3036574,5 = 0,998. Резервы роста составят: 0,002*3036574,5 = 6073,2 тыс. руб.
Ритмичность – это равномерный выпуск продукции в соответствии с графиком в объеме и ассортименте, предусмотренный планом, составленным в соответствии с договорными обязательствами. Неритмичность выпуска к авральным и сверхурочным работам и как следствие увеличение брака, снижение качества продукции, невыполнение заказов, увеличение фонда оплаты труда, штрафы за несвоевременную отгрузку и т. д.
В таблице 11 приведём необходимые данные для анализа ритмичности за 2008 год.
Таблица 11 – Анализ ритмичности за 2008 год
| Квартал |
Выпуск продукции за год, м2 |
Отклонение |
Выпол-нение плана, % |
Объем продукции, зачтенный в выполнение плана, м2 | Отклонен. степени выполнен. плана, % | ||
| план | факт | абс. |
квадрат откло-нения |
||||
| Квартал 1 | 16400 | 16484 | 84 | 7056 | 100,5 | 16400 | 0,26 |
| Квартал 2 | 16500 | 16200 | -300 | 90000 | 98,1 | 16200 | 3,3 |
| Квартал 3 | 16500 | 16520 | 20 | 400 | 100,1 | 16500 | 0,014 |
| Квартал 4 | 16700 | 16733,4 | 33,4 | 1115,56 | 100,2 | 16700 | 0,04 |
| Всего за год | 66100 | 65937,4 | -162,6 | 98571,56 | 99,7 | 65800 | 3,62 |
| Среднее | 16525 | 16484,35 | - | 24642,89 | - | - | - |
Данные таблицы 11 представим в виде графика на рисунке 6.
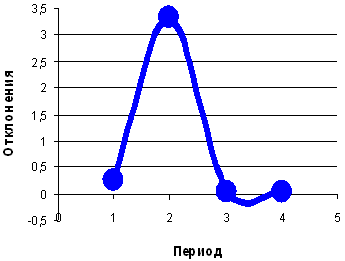
Рисунок 6 – График ритмичности производства
По данным таблицы 11 и рисунку 6 можно сделать вывод, что объемы производства предприятия носят ритмичный характер, так как размах отклонения от плана составляет менее 50 %.
Для анализа ритмичности необходимо рассчитать следующие коэффициенты:
–
коэффициент
ритмичности
– представляет
собой отношение
суммарного
выпуска продукции
в пределах
плана к плановому
выпуску продукции:
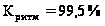
Коэффициент ритмичности составил 99 %, следовательно, невыполнение плана составило 1 %, это говорит о равномерности объемов выпуска и ритмичной работе предприятия;
–
коэффициент
вариации –
определяется
как отношение
среднеквадратического
отклонения
от планового
задания за
квартал к
среднеквартальному
плановому
выпуску продукции: .
Коэффициент вариации равен 0,0095, это означает, что выпуск продукции по кварталам отклоняется от плана на 0,95 %;
– коэффициент аритмичности – рассчитывается как сумма положительных и отрицательных отклонений выпуска от планового задания: Каритм= - 0,98.
Чем выше показатель аритмичности, тем менее ритмично работает предприятие и, наоборот. В данном случае коэффициент аритмичности составил 0,98, что говорит о ритмичной работе предприятия [20].
1.4.2 Анализ использования основных средств ООО УСК «Сибиряк»
Основной целью анализа использования основных фондов исследуемого предприятия является определение путей повышения эффективности их использования.
Задачами анализа состояния и эффективного использования средств труда является:
установление обеспеченности предприятия и его структурных подразделений основными фондами;
изучение состава и динамики основных средств, темпов роста обновления активной части;
определение степени использования основных фондов и факторов на них повлиявших;
определение влияния использования основных фондов на объем продукции и другие показатели работы хозяйствующего субъекта;
выявление роста фондоотдачи, увеличения объема продукции и прибыли за счет улучшения использования основных фондов.
С целью выявления изменений, произошедших с основными средствами за три года, проведем анализ динамики изменения стоимости и износа основных средств за период с 2006 по 2008 гг. и представим в таблицах 12 и 13 соответственно.
Анализ данных таблицы 12 показывает, что за период начало 2006 – конец 2008 гг. происходит увеличение стоимости основных производственных фондов с 154295 тыс. руб. до 158060 тыс. руб. или на 2,44%. За три года увеличивается удельный вес машин и оборудования (с 64,7% до 65,3%) и транспортных средств (с 10% до 12%).
В целом за период с 2006 по 2008 гг. наибольший прирост стоимости основных производственных фондов наблюдается по группе транспортных средств (27,5%).
|
Группа основных средств |
На начало 2006 года | На начало 2007 года | На начало 2008 года | На конец 2008 года |
Рост к началу 2006 года, % |
||||||
|
стоимость, тыс. руб. |
уд. вес, ед. |
стоимость, тыс. руб. |
уд. вес, ед. |
стоимость, тыс. руб. |
уд. вес, ед. |
стоимость, тыс. руб. |
уд. вес, ед. |
начало 2007 г. |
начало 2008 г. |
конец 2008 г. |
|
| Основные производст. фонды, всего | 154 295 | 1,000 | 155 481 | 1,000 | 155 084 | 1,000 | 158060 | 1,000 | 100,77 | 100,51 | 102,44 |
| Здания | 52 321 | 0,339 | 52 321 | 0,337 | 52 321 | 0,337 | 52321 | 0,331 | 100,00 | 100,00 | 100,00 |
|
Машины и оборудование |
99 852 | 0,647 | 100 652 | 0,647 | 100 252 | 0,646 | 103235 | 0,653 | 100,80 | 100,40 | 103,39 |
|
Транспортные средства |
1 502 | 0,010 | 1 902 | 0,012 | 1 902 | 0,012 | 1915 | 0,012 | 126,63 | 126,63 | 127,50 |
|
Производст.- хозяйственный инвентарь |
158 | 0,001 | 156 | 0,001 | 153 | 0,001 | 157 | 0,001 | 98,73 | 96,84 | 99,37 |
| Прочие основные фонды | 462 | 0,003 | 450 | 0,003 | 456 | 0,003 | 432 | 0,003 | 97,40 | 98,70 | 93,51 |
| Активная часть | 101 974 | 0,661 | 103 160 | 0,663 | 102 763 | 0,663 | 105739 | 0,669 | 101,16 | 100,77 | 103,69 |
| Пассивная часть | 52 321 | 0,339 | 52 321 | 0,337 | 52 321 | 0,337 | 52321 | 0,331 | 100,00 | 100,00 | 100,00 |
Стоимость производственно-хозяйственного инвентаря остается практически без изменений и составляет около 157 тыс.руб. или 0,1% от общей стоимости основных производственных фондов, а вот стоимость прочих основных фондов при общем уменьшении с 462 тыс.руб. в 2006 г. до 432 тыс. руб. в конце 2008 г. составляет 0,3% от стоимости основных производственных фондов (далее - ОПФ).
В целом стоимость активной части ОПФ за три года увеличилась с 101974 тыс. руб. в 2006 г. до 105739 тыс. руб. в 2008 г. и составила 66,9% (66,1% - в 2006 г.) в структуре основных средств.
Удельный вес пассивной части ОПФ уменьшился до 33,1% в 2008 г. (33,9% в 2006 г.) и стоимость составила 52321 тыс.руб.
Стоимость активной части ОПФ в 2008 г. по сравнению с 2006 г. составила 103,69%.
В графическом виде структура основных средств ООО УСК «Сибиряк» за 2008 год приведена на рисунке 7.
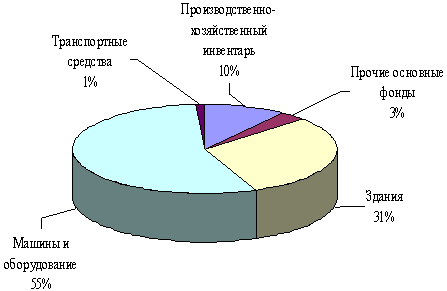
Рисунок 7 – Структура основных средств ООО УСК «Сибиряк» за 2008 год
В результате анализа данных, содержащихся в таблице 13, выявлено, что в целом по предприятию износ основных средств за три года увеличивается незначительно с 40,60% до 40,69%, что связано в первую очередь с вводом в эксплуатацию новых машин и оборудования (износ по этой группе основных средств уменьшался с 42,20% до 40,21%). Износ зданий за 3 года увеличивался с 36,70% до 41,30%. В целом износ активной части основных средств немного уменьшился (с 42,60% до 40,38%), а износ пассивной части основных средств за три года вырос почти на 5% и составил 41,30%. Важное значение имеет анализ изучения движения и технического состояния ОПФ, для этого рассчитываются показатели, приведенные в таблице 14.
О положительных изменениях говорит изменение значений следующих показателей: коэффициента обновления – за три года происходит его увеличение с 0,92% до 2,09%; коэффициента прироста – за три года происходит его увеличение с 0,92% до 2,13%; коэффициента износа – за три года происходит его уменьшение с 39,81% до 39,55%.
|
Группа основных средств |
На начало 2006 года | На начало 2007 года | На начало 2008 года | На конец 2008 года | ||||||||
|
стоимость, тыс. руб. |
коэффи- циент износа, % |
стоимость, тыс. руб. | коэффи-циент износа,% | стоимость, тыс. руб. | коэффи-циент износа,% | стоимость, тыс. руб. | коэф. износа, % | |||||
|
перво- начальная |
оста- точная |
перво-начальная | оста-точная | перво-начальная | оста-точная | перво-начальн. | оста-точная | |||||
|
Основные производст. фонды, всего |
154295 | 91649 | 40,60 | 155481 | 92874 | 40,27 | 155084 | 91699 | 40,87 | 158060 | 93750,5 | 40,69 |
| Здания | 52321 | 33120 | 36,70 | 52321 | 32318 | 38,23 | 52321 | 31516 | 39,76 | 52321 | 30714 | 41,30 |
|
Машины и оборудование |
99852 | 57717 | 42,20 | 100652 | 59448 | 40,94 | 100252 | 59149 | 41,00 | 103235 | 61729 | 40,21 |
| Транспортные средства | 1502 | 399 | 73,44 | 1902 | 703 | 63,04 | 1902 | 626 | 67,09 | 1915 | 910 | 52,48 |
|
Производст.- хозяйственный инвентарь |
158 | 103 | 34,81 | 156 | 104 | 33,33 | 153 | 102 | 33,33 | 157 | 104,5 | 33,44 |
|
Прочие основные фонды |
462 | 310 | 32,90 | 450 | 301 | 33,11 | 456 | 306 | 32,89 | 432 | 293,000 | 32,18 |
| Активная часть | 101 974 | 58 529 | 42,60 | 103 160 | 60 556 | 41,30 | 102 763 | 60 183 | 41,44 | 105 739 | 63 036 | 40,38 |
| Пассивная часть | 52 321 | 33 120 | 36,70 | 52 321 | 32 318 | 38,23 | 52 321 | 31 516 | 39,76 | 52 321 | 30 714 | 41,30 |
Таблица 14 – Динамика движения ОПФ ООО УСК «Сибиряк»
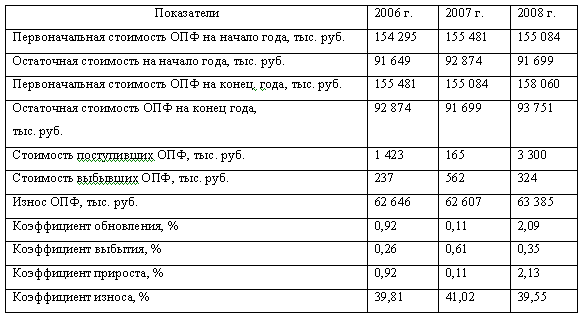
Значение коэффициента выбытия увеличивается незначительно с 0,26 % до 0,35 %, т.е. списывается ОПФ (в первую очередь машин и оборудования) очень мало, в то время как постоянно вводятся в эксплуатацию новые ОПФ. Расчётные значения фондоотдачи и фондоёмкости приведены в таблице 15.
Таблица 15 – Динамика показателей эффективности основных средств ООО УСК «Сибиряк» за 2006 - 2008 года
| Показатели | Год |
Отклонение, абс. ед. |
Темпы роста к 2006 году, % |
|||
| 2006 | 2007 | 2008 | 2007 г. | 2008 г. | ||
|
Объем товарной продукции, м2. |
19045,80 | 40868,90 | 65937,40 | 46891,60 | 214,58 | 346,20 |
|
Объем товарной продукции, тыс. руб. |
495192,00 | 1430413,00 | 3033122,00 | 2537930,00 | 288,86 | 612,51 |
| Среднегодовая стои-мость ОПФ, тыс.руб. | 154888,00 | 155282,50 | 156572,00 | 1684,00 | 100,25 | 1,01 |
|
Среднегодовая стои-мость активной части ОПФ, тыс.руб. |
102567,00 | 102961,50 | 104251,00 | 1684,00 | 100,38 | 1,02 |
| Фондоотдача, руб./руб. | 3,20 | 9,21 | 19,37 | 16,17 | 288,13 | 605,93 |
| м2/тыс. руб. | 0,12 | 0,26 | 0,42 | 0,30 | 214,04 | 342,48 |
|
Фондоотдача на 1 руб. активной части ОПФ, руб./руб. |
4,83 | 13,89 | 29,09 | 24,27 | 287,75 | 602,62 |
| м2/тыс. руб. | 0,19 | 0,40 | 0,63 | 0,45 | 213,76 | 340,61 |
| Фондоёмкость, руб./руб. | 0,31 | 0,11 | 0,05 | -0,26 | 34,71 | 16,50 |
| тыс. руб./м2 | 8,13 | 3,80 | 2,37 | -5,76 | 46,72 | 29,20 |
Фондоотдача за три года в стоимостном выражении увеличилась с 3,2 руб./руб. до 19,37 руб./руб., а в натуральном – увеличилась с 0,12 м2/тыс.руб. до 2,37 м2/тыс.руб..
Фондоотдача на 1 руб. активной части ОПФ за три года увеличилась: в стоимостном выражении – с 4,83 руб./руб. до 29,09 руб./руб., т.е. на 502,27%; в натуральном выражении - с 0,19 м2/тыс.руб. до 0,63 м2/тыс.руб., т.е. на 231,58 %.
Фондоёмкость за три года уменьшилась в стоимостном выражении на 0,26 руб./руб. или на 83,87%, а вот в натуральном уменьшилась с 8,13 тыс. руб./м2 до 2,37 тыс.руб./м2.
Все перечисленные показатели позволяют сделать вывод, что за рассматриваемый период на баланс предприятия было поставлено незначительное количество основных производственных фондов, а вот загрузка ОПФ возрастала с каждым годом в связи с увеличением объёмов строительно-монтажных работ.
С целью выявления резервов увеличения показателей проведем факторный анализ фондоотдачи за 2008 год. Исходные данные для факторного анализа приведены в таблице 16.
Таблица 16 – Исходная информация для факторного анализа фондоотдачи ООО УСК «Сибиряк» за 2008 год
| Показатели | План | Факт | Отклонение |
| Выпуск продукции, м2 | 66 100,00 | 65 937,40 | -162,60 |
| Стоимость основных средств, тыс. руб. | 155 084,00 | 158 060,00 | 2 976,00 |
| Стоимость оборудования, тыс. руб. | 100 252,00 | 103 235,00 | 2 983,00 |
|
Удельный вес оборудования в стоимости основных средств, % |
64,6 | 65,3 | 0,70 |
| Действительный фонд времени, дни | 255 | 253 | -2,00 |
| Средняя стоимость оборудования, тыс. руб. | 8354,3 | 8602,92 | 248,58 |
|
Производительность единицы оборудования, м2/сут. |
71,14 | 78,32 | 7,17 |
| Фондоотдача основных средств, м2/тыс. руб. | 0,42 | 0,42 | 0,00 |
Влияние различных факторов: удельного веса оборудования, фонда действительного времени, производительности, и цены