Повышение эффективности деятельности ООО УСК "Сибиряк"
Для работы в цехе по производству пенобетона требуется следующий обслуживающий персонал и специалисты:
мастер цеха (технолог) – следит за правильностью ведения технологического процесса, ведет расчет расхода сырья, норм времени на отдельные операции процесса, осуществляет маркировку готовой продукции, разрабатывает организационно-технические мероприятия, направленные на повышение производительности труда, заполняет табели рабочего времени, рассчитывает план выпуска продукции месяц, сдает отчеты о выполненной за месяц работе в ПЭО;
рабочие III разряда – ведут процесс приготовления смеси: взвешивают компоненты и загружают их в рабочую установку согласно заданным пропорциям в определенной последовательности; контролируют процесс смешивания, определяют готовность смеси, заливают выходящий из установки пенобетон в формы для получения блоков, где он застывает.
Остальные работы по формированию металлоформ, смазыванию формы, наливанию раствора и выемки пенопанели из формы будет осуществляться основными рабочими формовочного цеха по аналогии с ж/б изделиями.
Плановый баланс рабочего времени представлен в таблице 50.
Номинальный фонд рабочего времени Тн рассчитываем по формуле
Тн = Тк – nвнд,(11)
гдеТк – календарный фонд времени, дни;
nвнд – количество выходных и нерабочих дней.
Эффективный фонд времени Тэф определяем по формуле
Тэф = Тн – Н,(12)
гдеН – невыходы на работу, дни.
Таблица 50 – Плановый баланс рабочего времени
| Показатели | Прерывная рабочая неделя с восьмичасовым рабочим днем |
| Календарный фонд, дни | 365 |
| Выходные и нерабочие дни | 115 |
| Номинальный фонд рабочего времени, дни, Тн | 250 |
| Невыходы по причинам: | 29 |
| отпуск (очередной и дополнительный); | 24 |
| болезни | 1 |
| льготные отпуска учащимся | 4 |
| Эффективный (рабочий) фонд | |
| дни | 221 |
| часы | 1768 |
В цехе будет прерывная пятидневная неделя с восьмичасовым рабочим днем. Расчет численности основных производственных рабочих приведен в таблице 51.
Таблица 51 – Расчет численности рабочих
| Профессия | Тарифный разряд |
Явочная численность в смену, чел. |
| Основные производственные рабочие | ||
| Оператор | 3 | 4 |
| Дозировщик | 3 | 2 |
| Вспомогательные рабочие | ||
| Грузчик | - | 2 |
| Уборщик | - | 1 |
| Итого | - | 9 |
Исходной информацией для расчетов фонда заработной платы являются численность работников, квалификация, плановое время работы, тарифные ставки рабочих и должностные оклады РСС.
При планировании различают основной и дополнительный фонд заработной платы, в дальнейшем ФЗП. Основной фонд включает в себя оплату и доплаты за фактически отработанное время, дополнительный - оплату за неотработанное время, но оплачиваемое в соответствии с трудовым законодательством (отпуска, выполнение государственных обязанностей и т.п.).
Основная заработная плата рабочих включает в себя тарифный фонд, премиальные, доплаты за работу в вечернее и ночное время, в праздничные дни, бригадирство, районный и северные коэффициенты.
Тарифный фонд Фт рассчитываем по формуле
Фт = Чсп Ч tч Ч Тэф ,(13)
Где Чсп - списочная численность рабочих, чел.;
tч - часовая тарифная ставка рабочего соответствующей квалификации, руб.;
Тэф, - эффективный фонд рабочего времени, ч.
Основной фонд рассчитываем по формуле
Фо = (Фт+П)ЧКр,(14)
гдеП – премия, руб.;
Кр – районный коэффициент (Кр=60 %).
Премии планируют в соответствии с установленным максимально возможным уровнем в процентах от тарифного фонда. Дополнительная заработная плата включает оплату отпусков и дней выполнения государственных и общественных обязанностей. Ее размер определяем в процентах к основной заработной плате
 ,
(15)
где Кд - коэффициент дополнительной заработной платы;
tо - количество дней отпуска и выполнения государственных или общественных обязанностей согласно балансу рабочего времени;
Тэф - эффективный фонд рабочего времени по балансу, дней.
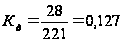
Расчет планового фонда заработной платы приведен в табл. 52 и 53.
Таблица 52 – Расчет фонда заработной платы управленческого персонала
| Должность | Численность, чел. | Оклад, руб. | Премия, руб. (25 %) | Годовой фонд, руб. | Всего с районным коэффициентом, руб. |
| Руководители | |||||
| Мастер цеха | 1 | 12000 | 3000 | 180000 | 288000 |
Расчеты сведем в итоговую таблицу 54.
Составим плановую смету общепроизводственных расходов и калькуляцию себестоимости пенобетона. Расчет амортизационных отчислений ведем по группам основных средств, а по ведущему оборудованию - по каждой позиции на основе норм амортизационных отчислений и стоимости основных средств по формуле
Аг = С перв Ч На (16)
Таблица 53 – Плановый фонд заработной платы
| Профессия | Разряд | Списочное число рабочих, чел. | Часовая тарифная ставка, руб. |
Эффективный фонд рабочего времени, ч. |
Основная заработная плата, руб. |
Итого основная заработная плата, тыс. руб. |
С учетом районного коэффициента и северной надбавки, тыс. руб. | Дополнительная заработная плата, тыс. руб. | Итого дополнительная заработная плата, тыс. руб. | Всего годовой фонд зарплаты, тыс. руб. | ||||
| оплата по тарифу, тыс. руб. | премия, тыс. руб. | оплата отпусков, тыс. руб. | оплата гос. обязанностей, тыс. руб. | |||||||||||
| Основные рабочие | ||||||||||||||
| Оператор | 3 | 4 | 35,39 | 1768 | 250,3 | 350,4 | 600,7 | 961,1 | 169,9 | 5,3 | 175,2 | 1136,3 | ||
|
Дозиров- щик |
3 | 2 | 35,39 | 1768 | 125,1 | 175,2 | 300,3 | 480,5 | 85,0 | 2,7 | 87,6 | 568,1 | ||
| Итого | - | 6 | - | 3536 | 375,4 | 525,6 | 901,0 | 1441,6 | 254,9 | 8,0 | 262,8 | 1704,4 | ||
| Вспомогательные рабочие | ||||||||||||||
| Грузчик | - | 2 | 24,3 | 1768 | 85,9 | 103,1 | 189,0 | 302,5 | 45,2 | 1,4 | 46,6 | 349,1 | ||
| Уборщик | - | 1 | 16,9 | 1768 | 29,9 | 35,9 | 65,7 | 105,2 | 15,7 | 0,5 | 16,2 | 121,4 | ||
| Итого | - | 3 | - | 3536 | 115,8 | 139,0 | 254,8 | 407,6 | 61,0 | 1,9 | 62,9 | 470,5 | ||
| Всего | - | 9 | - | 7072 | 491,2 | 664,5 | 1155,8 | 1849,2 | 315,8 | 9,9 | 325,7 | 2174,9 | ||
Где Аг – годовая сумма амортизации, тыс. руб.;
С перв - сметная стоимость основных средств, тыс. руб.;
На - норма амортизационных отчислений, %.
Расчет амортизационных отчислений представлен в таблице 55.
Таблица 54 – Сводная форма по труду и заработной плате
| Категория трудящихся | Численность человек | Фонд заработной платы, тыс. руб. |
Среднемесячная заработная плата, тыс. руб. |
| Рабочие | 9 | 2174,9 | 20,14 |
| - основные | 6 | 1704,4 | 23,67 |
| - вспомогательные | 3 | 470,5 | 13,07 |
| Руководители | 1 | 288 | 24 |
| Итого | 10 | 2462,9 | - |
Таблица 55 – Расчет амортизационных отчислений
| Наименование оборудования | Кол-во, шт. |
Цена, тыс. руб. |
Сумма, тыс.руб. |
Норма амортизации, % | Сумма амортизац. отчислений, тыс. руб. |
| Установка Санни-5 | 2 | 338,66 | 677,32 | 10 | 67,73 |
| Компрессор К-25 | 2 | 67,73 | 135,46 | 10 | 13,55 |
| Измерительные приборы | - | - | 113,79 | 10 | 11,38 |
| Хозяйственный инвентарь | - | - | 105,66 | 10 | 10,57 |
| Итого | - | - | 1032,23 | - | 103,22 |
Сумма амортизационных отчислений составила 103,22 тыс. руб.
Планирование сметы общепроизводственных расходов представлено в таблице 56.
Таблица 56 – Смета общепроизводственных расходов
| Статья расходов | Сумма, тыс. руб. |
| Амортизация основных средств | |
| Амортизация оборудования, инструмента | 103,22 |
| Итого по статье | 103,22 |
| Расходы на ремонт и содержание основных средств | |
| Ремонт оборудования, транспортных средств | 61,93 |
| Содержание оборудования, транспортных средств | 73,89 |
| Итого по статье | 135,82 |
| Расходы на оплату труда | |
| Фонд оплаты труда вспомогательных рабочих | 470,5 |
| Фонд оплаты труда специалистов, руководителей и служащих | 288 |
| Единый социальный налог | 197,21 |
| Итого по статье | 955,71 |
| Прочие расходы | 95,58 |
| Всего | 1290,33 |
Планирование затрат на производство производят в форме калькуляции, представленной в таблице 57 [6].
Таблица 57 – Калькуляция себестоимости пенобетона
| Статьи затрат | На 1 м3 пенобетона |
На заданный выпуск пенобетона (19388,2 м3) |
|||
| количество |
цена, руб. |
сумма, руб. |
кол-во |
сумма, руб. |
|
| Сырье и основные материалы | - | - | 1455,7 | - | 28222821,1 |
| - цемент, кг | 300,0 | 4,2 | 1260,0 | 5816460,0 | 24429132,0 |
| - песок, кг | 186,0 | 0,2 | 37,2 | 3606205,2 | 721241,0 |
| - вода, л | 180,0 | 0,0065 | 1,2 | 3489876,0 | 22684,2 |
| - пенообразователь, л | 1,5 | 55,0 | 82,5 | 29082,3 | 1599526,5 |
| Состав обработки форм, л | 0,3 | 146,0 | 43,8 | 5816,5 | 849203,2 |
| Ускоритель твердения, кг | 1,0 | 31,0 | 31,0 | 19388,2 | 601034,2 |
| Затраты электроэнергии на технологические цели, кВт*ч | 1,84 | 1,26 | 2,3 | 35581 | 44832,1 |
| Расходы на оплату труда производственных рабочих | - | - | 87,9 | - | 1704400,0 |
| Единый социальный налог | - | - | 22,9 | - | 443144,0 |
| Общепроизводственные расходы | - | - | 66,6 | - | 1290330 |
|
Итого: производственная себестоимость |
- | - | 1635,3 | - | 31705527,2 |
| Коммерческие расходы | - | - | 81,8 | - | 1585276,4 |
| Итого: полная себестоимость | - | - | 1717,1 | - | 33290803,6 |
4.4 Расчет дополнительной прибыли от производства пенобетона и
показателей эффективности дополнительных капиталовложений
Цена 1 м3 пенобетона равна 3100 рублей. Экономия от производства пенобетона Э рассчитываем по формуле
Э = ОЧЦ – Сп,(17)
где О – объем покупаемого пенобетона, м3;
Ц – цена 1 м3 пенобетона, руб.;
Сп – себестоимость пенобетона, руб.
Э = 19388,2Ч3100 – 33290803,6 = 26812616,4 руб.
Таким образом, экономия (дополнительная прибыль) от производства пенобетона составит 26812,6 тыс. руб.
Чистая прибыль П рассчитываем по формуле
П = (1 - n) Ч Э(18)
где n – налог на прибыль, n = 20 %.
П = (1 - 0,2) Ч 26812,6 = 21450,1 тыс. руб.
К показателям эффективности производства относят динамические и статические показатели.
Динамические показатели основаны на использовании дисконтированных показателей, т.е. на учете «фактора времени». К ним относят - чистый дисконтированный доход, индекс рентабельности инвестиций, внутреннюю норму доходности, дисконтированный срок окупаемости инвестиций.
Чистый дисконтированный доход (net present value) – ЧДД или NPV, представляет собой разницу между современной (чистой) стоимостью денежного потока предприятия и современной стоимостью капитальных вложений
ЧДД = Дt - Кt, i–того года, (19)
Индекс рентабельности инвестиций – PI, представляет собой отношение чистой стоимости денежного потока к современной стоимости капитальных вложений
 (20)
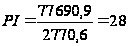

Внутренняя норма доходности – ВНД, равна норме дисконта, при которой чистый дисконтированный доход равен нулю. Внутренняя норма доходности определяется методом подбора с точностью до одного процента.
Срок окупаемости инвестиций (дисконтированный) – Тдок, определяется прямым подсчетом числа лет, в течение которых капитальные вложения будут погашены за счет чистого денежного потока [6].
Ставка дисконтирования равна 20 %. Чистый дисконтированный доход отражает превышение прибыли над инвестиционными затратами с учетом фактора времени. Он определяется по формуле
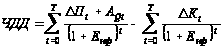 ,(21)
где – прирост прибыли,
тыс. руб.;
 – дополнительные
капитальные
вложения, тыс.
руб.;
Е – норма дисконтирования,
Е
= 0,2.
Определяем операционный поток Qn по формуле
Q = П + А,(22)
гдеА – амортизационные отчисления, тыс. руб.
Q
= 21450,1 + 103,22 = 21553,32 тыс. руб.
Определяем коэффициент дисконтирования b по формуле
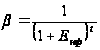 ,(23)
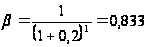
Определяем дисконтированный операционный поток DQn по формуле
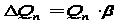 ,(24)
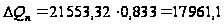 тыс. руб.
Расчет чистого дисконтированного дохода приведен в таблице 58.
Определяем время окупаемости Ток по формуле
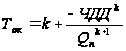 ,(25)
гдеk – номер шага, в котором ЧДД становится положительным.
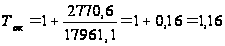 года
Т.о. срок окупаемости составит один год и два месяца.
Таблица 58 – Расчет чистого дисконтированного дохода
| Показатели | Номер шага | |||||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Эффект, тыс. руб./год | - | 21 450,1 | 21 450,1 | 21 450,1 | 21 450,1 | 21 450,1 | 21 450,1 | 21 450,1 |
| Доп. амортизац. отчисления, тыс. руб./год | - | 103,2 | 103,2 | 103,2 | 103,2 | 103,2 | 103,2 | 103,2 |
|
Операционный поток, тыс. руб./год |
- | 21 553,3 | 21 553,3 | 21 553,3 | 21 553,3 | 21 553,3 | 21 553,3 | 21 553,3 |
|
Инвестицион. поток, тыс. руб. |
-2 770,6 | - | - | - | - | - | - | - |
|
Коэффициент дисконтирования, д.е. |
1,0 | 0,833 | 0,694 | 0,579 | 0,482 | 0,402 | 0,335 | 0,279 |
|
Дисконтирован. Операционный поток, тыс. руб. |
- | 17 961,1 | 14 967,6 | 12 473,0 | 10 394,2 | 8 661,8 | 7 218,2 | 6 015,1 |
|
Дисконтирован. Инвестиционный поток, тыс. руб. |
-2 770,6 | - | - | - | - | - | - | - |
| Текущий ЧДД, тыс. руб. | -2 770,6 | 15 190,5 | 30 158,1 | 42 631,1 | 53 025,2 | 61 687,0 | 68 905,2 | 74 920,3 |
Расчет внутренней нормы доходности представлен в таблице 59.
Таблица 59 – Расчет внутренней нормы доходности
| ВНД, % | ЧДД |
| 88,5 | 4,42 |
| 88,6 | 1,98 |
| 88,7 | -0,45 |
Таким образом, внутренняя норма доходности равна 88,6 % [15].
4.5 Анализ структуры затрат на годовой объем строительно-монтажных
работ после создания цеха по производству пенобетона
Структура материальных затрат на годовой объем СМР после внедрения проекта представлена в таблицах 60 и 61.
Таблица 60 – Структура материальных затрат на годовой объем СМР, тыс. руб.
| Материалы | 2009 г. | Уд. вес, % | Проект | Уд. вес, % | Отклонение |
| Железобетонные панели | 386 283,90 | 51,5 | 386 283,9 | 54,0 | 0,0 |
| Цемент | 48 754,30 | 6,5 | 48 754,3 | 6,8 | 0,0 |
| Пенобетон | 60103,42 | 9,0 | 33 290,8 | 4,7 | 26812,6 |
| Изоляционные материалы | 24 252,30 | 3,2 | 24 252,3 | 3,4 | 0,0 |
| Металлические конструкции | 43 550,50 | 5,8 | 43 550,5 | 6,1 | 0,0 |
| Оконные и дверные блоки | 30 353,00 | 4,0 | 30 353,0 | 4,2 | 0,0 |
| Прочие | 149 013,20 | 19,9 | 149 013,2 | 20,8 | 0,0 |
| Итого материалов | 742310,6 | 100,0 | 715 498,0 | 100,0 | 26812,6 |
Удельный вес пенобетона в стоимости материалов снизился до 4,7 %. Стоимость пенобетона в структуре материальных затрат понизилась на 34567,9 тыс. руб.
Таблица 61 – Структура материальных затрат на 1 м2 СМР, тыс. руб.
| Материалы | 2009 г. | Уд. вес, % | Проект | Уд. вес, % | Отклонение |
| Железобетонные панели | 9,5 | 51,5 | 9,5 | 54,0 | 0,00 |
| Цемент | 1,2 | 6,5 | 1,2 | 6,8 | 0,00 |
| Пенобетон | 1,7 | 9,0 | 0,8 | 4,7 | 0,85 |
| Изоляционные материалы | 0,6 | 3,2 | 0,6 | 3,4 | 0,00 |
| Металлические конструкции | 1,1 | 5,8 | 1,1 | 6,1 | 0,00 |
| Оконные и дверные блоки | 0,7 | 4,0 | 0,7 | 4,2 | 0,00 |
| Прочие | 3,7 | 19,9 | 3,7 | 20,8 | 0,00 |
| Итого материалов | 18,4 | 100,0 | 17,5 | 100,0 | 0,85 |
Стоимость пенобетона в структуре материальных затрат на 1 м2 понизилась на 850 руб.
Снижение себестоимости от внедрения проекта представлено в таблицах 62 и 63.
Таблица 62 – Структура себестоимости годового объема СМР, тыс. руб.
| Элементы затрат | 2009 год | Удельный вес, % | Проект | Удельный вес, % | Отклонение |
| Материальные затраты | 742310,6 | 72,4 | 715498,0 | 71,3 | 26812,6 |
| - материалы | 737610,6 | 72,0 | 710798,0 | 70,8 | 26812,6 |
| - энергия | 4700,0 | 0,5 | 4700,0 | 0,5 | 0,0 |
| Заработная плата с отчислениями | 150913,0 | 14,5 | 153375,9 | 15,2 | -2462,9 |
| Амортизация основных средств | 30262,4 | 2,9 | 30365,6 | 3,0 | -103,2 |
| Прочие расходы | 106561,9 | 10,2 | 106561,9 | 10,5 | 0,0 |
| Полная себестоимость | 1030047,9 | 100,0 | 1005801,4 | 100,0 | 24246,5 |
Удельный вес материалов в себестоимости снизился с внедрением проекта на 1,1 %.
Таблица 63 – Структура себестоимости 1 м2 СМР, тыс. руб.
| Элементы затрат | 2009 год |
Удельный вес, % |
Проект |
Удельный вес, % |
Отклонение |
| Материальные затраты | 18,5 | 72,4 | 17,7 | 71,3 | 0,9 |
| - материалы | 18,4 | 71,9 | 17,5 | 70,8 | 0,9 |
| - энергия | 0,1 | 0,5 | 0,1 | 0,5 | 0,0 |
|
Заработная плата с отчислениями |
3,7 | 14,5 | 3,8 | 15,2 | -0,1 |
|
Амортизация основных средств |
0,7 | 2,9 | 0,7 | 3,0 | 0,0 |
| Прочие расходы | 2,6 | 10,2 | 2,6 | 10,5 | 0,0 |
| Полная себестоимость | 25,3 | 100,0 | 24,6 | 100,0 | 0,7 |
Себестоимость 1 м2 готового жилья снизилась на 700 рублей после внедрение проекта [21].
4.6 Обоснование плановых показателей эффективности работы цеха по
производству пенобетона
Рассчитываем обобщающие показатели эффективности работы.
Рентабельность продукции из пенобетона определяем по формуле
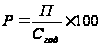 ,(26)
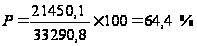
Рентабельность производства пенобетона определяем по формуле
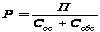 ,
(27)
гдеСобс - стоимость оборотных средств, тыс. руб.
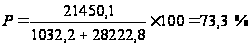
Срок окупаемости капвложений Ток определяем по формуле
 ,(28)
где К – капитальные вложения в новое производство, тыс. руб.;
П – чистая прибыль предприятия, тыс. руб.
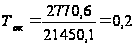 лет
Рентабельность дополнительных капитальных вложений Еср определяем по формуле
 ,(29)
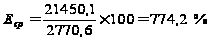
Показатели эффективности проекта введения цеха по производству пенобетона представлены в таблице 64 [6].
Таблица 64 – Показатели эффективности введения цеха по производству пенобетона
| Показатели | Значение |
| Дополнительная прибыль, тыс. руб. | 21450,1 |
| Амортизация, тыс. руб. | 103,22 |
| Денежный поток, тыс. руб. | 21553,32 |
| Капвложения, тыс. руб. | 2770,6 |
| Динамические показатели | |
| Чистый приведенный доход, тыс. руб. | 74 920,3 |
| Срок окупаемости проекта, лет | 1,16 |
| Внутренняя норма доходности, % | 88,6 |
| Индекс доходности | 28 |
| Статические показатели | |
| Срок окупаемости дополнительных капвложений, лет | 0,2 |
| Рентабельность дополнительных капвложений, % | 774,2 |
Проект эффективен, что доказано следующими показателями:
чистый приведенный доход 74920,3 тыс.руб.;
внутренняя норма доходности 88,6 %;
индекс доходности – 28;
рентабельность продукции из пенобетона – 64,4 %;
рентабельность производства пенобетона – 73,3 %.
Основные технико-экономические показатели предприятия после внедрения цеха по производству пенобетонных изделий представлены в таблице 65.
Таблица 65 – Основные технико-экономические показатели проекта
| Показатель | Базовый год | Проект | Отклонение |
| Объем строительно-монтажных работ (СМР), тыс. руб. | 1430413,00 | 1430413,00 | 0 |
| Объем СМР в натуральном выражении, м2 | 40800 | 40800 | 0 |
| Стоимость основных средств, тыс. руб. | 155481 | 156516,23 | +1032,23 |
| Фондоотдача, руб./руб. | 9,2 | 9,1 | -0,1 |
| Фондоотдача, м2/руб. | 0,26 | 0,25 | -0,01 |
| Численность работников, чел. | 1025 | 1035 | +10 |
| рабочих | 824 | 833 | +9 |
| Фонд заработной платы, тыс. руб. | 192640,0 | 195102,9 | +2462,9 |
| Среднемесячная з/п 1 работника, руб. | 15661,79 | 15708,77 | +46,98 |
| одного рабочего | 15262,24 | 15314,92 | +52,68 |
|
Производительность труда 1 работника среднемесячная, тыс. руб. |
1395,52 | 1382 | -13,5 |
| Себестоимость годового объема СМР, тыс.руб. | 1030047,9 | 1005801,4 | -24246,5 |
| Себестоимость 1 м2, тыс. руб. | 25,3 | 24,6 | -0,7 |
| Прибыль от реализации, тыс. руб. | 320291,3 | 339689,3 | +19398 |
| Рентабельность продукции, % | 31,1 | 33,8 | +2,7 |
| Рентабельность производства, % | 158,4 | 166,9 | +8,5 |
Введение в эксплуатацию цеха по производству пенобетона является целесообразным, т.к. это позволит снизить себестоимость строительно - монтажных работ на 24246,5 тыс. руб., повысить рентабельность продукции на 2,7 % и рентабельность производства на 8,5 %., а так же снизить стоимость 1 м2 готового жилья на 700 рублей.
Заключение
В условиях рыночной экономики затраты на производство и реализацию продукции, формирующие себестоимость продукции – это важнейший показатель коммерческой деятельности предприятий, характеризующий степень и качество использования трудовых и материальных ресурсов, результаты внедрения новой техники, ритмичность производства, бережливость в расходовании средств, качество управления.
Снижение текущих затрат на производство продукции означает экономию овеществленного и живого труда и является важнейшим фактором повышения эффективности производства, роста накоплений и повышение конкурентоспособности в условиях финансово-экономического кризиса.
В дипломной работе была дана комплексная оценка технологического и экономического потенциала ООО УСК «Сибиряк». На основание исследования внутренней и внешней среды предприятия был определён оптимальный план производства и реализации товарной продукции на 2009 год в размере 40800 м2 и было принято решение о повышении эффективности деятельности предприятия.
Сравнительный анализ тенденций использования современных строительных материалов позволил выделить пенобетон как самый оптимальный материал для решения проблем повышенных требований к современному жилью по теплозащите и звукоизоляции. Анализ себестоимости строительно-монтажных работ показал, что наибольший удельный вес в себестоимости занимает статья материалы.
Для того, чтобы снизить текущие затраты и повысить эффективность работы предприятия в целом, было предложено ввести цех по производству пенобетона. Это обусловлено возможностью организовать его на базе формовочного цеха завода КПД в относительно короткие сроки, отсутствием необходимости закупать дополнительные расходные строительные материалы и получить при этом экономию.
Проведённые расчеты доказали целесообразность выбранной стратегии снижения текущих затрат путем производства ранее закупаемого строительного материала. Годовая экономия от производства пенобетона составит 26812,6 тыс. руб. Срок окупаемости дополнительных капитальных вложений один год и три месяца при условии стабилизации обстановки на рынке недвижимости. Освоение производства нового продукта позволит ООО УСК «Сибиряк» повысить рентабельность продукции на 3 % и производства на 9 %.
Таким образом, ввод в действие цеха по производству пенобетона в условиях сложившегося кризиса, также затронувшего компанию, является эффективным инвестиционным проектом, позволяющим улучшить показатели работы предприятия, получить дополнительную прибыль и снизить себестоимость 1 м2 готового жилья.
Список использованных источников
1. ГОСТ 12.1.005 – 01 Общие санитарно-гигиенические требования к воздуху рабочей зоны. – Введ. 01.07.2001. – М.: Изд-во стандартов, 2001. – 23 с.
2. ГОСТ Р 25485-2005. Бетоны ячеистые. Технические условия. – Введ. 12.05.2005. – М.: Изд-во. стандартов, 2005. – 22 с.
3. СТО СФУ 4.2-07-2008. Система менеджмента качества. Общие требования к построению, изложению и оформлению документов учебной и научной деятельности.
4. Безопасность жизнедеятельности в дипломном проектировании [Текст]: метод. указ. по выполнению раздела Безопасность жизнедеятельности в дипломных проектах для студентов металлургических специальностей очной и заочной форм обучения / Э.В. Богданова, А.Г. Степанов, Т.Н. Зернова. – Красноярск: КИЦМ, 1994. – 32 с.
5. Госкомстат России Красноярский краевой комитет государственной статистики. Строитель Красноярского края 2009. Каталог.
6. Ковалёва, М.Т. Планирование на предприятии [Текст]: метод. указания по выполнению курсовых работ / М.Т. Ковалева. - Красноярск: ГАЦМиЗ, 2006. – 30 с.
7. Методические указания к курсовому и дипломному проектированию для студентов специальности 110200 «Металлургия цветных металлов» всех форм обучения [Электронный ресурс] / сост. Т.М. Мандричко, М.А. Смирнов. – Красноярск: СФУ, 2007. - 48 с.
8. Айзенберг, Я.М. Российская архитектурно-строительная энциклопедия [Текст] / Я.М. Айзенберг. – М.: Просвещение, 2008. – 702 с.
9. Александровский, А.В. Строительное дело [Текст]/ А.В. Александровский. – М.: Просвещение, 1987. – 272 с.
10. Баранов, А.Т. Ячеистые бетоны с пониженной объемной массой [Текст] / А.Т. Баранов, В.В. Макаричев. – М.: Стройиздат, 1994. - 118 с.
11. Белов, С.В. Безопасность жизнедеятельности [Текст]: учебник для вузов / С.В. Белов, А.В. Ильницкая, А.Ф. Козьяков; под общ. ред. С.В. Белова. – М.: Высш. шк., 1999. – 448 с.
12. Загорулько, М.М. Основы экономической теории [Текст]/ М.М. Загорулько. – Волгоград: ВГУ, 1995. – 304 с.
13. Карпова, Т.П. Основы управленческого учета [Текст] / Т.П. Карпова. – М.: ИНФРА, 1997. – 392 с.
14. Кондратьев, В.В. Структурно-технологические основы получения «сверхлегкого» пенобетона [Текст] / В.В. Кондратьев. - Казань: КГИ, 2003.– 21 с.
15. Котляров, С.А. Управление затратами [Текст] / С.А. Котляров. – СПб.: Питер, 2001. – 160 с.
16. Крутякова, Ю.А. Бизнес-планирование [Текст] / Ю.А. Крутякова, Р. Юсупова. – М.: Проспект, 2006. – 104 с.
17. Ластовецкий, В.Е. Учет затрат по факторам производства и центрам ответственности [Текст] / В.Е. Ластовецкий. – М.: Финансы и статистика, 2009. – 118 с.
18. Либерман, И.А. Управление затратами [Текст] / И.А. Либерман. – М.: ИТК Дашков и К, 2006. – 619 с.
19. Макарьян, Э.А. Финансовый анализ [Текст] / Э.А. Макарьян, Г.П. Герасименко. – М.: «ПРИОР», 1997. – 160 с.
20. Мишин, Ю.А. Управленческий учет: управление затратами и результатами производственной деятельности [Текст] / Ю.А. Мишин. – М.: «Дело и Сервис», 2002. – 176 с.
21. Ружинский, С.В. Все о пенобетоне [Текст] / С.В. Ружинский, А.Ю. Портик, А.И. Савиных. – М.: Строй-Бетон, 2008. – 636 с.
22. Савицкая, Г.В. Анализ хозяйственной деятельности предприятий [Текст] / Г.В. Савицкая. – М.: Новое знание, 2005. - 651 с.
23. Сергеев, И.В. Экономика предприятия [Текст]: учеб. пособие / И.В. Сергеев. – М.: Финансы и статистика, 1997. – 304 с.
24. Смирнов, М.А. Технико-экономический анализ промышленно-хозяйственной деятельности [Текст]: учеб. пособие / М.А. Смирнов. – Красноярск: КИЦМ, 1987. – 95 с.
25. Ягунов, Б.А. Строительное дело [Текст] / Б.А. Ягунов. – М.: Просвещение, 2005. – 546 с.
26. Глушков, Н.С. Строительный комплекс края: новые проблемы, новые решения / Н.С. Глушков // Миллион. – 2009. - № 6. – С. 14-21.
27. Попов, Д.А. Проблема строительной отрасли № 1 / Д.А. Попов // Экономика и жизнь. – 2009. - № 3. – С. 26-37.
ПРИЛОЖЕНИЕ А
Ведомость документов
| № строки | формат | Обозначение | Наименование | Количество листов | № экз. | Примечание | |||||
| 1 | А4 | СФУ ИГУРЭ ДР - 080502.65 - 06124 ПЗ | Титульный лист | 1 | |||||||
| 2 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ПЗ | Цель работы | 1 | |||||||
| 3 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ПЗ | Основные задачи | 1 | |||||||
| 4 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 СХ | Схема хозяйственной деятельности ООО УСК «Сибиряк» | 1 | |||||||
| 5 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 СХ | Видя деятельности компании | 1 | |||||||
| 6 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ДГ | Структура товарной продукции ООО УСК «Сибиряк» | 1 | |||||||
| 7 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ДГ | Технико-экономические показатели капитального строительства ООО УСК «Сибиряк» | 1 | |||||||
| 8 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ДГ | Основные сегменты рынка жилищного строительства г. Красноярска и структура спроса по типам квартир | 1 | |||||||
| 9 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ДГ | Удельный вес строительных компаний на рынке жилой недвижимости г. Красноярска | 1 | |||||||
| 10 | А4 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ТБ | SWOT-анализ строительной компании ООО УСК «Сибиряк» | 1 | |||||||
| 11 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ДГ | Структура себестоимости строительно-монтажных работ ООО УСК «Сибиряк» | 1 | ||||||||
| 12 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ДГ | Структура материальных затрат ООО УСК «Сибиряк» | 1 | ||||||||
| 13 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ТБ | Сравнительная характеристика основных тепло- и звукоизоляционных материалов | 1 | ||||||||
| 14 | СФУ ИГУРЭ ДР - 080502.65 – 06124 СХ | Направления использования пенобетона в строительстве и технологическая схема его производства | 1 | ||||||||
| 15 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ПЗ | Преимущества организации цеха по производству пенобетона | 1 | ||||||||
| 16 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ПЗ | Технические требования проектируемого цеха по производству пенобетона | 1 | ||||||||
| 17 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ТБ | Обоснование дополнительных капитальных вложений на производство пенобетона | 1 | ||||||||
| 18 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ТБ | Калькуляция себестоимости пенобетона | 1 | ||||||||
| 19 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ТБ | Расчет дополнительной прибыли и эффективности капиталовложений от производства пенобетона | 1 | ||||||||
| 20 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ДГ | Структура себестоимости строительно-монтажных работ ООО УСК «Сибиряк» до и после внедрения цеха по производству пенобетона | 1 | ||||||||
| 21 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ТБ | Показатели эффективности внедрения цеха по производству пенобетона | 1 | ||||||||
| 22 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ТБ | Технико-экономические показатели ООО УСК «Сибиряк» после освоения производства пенобетона | 1 | ||||||||
| 23 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ПЗ | Заключительный слайд | 1 | ||||||||
| 24 | СФУ ИГУРЭ ДР - 080502.65 – 06124 ПЗ | Пояснительная записка | 105 | ||||||||
| СФУ ИГУРЭ ДР - 080502.65 – 06124 | |||||||||||
| Изм. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||