Амортизация и амортизационная политика
Примечание: Источник: собственная разработка.
Производительный способ начисления амортизации объекта основных средств или нематериальных активов заключается в начислении организацией амортизации исходя из установленного ресурса объекта. Амортизируемая стоимость объекта распределяется исходя из отношения натуральных показателей объема продукции (работ, услуг), выпущенной в текущем периоде.
Амортизационные отчисления рассчитываются производительным способом в каждом отчетном году по следующей формуле:
| АОt = | ОПРt ´ | AC | |
|
n Σ ОПРt t=1 |
|||
где АОt — сумма амортизационных отчислений в году t;
АС — амортизируемая стоимость объекта;
ОПРt — прогнозируемый в течение срока эксплуатации объекта объем продукции (работ, услуг) в году t, t = 1,..., n;
n — годы срока полезного использования объекта.
Начисление амортизации производительным методом можем рассмотреть на следующем примере.
Пример 2. Приобретен объект амортизируемой стоимостью 500 млн руб. Прогнозируемый в течение срока эксплуатации объекта объем продукции — 100 тыс. ед. Выпущено за отчетный год 40 тыс. ед. Амортизация на единицу продукции — 5 тыс. руб. (500 млн. руб. / 100 тыс. ед.).
Амортизационные отчисления за отчетный год равны:
5 тыс. руб. ´ 40 тыс. ед. = 200 млн. руб.
Распределение сумм амортизационных отчислений производительным методом по годам эксплуатации объекта показано в таблице 4.
Порядок расчета сумм амортизационных отчислений по годам производительным методом
| Год |
Амортизируемая стоимость, тыс. руб. |
За год произведено продукции, ед. | Сумма начисленной амортизации, тыс. руб. |
Остаточная стоимость на конец года, тыс. руб. |
| 1 | 500 000 | 40 000 | 166 667 | 333 333 |
| 2 | 500 000 | 15 000 | 133 333 | 200 000 |
| 3 | 500 000 | 30 000 | 100 000 | 100 000 |
| 4 | 500 000 | 5 000 | 66 667 | 33 333 |
| 5 | 500 000 | 10 000 | 33 333 | 0 |
| Итого: | 500 000 | |||
Примечание: Источник: собственная разработка.
По данным примеров 1-2 и таблиц 1-4 можно построить диаграммы на рисунках 2 и 3, наглядно показывающие равномерность отнесения сумм амортизации по годам использования средств, при различных методах расчета амортизации.
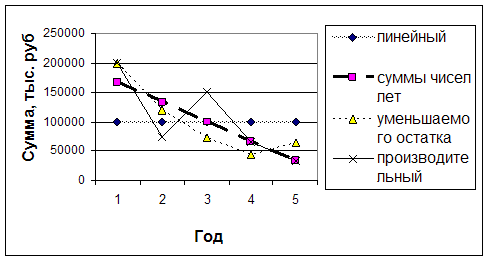
Сумма начисленного износа за каждый год указанными методами
Примечание: Источник: собственная разработка.
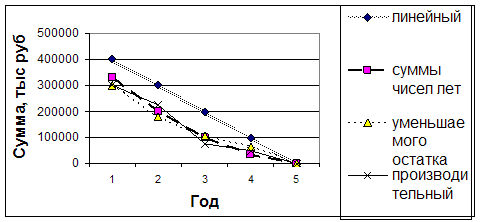
Уменьшение остаточной стоимости объектов по годам при применении различных методов начисления амортизации
Примечание: Источник: собственная разработка.
Таким образом, рассматривая вопрос методов начисления амортизации, считаем, что при видимых наглядных расхождениях каждый метод имеет свои существенные преимущества, и некоторые недостатки.
Так при линейном методе начисления амортизации сумма амортизации ежегодно начисляется в одной и той же сумме от одного отчетного периода к другому. Накопленная сумма амортизационных отчислений формируется равномерно, поэтому и остаточная стоимость уменьшается равномерно, пропорционально сумме накопленной амортизации.
Существенным преимуществом нелинейного метода является его экономическая оправданность по сравнению с линейным методом. Так отдача от принятого на баланс объекта в первые годы его эксплуатации выше, чем в последующие. Применение этого метода увязывается с понятием не только морального, но и физического износа конкретного объекта. Он ежегодно теряет свои потребительские свойства с одновременным уменьшением остаточной стоимости.
Преимущество производительного метода для определения амортизации состоит в возможности его адаптации к непредвиденным изменениям режима использования актива. [30, с.337].
Однако нельзя проследить взаимосвязь между распределенной на отчетные периоды стоимостью актива и соответствующими доходами. (Автомобиль за каждый километр пробега не приносит совершенно одинаковый доход, путь автомобиля с грузом на автозаправочную станцию считается холостым). В этом случае амортизация представляет собой систематическое распределение стоимости актива на отчетный период, в котором актив предполагалось использовать. [30, с.338] Если удается определить объем используемых услуг, остается проблема оценки удельной стоимости таких услуг.
С учетом того, что в исследуемой организации номенклатура основных средств превышает 500 наименований, было принято решение применять линейный метод начисления амортизации по всем группам и видам основных средств. Это расчет требует наименьших затрат сил и времени бухгалтера. Нематериальные активы так же амортизируются линейным методом, что прописано в учетной политике организации.
2.2 Документальное оформление начисления амортизации основных средств и нематериальных активов
Сельскохозяйственные организации являются, как правило, многоотраслевыми, где имеются такие отрасли, как растениеводство, животноводство, промышленная переработка сельскохозяйственной продукции, строительство, вспомогательные и обслуживающие производства и производство рассредоточено на больших площадях.
Поэтому суммы амортизационных отчислений надо рассматривать в детализации по узкоспециализированным основным средствам, используемым в производственном процессе.
Суммы амортизационных отчислений по узкоспециализированным основным средствам отрасли предварительно учитываются на аналитических счетах «Нераспределенные амортизационные отчисления», открываемым к счетам учета затрат. В конце года производится их распределение на отдельные виды товаров (работ, услуг) и другие объекты.
Согласно альбома регистров журнально-ордерной формы учета в организациях агропромышленного комплекса и Инструкции по их применению [2] для учета начисленной амортизации основных средств сельскохозяйственными организациями применяются ведомость расчета амортизационных отчислений по основным средствам и резерва на ремонт основных средств (ф. № 48-АПК) и ведомость начисления амортизационных отчислений по основным средствам и резерва на ремонт основных средств (ф. № 49-АПК). Данные в ведомости заполняются исходя из информации о движении основных средств за период на основании первичных документов согласно схеме учетного процесса по учету амортизации основных средств, указанной в Приложении Ж.
Ведомость № 48-АПК предназначена для определения амортизационных отчислений и отчислений в резерв на ремонт основных средств по каждому виду (группе) и наименованию основных средств и отнесения начисленных сумм на затраты производства и реализацию. Составляется по состоянию на 1 января каждого отчетного года. По каждому виду (группе), наименованию основных средств, исходя из амортизируемой стоимости, годовой и месячной норм амортизации, определяется сумма амортизационных отчислений (годовая и месячная) по тем основным средствам, по которым амортизация начисляется линейным и нелинейными способами.По основным средствам, по которым амортизация начисляется производительным способом, в ведомости формы № 48-АПК указывается амортизируемая стоимость, ресурс объекта и сумма амортизационных отчислений на единицу использования ресурса. При необходимости указанная ведомость может быть использована по подразделениям. [2, с. 30]
Для ежемесячного определения суммы амортизации предназначена ведомость № 49-АПК, которая состоит из четырех разделов:
Расчет начисления амортизации линейным и нелинейными способами.
Расчет начисления амортизации производительным способом.
Сводная ведомость начисления амортизации.
Ведомость начисления резерва на ремонт основных средств.
В первом разделе ежемесячно определяют суммы амортизации по основным средствам с учетом поступивших и выбывших за предыдущий месяц основных средств (при начислении амортизации линейным и нелинейными способами).
Во втором разделе отражают начисление амортизации производительным способом по тем основным средствам, для которых показатель фактического использования ресурса является переменной величиной.
Обобщения начисления амортизации, отраженной в первых двух разделах ведомости по корреспондирующим счетам производят в третьем разделе ведомости.
В четвертом разделе группируются данные по начислению резерва на ремонт основных средств по корреспондирующим счетам.
Для ежемесячного отражения амортизационных отчислений по нематериальным активам предназначена ведомость амортизационных отчислений по нематериальным активам формы № 50-АПК. Сумма амортизационных отчислений за месяц указывается по всем объектам, по которым начисляется амортизация.
Данные ведомостей форм № 49-АПК и № 50-АПК используются для заполнения журнала-ордера формы № 10-АПК.
Однако в исследуемой организации в связи с переходом на автоматизированные условия ведения бухгалтерского учета применяются ведомости начисления амортизации см. приложение Б, где по каждому объекту учета указываются первоначальная стоимость, сумма накопленной амортизации, остаточная стоимость, норма амортизационных отчислений, принятая исходя из нормативного срока службы или срока полезного использования. Автоматически рассчитываются степень изношенности в процентах по каждому объекту (гр. 10 приложения Б) и суммы амортизационных отчислений за отчетный месяц с формированием проводок, относящих суммы амортизации на затраты производства как показано в приложении И.
Автоматизация учетного процесса по основным средствам позволяет формировать сводные ведомости основных средств по группам (приложение К) и в разрезе материально-ответственных лиц (приложение Л).
С учетом специфики положения дел изучаемой организации учет нематериальных активов ведется в приспособленных бланках: книге учета нематериальных активов (приложение М). Амортизационные отчисления ежемесячно рассчитываются линейным методом исходя из срока их использования в ведомости неутвержденной формы, приведенной в приложении Н. Данные ведомости переносят в приспособленный для учета нематериальных активов и их амортизации журнал-ордер формы № 6 (приложение П).
Для анализа уровня и динамики амортизационного фонда необходимо внимательно изучить годовую финансовую отчетность.
В бухгалтерской отчетности отражаются остаточная стоимость основных средств и нематериальных активов на начало и конец отчетного периода (стр. 110 и 120 ф. № 1 «Бухгалтерский баланс» в приложении Р), сумма амортизации по группам основных средств и нематериальных активов, а также стоимость выбытия и прироста и иные случаи движения основных средств и нематериальных активов (раздел 3 формы № 5 «Приложение к бухгалтерскому балансу», см. приложение А, раздел I «Отчета о наличии и движении основных средств и других внеоборотных активов» формы № 11, приложение С), остатки амортизационного фонда воспроизводства основных средств и нематериальных активов на конец года (раздел 4 формы № 5 «Приложение к бухгалтерскому балансу», см. приложение А).
Если по материалам финансового отчета за 2007 г. по всем перечисленным выше показателям представить две колонки цифр на начало и конец года и проанализировать полученные данные, то будет получена информация, необходимая для принятия управленческих решений.
Следовательно, высший управленческий персонал завода понимает роль промышленных объектов собственности как основной составной части основных