Амортизация и амортизационная политика
Порядок образования и использования амортизационного фонда основных средств и нематериальных активов
Крупным источником финансовых инвестиций в организациях являются амортизационные отчисления. Накопление амортизации происходит систематически ежемесячно, в то время как основные производственные фонды не требуют возмещения в натуральной форме после каждого цикла воспроизводства.
С 1 января 2002 г. все организации республики вне зависимости от того, в полном объеме или частично они перешли на новую амортизационную политику, в обязательном порядке должны формировать амортизационные фонды и использовать их в соответствии с гл. 6 Положения № 187/110/96/18. [21]
Учет формирования и использования амортизационного фонда воспроизводства основных средств и нематериальных активов с 1 января 2007 г. в соответствии с Правилами применения нового Плана счетов бухгалтерского учета финансово-хозяйственной деятельности сельскохозяйственных организаций и Инструкцией по его применению, ведется на забалансовых счетах 010 "Амортизационный фонд воспроизводства основных средств" и 013 "Амортизационный фонд воспроизводства нематериальных активов". По дебету этих счетов отражается образование фонда, по кредиту — его использование в качестве источника финансирования капитальных вложений производственного назначения и жилищного строительства.
Амортизационный фонд формируется ежемесячно путем накопления включенных в полную себестоимость реализованной продукции (работ, услуг) сумм начисленных амортизационных отчислений с учетом индексации.
Для расчета суммы амортизационных отчислений, направляемых на формирование амортизационного фонда, организациям, производящим продукцию (оказывающим услуги, выполняющим работы) рекомендуется применять следующий расчет: сумма отчислений за месяц равняется полной себестоимости (с учетом коммерческих расходов) реализованной продукции (нарастающим итогом с начала года записями: Д-т 90 — К-т 41, 43, 20, 26 без учета налогов) умноженной на удельный вес амортизационных отчислений в затратах с учетом общехозяйственных и коммерческих расходов за минусом сумма амортизационных отчислений нарастающим итогом за предыдущий отчетный месяц, в размере которой был создан амортизационный фонд. [15, с. 70]
На сумму амортизационных отчислений по объектам, принимающим участие в процессе капитальных вложений, отраженных записью: Д-т 08 — К-т 02, амортизационный фонд не создается. На сумму амортизационных отчислений по основным средствам, используемым в предпринимательской деятельности (производственным основным средствам), отраженных записью: Д-т 80 — К-т 02, амортизационный фонд также не создается. [15, с. 69]
Амортизационный фонд не создается от сумм амортизационных отчислений по непроизводственным основным средствам или объектам, не участвующим в предпринимательской деятельности.
В результате формируются свободные денежные средства амортизационного фонда, которые могут быть направлены на расширенное воспроизводство основного капитала организации. За 2007 г. в исследуемой организации был сформирован амортизационный фонд в сумме по основным средствам и нематериальным активам превышающий 136 млн. руб. (см. стр. 510 и 520 приложения А) Кроме того, ежегодно вводятся в эксплуатацию новые объекты, на которые по установленным нормам начисляется амортизация. Однако такие объекты не требуют немедленного возмещения в связи с коротким сроком их службы. [29, с. 303]
Первоочередное использование амортизационного фонда при использовании льготы по налогу на прибыль в части прибыли, направленной на финансирование капитальных вложений производственного назначения и жилищного строительства, а также на погашение кредитов банков, полученных на эти цели подчинено действующему порядку налогообложения.
Отражение использования амортизационного фонда воспроизводства основных средств производится при фактическом осуществлении капитальных вложений:
производственного назначения, под которыми понимаются капитальное строительство в форме нового строительства, в том числе достройка, приобретение и изготовление объектов основных средств, реконструкция, модернизация и техническое перевооружение объектов основных средств, используемых в предпринимательской деятельности, погашение кредитов и займов, полученных на эти цели и процентов по ним (при их отнесении на увеличение стоимости объектов);
на жилищное строительство, погашение кредитов и займов, полученных на эти цели, и процентов по ним (при их отнесении на увеличение стоимости объектов).
Несмотря на то, что организации формируют амортизационный фонд в отдельности по каждому из осуществляемых видов деятельности (при раздельном учете затрат), использование амортизационного фонда производится в целом по организации независимо от того, для какого вида деятельности осуществляются капитальные вложения. [15, с. 73]
В соответствии с п. 69 Положения №187/110/96/18 [21] при отсутствии или недостаточности собственных источников финансирования капитальных вложений перерасход амортизационного фонда отражается со знаком «минус» на соответствующих забалансовых счетах, а также в бухгалтерской отчетности.
По нашему мнению остатки амортизационного фонда должны включаться в состав денежных средств, т.к. это ликвидная часть оборотного капитала и должны формироваться и использоваться в рамках специального счета. Амортизационный фонд не может быть со знаком «минус», т.к. нельзя использовать то, чего нет в реальной действительности.
Кроме внутренних факторов, влияющих на формирование и использование амортизационного фонда предприятия как важнейшего источника финансирования простого воспроизводства основных средств и нематериальных активов (второй источник — выручка от реализации излишнего имущества), есть еще и внешние факторы. Отрицательное влияние оказывает существующая методология бухгалтерского учета. Например, амортизационный фонд, вынесенный за баланс: свидетельствует об искажении стоимостной оценки активов и пассивов предприятия. Ведь начисленный и неиспользованный амортизационный фонд свидетельствует о том, что стоимость активов уменьшилась на соответствующую величину, а пассивы остались без изменения. [26, с. 18]
Поэтому несоответствия сущности экономических процессов и методологии бухгалтерского учета дают основание сделать вывод о том, что в дальнейшем будут расти проблемы амортизационного фонда как важнейшего инвестиционного ресурса.
3. Бухгалтерский учет амортизации основных средств и нематериальных активов
3.1 Бухгалтерский учет амортизации основных средств и нематериальных активов
Учет амортизации основных средств и нематериальных активов с 1 января 2007 г. в соответствии с Правилами применения нового Плана счетов бухгалтерского учета финансово-хозяйственной деятельности сельскохозяйственных организаций и Инструкцией по его применению, ведется на пассивных счетах 02 «Амортизация основных средств» и 05 «Амортизация нематериальных активов». По дебету этих счетов отражается списание сумм накопленной за период эксплуатации средств амортизации, по кредиту — суммы начисленной амортизации с отнесением их на счета учета затрат на производство.
Учет начисления амортизации основных средств и нематериальных активов ведется нарастающим итогом. В исследуемой организации на счете 02 в соответствии с принятой учетной политикой не предусмотрено использование субсчетов.
По кредиту счетов 02 «Амортизация основных средств» и 05 «Амортизация нематериальных активов» отражается начисленная сумма амортизации основных средств в корреспонденции с дебетом счетов учета затрат на производство (расходов на реализацию):
20 «Основное производство»;
23 «Вспомогательные производства»;
25 «Общепроизводственные расходы»;
26 «Общехозяйственные расходы»;
29 «Обслуживающие производства и хозяйства»
44 «Расходы на реализацию». (см. приложение И, П)
По мере начисления амортизации по безвозмездно полученным основным средствам или нематериальным активам производится запись по дебету счета 98 «Доходы будущих периодов», субсчет 2 «Безвозмездные поступления» и кредиту счета 92 «Внереализационные доходы и расходы», субсчет 1 «Внереализационные доходы».
По дебету счет 02 «Амортизация основных средств» корреспондирует с кредитом субсчета 01-11 «Выбытие основных средств», таким образом отражается списание сумм начисленной амортизации при выбытии (продаже, списании, частичной ликвидации, безвозмездной передаче) объектов основных средств. Аналогичная запись производится при списании суммы начисленной амортизации по недостающим или полностью испорченным основным средствам.
По дебету счета 05 «Амортизация нематериальных активов» и кредиту счета 04 «Нематериальные активы», субсчет 3 «Выбытие нематериальных активов» отражается списание сумм начисленной амортизации при выбытии (продажа, списание, безвозмездная передача и др.) объектов нематериальных активов.
Схематически учет на счетах 02 и 05 изображен на рисунке 4.
|
Счет 02 «Амортизация основных средств» 05 «Амортизация нематериальных активов» |
|
| Дебет | Кредит |
| Остаток (сальдо) на начало месяца означает сумму накопленной амортизации. | |
| Списание сумм накопленной амортизации при выбытии (продажа, списание, безвозмездная передача и др.) объектов основных средств или нематериальных активов. | Начисленная сумма амортизации основных средств или нематериальных активов. |
| Остаток (сальдо) на конец месяца, равный остатку на начало месяца плюс оборот по кредиту, минус оборот по дебету. | |
Схема счетов по учету амортизации основных средств и нематериальных активов (02 и 05)
Примечание: Источник: собственная разработка.
По результатом проведенных исследований в организации бухгалтерский учет ведется аккуратно. Все формируемые хозяйственные операции основаны на нормативных актах действующего законодательства.
Однако есть и недостатки в учете. Применение одновременно различных форм ведения учета (автоматизированная и журнально-ордерная), приводит к невозможности анализа необходимых данных без первоначальной подготовки (вывода на печать всех машинограмм). Каждый бухгалтер ведет свой участок учета и не может своевременно получить информацию о состоянии дел на других участках. Это затрудняет принятие своевременных и обоснованных решений и руководящими работниками.
3.2 Совершенствование учета основных средств и нематериальных активов
Более прогрессивным методом учета морального износа является переход на сокращенные сроки службы основных средств и нематериальных активов, или сроки полезного использования, устанавливаемые организациями самостоятельно на основе ожидаемых сроков эксплуатации. Они устраняют недостатки, присущие нелинейному способу начисления амортизации, и делают амортизационный процесс более прогрессивным. В переходе на названные сроки службы и заключается существо проводимой новой амортизационной политики. [24, с. 66]
В настоящее время нормы амортизационных отчислений на полное восстановление основных фондов характеризуют только возмещение необходимых затрат на приобретение нового объекта по мере его физического износа и не отвечают экономическому содержанию амортизации. Некоторые организации, в силу своего финансового положения, не всегда могут воспользоваться правом проводить ускоренную амортизацию. Поэтому было бы целесообразным на величину ускоренной амортизации освобождать предприятия от налогообложения прибыли на количество лет сокращения сроков службы объектов в результате использования метода ускоренной амортизации. [33, с. 48]
При увеличении ставок амортизационных отчислений снижается налог на прибыль, что приводит к оставлению большей части средств на предприятии. Сэкономленные в результате снижения налога на прибыль дополнительные средства будут направлены на пополнение активов предприятия, что при прочих равных условиях приведет к росту его объемов производства и реализации продукции. Организация может наилучшим способом распорядиться освободившимися инвестиционными ресурсами (ведь средства в виде налога идут сначала в доходную часть бюджета, а затем они же возвращаются обратно в организацию из расходной части бюджета). [13, с. 36]
С учетом того, что нормы амортизационных отчислений являются не только основой формирования их абсолютной величины, но и играют важную роль в ценообразовании, регулировании налоговых поступлений и платежей, в формировании показателей эффективности работы организаций, вопросы их совершенствования имеют особую практическую значимость. В связи с этим разработка обоснованных норм амортизационных отчислений на полное восстановление основных фондов является многоаспектной проблемой. [33, с. 40]
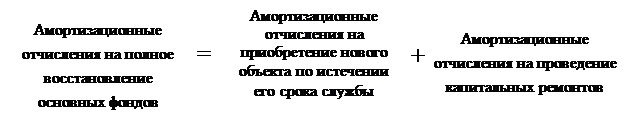
При включении в нормы амортизационных отчислений не только затрат на приобретение объекта, но и затрат на проведение капитальных ремонтов создаются финансовые возможности заменять морально устаревшее и физически износившееся оборудование новым. С учетом этих двух факторов норма амортизационных отчислений на полное восстановление основных фондов определяется следующим образом: [33, с. 47]
При таком подходе формирования амортизационных отчислений на полное восстановление основных фондов они будут соответствовать своему назначению.
 В исследуемом предприятии за предыдущие годы
наблюдается обновление основных средств и нематериальных активов путем их
покупки в кредит или за счет собственных средств. Поэтому необходимо
осуществлять всесторонний контроль за техническим состоянием, условиями
эксплуатации и хранения основных средств.
В связи с этим работники бухгалтерии должны точно и своевременно учитывать и строго контролировать полноту и своевременность принятия к учету и списания средств, своевременно прекращать и начинать начисление амортизации, предупреждать нарушение учётной дисциплины. Важным здесь также является правильное и оперативное оформление расчетов сумм амортизации и полнота включения их в затраты на производство продукции (работ и услуг).
Важным в работе является также форма применяемого учёта. Оперативная обработка данных позволяет своевременно формировать.
Автоматизация позволяет однократно регистрировать первичную информацию, т.е. любые данные вводятся однократно, но многократно используются; обеспечивает унифицированный способ обобщения учётной информации; неограниченность аналитического учёта; автоматизацию регламентных процедур закрытия месяца и отчётного периода; повышение достоверности учётных данных, т.е. при обработке и обобщении учётных данных арифметические ошибки исключаются.
Для обеспечения комплексной автоматизации возможно установка в КУП э/б «Аннополь» универсальной бухгалтерской программы «1С: Бухгалтерия 7.7.»., которая позволяет потенциально решать задачи бухгалтерского учёта.
Естественно, что типовая конфигурация данной программы не будет приемлема для нашей организации. Поэтому необходима реконфигурация программы для полного соответствия потребностям КУП э/б «Аннополь». В случае невыполнения реконфигурации необходимо либо проводить методологию учёта на предприятии в соответствие с методологией реализованной в типовой конфигурации, либо часть функций по обработке учётной информации выполнять вручную, что не является рациональным. [34, с.251].
Заключение
Обеспеченность сельскохозяйственных организаций основными средствами производства и эффективность их использования –– важнейшие факторы, от которых зависят результаты хозяйственной деятельности, в частности качество, полнота и своевременность выполнения необходимых сельскохозяйственных работ, следовательно, и объем производства продукции, ее себестоимость, а также финансовое состояние самой организации и экономики страны в целом.
В связи с этим повышается роль учета амортизационных процессов в организациях, которые существенно влияют, во-первых, на себестоимость производимой сельскохозяйственной продукции, а во-вторых, на возможность осуществления простого и расширенного воспроизводства основных средств и нематериальных активов, используемых в производственных циклах неоднократно.
Разработка организацией собственной амортизационной политики представляет собой переход к качественно иным методам управления затратами и инвестициями. Ведь от того, какие способы и методы начисления амортизации и другие инструменты амортизационной политики будут выбраны, зависит эффективность не только текущей финансово-хозяйственной деятельности, но и возможность воспроизводства амортизируемого имущества за счет собственных источников для устойчивого развития в перспективе.
Из представленных материалов практики можно сделать следующие выводы: при достаточно высоком уровне профессиональной подготовки руководителей экономической службы выработана учетная и амортизационная политика, которая соответствует экономическому смыслу и устраняет недоработки действующих инструкций применительно к изучаемой организации.
Данные бухгалтерского учета являются исходной позицией для формирования налогового, финансового и управленческого учета. Поэтому возникла необходимость проведения комплексной автоматизации учетных процессов в организации на основе платформы 1С:Предприятие 7.7, имеющая опыт работы по автоматизации бухгалтерского учета более 15 хлебокомбинатов и хлебозаводов Республики Беларусь.
Применение новых информационных технологий должно обеспечить в дальнейшем переход организации к использованию не только линейного метода начисления амортизации. Амортизационные отчисления должны формироваться с учетом действующих реалий, т.е. нерационально использовать линейный метод начисления амортизации по транспортным средствам и оборудованию, рассчитанному на определенный объем продукции. Это приведет к увеличению себестоимости продукции, при использовании средств не на полную мощность.
На этой основе должны быть приняты последующие управленческие решения в области повышения экономической эффективности деятельности организации в сфере амортизации и использования амортизационного фонда
Должны быть приняты меры и по соблюдению единообразия документального отражения информации