Антикризисное управление на ОАО "КЗАЭ"
На современном этапе лучше всего себя зарекомендовал таким механизмом управленческий учет.
Отличительной особенностью управленческого учета от других подразделений (маркетинг, снабжение, производство, сбыт, бухгалтерия, плановый отдел) является то, что он:
- пользуется другими показателями (постоянные и переменные затраты, денежный поток, финансовая устойчивость, ликвидность, оборачиваемость, точка безубыточности, производственный и финансовый леверидж и др.);
- охватывает деятельность предприятия в комплексе;
- ведется ежедневно, чтобы держать под контролем "точку безубыточности";
- эффективность управления достигается через воздействия одного параметра на несколько других. Если предприятие умеет управлять соотношением актив / кредиторская задолженность, то и остальные коэффициенты улучшаются;
- направлен на улучшение финансовых показателей предприятия в целом;
- предназначен, прежде всего, для того, чтобы помочь руководству предприятия в принятии конкретных управленческих решений. Другими словами, он показывает, как завтра будет выглядеть баланс, отчет о прибылях и убытках и отчет о движении денежных средств при принятии руководством того или иного решения сегодня.
Управленческий учет, кроме всего вышесказанного, на предприятии выполняет функцию постоянно действующей ревизии, так как постоянно контролирует все хозяйственные операции.
Введение управленческого учета не требует ни технических изменений, ни ощутимых финансовых вложений, в основном это организационное мероприятие, направленное на то, что бухгалтерский учет дополняется новыми показателями и методикой учета. Здесь наиболее важным является умение согласовать взаимодействие бухгалтерии и службы управленческого учета, так как только их взаимодействие дает необходимый эффект. Для предприятий, где руководство является единой командой, организация такого взаимодействия не является проблемой.
Чтобы провести анализ текущих снабженческой, производственной и сбытовой деятельности, всесторонне необходимо провести разделение затрат на "Переменные" и "Постоянные". С помощью этих составляющих можно просчитать такие показатели, как: ценовой коэффициент, точка безубыточности и удаление от точки безубыточности, прибыльность различных видов затрат, маржинальную прибыль, производственный леверидж и др. - обязательные характеристики по эффективному управлению финансовым состоянием предприятия. С точки зрения управления необходимо взять под контроль:
- постоянные и переменные затраты;
- точку безубыточности;
- темп роста (падения) актива и кредиторской задолженности.
Управленческий учет, который постепенно внедряется на российских предприятиях, дает реальное представление предприятию о его затратах и результатах на основе анализа, позволяет избавляться от необоснованных затрат, создавать стимулирующие системы оплаты труда, выбирать оптимальный вариант управленческого решения на стадиях планирования.
Деятельность любого хозяйствующего субъекта определяется конечным финансовым показателем. Финансовым результатом деятельности организации является прибыль, которая обеспечивает потребности самого предприятия и государства в целом, или убыток
Рассмотрим изменение отчета о прибылях и убытках ОАО "КЗАЭ" в отчетном периоде. Данные оформим в таблице (см. Приложение 20)
Из приведенных данных видно, что выручка от реализации ОАО "КЗАЭ" по сравнению за отчетный период значительно увеличилась (с 955177,0 тыс. руб. на конец 2004 года до 1206179,0 тыс. руб. на конец 2006 года). За анализируемый период изменение объема продаж составило 251002,0 тыс. руб. Тем прироста составил 26,3%
Валовая прибыль на конец 2004 года составляла 166623,0 тыс. руб. За анализируемый период она возросла на 27647,0 тыс. руб., что следует рассматривать как положительный момент и на конец. 2006 года составила 194270,0 тыс. руб.
Прибыль от продаж на конец 2004 года составляла 51557,0 тыс. руб. За анализируемый период она, в отличие от валовой прибыли, сократилась на --7421,0 тыс. руб., что следует рассматривать как отрицательный момент и на конец 2006 года составила 44136,0 тыс. руб., что объясняется ростом на 35068,0 тыс. руб. за анализируемый период коммерческих и управленческих расходов.
Следует отметить высокий уровень коммерческих и управленческих расходов в структуре отчета о прибылях и убытках организации. На начало анализируемого периода они составляли 14,6%, от себестоимости реализованной продукции, а на конец периода - 14,8% от себестоимости проданных товаров, продукции, работ, услуг.
Показателем снижения эффективности деятельности предприятия можно назвать более высокий рост себестоимости по отношению к росту выручки, который составил 128,3,6% по сравнению с ростом выручки (126,3%).
Отрицательным моментом являются убытки по прочим доходам и расходам - на конец 2006 года сальдо по ним установилось на уровне -42002,0 тыс. руб. К тому же наблюдается отрицательная тенденция – за период с 2004 года по 2006 года сальдо по прочим доходам и расходам снизилось на -12064,0 тыс. руб.
Как видно из таблицы (см. Приложение 20) чистая прибыль за анализируемый период сократилась на -6449,0 тыс. руб., и наконец 2006 г. она установилась на уровне 3607,0 тыс. руб. (темп падения чистой прибыли составил -64,1%).
В условиях рыночной экономики благополучие любого предприятия зависит от величины получаемой прибыли. Одним из инструментов управления и влияния на балансовую прибыль предприятия является операционный леверидж. Он позволяет оценить экономическую выгоду в результате изменения структуры себестоимости и объема выпуска продукции.
Производственный леверидж аналитики используют для определения степени чувствительности операционной прибыли компании к изменению объема продаж. Данный показатель тесно связан с расчетом области безубыточности, т.е. точки с нулевой операционной прибылью (общие доходы равны общим издержкам).
Леверидж и анализ безубыточности служат инструментом для:
- текущего планирования при определении возможной величины прибыли, убытков, "интервала выживаемости";
- обеспечения информацией при принятии решения путем анализа влияния изменений цены продукции, объемов производства, величины издержек на прибыль;
- оценки новых проектов на основе прогнозируемых издержек и доходов.
Рассчитаем фактическую точку безубыточности ОАО "КЗАЭ".
Как видно из таблицы на конец 2006 г, точка безубыточности возросла на 260390,8 тыс. руб., и составила 1148040,1 тыс. руб., что говорит о том, что предприятию для безубыточной работы необходимо поддерживать уровень выручки не ниже 1148040,1 тыс. руб. Рост показателя точки безубыточности в абсолютном выражении был связан прежде всего с увеличением выручки и снижением доли переменных затрат в себестоимости продукции.
Отклонение от точки безубыточности в абсолютном выражении показывает при снижении выручки, на какую величину предприятие перестанет получать прибыль.
Таблица 6 Динамика точки безубыточности ОАО "КЗАЭ"
| Наименование показателя | 2004 г. | 2005 г. | 2006 г. | Изменения 2006г. к 2004 г. | |
| В абс.выражении, , тыс.руб. | Темп прироста % | ||||
| Выручка, тыс. руб. | 955177,0 | 1191769,0 | 1206179,0 | 251002,0 | 26,3 |
| Переменные затраты, тыс. руб. | 225905,0 | 280022,5 | 290510,8 | 64605,8 | 28,6 |
| Постоянные затраты, тыс. руб. | 677715,0 | 840067,5 | 871532,3 | 193817,3 | 28,5 |
| Точка безубыточности, тыс. руб. | 887649,3 | 1098075,4 | 1148040,1 | 260390,8 | 29,3 |
| Валовая маржа, тыс. руб. | 729272,0 | 911746,5 | 915668,3 | 186396,3 | 25,6 |
| Отклонение от точки безубыточности в абсолютном выражении, тыс. руб. | 67527,7 | 93693,6 | 58138,9 | -9388,8 | -13,9 |
| Запас прочности по точке безубыточности, % | 7,1 | 7,9 | 4,8 | -2,3 | -32,4 |
Значение показателя, на начало анализируемого периода составлявшее 67527,7 тыс. руб., уменьшилось на 9388,8 тыс. руб., что следует рассматривать как отрицательную тенденцию, и составило на конец анализируемого периода 58138,9 тыс. руб.
Запас прочности по точке безубыточности, показывающий, на сколько процентов может быть снижена выручка, также уменьшился на -2,3%, что следует рассматривать как отрицательную тенденцию, и составил на конец анализируемого периода 4,8%
Базовым элементом концепции левериджа является взаимосвязь показателей операционного рычага и постоянных расходов. До тех пор пока полученная компанией прибыль недостаточна для покрытия постоянных издержек, фирма терпит убытки. После того как достигнут объем производства, при котором обеспечивается покрытие постоянных расходов, любое наращивание выпуска продукции обеспечивает рост прибыли. Следующие данные позволяют проиллюстрировать природу операционного левериджа.
В ОАО "КЗАЭ" следующая структура затрат: постоянные издержки - 100 000 руб.., доля переменных - 60%. Рассмотрим действие операционного левериджа.
Данные таблицы (см. Приложение 21) иллюстрируют прибыль или убытки при растущем уровне продаж, а также сравнение относительных изменений в объеме продаж и прибыльности.
Согласно приведенным данным, начиная с точки безубыточности (прибыль равна нулю), в результате первых 20% увеличения объемов продаж происходит значительный рост прибыли, поскольку оно начинается с нулевого уровня. Следующие 20% повышения объемов продаж увеличивают прибыль на 120% относительно предыдущего показателя, а дальнейший рост продаж - только на 65% по сравнению с предшествующим уровнем. Эффект рычага снижается по мере того, как объем продаж увеличивается по сравнению с уровнем безубыточности.
Леверидж, безусловно, действует в обоих направлениях. Заметим, что в результате падения объемов продаж с 200 000 до 100 000 руб., то есть на 50%, ОАО "КЗАЭ" терпит убытки в трехкратном размере.
Из этого можно сделать вывод, что компании, работающие в непосредственной близости от точки безубыточности, будут иметь относительно большую долю изменений прибыли или убытков на заданное изменение объема. В зоне выше точки безубыточности эта изменчивость будет благоприятной, в зоне ниже - может привести к отрицательным результатам.
Понимание сути операционного левериджа и умение управлять им представляют дополнительные возможности для использования данного инструмента в инвестиционной политике компании. Так, производственный риск во всех отраслях в определенной степени может регулироваться менеджерами, например при выборе проектов с большими или меньшими постоянными издержками. При выпуске продукции, имеющей высокую емкость рынка, при уверенности менеджеров в объемах продаж, значительно превышающих точку безубыточности, возможны использование технологий, требующих высоких постоянных затрат, реализация инвестиционных проектов по установке высокоавтоматизированных линий, других капиталоемких технологий. В сферах деятельности, когда компания уверена в возможности завоевания устойчивого сегмента рынка, как правило, целесообразно внедрение проектов, имеющих меньший удельный вес статичных затрат.
3.2 Предложения по увеличению прибыли и рентабельности
Рассмотрим резервы увеличения суммы прибыли ОАО "КЗАЭ".
Резервы роста прибыли - это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения вне реализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
На первом этапе выделяют и количественно оценивают резервы; на втором разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции.
Сумма резерва роста прибыли за счет увеличения объема продукции рассчитывается по формуле:
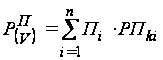 , (7)
где:
 - резерв роста
прибыли за счет
увеличения
объема продукции;
Пi - плановая сумма прибыли на единицу i-й продукции;
РПki - количество дополнительно реализованной продукции в натуральных единицах измерения.
Если прибыль рассчитана на рубль товарной продукции, сумма резерва ее роста за счет увеличения объема реализации определяется по формуле:
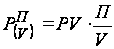 , (8)
где: PV - возможное увеличение объема реализованной продукции, руб.;
П - фактическая прибыль от реализации продукции, руб.;
V - фактический объем реализованной продукции, руб.
Сопоставление возможного объема продаж, установленного по результатам маркетинговых исследований, с производственными возможностями предприятия позволяет спрогнозировать увеличение объема производства и реализации продукции ОАО "КЗАЭ" на 5% в следующем году.
Рассчитаем резерв увеличения прибыли за счет увеличения объема выпуска и реализации продукции ОАО "КЗАЭ" по формуле (8).
Имеем:
PV = 1206179 тыс. руб. * 5% = 60309 тыс.руб.
П = 3607 тыс.руб.
V = 1206179 тыс.руб.
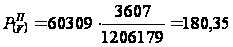 тыс.руб.
Таким образом, увеличив объем выпуска продукции на 5% рассматриваемое нами предприятие увеличит свою прибыль на 180,35 тыс. руб.
Важное направление поиска резервов роста прибыли - снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
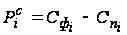 , (9)
где:
 - резерв снижения
себестоимости
продукции за
счет i-го вида
ресурсов;
 - фактический
уровень использования
i-го вида производственных
ресурсов;
 - потенциальный
уровень использования
i-го вида производственных
ресурсов.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:
 , (10)
где:
 - общая величина
резерва снижения
себестоимости
продукции;
- резерв снижения
себестоимости
по i-му виду
производственных
ресурсов.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
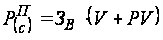 , (11)
где:
 - резерв увеличения
прибыли за счет
снижения
себестоимости
продукции;
 - возможное
снижение затрат
на рубль продукции;
V - фактический объем реализованной продукции за изучаемый период;
PV - возможное увеличение объема реализации продукции.
Затраты на производство и реализацию произведенной продукции в целом и по статьям за отчетный год (фактически и по плану), а также за предшествующий год представлены в таблице (см. Приложение 22).
Для того, чтобы затраты на производство и реализацию продукции по статьям привести в сопоставимые значения, пересчитаем их на 1 рубль произведенной и реализованной продукции, используя формулу:
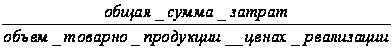 . (12)
Как показывают данные таблицы (см. Приложение 23), существуют резервы снижения себестоимости продукции за счет уменьшения материальных расходов, расходов на оплату труда, управленческих и коммерческих затрат.
Возможное снижение затрат на рубль товарной продукции равно:
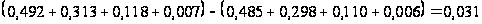 руб.
Затраты на рубль товарной продукции в 2006 году составили 0,838 руб. снижение этой суммы на 0,031 руб. позволит увеличить сумму прибыли. Рассчитаем резерв увеличения суммы прибыли за счет снижения себестоимости:
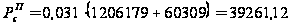 тыс. руб.
А это в свою очередь повысит рентабельность продаж.
Фактическая рентабельность продаж в 2005 г. составила:
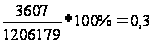 %.
Возможная рентабельность продаж при снижении на 0,031 руб. затрат на рубль реализованной продукции составит:
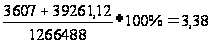 %.
Обобщим все выявленные резервы роста прибыли (см. Приложение 24)).
Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации продукции, снижение себестоимости товарной продукции. Для подсчета резервов увеличения рентабельности продаж может быть использована следующая формула:
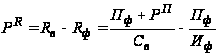 , (13)
где:
 - резерв роста
рентабельности;
 - рентабельность
возможная;
 - рентабельность
фактическая;
 - фактическая
сумма прибыли;
 - резерв роста
прибыли от
реализации
продукции;
 - возможная
себестоимость
продукции с
учетом выявленных
резервов;
 - фактическая
сумма затрат
по реализованной
продукции.
Возможная сумма затрат на рубль товарной продукции:
0,964 - 0,031 = 0,933руб.
Умножим эту сумму затрат на возможный объем товарной продукции выраженный в ценах реализации (1266488 тыс. руб.), получим значение суммы возможной себестоимости:
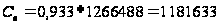 тыс. руб.
Подсчитав все известные данные в формулу (13) вычислим резерв увеличения рентабельности производственной деятельности фирмы ОАО "КЗАЭ" за счет названных выше факторов:
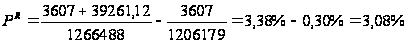
Таким образом, при увеличении объема производства и реализации продукции на 5%, снижении на 0,03 руб. затрат на рубль товарной продукции, ОАО "КЗАЭ" получит дополнительную прибыль в сумме 99517 тыс. руб. и увеличит рентабельность производства (окупаемость затрат) на 3,08 %.
На основе анализа резерва увеличения прибыли и рентабельности предприятия, мы может сделать выводы о том, что на рассматриваемом предприятии существуют следующие резервы увеличения прибыли:
увеличение объема производства и реализации выпускаемой продукции;
снижение себестоимости выпускаемой продукции;
повышение качества выпускаемой продукции.
Также нам представляется необходимым сделать ряд предложений по улучшению финансовых результатов ОАО "КЗАЭ", которые возможно применить как в краткосрочном и среднесрочном, так и в долгосрочном периоде:
рассмотреть и устранить причины возникновения перерасхода финансовых ресурсов на управленческие и коммерческие расходы;
усовершенствовать управление предприятием, а именно:
выделить в составе структурных подразделений и структурных единиц предприятия центры затрат и центры ответственности;
внедрение на предприятии системы управленческого учета затрат в разрезе центров ответственности, центров затрат и отдельных групп товарной продукции;
повысить в составе реализации удельного веса мелкооптовой продукции;
осуществлять своевременную уценку изделий, потерявших первоначальное качество;
осуществлять эффективную ценовую политику, дифференцированную по отношению к отдельным категориям покупателей;
совершенствовать рекламную деятельность, повышать эффективность отдельных рекламных мероприятий;
осуществлять систематический контроль за работой оборудования и производить своевременную его наладку с целью недопущения снижения качества и выпуска бракованной продукции;
при вводе в эксплуатацию нового оборудования уделять достаточно внимания обучению и подготовке кадров, повышению их квалификации, для эффективного использования оборудования и недопущения его поломки из-за низкой квалификации;
повышение квалификации работников, сопровождающуюся ростом производительности труда;
разработать и ввести эффективную систему материального стимулирования персонала, тесно увязанную с основными результатами хозяйственной деятельности предприятия и экономией ресурсов;
использовать системы депремирования работников при нарушении или трудовой или технологической дисциплины;
разработать и осуществить мероприятия, направленные на улучшение материального климата в коллективе, что в конечном итоге отразиться на повышении производительности труда;
осуществлять постоянный контроль за условиями хранения и транспортировки сырья и готовой продукции.
ЗАКЛЮЧЕНИЕ
В заключении проведенного исследования можно сделать следующие выводы.
Под антикризисным управлением следует понимать такую систему управления предприятием, которая имеет комплексный характер и направлена на предотвращение или устранение неблагоприятных для бизнеса явлений посредством использования всего потенциала современного менеджмента, разработки и реализации на предприятии социальной программы, имеющей стратегический характер, позволяющей устранить временные затруднения, опираясь на собственные ресурсы.
В представленной работе мероприятия по антикризисному управлению были разработаны на примере ОАО "Калужский завод автомобильного электрооборудования" (КЗАЭ), который специализируется на конструировании и производстве электрооборудования и приборов для автомобильной техники и тракторов, а так же средств автоматики.
На сегодня ОАО "КЗАЭ" около 50% вложенных средств вкладывает на технологическое переоснащение действующего оборудования, для поддержания производственно-технологического уровня, конкурентоспособности продукции, сохранение завоеванных позиций.
Об этом свидетельствует рост валюты баланса ОАО "КЗАЭ" за отчетный период. На начало периода валюта баланса составляла 871 086тыс. руб., на конец –1014 704тыс. руб. Динамика изменений положительна: валюта баланса возросла. Рост составил 116,5%.
При этом увеличение внеоборотных (иммобилизованных) активов произошло на 95541 тыс. руб. или 21,5%. В их структуре наибольший удельный вес занимают основные средства и незавершенное строительство: 33,8% и 13,3% соответственно. Оборотные (мобильные) активы за отчетный период увеличились на 48077 тыс. руб., их рост составил 111,2%. Это является положительным фактором, однако свидетельствует о том, что в отчетном периоде ОАО "КЗАЭ" вкладывало больше средств во внеоборотные активы.
Наибольший удельный вес в структуре оборотных активов занимает краткосрочная дебиторская задолженность, которая на конец отчетного года составляет 24,2%, что на 6,1% меньше, чем на начало года.
К концу 2006 года в балансе ОАО "КЗАЭ" в структуре источников (пассивов) произошли следующие изменения, так если на начало года собственные источники составляли 19,4%, то к концу года наблюдается тенденция их уменьшения до 18,0%. Рост собственного капитала на 13 135 тыс. руб. или 107,8%, произошел за счет увеличения нераспределенной прибыли на 16 080 тыс. руб.
Доля заемных источников возросла за отчетный период с 80,6% до 82,0%. В структуре заемных источников наибольший удельный вес занимают краткосрочные обязательства, к концу отчетного периода на их долю приходится 66,9%, на долю долгосрочных обязательств – 15,1%.
Таким образом, изменение за анализируемый период структуры пассивов следует признать в подавляющей части негативным.
Значение показателя "собственные оборотные средства" отрицательное, означающее, что в организации имела место иммобилизация, т. е. наблюдается недостаток собственных оборотных средств. Кроме того, их недостаток за отчетный период еще более увеличился на 73 019 тыс. руб., что свидетельствует о зависимости ОАО "КЗАЭ" от привлеченных источников при формировании текущих активов.
Проведенный анализ показателей ликвидности баланса, платежеспособности и финансовой устойчивости организации подтверждают данный вывод.
Расчетный данные позволяют констатировать, что баланс ОАО "КЗАЭ" на конец 2006 г. не соответствует критериям абсолютной ликвидности по всем четырем параметрам.
Значения коэффициентов не соответствуют рекомендуемым значениям и отражают финансовое состояние организации как неплатежеспособное.
Коэффициент абсолютной ликвидности на конец анализируемого периода составил 0,13. Коэффициент промежуточной (быстрой) ликвидности составил 0,49. Коэффициент текущей ликвидности и на начало и на конец анализируемого периода не изменился и равен 0,71 пункта.
Анализ финансовой устойчивости по относительным показателям характеризует ухудшение в целом ситуации в ОАО "КЗАЭ" .
Значение коэффициента автономии, за анализируемый период снизился на 0,01 пункта и на конец 2006 г. составило 0,19. Значение коэффициента отношения заемных и собственных средств (финансовый рычаг), за анализируемый период увеличился на 0,43 пункта и на конец 2006 г. составил 4,31. Чем больше этот коэффициент превышает 1, тем больше зависимость организации от заемных средств. Значение коэффициента обеспеченности запасов и затрат собственными средствами, за анализируемый период снизился на 0,27 п. и на конец 2006 г. составил (-1,35). Это ниже нормативного значения (0,6-0,8), что подтверждает ранее сделанный вывод о недостатке собственных средств для формирования запасов и затрат. В целях улучшения финансового состояния ОАО "КЗАЭ" третьей главе выпускной квалификационной работы были даны рекомендации по введению на предприятии управленческого учета.
Управленческий учет, который постепенно внедряется на российских предприятиях, дает реальное представление предприятию о его затратах и результатах на основе анализа, позволяет избавляться от необоснованных затрат, создавать стимулирующие системы оплаты труда, выбирать оптимальный вариант управленческого решения на стадиях планирования.
Точка безубыточности и удаление от точки безубыточности, прибыльность различных видов затрат, маржинальная прибыль, производственный леверидж и др. - обязательные характеристики по эффективному управлению финансовым состоянием предприятия.
Рассчитанная точка безубыточности на конец 2006 г составила 1148040,1 тыс. руб. (возросла за отчетный период на 260390,8 тыс. руб.) и говорит о том, что ОАО "КЗАЭ" для безубыточной работы необходимо поддерживать уровень выручки не ниже 1148040,1 тыс. руб.
Базовым элементом концепции левериджа является взаимосвязь показателей операционного рычага и постоянных расходов.
Приведенные в работе расчеты иллюстрируют прибыль или убытки при растущем уровне продаж, а также сравнение относительных изменений в объеме продаж и прибыльности.
Согласно приведенным данным, начиная с точки безубыточности (прибыль равна нулю), в результате первых 20% увеличения объемов продаж происходит значительный рост прибыли, поскольку оно начинается с нулевого уровня. Следующие 20% повышения объемов продаж увеличивают прибыль на 120% относительно предыдущего показателя, а дальнейший рост продаж - только на 65% по сравнению с предшествующим уровнем. Эффект рычага снижается по мере того, как объем продаж увеличивается по сравнению с уровнем безубыточности.
Таким образом, для того чтобы ОАО "КЗАЭ" улучшить свое финансовое положение, ему следует перейти на управленческий учет, чтобы более точно определять эффективность различных звеньев и знать рычаги воздействия на каждый из них в своей текущей деятельности.
В заключительном разделе выпускной квалификационной работы в целях увеличения прибыли и рентабельности предлагается увеличение объема производства и реализации продукции на 5% и снижение на 0,03 руб. затрат на рубль товарной продукции, в результате внедрения данных предложений ОАО "КЗАЭ" получит дополнительную прибыль в сумме 99517 тыс. руб. и увеличит рентабельность производства (окупаемость затрат) на 3,08 %.
СПИСОК ЛИТЕРАТУРЫ
Конституция Российской Федерации. – М.: ПРОСПЕКТ, 1997 – 48 с.
Гражданский кодекс Российской Федерации. Справочная система Гарант.
Налоговый кодекс Российской Федерации. Часть первая и вторая. Официальный текст. Справочная система Консультант плюс.
Федеральный закон "О бухгалтерском учете" от 21 ноября 1996 года № 129-ФЗ.
Федеральный закон "О несостоятельности (банкротстве)" от 26 октября 2002 г. №127-ФЗ.
Методические указания по проведению анализа финансового состояния организации, утвержденные Приказом ФСФО от 23 января 2001 г. № 16.
Приказ Министерства финансов России "О формах бухгалтерской отчетности организаций" от 22.07.2003, №67 –н
Азарченков А.Б. Скрытая угроза финансовой стабильности "Финансовый менеджмент ", 2006, N 2 с. 31-34
Антикризисное управление: Бизнес – пособие / Е.А. Татарников, Д.А. Сигачев, Н.А. Новикова.- ИД "Равновесие", 2004.
Апишев А.А. Фактор предпринимательства в экономике. — М.: Луч, 2005
Аркин П.А. Холдинг. Организация и управление. — СПб.: Печатный двор, 2006
Армстронг Ш. Деловое планирование и предпринимательство: Пер. с англ. — М.: Дело, 2005
Артеменко В.Г., Бвллендир М.В. Финансовый анализ. М.: ДИС.2005.
Бабкин В.В Оценка финансового состояния организаций//("Управление в кредитной организации", 2006,