Оцінка інвестиційної привабливості виробництва
МІНІСТЕРСТВО ОСВІТИ ТА НАУКИ УКРАЇНИ
АВТОМОБІЛЬНО-ДОРОЖНІЙ ІНСТИТУТ
ДЕРЖАВНОГО ВИЩОГО НАВЧАЛЬНОГО ЗАКЛАДУ
ДОНЕЦЬКИЙ НАЦІОНАЛЬНИЙ ТЕХНІЧНИЙ УНІВЕРСИТЕТ
Курсова робота
з курсу
„Економіка підприємства”
Оцінка інвестиційної привабливості виробництва
Виконав ст. гр. МО 06а
Божко Т.Є.
Горлівка 2009
РЕФЕРАТ
Курсова робота: 41 сторінка, 34 таблиці, 6 джерел.
Об’єктом курсової роботи є діяльність підприємства.
Ціллю курсової роботи є придбання практичних навичок проведення економічних розрахунків основних техніко-економічних показників виробничо-господарської діяльності підприємства і розробки пропозицій, спрямованих на підвищення ефективності виробництва.
У курсовій роботі виконано розрахунок потреби щодо інвестиційних складень, необхідних для організації виробництва, складені калькуляції виробу, визначена сума прибутку і показники ефективності діяльності планованого підприємства.
ПІДПРИЄМСТВО, Оргструктура керування, КАДРИ ПІДПРИЄМСТВА, ФОНД ЗАРОБІТНОЇ ПЛАТИ, ОСНОВНІ ФОНДИ, ОБОРОТНІ КОШТИ, КАЛЬКУЛЯЦІЯ СОБІВАРТОСТІ, ПРИБУТОК, РЕНТАБЕЛЬНІСТЬ, ТОЧКА БЕЗЗБИТКОВОСТІ.
Вступ
Підприємство - це відособлена цілісна система технологічних, соціальних і економічних відносин, що виступає як господарська одиниця - виробник продаваних споживачу продуктів чи послуг. Це історично визначена суспільна форма функціонування продуктивних сил , первинна ланка суспільного поділу праці. Підприємство на свій ризик здійснює самостійну діяльність, спрямовану на систематичний витяг прибутку від користування майном, продажу товару, виконання робіт чи надання послуг. Кожне підприємство є юридичною особою і створюється у зазначеному законом порядку.
Таким чином, підприємство – це:
комплекс засобів виробництва , що володіють технологічною єдністю , пристосований для виготовлення визначеного продукту чи надання послуг;
колектив людей, зв’язаний визначеними соціально-економічними відносинами й інтересами;
цілісна мікроекономічна система з завершеним відтворювальним процесом на основі відокремлення ресурсів і їх повному самостійному обороті.
Дуже важливим для підприємства є інвестування – процес вкладення різних видів майнових або інтелектуальних цінностей у підприємницьку чи інші види діяльності з метою отримання прибутку чи досягнення соціального ефекту. Підприємство може здійснювати інвестиції у виробничу сферу, у сферу звертання, а також у фінансову сферу.
Основною метою здійснення інвестицій є одержання доходу та вигоди. При цьому під вигодою необхідно розуміти не тільки одержання підприємством додаткового прибутку, але і збереження досягнутого рівня рентабельності, зниження можливих збитків, розширення кола споживачів продукції, розширення наявних і завоювання нових ринків збуту продукції.
Загальним для усіх варіантів інвестування є порівняння витрат, оцінка ефективності інвестицій. Цей процес здійснюється безупинно на всіх стадіях інвестування: на стадії техніко-економічного обґрунтування доцільності здійснення вкладень, у ході інвестування, після закінчення інвестування.
На всіх стадіях інвестування підприємство веде постійну аналітичну роботу, спрямовану на здійснення ефективної інвестиційної політики:
1. ретельний збір основної і периферійної інформації;
2. прогнозування перспектив ринкової кон’юнктури по об’єктах;
3. здійснення гнучкої поточної коректировки інвестиційної політики, а іноді і стратегії.
Як правило, вибір найбільш ефективного варіанта інвестування здійснюється на основі альтернативних варіантів.
Щоб вибрати найкращий варіант інвестування необхідно:
сформулювати головну мету інвестування;
визначити коло задач для досягнення поставлених цілей і на цій основі розробити докладну програму дій підприємства;
оцінити приступності й альтернативності використовуваних ресурсів;
оцінити й обґрунтувати витрати (прибуток, вигоди ) на всіх стадіях і етапах інвестування;
визначити загальну ефективність проекту, у тому числі по стадіях всього інвестиційного циклу.
У ході роботи визначаємо необхідний обсяг інвестованого капіталу, для цього розраховані основні техніко-економічні показники виробничо-господарської діяльності, що також дозволяють зробити висновки про роботу підприємства на сьогоднішній день і прогнозувати перспективи розвитку на майбутнє, визначити наскільки конкурентоспроможним є підприємство на ринку, які показники слід підвищити чи зменшити, враховуючи результати діяльності умовного підприємства-конкурента.
Характеристика планованого підприємства
Планування — одна з функцій керування підприємством. В умовах ринкової економіки для підприємців планування є способом забезпечення становлення та розвитку бізнесу, воно є необхідним для приведення господарчої діяльності підприємства до відповідності з вимогою ринку.
У вітчизняній економічній науці неодноразово дискутувалося питання про необхідність планування господарчої діяльності. Особливо заперечувалось планування в ринкових умовах господарювання. "План" та "ринок" вважалися несумісними. "Ринок" сам відрегулює та вирішить всі проблеми.
З переходом до повної господарчої та юридичної самостійності підприємств та з формуванням ринкової економіки, безумовно, змінився зміст планування, призначення планів підприємств.
Спираючись на завдання курсової роботи, наше підприємство випускає три види продукції, для виробництва якої нам знадобляться такі верстати як: токарський, фрезерний, шліфувальний і зубофрезерний. Дані для розрахунку необхідної кількості устаткування наведені в таблиці 1.1
Таблиця 1.1 – Вихідні дані для розрахунку необхідної кількості устаткування.
| Виріб | Трудомісткість за видами робіт, станко-годин |
Обсяг Попиту |
|||
| Токарська | Фрезерна | Шліфувальна | Зубофрезерна | ||
| 1 | 0,63 | 0,94 | 0,47 | 0,33 | 89448 |
| 2 | 0,78 | 0,85 | 0,31 | 0,48 | 65342 |
| 3 | 0,62 | 0,62 | 0,48 | 0,54 | 36873 |
Також треба буде визначити потребу підприємства в основних і допоміжних робітниках. Визначення потреби в допоміжних робітниках здійснюється по нормах обслуговування, наведених в таблиці 1.2.
Таблиця 1.2 – Норма обслуговування, верстатів у зміну.
| Категорія допоміжних робітників | |||
| Наладчики | Електрики | Мастильники | Ремонтні слюсарі |
| 7 | 10 | 6 | 6 |
Вихідні дані для розрахунку потреби в оборотних коштах наведені в таблиці 1.3.
Таблиця 1.3 – Вихідні дані для розрахунку потреби в оборотних коштах
| Витрати часу | ||||||
| Інтервал між поставками | На транспортування | На складання | На підготовку до виробництва | Тривалість виробничого циклу | На підготовку і відвантаження продукції | Тривалість відстрочки |
| 19 | 3 | 1 | 2 | 4 | 4 | 3 |
Наше підприємство виготовляє вироби згідно норм витрат, які наведені в таблиці 1.4.
Таблиця 1.4 – Норми витрат
| Основні матеріали | Покупні напівфабрикати | |||||||
| Сталь | Пластик | |||||||
| Виріб 1 | Виріб 2 | Виріб 3 | Виріб 1 | Виріб 2 | Виріб 3 | Виріб 1 | Виріб 2 | Виріб 3 |
| 2.3 | 2.2 | 2.1 | 1.1 | 0.2 | 5.8 | 3 | 2 | 3 |
Для визначення витрат на ремонт, нам знадобиться коефіцієнт ремонтної складності поданий у таблиці1.5.
Таблиця 1.5 – Вихідні дані щодо потужності та ремонтної складності
|
Показник |
Група устаткування |
|||
|
Токарська |
Фрезерна |
Шліфувальна |
Зубофрезерна |
|
|
Встановлена потужність |
10,5 |
12 |
9 |
13,5 |
|
Ремонтна складність |
40 |
25 |
30 |
50 |
Визначення потреби в устаткуванні і кількості працюючих
2.1Розрахунок дійсного фонду часу роботи устаткування і робітників
Для визначення потреби в устаткуванні і чисельності працюючих необхідно розрахувати дійсний фонд часу роботи устаткування з урахуванням простоїв його в планових ремонтах і фонду часу роботи робітників з урахуванням планованих невиходів.
Фонд часу роботи устаткування розраховується за формулою 2.1.
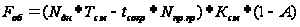 ,
(2.1)
де Nдн - кількість робочих днів за режимом підприємства;
Тсм - тривалість зміни (8 годин);
tсокр - скорочення часу роботи в передсвяткові години (1 година);
Nпр.пр - кількість передсвяткових днів;
Ксм - коефіцієнт змінності; Ксм=2;
А – коефіцієнт, враховуючий простої в планово-попереджувальних ремонтах; А=0,1
Fоб = (251 * 8 – 1 * 4) * 2 * (1 - 0,1) = 3607,2 год
Таблиця 2.1. – Розрахунок фонду часу роботи одного робітника.
| Вид витрат часу | Кількість часу |
| Календарний фонд робочого часу, дні | 365 |
| Вихідні дні, дні | 114 |
| Максимально можливий (номінальний, режимний) фонд, дні | 251 |
| Неробочий час: | 34 |
| у т.ч. чергові відпустки, дні | 24 |
| дні хвороби, дні | 7 |
| відпустки в зв’язку з пологами, дні | 2 |
| виконання державних та суспільних обов’язків, дні | 1 |
| Разом робочих днів | 217 |
| Продовження таблиці 2.6. | |
| Тривалість робочого дня, год. | 8 |
| Скорочення часу роботи в передсвяткові дні, год. | 4 |
| Ефективний (дійсний) фонд робочого часу одного робітника, год | 1732 |
Визначаємо коефіцієнт облікового складу за формулою 2.2.
 ,
(2.2.)
де Ксс – коефіцієнт приведення з’явочної чисельності до списочної;
Дн – номінальне число днів роботи підприємства;
Дф – фактична кількість днів роботи підприємства.
Ксс = 251 / 217 = 1,16
2.2 Розрахунок необхідної кількості устаткування і коефіцієнтів завантаження
Визначення кількості потрібного устаткування проводиться на основі прогнозованих обсягів продажу, трудомісткості обробки виробу на і-й операції і фонду часу роботи устаткування.
Розрахункова кількість устаткування визначається за кожної операції за формулою 2.3.
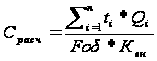 (2.3)
де ti – трудомісткість виготовлення і-го виду виробів, н-ч;
Qi – виробнича програма і-го виду виробів, шт.;
Fоб – фонд часу роботи одиниці устаткування, ч;
Квн – коефіцієнт виконання норм; Квн=1,1.
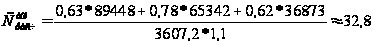
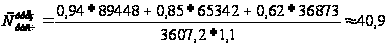
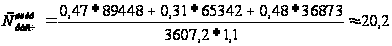
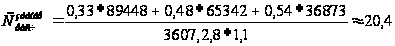
Кількість верстатів повинна виражатися цілим числом. Тому визначається прийнята кількість устаткування. Коефіцієнт завантаження визначається як відношення потрібної кількості устаткування до прийнятої.
Таблиця 2.2. – Визначення коефіцієнта завантаження
| Операції | Всього | ||||
| Токарська | Фрезерна | Шліфувальна | Зубофрезерна | ||
|
Потрібна кількість устаткування |
32,8 | 40,9 | 20,2 | 20,4 | 114,3 |
|
Прийнята кількість устаткування |
33 | 41 | 20 | 20 | 114 |
| Коефіцієнт завантаження | 0,99 | 1,00 | 1,01 | 1,02 | 1,002 |
2.3 Розрахунок необхідної кількості основних і допоміжних робітників
Потреба в основних робітниках визначається по трудомісткості і виробничій програмі за формулою 2.4.
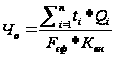 ,
(2.4)
Де Fеф – ефективний фонд часу роботи 1-го робітника, год.
Визначення потреби в основних виробниках здійснюється для кожної операції:
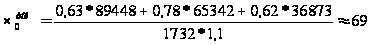
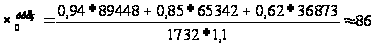
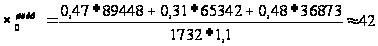
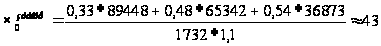
Визначення потреби в допоміжних робітниках здійснюється по нормах обслуговування за формулою 2.5.
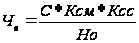 ,
(2.5)
Де С – кількість одиниць устаткування, що обслуговується, шт.;
Ксм – коефіцієнт змінності;
Но – норма обслуговування;
Ксс – коефіцієнт облікового складу.
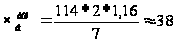
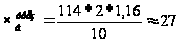
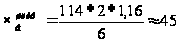
2.4 Обґрунтування організаційної структури керування
Оргструктура керування







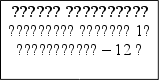
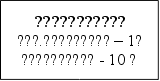


Організаційна структура управління будь-яким суб'єктом господарювання — це форма системи управління, яка визначає склад, взаємодію та підпорядкованість її елементів. В організаційній структурі управління тим чи тим суб'єктом господарювання кожний її елемент (виробничий або управлінський підрозділ) має певне місце й відповідні зв'язки з іншими елементами. Лінійна організаційна структура управління — це така структура, між елементами якої існують лише одно канальні взаємодії . За такої організаційної структури управління кожний підлеглий має лише одного керівника, який і виконує всі адміністративні та спеціальні функції у відповідному структурному підрозділі. Перевагами організаційної структури управління лінійного типу є: чіткість взаємовідносин, однозначність команд, оперативність підготовки та реалізації управлінських рішень, надійний контроль. Але керівник при цьому має бути висококваліфікованим універсалом, здатним вирішувати будь-які стратегічні й поточні питання діяльності підпорядкованих йому підрозділів (ланок).
3. Визначення інвестиційних і поточних витрат.
3.1Визначення вартості основних засобів і суми амортизаційних відрахувань
Вартість технологічного устаткування визначається на підставі даних таблиці 3.1.
Таблиця 3.1 – Розрахунок вартості технологічного устаткування
| Найменування устаткування | Кількість | Ціна | Вартість |
| Токарські верстати | 33 | 10000 | 290000 |
| Фрезерні верстати | 41 | 12000 | 444000 |
| Шліфувальні верстати | 20 | 8000 | 152000 |
| Зубофрезерні верстати | 20 | 7000 | 126000 |
| Разом | 1012000 |
Вартість інших елементів основних фондів визначається укрупнено, виходячи зі структури, поданої в таблиці 3.2.
Таблиця 3.2 – Структура основних фондів
| Склад основних фондів | Вартість | Структура, % | Група |
| 1) будинки | 1004326,829 | 36,7 | 1 |
| 2) спорудження | 177878,049 | 6,5 | 1 |
| 3) передатні устрої | 101253,659 | 3,7 | 1 |
| 4) машини й устаткування, у тому числі | 1332717,073 | 48,7 | 3 |
| - силові машини й устаткування | 62941,463 | 2,3 | 3 |
| - технологічне устаткування | 1122000,000 | 41 | 3 |
| - вимірювальні і регулюючі устрої і прилади | 79360,976 | 2,9 | 3 |
| - обчислювальна техніка | 68414,634 | 2,5 | 4 |
| 5) транспортні засоби | 32839,024 | 1,2 | 2 |
| 6) інструмент, у тому числі | 56100,000 | 2,05 | 3 |
| - вимірювальні | 44880,000 | 1,64 | 3 |
| - МШІ | 11220,000 | 0,41 | 3 |
| 7) інше | 31470,732 | 1,15 | 3 |
| Разом | 2736585,366 | 100 |
Для визначення суми амортизаційних відрахувань основні фонди підрозділяються на 4 групи відповідно до закону про оподаткування прибутку. Розрахунки проведемо поквартально.
Таблиця 3.3.– Розрахунок суми амортизаційних відрахувань за 1 квартал.
| Група | Вартість | Норма амортизації | Сума амортизації |
| 1 | 1283458,537 | 2% | 25669,171 |
| 2 | 32839,024 | 10% | 3283,902 |
| 3 | 1351873,171 | 6% | 81112,390 |
| 4 | 68414,634 | 15% | 10262,195 |
| Разом | 2736585,366 | 120327,659 |
Таблиця 3.4. –Розрахунок суми амортизаційних відрахувань за 2 квартал.
| Група | Вартість | Норма амортизації | Сума амортизації |
| 1 | 1257789,366 | 2% | 25155,787 |
| 2 | 29555,122 | 10% | 2955,512 |
| 3 | 1270760,780 | 6% | 76245,647 |
| 4 | 58152,439 | 15% | 8722,866 |
| Разом | 2616257,707 | 113079,812 |
Таблиця 3.5. –Розрахунок суми амортизаційних відрахувань за 3 квартал.
| Група | Вартість | Норма амортизації | Сума амортизації |
| 1 | 1232633,579 | 2% | 24652,672 |
| 2 | 26599,610 | 10% | 2659,961 |
| 3 | 1194515,134 | 6% | 71670,908 |
| 4 | 49429,573 | 15% | 7414,436 |
| Разом | 2503177,895 | 106397,977 |
Таблиця 3.6. –Розрахунок суми амортизаційних відрахувань за 4 квартал.
| Група | Вартість | Норма амортизації | Сума амортизації |
| 1 | 1207980,907 | 2% | 24159,618 |
| 2 | 23939,649 | 10% | 2393,965 |
| 3 | 1122844,226 | 6% | 67370,654 |
| 4 | 42015,137 | 15% | 6302,271 |
| Разом | 2396779,919 | 100226,507 |
Таблиця 3.7 –Сума амортизаційних відрахувань за рік
| Група | Сума амортизації |
| 1 | 99637,248 |
| 2 | 11293,340 |
| 3 | 296399,599 |
| 4 | 32701,768 |
| Разом | 440031,954 |
Визначимо вартість активної і пасивної частини основних фондів.
До активної частини основних фондів відносять технологічне устаткування, інструмент, вимірювальні прибори й пристрої:
Активна частина = 1257460,986 грн
Пасивна частина = 1479124,390 грн
Питома
вага активної
частини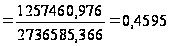
Фондоозброєність(ФО) - відношення вартості основних фондів до загальної чисельності робітників (основних та допоміжних):
ФО = 2736585,366/395 = 6928,065грн
3.2 Визначення потреби в оборотних коштах
Визначаємо потребу в коштах для фінансування виробничих запасів, незавершеного виробництва, запасів готової продукції і дебіторської заборгованості.
Норматив оборотних коштів у виробничих запасах визначаємо за формулою 3.21.
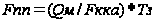 , (3.1)
де Qм – витрата матеріалів за виробничий період, грн. Приймаємо рівною підсумковій сумі матеріальних витрат із кошторису витрат на виробництво за відрахуванням витрат на енергію.
Fкал – тривалість періоду, дні
Тз – норма запасу, у днях
Страховий запас визначаємо як суму витрат часу на транспортування, на складування, на підготовку до виробництва та Ѕ і ј інтервалу між поставками.
Тз = 3+1+2+1/2*19+1/4*19=20,25
Fпз=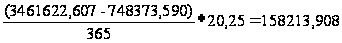 грн
Норматив оборотних коштів у незавершеному виробництві визначається за формулою 3.22.
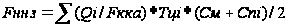 , (3.2)
Де Qi – обсяг виробництва за календарний період (Fкал, дн) виробу і-го виду, шт.
Тці – тривалість циклу виробництва виробу і-го виду, дн.
См, Сп – вартість матеріалів і виробнича собівартість продукції, грн
Fнзп = (89448/365*4*(5,98+1,65+6,9+33,522)/2) + (65342/365*4* *(5,72+0,3+4,6+30,52)/2)+(36873/365*4*(5,46+8,7+6,9+39,593)/2)=50536,300грн
Норматив оборотних коштів у запасах готової продукції визначаємо за формулою 3.23.
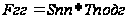 , (3.3)
де Sпр – середньодобове відвантаження товарної продукції по виробничій собівартості в планованому періоді.
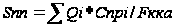 ,
(3.4)
Де Спі – виробнича собівартість одиниці виробу і-го виду, грн.
Тподг – час, необхідний на підготування і відвантаження продукції.
Sпр = (2998492,908+1994297,084+149927,899)/365=17678,679
Fгп = 17678,679*4=70714,717 грн
Потреба в коштах для фінансування дебіторської заборгованості визначається за формулою 3.25.
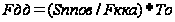 , (3.5)
де Sповн – повна собівартість реалізованої продукції з відстрочкою сплати, грн.
Sповн=∑Qi*Cповні, (3.6)
Де Сповн і – повна собівартість одиниці виробу і-го виду, грн.
То – тривалість відстрочки платежу.
Sповн = 1532924,294+2094011,938+3148417,554=6775353,786 грн
Fдз = 6775353,786/365*3 = 55687,839 грн
3.3 Обґрунтування системи організації заробітної плати і матеріального стимулювання. Розрахунок фонду заробітної плати
У практиці існує дві форми оплати праці: відрядна та погодинна. Перша заснована на визначенні відрядних розцінок з урахуванням розряду роботи, що виконується та тарифної ставки. Відрядна заробітна плата робітників заснована на оплаті праці в прямій залежності від її результатів, що виражаються у виробленій продукції або у виконаних операціях.
При погодинній формі оплати праці заробітна плата залежить від розряду робітника та кількості відпрацьованих годин. Застосування погодинної оплати праці може стимулювати високоефективну працю тільки при наявності нормованих завдань, тобто вона виплачується за умови виконання встановленого обсягу робіт чи при випуску певної кількості продукції високої якості.
Звичайно чисто відрядна чи чисто погодинна форма оплати праці не застосовується, у курсовій роботі методі оплати праці засновані на обох системах, при цьому використовуються різні системи преміювання. Показниками преміювання, як правило на практиці, є досягнення чи перевищення денної норми виробітки, обслуговування, сумісництво різних видів діяльності, рівень кваліфікації, а також умови праці.
Розраховуємо заробітну плату для всіх категорій працюючих.
Розрахунок фонду основної заробітної плати основних робітників наведений у таблицях 3.8 та 3.9.
Розрахунок відрядної розцінки здійснюється за формулою:
Рс = t * Чс (3.7)
Де t – трудомісткість виробу, н-г;
Чс – годинна тарифна ставка, грн/г.
Таблиця 3.8 – Розрахунок фонду основної зарплати основних робітників
|
Найменування операції |
Трудоміст кість, н-г |
Розряд |
Година тарифна ставка, грн/г |
Відрядна розцінка, грн/шт |
Виробнича програма, шт. |
Фонд основної ЗП, грн |
| Виріб 1 | 2,207 | 197407,264 | ||||
| Токарська | 0,630 | 6 | 0,955 | 0,602 | 89448,0 | 53816,389 |
| Фрезерна | 0,940 | 6 | 0,955 | 0,898 | 89448,0 | 80297,470 |
| Шліфувальна | 0,470 | 5 | 0,835 | 0,392 | 89448,0 | 35103,868 |
| Зубофрезерна | 0,330 | 6 | 0,955 | 0,315 | 89448,0 | 28189,537 |
| Виріб 2 | 2,274 | 148581,174 | ||||
| Токарська | 0,780 | 6 | 0,955 | 0,745 | 65342,0 | 48673,256 |
| Фрезерна | 0,850 | 6 | 0,955 | 0,812 | 65342,0 | 53041,369 |
| Шліфувальна | 0,310 | 5 | 0,835 | 0,259 | 65342,0 | 16913,777 |
| Зубофрезерна | 0,480 | 6 | 0,955 | 0,458 | 65342,0 | 29952,773 |
| Виріб 3 | 2,101 | 77459,111 | ||||
| Токарська | 0,620 | 6 | 0,955 | 0,592 | 36873,0 | 21832,503 |
| Фрезерна | 0,620 | 6 | 0,955 | 0,592 | 36873,0 | 21832,503 |
| Шліфувальна | 0,480 | 5 | 0,835 | 0,401 | 36873,0 | 14778,698 |
| Зубофрезерна | 0,540 | 6 | 0,955 | 0,516 | 36873,0 | 19015,406 |
| Разом | 423447,549 |
| Категорія допоміжних робітників | Чисельність, чол. | Розряд | Година тарифна ставка, грн/г | Ефективний фонд часу, г. | Фонд основної зарплати, грн |
| Наладчики | 38 | 6 | 0,717 | 1732 | 47190,07 |
| Електрики | 27 | 6 | 0,717 | 1732 | 33529,79 |
| Мастильники | 45 | 5 | 0,627 | 1732 | 48868,38 |
| Ремонтні слюсаря | 45 | 5 | 0,627 | 1732 | 48868,38 |
| Разом | 178456,62 |
Після визначення фонду основної зарплати розраховуємо доплати до годинного, денного і річного фондів. Результати наведені у таблиці 3.10.
Таблиця 3.10 – Розрахунок фонду зарплати робітників
| Фонд зарплати | Доплата |
Разом фонду |
Середня зарплата |
|
| % | грн | |||
| Фонд основної зарплати | 601904,17 | |||
| Доплати до годинного фонду, у т.ч. | 1,241 | |||
| а) премії | 30% | 180571,25 | ||
| б) за роботу в нічний час | 60190,42 | |||
| в) не звільненим бригадирам за керівництво бригадою | 6171,42 | |||
| Годинний фонд зарплати | 848837,26 | |||
| Доплати до денного фонду в т.ч. | 9,951 | |||
| а) підліткам за пільгові години | 217,00 | |||
| Денний фонд зарплати | 849054,26 | |||
| Доплати до річного фонду в т.ч. | 2387,24 | |||
| а) оплата відпусток | 93904,62 | |||
| Річний фонд | 942958,88 | |||
Розраховуючи доплати за роботу в нічний час, спираємося на статтю 54 КЗоТа, у якій нічним вважається час із 10 годин вечора до 6 годин ранку. Робота в нічний час оплачується в підвищеному розмірі, але не нижче 20% тарифної ставки за кожну годину роботи в нічний час. Доплати за роботу в нічний час визначаємо за формулою 3.8.
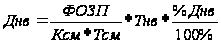 , (3.8)
де ФОЗП – фонд основної зарплати, грн;
Ксм – коефіцієнт змінності, Ксм = 2;
Тсм – тривалість зміни, Тсм = 8ч;
Тнв – тривалість роботи в нічний час у плині доби, г.
%Днв – відсоток доплат за роботу в нічні години, %.
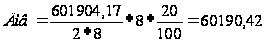 грн
Доплати незвільненим бригадирам за керівництво бригадою розраховуються, виходячи з кількості людей в бригаді. Для цього необхідно робітників кожної професії розділити на бригади.
Загальна кількість робітників складає 395, приймемо кількість бригад рівну 27. Чисельність робітників у бригади обчислюємо з тим розрахунком, щоб у всіх бригадах була потрібна кількість фахівців. Таким чином у кожній бригаді у середньому працює 3 токарі, 3 фрезерувальника, 2 шліфувальника, 2 зубофрезерувальника, 1 наладчик, 1 електрик, 2 мастильника та 2 ремонтних слюсаря.
Доплати бригадирам визначаємо за формулою 3.9.
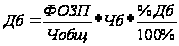 , (3.9)
Де Чобщ – чисельність робітників (основних і допоміжних);
Чб – чисельність бригадирів;
%Дб – процент доплат бригадирам, %.
У бригаді більш, ніж 10 чоловік, тому доплата встановлюється в розмірі 15%.
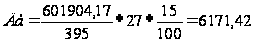 грн
Пільговою вважається 1 година для підлітків. Вона оплачується в розмірі тарифної ставки погодинника 1-го розряду (0,5 грн/г). Доплати підліткам за пільгові години визначаємо за формулою 3.10.
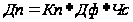 , (3.10)
де Кп – кількість підлітків (дорівнює номеру варіанту, Кп=2);
Дф – фактична кількість днів роботи підприємства;
Чсп – годинна тарифна ставка погодинника першого розряду, грн/г, Чсп=0,5 грн/г.
Дп = 2 * 217 * 0,5 = 217 грн
Оплата відпусток розраховується за формулою 3.11.
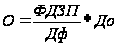 , (3.11)
Де ФДЗП – фонд денної зарплати, грн.
До – тривалість відпустки робітників, дні. До = 24.
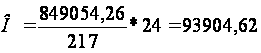 грн
Розрахунок середньої зарплати здійснюється по формулам:
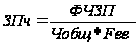 , (3.12)
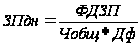 , (3.13)
 , (3.14)
де Чобщ – чисельність робітників (основних і допоміжних);
Fеф – ефективний фонд часу роботи 1-го робітника, г;
ФЧЗП, ФДЗП, ФГЗП – фонд годинної, денної і річної зарплати відповідно, грн.
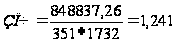 грн
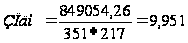 грн
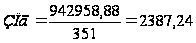 грн
За даними таблиці 3.11 визначаємо відсоток додаткової зарплати до основної (%ДЗП) за формулою 3.15.
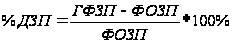 , (3.15)
де ГФЗП – річний фонд зарплати, грн.
ФОЗП – фонд основної зарплати, грн.
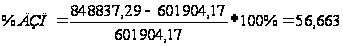 %
Фонд заробітної плати керівників, спеціалістів і службовців визначаємо на основі штатного розкладу, посадових окладів і персональних надвишок за формою таблиці 3.12.
Таблиця 3.12 – Розрахунок фонду заробітної плати керівників, спеціалістів і службовців.
| Категорія | Чисельність, чол. | Посадовий оклад, грн. | Надвишки і доплати, грн. | Річний ФЗП, грн |
| Генеральний директор | 1 | 1000 | 30% | 15600 |
| Фінансовій директор | 1 | 800 | 20% | 11520 |
| Технічний директор | 1 | 800 | 20% | 11520 |
| Комерційний директор | 1 | 800 | 20% | 11520 |
| Головний бухгалтер | 1 | 500 | 15% | 6900 |
| Начальники відділів | 4 | 500 | 15% | 27600 |
| Спеціалісти | 43 | 400 | 10% | 227040 |
| Бухгалтера | 10 | 350 | 10% | 46200 |
| Начальник цеху | 1 | 350 | 25% | 5250 |
| Заступники начальника цеху | 3 | 300 | 20% | 12960 |
| Разом | 66 | 376110 |
3.4 Склад кошторису витрат на зміст та експлуатацію устаткування, кошторисів загальновиробничих і загальногосподарських витрат.
Кошторис витрат