Оцінка інвестиційної привабливості виробництва
Основна і додаткова зарплата робітників із відрахуваннями визначається за формулою 3.16.
ЗПО = ЗПосн*(1+%ДЗП)*(1+%О) (3.16)
де ЗПО – сума основної і додаткової зарплати і відрахувань, грн;
ЗПосн – основна зарплата, грн;
%ДПЗ – відсоток додаткової зарплати, за формулою 3.15, %;
%О – відсоток відрахувань із зарплати, %;( %О=38,74).
ЗПОнал = 47190,07(1+0,567)(1+0,3874)= 102593,85
ЗПОел = 33529,79(1+0,567)(1+0,3874)= 72895,63
ЗПОмаст = 48868,38(1+0,567)(1+0,3874)= 106242,58
ЗПОрем = 48868,38 (1+0,567)(1+0,3874)= 106242,58
ЗПОкер.цех.= (5250+12960)(1+0,567)(1+0,3874)= 39589,56
ЗПОкер = (376110-(5250+12960))(1+0,567)(1+0,3874)= 778094,57
Таблиця 3.13 – Кошторис витрат на утримання й експлуатацію устаткування.
| № | Стаття витрат | Склад витрат | Сума |
| 1 | Витрати на повне відновлення і капітальний ремонт основних фондів | Амортизація основних фондів 3 групи |
296399,599 |
| 2 | Витрати на експлуатацію устаткування (техогляд і обслуговування | 2.1 Основна і додаткова зарплата з відрахуваннями допоміжних робітників, обслуговуючих устаткування: | 280142,247 |
| наладчики | 102014,911 | ||
| електрики | 72484,279 | ||
| мастильники | 105643,057 | ||
| 2.2. Вартість споживаних енергоресурсів | 15000,000 | ||
| 2.3. Вартість допоміжних матеріалів для догляду за устаткуванням і його утриманням | 10000,000 | ||
| 3 | Витрати на проведення поточного ремонту устаткування і транспортних засобів | 3.1. Основна і додаткова зарплата з відрахуваннями ремонтних слюсарів | 105643,057 |
| 3.2. Витрати на матеріали, запчастини, комплектуючі вироби для ремонту і обслуговування устаткування | 25000 | ||
| 4 | Витрати на внутрішньозаводське переміщення вантажів | 4.1. Основна і додаткова зарплата з відрахуваннями допоміжних робітників, обслуговуючих транспортні засоби | 1000 |
| 4.2. Вартість споживаних енергоресурсів | 10000 | ||
| 4.3. Вартість допоміжних матеріалів необхідних для утримання транспортних засобів | 2000 | ||
| 5 | Знос малоцінних інструментів і пристроїв, що швидко зношуються | 5.1. Сума зносу | 250 |
| 5.2. Витрати по його відшкодуванню: | 1000 | ||
| - основна і додаткова зарплата з відрахуваннями заточників | 500 | ||
| - витрати на матеріали | 500 | ||
| 6 | Інші витрати | 2600 | |
| Разом | 749034,903 |
Таблиця 3.14 – Кошторис загальновиробничих витрат
| № | Стаття витрат | Склад витрат | Сума |
| 1 | Витрати, пов'язані з керуванням виробництвом | Основна і додаткова зарплата з відрахуваннями робітників апарату керування цехів | 39366,152 |
| 2 | Витрати, пов'язані з оплатою відряджень | Оплата службових відряджень у межах норм, передбачених законодавством | 1000 |
| 3 | Амортизація будинків і споруд | Амортизаційні відрахування основних фондів 1 групи (80%) | 79709,79 |
| 4 | Витрати | 4.1. Основна і додаткова зарплата з відрахуваннями робітників | 1000 |
| 4.2. Вартість матеріалів | 1500 | ||
| 5 | Витрати на обслуговування виробничого процесу | 5.1. Основна і додаткова зарплата з відрахуваннями цехового персоналу | 1000 |
| 5.2. Поточний ремонт, огляд і обслуговування будинків і споруд, в т.ч. | 9000 | ||
| - основна і додаткова зарплата з відрахуваннями робітників, зайнятих на господарських роботах | 5000 | ||
| - вартість енергії, води, газу, пару, спожитих для господарських потреб. | 4000 | ||
| 5.3. Витрати на здійснення контролю за виробничими процесами і якістю продукції, в т.ч. | 2200 | ||
| - основна і додаткова зарплата з відрахуваннями робітників, що здійснюють контроль | 200 | ||
| - вартість матеріалів | 2000 | ||
| 5.4. Витрати по охороні праці, в т.ч. | 3000 | ||
| - основна і додаткова зарплата з відрахуваннями | 1000 | ||
| - вартість матеріалів | 2000 | ||
| 6 | Знос малоцінних предметів, що швидко зношуються | Сума зносу | 100 |
| 7 | Інші витрати | 5000 | |
| Разом | 142875,95 |
Таблиця 3.15 – Кошторис загальногосподарських витрат
| № | Стаття витрат | Склад витрат | Сума |
| 1 | Витрати на обслуговування виробничого процесу | Витрати на проведення поточного ремонту, технічного огляду й обслуговування основних виробничих фондів загальногосподарського призначення; контроль за виробничими процесами; витрати з забезпеченням техніки безпеки, . | 11800 |
| - основна і додаткова зарплата з відрахуваннями | 5600 | ||
| - витрати на матеріали, паливо, енергію й інші предмети праці | 6200 | ||
| 2 | Витрати, пов'язані з керуванням виробництвом | Витрати на оплату праці з відрахуваннями апарату керування підприємством | 773703,774 |
| Витрати на матеріали, паливо й енергію | 3400 | ||
| Оплата робіт із сертифікації продукції, вартості ліцензій, консультаційних і інформаційних послуг | 4800 | ||
| 3 | Сплати по обов’язковому страхуванню | Сплати по обов’язковому страхуванню майна і громадянської відповідальності й окремих категорій робітників | 4200 |
| 4 | Витрати на сплату відсотків, оплата послуг комерційних банків | Витрати на сплату відсотків по фінансових і комерційних кредитах незалежно від терміну кредитування, плата за обслуговування | 3700 |
| 5 | Амортизаційні відрахування | Амортизаційні відрахування основних фондів 1, 2 і 4 груп | 63922,55757 |
| 6 | Податки й інші обов’язкові платежі | 9500 | |
| 7 | Інші витрати | 1000 | |
| Разом | 876026,332 |
3.5 Розподіл непрямих витрат
Для того, щоб скласти калькуляцію собівартості, необхідно розподілити непрямі витрати між виробами. До непрямих відносяться витрати на утримання і експлуатацію устаткування, загально виробничі і загальногосподарські витрати.
Розрахунок розміру витрат на утримання й експлуатацію устаткування, що включається в собівартість одиниці продукції (виробу), здійснюється таким чином:
Необхідно згрупувати устаткування з урахуванням його технологічного призначення і розміру витрат на утримання й експлуатацію за годину роботи. Устаткування розділяється на 4 групи: токарська, фрезерна, шліфувальна і зубофрезерна.
Визначається нормативний розмір витрат за годину на утримання й експлуатацію одиниці устаткування для кожної групи. Нормативний розмір витрат складається із суми амортизаційних відрахувань, витрат енергії і витрат на ремонт, у розрахунку на одну годину роботи.
Розмір амортизаційних відрахувань, що приходяться на одну годину роботи, визначається за формулою 3.17.
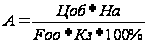 , (3.17)
де Цоб – вартість одиниці устаткування, грн.
На – норма амортизації 3 групи устаткування, %.
Fоб – фонд часу роботи устаткування, г.
Кз – коефіцієнт завантаження.
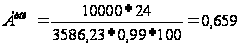
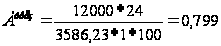
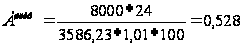
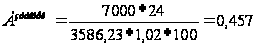
Витрати енергії визначаються за формулою 3.8
Е = М * Це * Кс, (3.18)
де М – установлена потужність устаткування, кВт;
Це – вартість одного кВт/г (Це = 0,2436 грн);
Кс – коефіцієнт попиту, під яким розуміють відношення максимальної потужності, споживаної устаткуванням, до встановленої потужності. Кс = 0,8.
Еток = 10,5*0,2436*0,8=2,046
Ефрез = 12*0,2436*0,8=2,339
Ешлиф = 9*0,2436*0,8=1,754
Езубофр = 13,5*0,2436*0,8=2,631
Витрати на ремонт визначаємо за формулою 3.19.
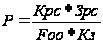 , (3.19)
де Крс – коефіцієнт ремонтної складності;
Зрс – середній розмір витрат на одиницю ремонтної складності, Зрс = 1000 грн.
Fоб – фонд часу роботи устаткування, г.
Кз – коефіцієнт завантаження.
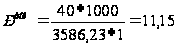
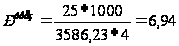
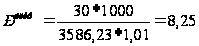
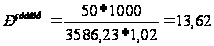
3)Визначаємо коефіцієнти приведення витрат на експлуатацію відповідної групи устаткування. Коефіцієнт приведення для j-ї групи устаткування (Кnpj), визначаємо за формулою 3.20.
 , (3.20)
де Зj – нормативний розмір витрат на годину роботи устаткування j-ї групи;
Зм – максимальний нормативний розмір витрат на годину роботи одиниці устаткування.
Зток = 0,659+2,046+11,15=13,869
Зфрез = 0,799+2,339+6,94=10,077
Зшлиф = 0,528+1,754+8,25=10,532
Ззубофр = 0,457+2,631+13,67=16,703
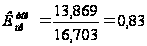
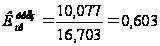
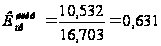
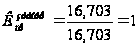
4)За допомогою отриманих коефіцієнтів обчислюється загальна кількість приведених машино-годин роботи устаткування на 1 виріб (tnp).
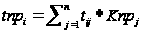 , (3.21)
де tnpi – загальна кількість приведених машино-годин роботи устаткування, необхідних для виробництва і-го виду виробів;
tij – трудомісткість опрацювання продукції на j-й групі устаткування і-го виробу.
tпр1 = 0,63*0,83+0,94*0,603+0,47*0,631+0,334*1=1,717
tпр2 = 0,78*0,83+0,85*0,603+0,31*0,631+0,48*1=1,836
tпр3 = 0,62*0,83+0,62*0,6039+0,48*0,631+0,54*1=1,723
5)Визначається планова собівартість одної приведеної машино-години.
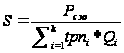 , (3.22)
де Рсео – сума витрат на утримання та експлуатацію устаткування;
Qi – обсяг виробництва і-го виду виробів, шт.
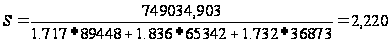
6) Визначається розмір витрат на утримання й експлуатацію устаткування, що включається в собівартість відповідних виробів за формулою 3.23
Рсэоі = S*tnpi, (3.23)
Рсэо1 = 2,220*1,717=3,811
Рсэо2 = 2,220*1,836=4,076
Рсэо3 = 2,220*1,732=3,845
Загально виробничі і загальногосподарські витрати розподіляються між різними видами продукції пропорційно сумі основної зарплати основних робітників і витрат на утримання устаткування.
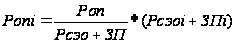 , (3.24)
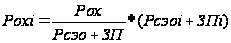 , (3.25)
де Ропі, Рохі – загально виробничі і загальногосподарські витрати, що включаються в собівартість одиниці продукції і-го виду;
Роп, Рох – загальна сума загальновиробничих і загальногосподарських витрат.
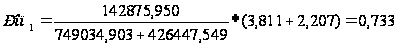
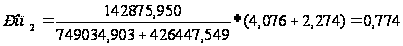
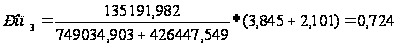
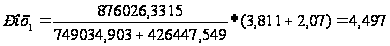
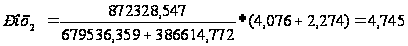
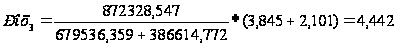
3.6 Складання калькуляції собівартості продукції і кошторису витрат на виробництво
Складаємо калькуляції одиниці виробу і всього обсягу виробництва.
Розрахуємо норми витрат електроенергії на технологічні цілі на основі потужності устаткування за формулою 3.20
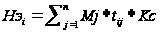 , (3.26)
Де Нэі – норма витрати електроенергії для виробництва одиниці виробу і-го виду, кВт;
Мj – потужність устаткування на j-й операції, кВт/ч;
tij – трудомісткість обробки виробу і-го виду на j-й операції, н-ч.
Кс – коефіцієнт попиту, Кс = 0,8.
Нє1 = (10,5*0,63+12*0,94+9*0,47+13,5*0,334)*0,8=21,264 кВт/ч
Нє2 = (10,5*0,78+12*0,85+9*0,31+13,5*0,48)*0,8=22,128 кВт/ч
Нє3 = (10,5*0,62+12*0,62+9*0,48+13,5*0,54)*0,8=20,448 кВт/ч
Позавиробничі витрати вважаємо рівними 5% від виробничої собівартості.
Таблиця 3.16 – Калькуляція собівартості 1-го виробу.
| № | Найменування статей | Одиниця виміру | На одиницю | Сума на весь випуск, грн | ||
| норма витрат | вартість, грн | сума, грн | ||||
| 1 | Сировина і матеріали | 14,53 | 682488,240 | |||
| - сталь | кг | 2,3 | 2,6 | 5,98 | 534899,040 | |
| - пластик | кг | 1,1 | 1,5 | 1,65 | 147589,200 | |
| 2 | Покупні напівфабрикати | шт | 3 | 2,3 | 6,9 | 617191,200 |
| 3 | Паливо й енергія на технологічні цілі | кВт*ч | 21,264 | 0,2436 | 5,180 | 463332,625 |
| 4 | Основна зарплата | 2,207 | 197407,264 | |||
| 5 | Додаткова зарплата | 1,251 | 111856,140 | |||
| 6 | Відрахування з зарплати | 1,313 | 117489,167 | |||
| 7 | Витрати на утримання й експлуатацію устаткування | 3,811 | 340917,314 | |||
| 8 |
Загальновиробничі витрати |
0,733 | 65598,965 | |||
| 9 |
Загальногосподарські витрати |
4,497 | 402211,994 | |||
|
Разом виробнича собівартість |
33,522 | 2998492,908 | ||||
| 10 | Позавиробничі витрати | 1,676 | 149924,645 | |||
| Разом повна собівартість | 35,198 | 3148417,554 | ||||
Таблиця 3.17 – Калькуляція собівартості 2-го виробу.
| № | Найменування статей | Одиниця виміру | На одиницю | Сума на весь випуск, грн | ||
| норма витрат | вартість, грн | сума, грн | ||||
| 1 | Сировина і матеріали | 10,62 | 393358,840 | |||
| - сталь | кг | 2,2 | 2,6 | 5,72 | 373756,240 | |
| - пластик | кг | 0,2 | 1,5 | 0,3 | 19602,600 | |
| 2 | Покупні напівфабрикати | шт | 2 | 2,3 | 4,6 | 300573,200 |
| 3 | Паливо й енергія на технологічні цілі | кВт*ч | 22,128 | 0,2436 | 5,390 | 352218,262 |
| 4 | Основна зарплата | 2,274 | 148581,174 | |||
| 5 | Додаткова зарплата | 1,288 | 84189,995 | |||
| 6 | Відрахування з зарплати | 1,353 | 88429,767 | |||
| 7 | Витрати на утримання й експлуатацію устаткування | 4,076 | 266358,206 | |||
| 8 | Загальновиробничі витрати | 0,774 | 50563,535 | |||
| 9 | Загальногосподарські витрати | 4,745 | 310024,105 | |||
| Разом виробнича собівартість | 30,521 | 1994297,084 | ||||
| 10 | Позавиробничі витрати | 1,526 | 99714,85421 | |||
| Разом повна собівартість | 32,047 | 2094011,938 | ||||
Таблиця 3.18 – Калькуляція собівартості 3-го виробу.
| № | Найменування статей | Одиниця виміру | На одиницю | Сума на весь випуск, грн | ||
| норма витрат | вартість, грн | сума, грн | ||||
| 1 | Сировина і матеріали | 21,06 | 522121,680 | |||
| - сталь | кг | 2,1 | 2,6 | 5,46 | 201326,580 | |
| - пластик | кг | 5,8 | 1,5 | 8,7 | 320795,100 | |
| 2 | Покупні напівфабрикати | шт | 3 | 2,3 | 6,9 | 254423,700 |
| 3 | Паливо й енергія на технологічні цілі | кВт*ч | 20,448 | 0,2436 | 4,981 | 183669,310 |
| 4 | Основна зарплата | 2,101 | 77459,111 | |||
| 5 | Додаткова зарплата | 1,190 | 43890,36648 | |||
| 6 | Відрахування з зарплати | 1,250 | 46100,667 | |||
| 7 | Витрати на утримання й експлуатацію устаткування | 3,845 | 141759,383 | |||
| 8 | Загальновиробничі витрати | 0,724 | 26713,449 | |||
| 9 | Загальногосподарські витрати | 4,442 | 163790,233 | |||
| Разом виробнича собівартість | 39,593 | 1459927,899 | ||||
| 10 | Позавиробничі витрати | 1,980 | 72996,395 | |||
| Разом повна собівартість | 41,573 | 1532924,294 | ||||
Кошторис витрат на виробництво складається по економічним елементам і за статтями калькуляції. Він включає усі витрати, що знадобляться для випуску заданої кількості виробів.
Таблиця 3.19 – Кошторис витрат на виробництво
|
Елементи Витрат Статті калькуляції |
Сировина і матеріали | Напівфабрикати | Паливо й енергія | Основна зарплата | Додаткова зарплата | Відрахування | Витрати на утримання й експлуатацію устаткування | Загальновиробничі витрати | Загальногосподарські витрати | Позавиробничі витрати | Разом |
| Матеріальні витрати | 1597968,76 | 1172188,1 | 999220,197 | 62500 | 9500 | 9600 | 3850977,057 | ||||
| Витрати на оплату праці | 423447,549 | 239936,501 | 280661,863 | 34470,724 | 564753,804 | 1543270,44 | |||||
| Відрахування із зарплати | 252019,6 | 106623,442 | 13095,428 | 214549,97 | 586288,44 | ||||||
| Амортизація | 296649,599 | 79809,798 | 63922,558 | 440381,954 | |||||||
| Інші витрати | 2600 | 6000 | 23200 | 322635,895 | 354435,895 | ||||||
Разом |
1597968,76 | 1172188,1 | 999220,197 | 423447,549 | 239936,501 | 252019,6 | 749034,903 | 142875,95 | 876026,331 | 322635,895 | 6775353,79 |
4. Визначення основних техніко-економічних показників роботи і висновки по ефективності роботи підприємства
Для розрахунків приймаємо виручку від реалізації рівною добутку повної собівартості та коефіцієнту 1.2.
Виручка від реалізації = 6775353,786*1,2=8130424,543грн.
Постійними вважаються витрати на утримання й експлуатацію устаткування, загальновиробничі, загальногосподарські і позавиробничі витрати, інші статті калькуляції вважаємо перемінними.
4.1 Визначення беззбиткового обсягу виробництва і запасу тривкості
Беззбитковий обсяг виробництва визначається за формулою :
 , (4.1)
де С – сума постійних витрат, грн (С = 2090573,079грн)
Кпокр – коефіцієнт покриття
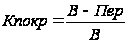 , (4.2)
де В – виручка від реалізації, грн
Пер – загальні перемінні витрати, грн (Пер = 4684780,707грн)
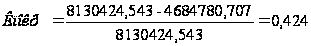
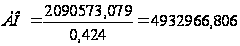 грн
Запас тривкості визначаємо за формулою 4.3:
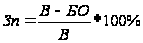 , (4.3)
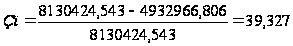
4.2 Визначення суми прибутку
Таблиця 4. 1 – Звіт про фінансові результати
| Сума, грн | Структура | |
| Виручка від реалізації | 8130424,543 | 100 |
| Перемінні витрати | 4684780,707 | 57,6 |
| Маржинальний прибуток | 3445643,836 | 42,4 |
| Постійні витрати | 2090573,079 | 25,7 |
| у т.ч. амортизація | 440031,954 | 5,4 |
| Прибуток від реалізації | 1355070,757 | 16,7 |
| Податок із прибутку | 338767,6893 | 4,2 |
| Чистий прибуток | 1016303,068 | 12,5 |
4.3 Визначення основних техніко-економічних показників
Виробнича діяльність
Таблиця 4.2 – Виробничі результати
| Показник | Підприємство | Конкурент | Відхилення |
| Товарна продукція | 8130424,543 | 5800000 | 40,180 |
| Собівартість випущеної продукції | 6775353,786 | 4930000 | 37,431 |
Таблиця 4.3 – Ефективність виробничої діяльності
| Показник | Підприємство | Конкурент | Відхилення |
| Витрати на 1 гривню товарної продукції | 0,83 | 0,85 | -1,961 |
Таблиця 4.4 – Показники, що характеризують організаційно-технічний рівень
|
Використов. ресурси |
Сума | Показники | Величина | Відхилення | |
| Підприємство |
Конку рент |
||||
|
Основні фонди |
2736585,366 | Фондовіддача | 2,971 | 3 | -0,97 |
| Фондоємність | 0,337 | 0,33 | 1,996 | ||
| Фондоозброєність | 6947,716 | 500 | 1289,54 | ||
| Коефіцієнт завантаження | 1,002 | 0,95 | 5,521 | ||
| Питома вага активної частини | 0,4595 | 0,5 | -8,1 | ||
|
Оборотні фонди |
208750,208 | Коефіцієнт оборотності оборотних фондів | 38,9 | 35 | 11,28 |
| Тривалість обороту оборотних фондів | 9,4 | 10,4 | -9,89 | ||
| Тривалість обороту виробничих запасів | 7,1 | 6,5 | 9,3 | ||
| Жива праця | Продуктивність праці | 20583 | 20000 | 2,9 | |
| Загальна кількість працюючих, у т.ч. | 461 | Витрати на оплату праці у вартості товарної продукції | 26 | 17 | 54,1 |
| основні робітники | 240 | ||||
| допоміжні робітники | 155 | ||||
| керівники, спеціалісти | 66 | ||||
| Фонд ЗП | 2129558,880 | ||||
Комерційна діяльність
Таблиця 4.5 – Результати комерційної діяльності
| Показник | Підприємство | Конкурент | Відхилення |
| Виручка від реалізації | 8130424,543 | 6000000 | 35,51 |
| Прибуток від реалізації | 1355070,757 | 1000000 | 35,51 |
Таблиця 4.6 – Ефективність комерційної діяльності
| Показник | Підприємство | Конкурент | Відхилення |
| Рентабельність продажів | 16,7 | 17 | -1,961 |
Таблиця 4.7 – Ефективність використання фондів обігу
| Використовувані ресурси | Сума | Показники | Підприємство | Конкурент | Відхилення |
| Фонди обігу | 126402,556 |
Тривалість обороту фондів обігу |
5,7 | 15 | -62,169 |
|
Середній період інкасації дебіторської заборгованості |
2,50 | 7 | -64,286 |
Виробничо-комерційна діяльність
Таблиця 4.8 – Ефективність виробничо-комерційної діяльності
| Показник | Підприємство | Конкурент | Відхилення |
| Рентабельність продажу | 16,7 | 17 | -1,96 |
| Оборотність активів | 2,6 | 2,6 | 1,8 |
| Рентабельність активів | 44,1 | 43 | 2,6 |
Інвестиційна діяльність
Таблиця 4.9 – Показники, що характеризують інвестиційну діяльність
| Сума | Показники | Величина | |
| Сума інвестицій | 3071738,130 | Термін окупності | 2,1 |
| у т.ч. Основні фонди | 2736585,366 | Рентабельність інвестицій | 0,441 |
| оборотні кошти | 335152,764 | ||
| Чисті грошові потоки | 1456685,022 | ||
| у т.ч. Чистий прибуток | 1016303,068 | ||
| амортизація | 440381,954 |
Висновки
В ході курсової роботи були розраховані основні техніко-економічні показники виробничо-господарської діяльності підприємства, порівнявши отримані результати з результатами, отриманими підприємством-конкурентом, робимо наступні висновки:
1. Виробнича діяльність
Товарної продукції реалізовано на суму 8130424,543 грн, що більше ніж у конкурента на 40,18%, при цьому собівартість продукції склала 6775353,786 грн, що на 37,431% більше ніж у конкурента. Тобто результат виробничої діяльності перевищує показники конкуренти здебільшого із-за більшого обсягу виробництва, тому підприємству потрібно вжити заходи по зменшенню собівартості продукції.
Ефективність виробничої діяльності складає 0,83, що менше ніж у конкурента на 1,96%
Після розрахунку показників, що характеризують організаційно-технічний рівень маємо наступні результати:
Фондовіддача на підприємстві майже дорівнює аналогічному показнику у конкурента і складає 2,97 грн. товарної продукції на 1 грн. вартості основних фондів.
Фондоємкість більш, ніж у конкурента, лише на 2% і складає 0,337 грн. вартості основних фондів у 1 грн. вартості товарної продукції.
Фондоозброєність майже у 13 разів перевищує аналогічний показник у конкурента, тобто на 1 робітника приходиться 6894,67 грн. вартості основних виробничих фондів.
Коефіцієнт оборотності оборотних фондів на 11,28% вищий, ніж у конкурента, що зумовлює зниження тривалості обороту оборотних фондів на 9,89%; тривалість обороту виробничих запасів вища на 9,3%.
Продуктивність праці складає 20583 грн, що перевищує показник конкурента на 2,9%, при цьому витрати на оплату праці у вартості товарної продукції складають 26%, відсотків, що перевищує конкурента на 54,1%.
Таким чином, виробничу діяльність можна характеризувати, як успішну, але потрібно зменшити собівартість продукції, щоб підтримувати позицію на ринку в майбутньому.
2. Комерційна діяльність
Виручка від реалізації є більшою, ніж у конкурента, тому відповідно більшим є і прибуток – він складає 13550707,57 грн і перевищує прибуток конкурента на 33,51%, але рентабельність продажу, тобто відношення суми прибутку до суми виручки складає 16,7%, що менше показнику конкурента майже на 2%
Розглянемо ефективність використання фондів обігу:
Тривалість обороту фонду обігу складає 5,7, що на 62,169% менше, ніж у конкурента та позитивно характеризує діяльність підприємства; середній період інкасації дебіторської заборгованості менший на 64,286% і складає 2,5.
3. Виробничо-комерційна діяльність
Показники виробничо-комерційної діяльності несуттєво відрізняються від показників конкурента, що свідчить про майже про рівні позиції на сучасний момент на ринку товарів.
4. Інвестиційна діяльність
Термін окупності дорівнює 2 роки та 1 місяць.
Рентабельність інвестицій складає 44,1%.
В цілому показники характеризують діяльність підприємства як успішну та певною мірою конкурентоспроможну. Потрібно збільшити рентабельність продажів. Для цього існує 2 шляхи – збільшення ціни або зменшення собівартості продукції, що випускається. Другий варіант є кращим, бо збільшення ціни реалізації продукції може негативно вплинути на стан підприємства на ринку товарів у порівнянні з конкурентом.
ПЕРЕЛІК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
Грузинов В.П. Экономика предприятия: Учебник для ВУЗов.- М.: Банки и биржи, ЮНИТИ, 1998.-535с.
Зайцев Н.Л. Экономика промышленного предприятия:Учебник. - М.:ИНФРА-М,1998.-336с.
Экономика предприятия. Учеб для ВУЗов / В.Я. Горфинкель та др. - М.: Банки и биржи, ЮНИТИ, 1996.-367с.
Экономика предприятия. Учеб. для ВУЗов/Под ред. проф.О.И. Волкова.-М.:ИНФРА-М,1998.-416с.
Экономика предприятия: Учебник для вузов под ред. В.М. Семёнова СПб., 2005г., Изд: Питер, 383 стр.
econpredpr.narod/