Анализ хозяйственной деятельности фирмы
ОАО "Кондитерский концерн Бабаевский"
Сведения об Обществе
Полное фирменное наименование:
Открытое акционерное общество "Кондитерский концерн Бабаевский"
Место нахождения и почтовый адрес:
107140 Российская Федерация, г.Москва, ул. Малая Красносельская, д.7.
Сведения о государственной регистрации эмитента:
Дата государственной регистрации эмитента: 29.12.1993
Номер свидетельства о государственной регистрации: 021.927
Орган, осуществивший государственную регистрацию: Московская регистрационная палата.
Общее количество акционеров: 1 201, в т. ч.:
акционеры, владеющие более 20% акций Общества: ОАО "АБ "Инкомбанк",
доля государства в УК Общества: 0% (не имеет).
Сведения об аудиторе Общества:
Наименование: ЗАО "Фирма "Артур Андерсен"
(113054, г.Москва, Космодамианская наб., 52/2)
Тел.: (095) 755-97-00 Факс: (095) 755-97-10
Лицензия № 006365 Дата выдачи: - 5 ноября 1998 года.
Сведения о реестродержателе Общества:
Наименование: Филиал "Московский" ЗАО "Единый регистратор"
(г. Москва, Старосадский переулок, д. 8, стр. 1)
Тел.: 924-36-70 Факс: 924-36-70
Лицензия ФКЦБ РФ №01178 Срок действия до: 4.12.1999 года
Финансово- хозяйственная деятельность Общества
Характеристика деятельности общества за отчётный год.
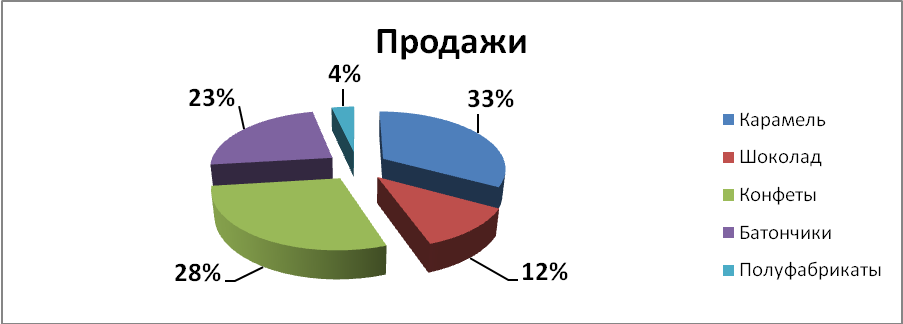
Основные виды деятельности и объём реализации (в тоннах).
| Ассортимент | Ед.изм. | 2006г. | 2007г. |
| Карамель | тонн | 23567 | 18636 |
| Шоколад | тонн | 8268 | 7485 |
| Конфеты | тонн | 20407 | 20248 |
| Полуфабрикаты | тонн | 2441 | 2510 |
| ИТОГО: | тонн | 52242 | 46369 |
Характеристика рынков сбыта, сведения о конкуренции на них.
В 2008 году продолжилось активное завоевание рынка кондитерских изделий. Наибольшая доля реализуемой продукции приходится на Центральный район - 82,8%, Северо-Кавказский - 5,1%, Западно-Сибирский - 2,9% и Поволжский район - 1,5%.
В 2006 году собственная дистрибьюторская сеть расширялась по двум основным направлениям:
созданы и действуют торговые дома в 42 регионах России, в том числе новые торговые дома появились в Омске, Ставрополе, Чите, Оренбурге, Черкесске, Баку, Тбилиси, Иркутске, Воронеже и т. д. Объём кондитерских изделий, реализованных посредством торговых домов увеличился до 17,5% от общего количества отгруженной продукции.
развивается сеть фирменных магазинов и отделов: в Москве, Сочи, Ростов- на Дону, Краснодар, Казань, Чита и других было создано 10 фирменных магазинов и 46 кондитерских отделов.
Основным потребителем продукции Общества остаётся Москва и Московская область, на долю которой приходится 80% реализуемой продукции.
За 2006 год ОАО "Кондитерский концерн Бабаевский" принял участие в 10 выставках и конкурсах и завоевал много почётных наград:
Дипломы международной выставки "Интерсладости 2006":
"100 лучших товаров России" (27 видов продукции предприятия);
Золотые медали выставки "Российские продукты питания 2006" и многие другие.
Мероприятия по улучшению качества выпускаемой продукции, модернизации и обновлению производственных фондов предприятия.
Для сохранения и повышения качества выпускаемой продукции в течение года были проведены следующие мероприятия:
ужесточён входной контроль за качеством поступающего сырья и материалов;
проведены комплексные работы по стабилизации качества карамельной массы и начинок, позволяющие удлинить срок хранения карамели с начинками до 6-8 месяцев;
улучшено дозирование рецептурных компонентов. Оптимизация вязкости и влажности конфетных масс и снижены возвратные отходы на новой помадной линии фирмы "Пипенброк";
в шоколадном цехе внедрены системы очистки какао-бобов от примесей и пяти-валковая мельница, позволяющая снизить зольность и повысить степень измельчения, следовательно, улучшить качество шоколадных полуфабрикатов;
на линии "Московский сувенир" в конфетном цехе проведены испытания и внедрена новая формующая машина "Макат", позволяющая существенно улучшить качество формования и повысить производительность линии.
На обновление производственных мощностей Обществом было израсходовано 54 млн. руб.: в основных и вспомогательных цехах и подразделениях было установлено 409 единиц технологического и вспомогательного оборудования общей стоимостью 7,8 млн. долларов США. В частности, в конфетном цеху была установлена и смонтирована на имеющая аналога в России высокопроизводительная линия фирмы "Винклер" по выпуску шоколада с различными крупными добавками: орехами, цукатами, изюмом и другими компонентами, была выведена на проектную мощность новая линия по производству помадных конфет с принципиально новым технологическим решением - бескрахмальным методом отливки, которые по достоинству были оценены покупателями.
Немалые средства в истекшем году были направлены на проведение природоохранных мероприятий:
ревизию оборудования и электроснабжение водооборотных систем;
лабораторный контроль за состоянием промышленных и ливневых стоков;
обследование загрязнения атмосферы воздуха;
контроль источников выбросов вредных веществ в атмосферу, контроль эффективности газоочистных установок и разработку паспортов.
Основные показатели финансовой деятельности Общества
Основные положения учётной политики:
Учетная политика предприятия ведется согласно Положению о бухгалтерском учете и отчетности в РФ и другим нормативным (инструктивным) документам с учетом последующих изменений и дополнений в них.
Сумма уплаченных налогов и иных платежей в бюджет:
| № п/п | Показатель | Сумма налога, тыс. руб. |
| 1. | Налог на добавленную стоимость | 65 943 |
| 2. | Налог на имущество | 5 821 |
| 3. | Налог на прибыль | 18 528 |
| 4. | Налог на содержание жилищного фонда | 13 246 |
| 5. | Земельный налог | 2 849 |
| 6. | Подоходный налог | 9 822 |
| 7. | Налог на рекламу | 205 |
| 8. | Налог на автодороги | 23 902 |
| 9. | Прочие налоги | 932 |
Сведения о чистых активах.
Соотношение стоимости чистых активов и размера уставного капитала на конец 2006 года = 372 446 000 руб. / 418 260 руб. = 890,465.
Распределение прибыли и убытков:
| Статья расходования | Размер средств, тыс. руб. |
| Чистая прибыль к распределению, всего | 1 682 |
| Фонд накопления | 505 |
| Фонд потребления | 1 177 |
| Нераспределённая прибыль | - |
Социальные показатели.
| № п/п | Показатель | 2006 год |
| 1. | Среднесписочная численность работников, чел. | 2 298 |
| 2. | Затраты на оплату труда, тыс. руб. | 71 300 |
| 3. | Отчисления на социальные нужды, в т. ч. | 25 578 |
| 3.1. | В фонд социального страхования | 912 |
| 3.2. | В пенсионный фонд | 20 500 |
| 3.3. | На медицинское страхование | 3 065 |
| 3.4. | В фонд занятости | 1 101 |
| 4. | Средняя заработная плата работников, тыс. руб. (стр.2/ стр.1) | 2 562 |
Корпоративные действия
Сведения об Уставном капитале Общества.
Уставный капитал Общества составляет 418 260 руб. и разделен на 83 652 000 обыкновенных именных акций номинальной стоимостью 0.5 коп.
Структура акционерного капитала.
Юридические лица - 8 организаций - 79,19 %,
Физические лица - 1 193 человек - 20,81 %.
Сведения о выплачиваемых дивидендах в отчётном году.
Выплата дивидендов за 2006 год по решению общего собрания акционеров не осуществлялась. Прибыль была направлена на развитие производства.
Информация о проведении внеочередных собраний акционеров
За 1998 год было проведено одно внеочередное собрание акционеров (4 марта 1998 года), на котором было принято решение о переименовании ОАО "Бабаевское" в ОАО "Кондитерский концерн Бабаевский".
Сведения о дочерних кондитерских предприятиях.
| № п/п | Наименование предприятия |
Общее количество акций, шт. |
Номинал, руб. |
Категория |
Количество акций в собственности Концерна, шт. |
| 1. | ОАО "Южуралкондитер" | 1 319 500 | 0,1 | Обыкновенные именные | 680 535 |
| 2. | ЗАО "Сормовская кондитерская фабрика" | 841 842 | 2 | Обыкновенные именные | 551 225 |
| 3. | ЗАО "Шоколадная фабрика "Новосибирская" | 5 000 000 | 1 | Обыкновенные именные | 3 047 567 |
Бухгалтерский баланс Общества
| АКТИВ | Код стр. | На начало года | На конец года |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 2 257 | 2 094 |
| патенты, лицензии, товарные знаки (знаки обслуживания), иные аналогичные с перечисленными права и активы | 112 | 2 257 | 2 094 |
| Основные средства | 120 | 152 229 | 211 660 |
| здания, сооружения, машины и оборудование | 122 | 152 229 | 211 660 |
| Незавершенное строительство | 130 | 36 725 | 48 794 |
| Долгосрочные финансовые вложения | 140 | 169 240 | 157 140 |
| инвестиции в дочерние общества | 141 | 27 066 | 28 078 |
| инвестиции в другие организации | 143 | 142 174 | 129 062 |
| ИТОГО по разделу I | 190 | 360 451 | 419 688 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 117 467 | 155 029 |
| сырье, материалы и другие аналогичные ценности | 211 | 72 810 | 141 597 |
| малоценные и быстроизнашивающиеся предметы | 213 | 1 237 | 788 |
| затраты в незавершенном производстве (издержках обращения) | 214 | 8 519 | 12 157 |
| готовая продукция и товары для перепродажи | 215 | 147 | 416 |
| расходы будущих периодов | 217 | 34 754 | 71 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 15 527 | 16 849 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 131 074 | 168 245 |
| покупатели и заказчики | 241 | 112 062 | 77 297 |
| авансы выданные | 245 | - | 44 315 |
| прочие дебиторы | 246 | 19 012 | 46 633 |
| Краткосрочные финансовые вложения | 250 | 167 929 | - |
| прочие краткосрочные финансовые вложения | 253 | 167 929 | - |
| Денежные средства | 260 | 3 042 | 4 658 |
| касса | 261 | 97 | 701 |
| расчетные счета | 262 | 1 620 | 3 051 |
| валютные счета | 263 | 999 | 632 |
| прочие денежные средства | 264 | 326 | 274 |
| ИТОГО по разделу II | 290 | 435 039 | 344 781 |
| БАЛАНС | 300 | 795 490 | 764 469 |
| ПАССИВ | Код стр. | На начало года | На конец года |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный капитал | 410 | 418 | 418 |
| Добавочный капитал | 420 | 104 359 | 130 424 |
| Резервный капитал | 430 | 84 | 84 |
| резервы, образованные в соответствии с учредительными документами | 432 | 84 | 84 |
| Фонды накопления | 440 | 213 500 | 184 164 |
| Фонд социальной сферы | 450 | 16 181 | 16 181 |
| Целевые финансирование и поступления | 460 | 142 992 | - |
| ИТОГО по разделу III | 490 | 477 534 | 331 271 |
| IV. КРАТКОСРОЧНЫЕ ПАССИВЫ | |||
| Заемные средства | 610 | 63 977 | 196 016 |
| кредиты банков | 611 | 58 177 | 191 016 |
| прочие займы | 612 | 5 800 | 5 000 |
| Кредиторская задолженность | 620 | 173 787 | 179 158 |
| поставщики и подрядчики | 621 | 165 020 | 143 534 |
| по оплате труда | 624 | 930 | 3 790 |
| по социальному страхованию и обеспечению | 625 | 3 353 | 5 654 |
| задолженность перед бюджетом | 626 | 4 477 | 22 620 |
| авансы полученные | 627 | - | 3 498 |
| прочие кредиторы | 628 | 7 | 62 |
| Доходы будущих периодов | 640 | 5 | 2 |
| Фонды потребления | 650 | 80 187 | 58 022 |
| ИТОГО по разделу IV | 690 | 317 956 | 433 198 |
| БАЛАНС | 700 | 795 490 | 764 469 |
Отчёт о прибылях и убытках
| Показатель | За отчетный период | За аналогичный период прошлого года | |
| Наименование | Код стр. | ||
| 1 | 2 | 3 | 4 |
| Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 1 016 792 | 769 105 |
| Себестоимость реализации товаров, продукции, работ, услуг | 020 | 851 837 | 606 562 |
| Коммерческие расходы | 030 | 15 139 | 5 908 |
| Прибыль (убыток) от реализации (строки (010 - 020 - 030 - 040)) | 050 | 149 816 | 156 635 |
| Проценты к получению | 060 | 3 381 | 272 |
| Прочие операционные доходы | 090 | 8 880 | 71 914 |
| Прочие операционные расходы | 100 | 151 673 | 71 581 |
| Прибыль (убыток) от финансово - хозяйственной деятельности (строки (050 + 060 - 070 + 080 + 090 - 100)) | 110 | 10 404 | 157 240 |
| Прочие внереализационные доходы | 120 | 60 830 | 10 242 |
| Прочие внереализационные расходы | 130 | 50 683 | 15 175 |
| Прибыль (убыток) отчетного периода (строки (110 + 120 - 130)) | 140 | 20 551 | 152 307 |
| Налог на прибыль | 150 | 18 528 | 46 371 |
| Отвлеченные средства | 160 | 341 | 105 936 |
| Нераспределенная прибыль (убыток) отчетного периода (строки (140 - 150 - 160)) | 170 | 1 682 | - |
Аудиторская проверка, проведённая аудиторской компанией ЗАО "Фирма "Артур Андерсен", подтвердила достоверность финансовых отчётов на 01.01.07 года
| Изменение имущества в целом, по составу и источникам приобретения | ||||
| ОАО "Кондитерский концерн Бабаевский" | ||||
| № п/п | Показатели | На начало отчетного периода | На конец отчетного периода | Изменения (+;-) |
| А | Б | 1 | 2 | 3 |
| 1. | Всего имущества, тыс. руб. (строка 300 бух. баланса) | 795 490 | 764 469 | -31 021 |
| 1.1. | Внеоборотные активы (итог I раздела актива баланса): | |||
| А) в сумме, тыс. руб. (стр. 190) | 360 451 | 419 688 | +59 237 | |
| Б) в % к имуществу | 45,31 | 54,90 | +9,59 | |
| 1.2. | оборотные активы (итого II-го раздела актива баланса): | |||
| А) в сумме, тыс. руб. (стр. 290) | 435 039 | 344 781 | -90 258 | |
| Б) в % к имуществу | 54,69 | 45,10 | -9,59 | |
| 2. | Источники приобретения имущества-всего, тыс. руб. (стр. 700) | 795 490 | 764 469 | -31 021 |
| 2.1. | Собственный капитал предприятия (итог III раздела пассива баланса): | |||
| А) в сумме, тыс. руб. (стр. 490) | 477 534 | 331 271 | -146 263 | |
| Б) в % к имуществу | 60,03 | 43,33 | -16,70 | |
| 2.2. | Заемные средства (итого IV, V разделов пассива баланса): | |||
| А) в сумме, тыс. руб. (стр. 590 +стр. 690) | 317 956 | 433 198 | +115242 | |
| Б) в % к имуществу | 39,97 | 56,67 | +16,70 | |
Вывод: За отчетный период стоимость имущества ОАО "Кондитерский концерн Бабаевский" снизилась на 31 021 тыс. руб.(764 469-795 490).
Удельный вес оборотных и внеоборотных активов в составе имущества организации отличается незначительно.
На дату отчета величина внеоборотных активов равна 54,90%,что на 9,59% больше, чем на начало отчетного периода, а их абсолютная стоимость составляет 419 688 тыс. руб., что в свою очередь, на 59 237 тыс. руб. больше, чем на начало отчетного периода.
Оборотные активы за анализируемый период снизились на 90 258 тыс. руб. (344 781-435 039) или на 9,59%.
Расчеты показали, что имущество ОАО "Кондитерский концерн Бабаевский" сформированы в большей степени за счет заемных средств. Величина заемных средств на дату отчета составляет 56,67%или в денежном выражении 433 198 тыс. руб., что на 16,7% больше чем на начало отчетного периода.
Собственный капитал концерна за отчетный период снизился на 146263 тыс. руб. (331271-477534) и составил 43,33%.
Коэффициент автономии (независимости):
На начало отчетного периода: 477 534/795 490=60,03%
На конец отчетного периода: 331 271/764 469=43,33%
Динамика 43,33%-60,03%=-16,70%
Таким образом, мы видим, что ОАО "Кондитерский концерн Бабаевский" потерял свою автономию и приобрел зависимость от внешних источников финансирования.
Следует детально проанализировать структуру оборотных активов.
| Изменение оборотных активов в целом и по составу | ||||
| ОАО "Кондитерского концерна Бабаевский" | ||||
| № п/п | Показатели | На начало отчетного периода | На конец отчетного периода |
Изменения (+; -) |
| А | Б | 1 | 2 | 3 |
| Оборотные активы всего, тыс. руб. (строка 290 бух. баланса) | 435 039 | 344 781 | -90 258 | |
| В том числе: | ||||
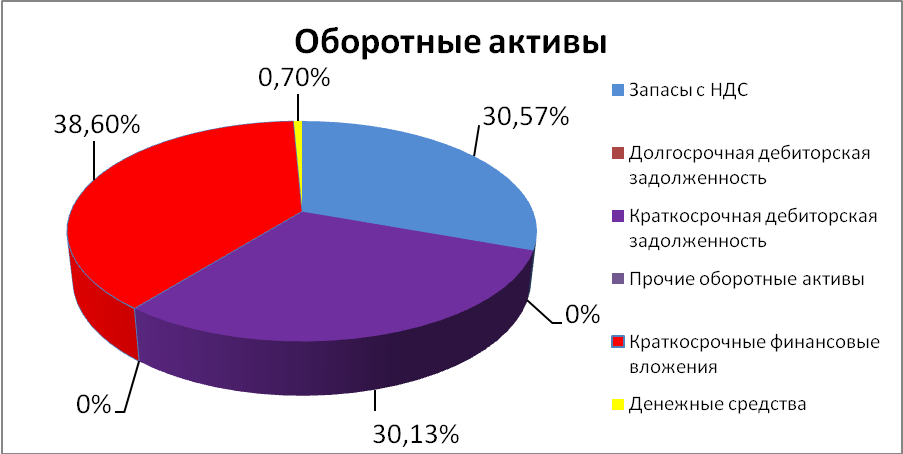
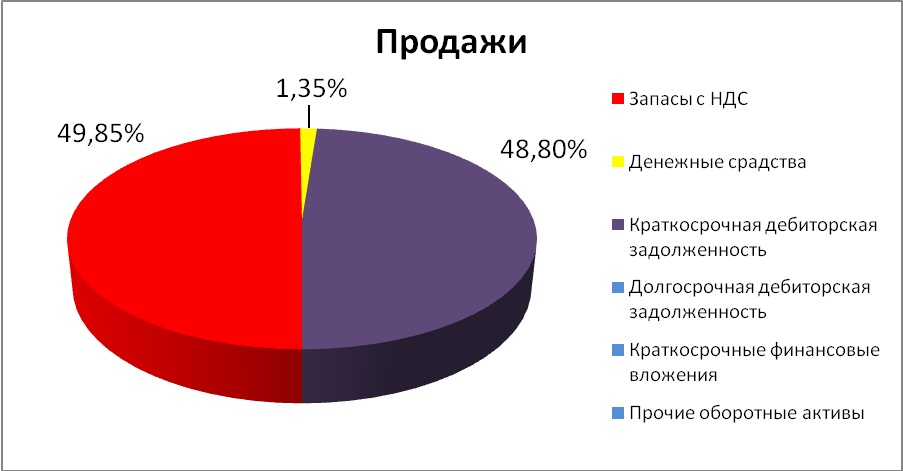
| 1 | Запасы с НДС | |||
| А) в сумме, тыс. руб. (стр. 210+220) | 132 994 | 171 878 | +38 884 | |
| Б) в % к оборотным активам | 30,57 | 49,85 | +19,28 | |
| 2 | Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | |||
| А) в сумме, тыс. руб. (стр. 230) | - | - | - | |
| Б) в % к оборотным активам | - | - | - | |
| 3 | Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | |||
| А) в сумме, тыс. руб. (стр. 240) | 131 074 | 168 245 | +37 171 | |
| Б) в % к оборотным активам | 30,13 | 48,80 | +18,67 | |
| 4 | Краткосрочные финансовые вложения | |||
| А) в сумме, тыс. руб. (стр. 250) | 167 929 | - | -167 929 | |
| Б) в % к оборотным активам | 38,60 | - | -38,60 | |
| 5 | Денежные средства | |||
| А) в сумме, тыс. руб. (стр. 260) | 3 042 | 4 658 | +1 616 | |
| Б) в % к оборотным активам | 0,70 | 1,35 | +0,65 | |
| 6 | Прочие оборотные активы: | |||
| А)в сумме, тыс. руб. (стр. 270) | - | - | - | |
| Б) в % к оборотным активам | - | - | - | |
Вывод: за отчетный период оборотные активы ОАО "Кондитерского концерна Бабаевский" уменьшились на 90 258 тыс. руб.(344 781-435 039).
Наибольший удельный вес в составе оборотных активов занимают запасы. На дату отчета их величина равна 49,85%,что на 19,28% больше, чем на начало отчетного года, а их абсолютная стоимость составляет 171 878 тыс. руб., что, в свою очередь, на 38 884 тыс. руб. больше, чем на начало отчетного периода.
В состав оборотных активов перестали входить краткосрочные финансовые вложения, стоимость которых составляла 167 929 тыс. руб. на начало отчетного периода.
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) увеличилась на 37 171 тыс. руб.(168 245-131 074), что сказалось на увеличении её доли в составе оборотных активов на 18,67%.
Структура оборотных активов ОАО "Кондитерского концерна Бабаевский" на начало отчетного периода
Структура оборотных активов ОАО "Кондитерского концерна Бабаевский" на конец отчетного периода
|
Показатели деловой активности (тыс. руб.) |
||||
| № п/п | Показатели | На начало отчетного периода | На конец отчетного периода | Изменение (+; -) |
| А | Б | 1 | 2 | 3 |
| 1 | Выручка от реализации за отчетный период | 769 105 | 1 016 792 | +247 687 |
| 2 | Стоимость активов(300) | 778679,5 | 779979,5 | +1 300 |
| 3 | Стоимость ОПФ (ОС) (120) | 181599,5 | 181944,5 | +345 |
| 4 | Средние остатки оборотных средств (290) | 388908 | 389910 | +1 002 |
| 5 | Средние остатки запасов (210) | 136114 | 136248 | +134 |
| 6 | Дебиторская задолженность в среднем за период(240) | 152415,5 | 149659,5 | -2 756 |
| 7 | Банковские активы в среднем за период (260) | 6595 | 3850 | -2 745 |
| 8 | Собственный капитал (490) | 402062,5 | 404402,5 | +2 340 |
| 9 | Отдача всех активов (стр.1: стр.2) | 0,99 | 1,30 | +0,32 |
| 10 | Отдача ОПФ(стр.1: стр.3) | 4,24 | 5,59 | +1,35 |
| 11 | Оборачиваемость оборотных средств(стр.1: стр.4) | 1,98 | 2,61 | +0,63 |
| 12 | Оборачиваемость запасов(стр.1: стр.5) | 5,65 | 7,46 | +1,81 |
| 13 | Оборачиваемость дебиторской задолженности(стр.1: стр.6) | 5,05 | 6,79 | +1,75 |
| 14 | Оборачиваемость банковских активов (стр.1: стр.7) | 116,62 | 264,10 | +147,48 |
| 15 | Отдача собственного капитала (стр.1: стр.8) | 1,91 | 2,51 | +0,60 |
| 16 | Скорость оборота всех активов | 182,24 | 138,08 | -44 |
| 17 | Скорость оборота ОПФ | 42,50 | 32,21 | -10 |
| 18 | Скорость оборота оборотных средств | 91,02 | 69,02 | -22 |
| 19 | Скорость оборота запасов | 31,86 | 24,12 | -8 |
| 20 | Скорость оборота дебиторской задолженности | 35,67 | 26,49 | -9 |
| 21 | Скорость оборота банковских активов | 1,54 | 0,68 | -1 |
| 22 | Скорость оборота собственного капитала | 94,10 | 71,59 | -23 |
Вывод: Выручка от реализации товаров, работ, услуг за отчетный период выросла на 247 687 тыс. руб. (1 016 792-769 105) или на 32,2 %.
Расчеты показали рост стоимости активов, основных средств, оборотных активов, запасов, собственного капитала; снижение дебиторской задолженности в среднем за период и банковских активов.
Значительный рост претерпел коэффициент оборачиваемости банковских активов,а именно на 147,48 тыс. руб. (264,10-116,62).
Следует отметить ускорение оборачиваемости всех исследуемых средств. В частности, скорость оборота собственного капитала выросла на 23 дня, а скорость оборота оборотных средств на 22 дня.
Исходя из того, что однодневный оборот концерна составляет 5648,84 тыс. руб. (1 016 792: 180 дней), высвобождение средств из оборота составило 124274,48 тыс. руб. (-22 * 5648,84), которые будут направлены на повышение эффективности хозяйствования.
Группировка текущих активов по степени ликвидности баланса ОАО "Кондитерский концерн Бабаевский"
Актив (тыс. руб.)
| № п/п | Показатели | На начало отчетного периода | На конец отчетного периода |
Изменения (+; -) |
| А | Б | 1 | 2 | 3 |
|
|
Денежные средства(260) Краткосрочные финансовые вложения(250) |
3 042 167 929 |
4 658 - |
+1616 -167 929 |
| Итого по первой группе | 170 971 | 4 658 | -166 313 | |
|
|
Готовая продукция(214) Товары отгруженные(215) Дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев (240) |
8 519 147 131 074 |
12 157 416 168 245 |
+3 638 +269 +37 171 |
| Итого по второй группе | 139 740 | 180 818 | +41 078 | |
|
|
Дебиторская задолженность, платежи по которой ожидаются через 12 месяцев(230) |
- 107 564 1 237 - |
- 141 668 788 - |
- +34 104 -449 - |
|
Производственные запасы(211+217) Незавершенное производство(213) Расходы будущих периодов(216) |
||||
| Итого по третьей группе | 108 801 | 142 456 | +33 655 | |
|
|
Итого текущих активов (290) | 435 039 | 344 781 | -90258 |
|
|
Сумма краткосрочных финансовых обязательств(610+620) | 237 764 | 375 174 | +137 410 |
| № п/п | Показатели | На начало отчетного периода | На конец отчетного периода |
Изменения (+; -) |
| А | Б | 1 | 2 | 3 |
|
|
Кредиторская задолженность(620) Кредиты банка, сроки возврата которого наступили Просроченные платежи |
173 787 - - |
179 158 - - |
+5 371 - - |
| Итого по первой группе | 173 787 | 179 158 | +5 371 | |
|
|
Краткосрочные кредиты банка и займы (610) | 63 977 | 196 016 | +132 039 |
| Итого по второй группе | 63 977 | 196 016 | +132 039 | |
|
|
Долгосрочные кредиты банка и займы(590) | - | - | - |
| Итого по третьей группе | - | - | - |
Пассив (тыс. руб)
На начало отчетного периода
А1<П1; «- »
А2>П2; «+»
А3>П3. «+»
На конец отчетного периода
А1<П1; «- »
А2<П2; «- »
А3>П3. «+»
Баланс не является абсолютно ликвидным.
Ликвидность предприятия – это достаточность денежных и других средств для оплаты долгов в текущий момент. Уровень ликвидности зависит от сферы деятельности, соотношения оборотных и внеоборотных активов, величины и срочности оплаты обязательств.
Таким образом, ликвидность – это необходимое и обязательное условие платежеспособности и финансовой устойчивости предприятия.
Необходимо увеличить наиболее ликвидные активы, быстро реализуемые активы; сократить величину кредиторской задолженности и краткосрочных кредитов и заемных средств.
|
Прогноз платежеспособности ОАО "Кондитерского концерна Бабаевский" в краткосрочной перспективе |
||||
| № п/п | Показатели | На начало отчетного периода | На конец отчетного периода | Изменения (+; -) |
| А | Б | 1 | 2 | 3 |
| 1. | Оборотные средства (290) | 435 039 | 344 781 | -90 258 |
| 2. | Денежные средства и краткосрочные финансовые вложения(260+250) | 170971 | 4658 | -166 313 |
| 3. | Дебиторская задолженность(240) | 131 074 | 168 245 | 37 171 |
| 4. | Краткосрочные кредиты и займы(610) | 63 977 | 196 016 | 132 039 |
| 5. | Кредиторская задолженность(620) | 173 787 | 179 158 | 5 371 |
| 6. | Коэффициент абсолютной ликвидности | 0,72 | 0,01 | -0,71 |
| 7. | Уточненный (критический) коэффициент ликвидности | 1,27 | 0,46 | -0,81 |
| 8. | Коэффициент покрытия | 1,83 | 0,92 | -0,91 |
| 9. | Коэффициент утраты платежеспособности | (0,92+3 мес/6 мес *(-0,91))/2=0,23 | ||
Вывод: Ликвидность предприятия – это достаточность денежных и других средств для оплаты долгов в текущий момент. Уровень ликвидности зависит от сферы деятельности, соотношения оборотных и внеоборотных активов, величины и срочности оплаты обязательств. Чем больше степень способности исполнения обязательств по платежам, тем выше уровень ликвидности предприятия.
Для оценки текущей платежеспособности предприятия используются относительные коэффициенты ликвидности, на основе которых определяется степень и качество покрытия краткосрочных обязательств ликвидными активами.
В отечественной и мировой практике исчисляют четыре относительных показателя ликвидности по данным бухгалтерского баланса.
Коэффициентный анализ показал:
Коэффициент утраты платежеспособности меньше 1, следовательно, наличие тенденции утраты платежеспособности в течение трех месяцев.
Коэффициент покрытия признается достаточным, если он составляет от 1 до 2.
На анализируемом п/п коэффициент покрытия на начало отчетного периода составляет 1,83, что удовлетворяет нормальным теоретическим ограничениям; на конец отчетного периода коэффициент покрытия снизился до 0,92, что меньше 1-2,что говорит о недостаточности средств для покрытия долгов организации.
Коэффициент абсолютной ликвидности определяется отношением наиболее ликвидных активов к сумме краткосрочных заемных средств и показывает, какая часть краткосрочной задолженности может быть погашена немедленно за счет денежных средств и краткосрочных финансовых вложений. Коэффициент абсолютной ликвидности признается достаточным, если он составляет от 0,20 до 0,30.
На анализируемом п/п коэффициент абсолютной ликвидности на начало отчетного периода составляет 0,72, что больше 0,30 (30%); на конец отчетного периода коэффициент абсолютной ликвидности снизился до 0,01,что меньше 0,20 (20%). Коэффициент абсолютной ликвидности показывает, что к концу года только 1% краткосрочных обязательств может быть погашен за счет денежных средств и ценных бумаг предприятия. Если сравнить значение показателя с рекомендуемым уровнем, можно отметить, что предприятие имеет серьезный дефицит наличных денежных средств для покрытия текущих обязательств.
Коэффициент критической ликвидности (уточненный) определяется отношением суммы наиболее ликвидных и быстрореализуемых активов к сумме краткосрочных заемных средств и показывает, какую часть краткосрочной задолженности предприятие сможет погасить при условии реализации дебиторской задолженности. Достоверность выводов по результатам расчетов данного коэффициента зависит от качества дебиторской задолженности: сроков ее образования, финансового положения должника и др.
Коэффициент критической ликвидности (уточненный) удовлетворяет обычно соотношению от 0,7 до 1,однако он может оказаться недостаточным, если большую часть ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать. В таких случаях требуется большее соотношение.
Показатель уточненного (критического) коэффициента ликвидности на начало отчетного периода соответствует требуемым ограничениям (1,27>1), но на конец отчетного периода показатель составил 0,46, что меньше 1, учитывая, что удельный вес дебиторской задолженности на начало отчетного периода в структуре оборотных активов составил 30,13 % (131 074/435 039), а на конец периода - 48,8% (168 245/344 781).
Коэффициент критической ликвидности показывает, что краткосрочные обязательства на 46% покрываются денежными средствами, ценными бумагами и средствами в расчетах. В нашем случае уровень коэффициента критической ликвидности ниже рекомендуемого значения и указывает на то, что сумма ликвидных активов предприятия не соответствует требованиям текущей платежеспособности.
Также финансовому менеджеру придется постоянно отслеживать качество дебиторской задолженности.
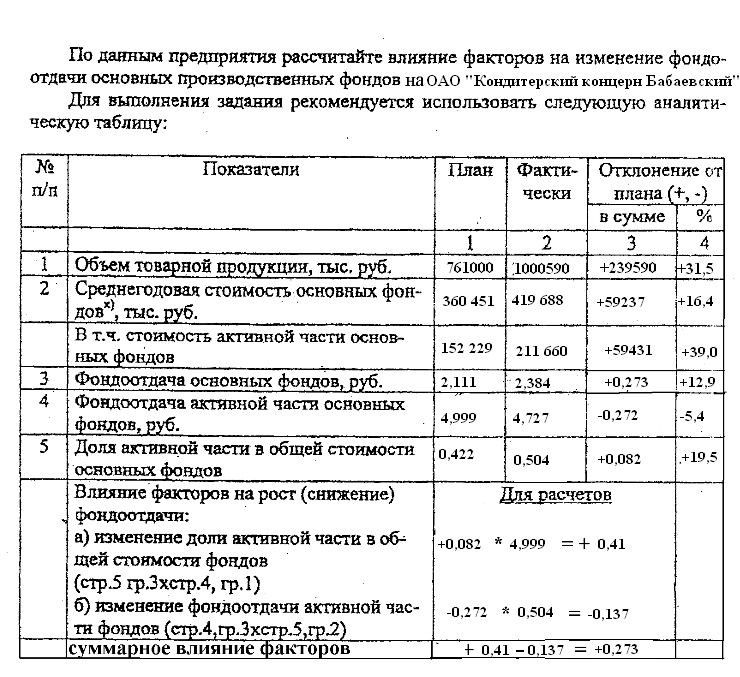
Анализ эффективности использования основных производственных фондов
Вывод: За отчетный период фондоотдача ОПФ выросла на 0,272 тыс.руб.(2,384-2,111) или на 12,9%.
По плану 2 рубля 11 копеек товарной продукции приходится на каждый рубль, вложенный в фонд.
По факту вышло 2 рубля 38 копеек товарной продукции на 1 рубль ОПФ.
На рост фондоотдачи оказали влияние 2 фактора:
Доля активной части
Изменение фондоотдачи активной части
За отчетный период доля активной части выросла на 59431 тыс.руб.(211660-152229), т.е. её активный вес в общей стоимости ОПФ увеличился на 19,5%(0,504-0,422),что привело к положительному эффекту- росту фондоотдачи на 0,41 руб.(41 копейку).
Фондоотдача активной части ОФ снизилась на 0,272руб.(4,727-4,999), что в свою очередь снизило фондоотдачу ОПФ на 0,137 руб.(14 копеек).
| Оценка степени выполнения разработанной предприятием производственной программы по выпуску и реализации продукции | ||||||||
| № п/п | Показатели | За прошлый отчетный период | За отчетный период | Изменения (+; -) | ||||
| С прошлым периодом | С планом | |||||||
| План | Факт | В сумме | В % | В сумме | В % | |||
| А | Б | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | Выпуск продукции, тыс.руб. | 755 657 | 761 000 | 1 000 590 | 244 933 | 32,41 | 239 590 | 31,48 |
| 2. | Реализация продукции, тыс.руб. | 756 990 | 769 105 | 1 016 792 | 259 802 | 34,32 | 247 687 | 32,20 |
Вывод: План выпуска продукции выполнен на 131,48%,а план по реализации продукции на 132,20%.По сравнению с прошлым периодом выпуск продукции вырос на 32,41%,а реализации - на 34,32%.
| Выяснение причины расхождения выполнения планов по выпуску и реализации продукции | ||||
| № п/п | Показатели | План | Отчет | Влияние факторов на объем реализации |
| А | Б | 1 | 2 | 3 |
| 1. | Остаток ГП на складе на начало года | 9 020 | 8 590 | -430 |
| 2. | Выпуск продукции | 761 000 | 1 000 590 | +239 590 |
| 3. | Остаток ГП на складе на конец года | 8 590 | 5 306 | +3 284 |
| 4. | Отгрузка продукции за год(стр.1+стр.2-стр.3) | 761 430 | 1 003 874 | +242 444 |
| 5. | Остаток товаров отгруженных: | |||
| а) на начало года | 15 470 | 19 700 | +4 230 | |
| б) на конец года | 7 795 | 6 782 | -1 013 | |
| 6. | Разные списания |
|
|
|
| 7. | Реализация продукции за год (стр.4+стр.5(а)-стр.5(б)-стр.6) | 769 105 | 1 016 792 | 247 687 |


Вывод: За отчетный период объем реализации продукции увеличился на 247 687тыс.руб.
На данные изменения положительное влияние оказали: выпуск продукции, снижение остатков ГП на складе на конец периода и показатели отгрузки продукции за год.
Отрицательное влияние-остаток ГП на складе на начало года оказался ниже планового уровня.
| Анализ ассортимента продукции | ||||||
| № п/п | Вид продукции | План | Фактически | |||
| Всего | В том числе | |||||
| В пределах плана | Сверх плана | Не предусмотренные планом | ||||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1. | Карамель | 18 636 | 23567 | 18 636 | 4 931 |
|
| 2. | Шоколад | 7485 | 8268 | 7485 | 783 |
|
| 3. | Конфеты | 20407 | 20 248 | 20 248 |
|
|
| 4. | Батончики | 5300 | 16700 | 5300 | 11 400 |
|
| 5. | Полуфабрикаты | 2441 | 2 510 | 2441 | 69 |
|
| Итого: | 54 269 | 71 293 | 54 110 | 17 183 |
|
|
| В % к плану | 100,00 | 131,37 | 99,71 | 31,66 |
|
|


Вывод: План по выпуску продукции выполнен на 131,37%.План по ассортименту выполнен на 99,71%.Продукции непредусмотренной планом нет.
Произошли существенные изменения в ассортиментной политике ОАО "Кондитерский концерн Бабаевский": сократился выпуск конфет, значительно увеличился выпуск карамели, шоколада, батончиков.
Изменение структуры производства оказывает большое влияние на все экономические показатели. Если увеличивается удельный вес более дорогой продукции, то объем её выпуска в стоимостном выражении возрастает, и наоборот. То же происходит с размером прибыли при увеличении удельного веса высокорентабельной и,соответственно, при уменьшении доли низкорентабельной продукции.
Менеджеру необходимо рассчитать влияние структуры производства на ряд показателей способом цепной подстановки.
| Анализ ритмичности работы предприятия | |||||||
| Период | Выпуск продукции, тыс. | Удельный вес продукции, % | Выполнение плана | Доля продукции, зачтенная в выполнении плана по ритмичности, % | |||
| План | Факт | План | Факт | коэф. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | 180 230 | 197 500 | 23,68 | 19,74 | 1,10 | 109,58 | 19,74 |
| 2 | 189 990 | 243 345 | 24,97 | 24,32 | 1,28 | 128,08 | 24,32 |
| 3 | 191 540 | 266 456 | 25,17 | 26,63 | 1,39 | 139,11 | 25,17 |
| 4 | 199 240 | 293 289 | 26,18 | 29,31 | 1,47 | 147,20 | 26,18 |
| Всего | 761 000 | 1000 590 | 100,00 | 100,00 | 1,31 | 131,38 | 95,41 |
Вывод: План по выпуску продукции выполнен на 131,38%, однако ритмично только на 95,41%.
Неритмичность ухудшает все экономические показатели. ОАО "Кондитерский концерн Бабаевский" потеряло из-за аритмичности:
Резерв(100-95,41): 100 * план. выпуск(761 000)=34929,9 тыс.руб.
Так как основными причинами аритмичности являются: недостаточно высокий уровень организации технологии и материального технологического обеспечения производства, а также планирования и контроля; менеджеру необходимо усовершенствовать ОСУ в организации, Уделить внимание НТП в данной отрасли, снабжению производства и более точному планированию.
Вывод: За отчетный период прибыль на 1рубль материальных затрат снизилась на 110,73 коп.(655,872-766,598).
Проанализируем влияние факторов на изменение прибыли на 1рубль МЗ за счет изменения:
1) Материалоотдачи
(МО факт –МО план)*ДВ план*Rоб план
-0,024 * 1,011 * 1,171 = -0,028
2) За счет изменения доли реализованной продукции в общем объеме ее производства
МО факт * (Дв факт - Дв план) * Rоб план
6,454 * (+0,005) * 1,171 =+0,045
3) За счет рентабельности продаж
МО факт * Дв факт * (Rоб факт - Rоб план)
6,454 * 1,016 * (-0,171) = -1,121
4) Суммарное влияние факторов
-0,028+0,045-1,121=
-1,107