Анализ хозяйственной деятельности фирмы
Далее необходимо провести межхозяйственное сравнение данного показателя с аналогичным показателем процветающего конкурента.
| Анализ затрат на 1 рубль продукции | ||||||
| № п/п | Показатели | Бизнес-план | Фактический выпуск | Отклонение от плана (+; -) | ||
| При плановой с/c и плановых ценах | При фактической с/c и плановых ценах | При фактической с/c и фактических ценах | ||||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1. | Себестоимость продукции, тыс.руб. | 606 562 | 660 756 | 710 345 | 851 837 | +245 275 |
| 2. | Выпуск продукции, тыс.руб. | 761 000 | 790 654 | 832 756 | 1 000 590 | +239 590 |
| 3. | Затраты на 1 рубль продукции, коп. | 79,71 | 83,57 | 85,30 | 85,13 | +5,43 |
| В том числе за счет изменений: | ||||||
| а)объема и структуры продукции (стр.3,гр.2-стр.3,гр.1) | 83,57-79,71= +3,86 | |||||
| б)уровня затрат на отдельные изделия (стр.3,гр.3-стр.3,гр.2) | 85,30-83,57= +1,73 | |||||
| в)цен на сырьё(стр.3,гр.4-стр.3,гр.3) | 85,13-85,30= -0,17 | |||||
| 4. | Суммарное влияние факторов | +3,86+1,73-0,17= +5,42 | ||||
Вывод: За отчетный период объем выпуска продукции увеличился на 239 590 тыс.руб. (1 000 590 - 761 000).
Себестоимость за период выросла на 245 275 тыс.руб.(851 837 - 606 562).
Затраты на 1 рубль товарной продукции увеличились на 5,43 коп.(85,13-79,71).
На изменение результативного показателя повлиял ряд факторов:
1)Рост объема выпуска продукции и выбранная структура продукции привели к росту затрат на 1 рубль ТП на 3,86 коп., что оказало отрицательный эффект.
2)Уровень затрат на определенное изделие увеличили затраты на 1 рубль ТП на 1,73 коп., что оказало отрицательный эффект.
3)Снижение цен на сырье привели к снижению затрат на 1 рубль ТП на 0,17 коп., что сказалось положительно.
Предпринимателю необходимо оптимизировать структуру продукции и пересмотреть себестоимость отдельных видов изделий.
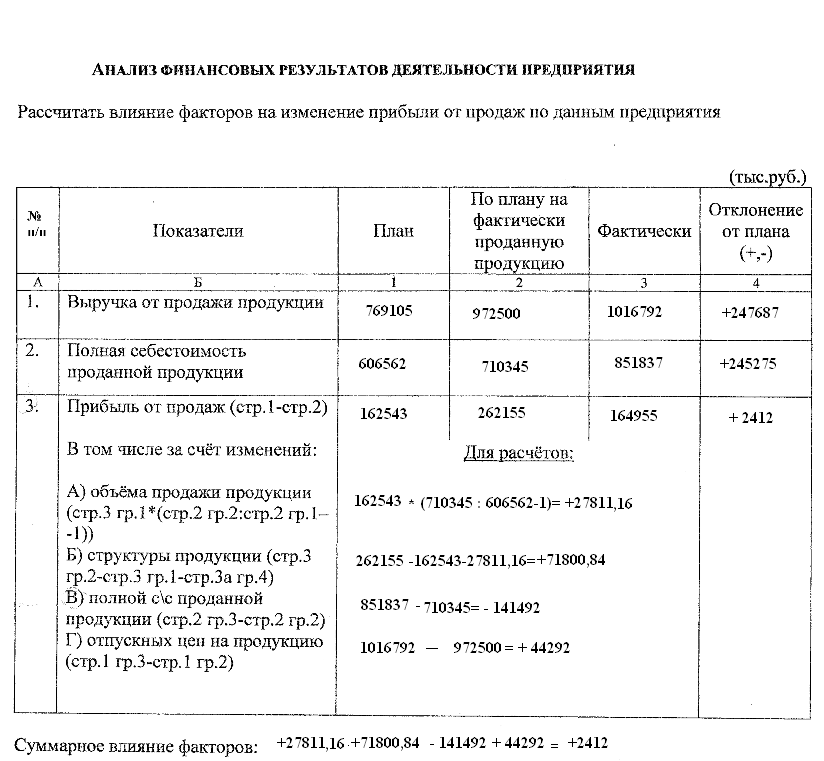
Вывод: За отчетный период прибыль от продаж увеличилась на 2412 тыс.руб. (164 995 – 162 543).
На изменение результативного показателя исследовали влияние 4 факторов:
Увеличение объема продаж привело к росту прибыли на 27 811,16 тыс.руб.
Оптимизация структуры продукции увеличила прибыль от продаж на 71 800,84 тыс.руб.
Рост полной себестоимости проданной продукции на 245 275 тыс.руб. оказал отрицательное влияние и снизил прибыль от продаж на 141 492 тыс.руб.
Повышение отпускных цен на продукцию привело к увеличению прибыли от продаж на 44 292 тыс.руб.
Резюме
Основными видами деятельности ОАО "Кондитерский концерн Бабаевский" являются:
- производство и сбыт кондитерских изделий и полуфабрикатов;
- производство и реализация прочих товаров народного потребления;
- производство и реализация продукции производственно-технического назначения;
- осуществление научных и прикладных разработок в области техники, технологии, экономики и организации производства и реализации их;
- разработка новых видов кондитерских изделий, новых технологий их производства, реализация ноу-хау в области кондитерского производства;
- общество выполняет государственные мероприятия по мобилизационной подготовке в соответствии с действующими законодательством и нормативными актами правительства Москвы;
- внешнеэкономическая деятельность во всех предусмотренных действующим законодательством формах.
Анализ хозяйственной деятельности ОАО "Кондитерского концерна Бабаевский"
За отчетный период стоимость имущества ОАО "Кондитерского концерна Бабаевский" снизилась на 31 021 тыс. руб.(764 469-795 490).
Имущество общества состоит на 54,9% из внеоборотных активов и на 45,1% из оборотных активов.
Расчеты показали, что имущество ОАО "Кондитерский концерн Бабаевский" сформированы в большей степени за счет заемных средств. Величина заемных средств на дату отчета составляет 56,67% или в денежном выражении 433 198 тыс. руб., что на 16,7% больше чем на начало отчетного периода.
Собственный капитал концерна за отчетный период снизился на 146263 тыс. руб. (331271-477534) и составил 43,33%.
Таким образом, мы видим, что ОАО "Кондитерский концерн Бабаевский" потерял свою автономию и приобрел зависимость от внешних источников финансирования.
За отчетный период оборотные активы ОАО "Кондитерского концерна Бабаевский" уменьшились на 90 258 тыс. руб.(344 781-435 039).
Наибольший удельный вес в составе оборотных активов занимают запасы (49,85%) и дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты), составляющая 48,8% оборотных активов. В состав оборотных активов перестали входить краткосрочные финансовые вложения, стоимость которых составляла 167 929 тыс. руб. на начало отчетного периода.
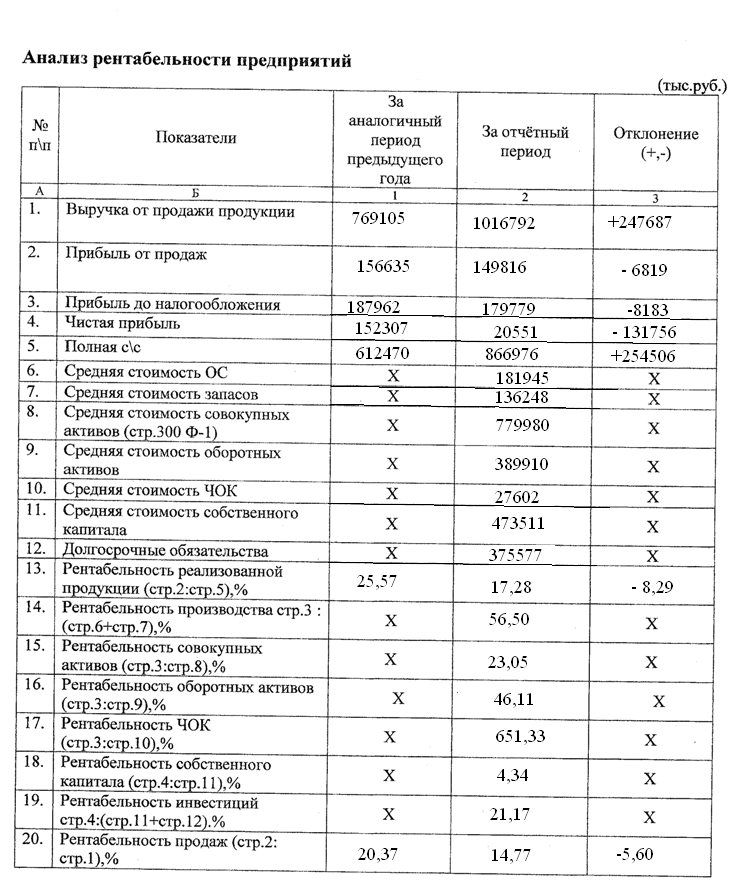
Выручка от реализации товаров, работ, услуг за отчетный период выросла на 247 687 тыс. руб. (1 016 792-769 105) или на 32,2 %.
Расчеты показали рост стоимости активов, основных средств, оборотных активов, запасов, собственного капитала; снижение дебиторской задолженности в среднем за период и банковских активов.
Значительный рост претерпел коэффициент оборачиваемости банковских активов, а именно на 147,48 тыс. руб. (264,10-116,62).
Следует отметить ускорение оборачиваемости всех исследуемых средств.
Однодневный оборот концерна составляет 5648,84 тыс. руб. (1 016 792: 180 дней), высвобождение средств из оборота составило 124274,48 тыс. руб. (-22 * 5648,84), которые будут направлены на повышение эффективности хозяйствования.
Анализ ликвидности баланса показал снижение финансовой устойчивости предприятия и наличие тенденции утраты платежеспособности в течение трех месяцев (к концу года только 1% краткосрочных обязательств сможет быть погашен за счет денежных средств и ценных бумаг предприятия, сумма ликвидных активов предприятия не соответствует требованиям текущей платежеспособности, недостаточно средств для покрытия долгов организации).
Необходимо увеличить сумму наиболее ликвидных активов, быстро реализуемых активов; сократить величину кредиторской задолженности и краткосрочных кредитов и заемных средств.
Анализ влияния трудовых факторов на объем выпускаемой продукции показал, что увеличение среднесписочной численности работников на 97 человек и рост средней выработки 1го работника на 93 044 тыс.руб. привело к увеличению объема продукции на 32,2%.
Предприятию необходимо уделить особое внимание оптимизации численности работников.
За отчетный период фондоотдача ОПФ выросла на 0,272 тыс.руб.(2,384-2,111) или на 12,9%.
Анализ влияния сырья на выпуск продукции показал, что сверх плана было выпущено 377 377 тонн продукции, отходы сырья и расходы сырья на производство продукции снизились, но особое внимание следует уделить повышению нормы расхода сырья на 0,25 тонны.
За отчетный период материальные затраты превысили уровень на 37 562 тыс.руб. (155 029-117 467), основная причина-рост объема выпуска продукции на 239 590 тыс.руб. (1 000 590-761 000) или на 31,5%.
Повышение материалоемкости на 0,05 коп. привело к снижению выпуска продукции на 3 484 тыс.руб.
За отчетный период прибыль на 1 рубль материальных затрат снизился на 110,73 коп. (655,872-766,598). Необходимо повысить рентабельность продаж.
Себестоимость за период выросла на 245 275 тыс.руб. (851 837-606 562), затраты на 1 рубль товарной продукции увеличились на 5,43 коп. (85,13-79,71).
Предпринимателю необходимо оптимизировать структуру продукции и пересмотреть себестоимость отдельных видов изделий.
План по выпуску продукции выполнен на 131,74%. План по ассортименту выполнен на 99,71%. Произошли существенные изменения в ассортиментной политике ОАО "Кондитерский концерн Бабаевский": сократился выпуск конфет, значительно увеличился выпуск карамели, шоколада и батончиков.
План по выпуску продукции выполнен ритмично на 95,41%. Менеджеру необходимо разработать мероприятия по устранению причин неритмичной работы (повысить уровень организации технологии и материального технологического обеспечения производства, планирования, контроля).
Рентабельность реализованной продукции на дату отчета составила 17 рублей 28 копеек прибыли от реализации на 1 рубль затрат на производство и реализацию продукции, что на 8 рублей 29 копеек меньше, чем за аналогичный период предыдущего года.
Рентабельность производства отражает величину прибыли до налогообложения, приходящуюся на каждый рубль производственных ресурсов (материальных активов) предприятия. Для ОАО "Кондитерский концерн Бабаевский" 56 рублей 50 копеек прибыли приходится на 1 рубль материальных активов.
Рентабельность совокупных активов отражает величину прибыли, приходящейся на каждый рубль совокупных активов. В нашем случае 23 рубля 5 копеек приходится на 1рубль совокупных активов.
Рентабельность оборотных активов отражает величину прибыли, приходящейся на каждый рубль оборотных активов. В нашем случае 46 рублей 11 копеек приходится на 1рубль оборотных активов.
Рентабельность чистого оборотного капитала характеризует величину прибыли, приходящейся на 1 рубль чистого оборотного капитала. На дату отчета 651 рубль 33 копейки прибыли приходится на 1 рубль чистого оборотного капитала.
Рентабельность собственного капитала показывает величину чистой прибыли, приходящейся на 1 рубль собственного капитала. Для ОАО "Кондитерский концерн Бабаевский" 4 рубля 34 копейки прибыли приходятся на 1 рубль собственного капитала.
Рентабельность инвестиций отражает величину чистой прибыли, приходящейся на рубль инвестиций, т.е. авансируемого капитала. Для нашей организации 21 рубль 17 копеек прибыли приходится на 1 рубль инвестиций.
Рентабельность продаж показала, что 14 рублей 77копеек прибыли от реализации приходится на 1 рубль продаж, что на 5 рублей 60 копеек меньше, чем за аналогичный период прошлого года.
За отчетный период прибыль от продаж увеличилась на 2412 тыс.руб. (164 995-162 543), положительный эффект оказали: увеличение объема продаж, оптимизация структуры продукции и повышение отпускных цен.
Был определен уровень безубыточности в стоимостном и натуральном выражении и графически отражен порог рентабельности при производстве карамели.
Анализ финансовой устойчивости предприятия показал, что коэффициент финансовой независимости-автономии на конец периода составил 0,43, при теоретически достаточном Кн > 0,50. Данный коэффициент означает, что предприятию не достаточно собственных средств для покрытия обязательств. Расчеты показали, снижение коэффициента на 0,17. Снижение, как правило, свидетельствует о повышении финансовых затруднений.
Коэффициент финансового риска на дату отсчета высок, т.к. увеличился на 1,28 (2,44 – 1,16). На конец отчетного периода на каждый рубль собственных средств приходится 2 рубля 44 копейки заемных. Поскольку коэффициент превысил 1, т.е. финансовая независимость и устойчивость достигли критической отметки.
Коэффициент инвестирования на начало года составил 1,32, а на конец отчетного года – 0,79, т.е. снизился на 0,53 (53%), что удаляет его от рекомендаций. Идеальным считается, если собственные средства покрывают весь основной капитал и небольшую часть оборотных активов, тогда предприятие будет жизнеспособным, даже если у него изымут заемные средства.
Коэффициент финансирования на начало отчетного года составил 0,86, на конец отчетного года – 0,41, что на 0,45 меньше, данный коэффициент говорит о том, что большая часть имущества приобретена за счет собственных средств.
Коэффициент финансовой устойчивости (коэффициент долгосрочной финансовой независимости) за период не изменился и составил 1, что говорит о том, что весь объем собственных средств и долгосрочных заемных средств может находиться в распоряжении предприятия длительное время.
Для анализа финансовой устойчивости мы также определили наличие собственных оборотных средств как разницу между собственным капиталом и основным капиталом. В нашем примере величина собственного оборотного капитала снизилась на 90 258 тыс.рублей (344 781 – 435 039).
Коэффициент обеспеченности собственными оборотными средствами должен быть больше или равен 0,20 (не мене 20%).Чем выше этот показатель, тем больше возможности у фирмы в проведении независимой финансовой политики. У предприятия коэффициент обеспеченности находится на предельно высоком уровне и не изменяется.
Коэффициент маневренности собственных оборотных средств показывает долю собственных средств в собственном капитале. Рекомендуемое значение 0,50. За период данный коэффициент снизился на 0,10 (0,45-0,55),что близко к желаемому результату.
Доля собственных оборотных средств (запасов) на начало периода 327,11% что гораздо больше 80%(нормы); на конец периода 200,6%,что всё равно далеко от нормы. Снижение показателя за период составил 126,51%, что положительно сказалось на состоянии фирмы, необходима дальнейшая оптимизация запасов.
Регулирование объема товарных запасов на торговом предприятии позволит сократить расходы, увеличить прибыль и высвободить оборотные средства.
Для ОАО "Кондитерский концерн Бабаевский" коэффициент банкротства на дату отчета не соответствует теоретическим ограничениям, т.к. составляет 0,57 (рост составил 43% за отчетный период). На дату отчета 1 рубль 6 копеек кредиторской задолженности приходится на 1 рубль дебиторской задолженности, что соответствует балансу, который должен между ними быть (1:1). По результатам анализа должна быть выработана генеральная финансовая стратегия и составлен бизнес-план финансового оздоровления предприятия с целью недопущения банкротства и вывода его из «опасной зоны» путем комплексного использования внутренних и внешних резервов.
К внешним источникам привлечения средств в оборот предприятия относят факторинг, лизинг, привлечение кредитов под прибыльные проекты, выпуск новых акций и облигаций, государственные субсидии.
Одним из основных и наиболее радикальных направлений финансового оздоровления предприятия является поиск внутренних резервов по увеличению прибыльности производства и достижению безубыточной работы: более полное использование производственной мощности предприятия, повышение качества и конкурентоспособности продукции, снижение ее себестоимости, рациональное использование материальных, трудовых и финансовых ресурсов, сокращение непроизводительных расходов и потерь.
Основное внимание при этом необходимо уделить вопросам ресурсосбережения — внедрению прогрессивных норм, нормативов и ресурсосберегающих технологий, организации действенного учета и контроля за использованием ресурсов, изучению и внедрению передового опыта в осуществлении режима экономии, материальному и моральному стимулированию работников в борьбе за экономию ресурсов и сокращение непроизводительных расходов и потерь.
Резервы улучшения финансового состояния предприятия могут быть выявлены с помощью маркетингового анализа по изучению спроса и предложения, рынков сбыта и формирования на этой основе оптимального ассортимента и структуры производства продукции.