Технико-экономическое обоснование решения по созданию нового производства
3.5 Система резервов улучшения использования основных фондов
Резервы
роста капиталоотдачи
связаны с
мобилизацией
как
экстенсивных
факторов —
увеличение
времени полезного
использования
машин, так и
интенсивных
факторов —
повышения
производительности
оборудования
в единицу времени.
Главным фактором
повышения
эффективности
использования
основный фондов
является их
обновление
и техническое
совершенствование.
Внедрение
достижения
НТП повышает
уровень механизация
и автоматизации
производства,
повышает
производительность
труда рабочих,
способствует
экономии материальных
затрат, повышает
культуру и
безопасность
производства.
Значительные резервы находятся в увеличении времени работы машин и механизмов. Основными причинами целосменных и целосуточных простоев оборудования являются ремонт, неисправность и наладка, а также организационные неполадки: отсутствие материалов, заготовок, инструмента, энергии и др.
Система резервов улучшения использования основных фондов предприятия может быть представлена следующим образом.
I. Техническое совершенствование средств труда:
техническое перевооружение на базе комплексной автоматизации и гибких производственных систем;
замена устаревшей техники, модернизация оборудования;
ликвидация узких мест и диспропорции в производственных мощностях предприятия;
механизация вспомогательных и обслуживающих производств
внедрение прогрессивной технологии спецоснастки;
развитие изобретательства и рационализации.
II. Увеличение времени работы машин и оборудования:
ликвидация бездействующего оборудования (сдача в аренду, лизинг, реализация и проч.);
сокращение сроков ремонта оборудования;
снижение; простоев: целосменных и внутрисменных.
III. Улучшение организации и управления производством:
ускорение достижения проектной производительности
вновь введенных производственных систем
внедрение научной организации труда и производства;
улучшение обеспечения материально-техническими ресурсами
совершенствование управления производством на базе ЭВМ
развитие материальных стимулов у работников, способствующих повышению эффективности производства.
4. Расчет потребности в трудовых ресурсах и средствах на оплату труда
Создание производства всегда связано с людьми, которые работают на предприятии (фирме). Правильные принципы организации производства, оптимальные системы и процедуры играют важную роль, но производственный успех зависит от конкретных людей, их знаний, компетентности, квалификации, дисциплины, мотивации, способности решать проблемы, восприимчивости к обучению.
В то же время трудовые отношения — едва ли не самая сложная проблема предпринимательства, особенно когда коллектив предприятия насчитывает десятки, сотни и тысячи человек. Трудовые отношения охватывают широкий круг проблем, связанные с организацией трудового процесса, подготовкой и набором кадров, выбором оптимальной системы заработной платы, создание отношений социального партнерства на предприятии.
Персонал предприятия
Персонал (трудовой персонал) предприятия — основной состав квалифицированных работников предприятия, фирмы, организации.
Обычно трудовой персонал предприятия подразделяют на производственный персонал и персонал, занятый в непроизводственных подразделениях.
Производственный персонал — работники, занятые в производстве и его обслуживании, — составляют основную часть трудовых ресурсов предприятия.
Категории производственного персонала
Самая
многочисленная
и основная
категория
производственного
персонала
— это рабочие
предприятия
(фирмы) — лица
непосредственно
занятые созданием
материальных
ценностей
или работами
по оказанию
производственных
услуг, перемещению
грузов. Рабочие
подразделяются
на основных
и вспомогательных.
К основным рабочим относят работников, непосредственно создающих товарную (валовую) продукцию предприятий и занятых осуществлением технологических процессов, т.е. изменением форм, размеров, положения, состояния, структуры, физических, химических и других свойств предметов труда.
К вспомогательным относятся рабочие, занятые обслуживанием оборудования и рабочих мест в производственных, а также все рабочие вспомогательных цехов и хозяйств.
Вспомогательные рабочие могут быть подразделены на функциональные группы: транспортную и погрузочную, контрольную, ремонтную, инструментальную, хозяйственную, складскую и т.п.
Руководители — работники, занимающие должности: руководителёй предприятий (директора, мастера, главные специалисты)
Специалисты — работники, имеющие высшее или среднее специальное образование, а также работники, не имеющие специального, образования, но занимающие определенную должность.
Служащие — работники, осуществляющие подготовку и оформление документов, учет и контроль, хозяйственное обслужите (агенты, кассиры, делопроизводители, секретари).
Младший обслуживающий персонал — лица, занимающие должность по уходу за служебными помещениями (дворники, уборщицы и др.), а также по обслуживанию рабочих и служащих (курьеры, рассыльные и др.)
Соотношение различных категорий работников в их общей численности характеризует структуру кадров (персонала) предприятия, цеха, участка. Структура кадров также может определятся по таким признакам, как возраст, пол, уровень образования стаж работы, квалификация, степень выполнения норм и т.п.
В данном проекте оценивается предполагаемая потребность в трудовых ресурсах с разделением по категориям промышленно-производственного персонала (рабочие, специалисты, служащие, руководители, прочие). В результате выполнения данного раздела мы получим сумму ежегодных расходов на трудовые ресурсы.
Расчет потребности в персонале начинается с расчета численности рабочих на нормируемых работах. Если программа производства N задана на год, фонд времени одного рабочего при 40-часовой рабочей неделе, продолжительности отпуска 24 дня составляет 1780 ч (Fэф) и сложившийся показатель выполнения норм (квн), то численность рабочих (Чр)
Чр = (N * t) / (Fэф * квн)
Численность основных рабочихв период освоения
Таблица 8
|
Вид работ |
Трудоемкость еденицы продукции |
Программа выпуска |
Коэффициент выполнения норм |
Численность рабочих |
| Токарные | 6 | 0,84 | 1,2 | 4,21 |
| Фрезерные | 16 | 0,84 | 1,2 | 11,24 |
| Сверлильные | 26 | 0,84 | 1,2 | 18,26 |
| Шлифовальные | 24 | 0,84 | 1,2 | 16,85 |
| Сборочные | 14 | 0,84 | 1,2 | 9,83 |
| И т о г о: | 60,39 |
Численность основных рабочихв период полного использования мощностей
| Вид работ | Трудоемкость | Программа | Коэффициент | Численность |
| еденицы продукции | выпуска | выполнения норм | рабочих | |
| Токарные | 6 | 1,12 | 1,2 | 5,62 |
| Фрезерные | 16 | 1,12 | 1,2 | 14,98 |
| Сверлильные | 26 | 1,12 | 1,2 | 24,34 |
| Шлифовальные | 24 | 1,12 | 1,2 | 22,47 |
| Сборочные | 14 | 1,12 | 1,2 | 13,11 |
| И т о г о: | 80,52 |
Структура персонала предприятия в период освоения
Таблица 9
| Категории персонала | Численность | Удельный вес, % | |
| Рабочие всего | |||
| В том числе: основные | 60,39 | 60 | 75 |
| вспомогательные | 8,00 | 8 | 10 |
| Руководители | 7,20 | 7 | 9 |
| Специалисты | 3,20 | 3 | 4 |
| Прочий персонал | 1,60 | 2 | 2 |
| И т о г о: | 80,39 | 80 | 100 |
Структура персонала предприятия в период полного использования мощностей
| Категории персонала | Численность | Удельный вес, % | |
| Рабочие всего | |||
| В том числе: основные | 80,52 | 81 | 75 |
| вспомогательные | 10,80 | 11 | 10 |
| Руководители | 9,72 | 10 | 9 |
| Специалисты | 4,32 | 4 | 4 |
| Прочий персонал | 2,16 | 2 | 2 |
| И т о г о: | 107,52 | 108 | 100 |
4.1 Тарификация труда
Нормирование труда на предприятии служит основой норм выполнения различных операций, позволяет устанавливать каждому работнику нормируемый объем трудозатрат. Целью тарификации является установление расценок (тарифов) на соответствующие виды работ операций, что позволяет организовать работу по определению размеров оплаты труда работников предприятия.
Тарифная система обычно охватывает рабочих и служащих предприятия, но разрабатывается раздельно по различным категориям работников.
Основными составляющими тарифных условий оплаты труда по раздельной их разработке для рабочих и служащих являются: минимальная ставка оплаты работника как основа для рас-тарифных ставок рабочих и должностных окладов служащих;
тарифные ставки первого разряда, дифференцированные по основным тарифообразующим факторам (интенсивности труда, видам работ, условиям труда) и образующие так называемую вертикаль ставок первого разряда;
тарифные ставки по разрядам рабочих, дифференцированные по сложности выполняемых ими работ (квалификации рабочих) и образующие так называемую горизонталь ставок, или тарифную сетку;
схемы должностных окладов служащих, включая руководителей, специалистов и т.д., построенные с учетом сложности выполняемых ими должностных обязанностей;
тарифно-квалификационные справочники работ и профессий рабочих, квалификационные справочники должностей руководителей, специалистов и служащих или соответствующие описания работ на предприятии как инструменты тарификации рабочих и служащих.
Предприятие может самостоятельно проводить работу по тарификации рабочих и служащих, однако обычно для этих цел используется Единый тарифно-квалификационный справочник работ и профессий рабочих (ЕТКС). Кроме того, знакомство с методиками, используемыми в ЕТКС, может способствовать строению рациональной системы оплаты труда на предприятии.
Ставки первого разряда
Практика показывает, что многие предприятия используют дифференциацию тарифных ставок первого разряда по следующим трем основным признакам (тарифообразующим факторам):
по
формам оплаты:
применяются
тарифные ставки
первого
разряда
для сдельщиков
(более высокие)
и повременщиков;
по отдельным профессиональным группам: выделяются, например, группы с повышенной интенсивностью труда (станочники, рабочие на конвейерах), с повышенной ответственностью связанной с работой с особыми техническими средствами (рабочие на высокопроизводительных машинах и агрегатах);
по условиям и тяжести труда: тарифные ставки повышаются в определенном проценте при отклонении условий и степени тяжести труда на рабочем месте от нормальных.
Эти признаки дифференциаций ставок могут быть приняты предприятием полностью, частично или заменены другими, вытекающими из его специфики.
Тарифная сетка
Тарифная сетка — это соотношение тарифных ставок рядам.
По ЕТКС работ и профессий рабочих, например, подавляющее большинство рабочих «тарифицируется» по 6 основным разрядам, иными словами, в ЕТКС предусмотрена 6-разрядная сетка с соотношением ставок крайних разрядов 1:1,8. Для ограниченного круга работ в машиностроении, в основном производстве черной металлургии, при добыче сырья для черной металлургии, для некоторых работ в электроэнергетике используются 2 дополнительных разряда тарификации работ и рабочих — сед восьмой, применение которых расширяет диапазон дифференциации тарифных ставок до 1:2. Межразрядные соотношения тарифных ставок в нашем случае в 8-разрядной сетке составляют:
Тарифный коэффициент |
Разряды | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
1,0 |
1,07 |
1,20 |
1,35 |
1,53 |
1,8 |
1,89 |
2,01 |
|
Если предприятие сохраняет эти размеры дифференциации тарифных ставок по сложности труда, то оно рассчитывает горизонталь ставок, по разрядам исходя из принятой минимальной ставки первого разряда и ее вертикальной дифференциации.
В нашем случае ставка первого разряда – 600 рублей.
4.2 Материальное стимулирование труда
Система материального стимулирования включает заработную плату, денежные премии, и иногда в качестве инструмента материального стимулирования используется, система участия работников в прибыли предприятия.
Заработная плата — вознаграждение работников за труд и его конечные результаты. Предприятие обязано выплачивать работникам заработную плату не ниже установленного государством минимального уровня.
Формы заработной платы
Формы и системы заработной платы представляют собой способы установления зависимости величины заработной платы от количества и качества затраченного труда с помощью совокупности количественных и качественных показателей, отражающих результаты труда. Основное их назначение — обеспечение правильного соотношения между мерой труда и мерой его оплаты, а также повышение заинтересованности рабочих в эффективном труде.
Основными формами заработной платы являются повременная и сдельная формы оплаты.
При повременной оплате мерой труда является отработанное время, а заработок начисляется в соответствии с тарифной ставкой работника или окладом за фактически отработанное время, Заработная плата подсчитывается по формуле:
ЗП=ТС - РВ
Где ЗП — заработная плата;
ТС — тарифная ставка присвоенного рабочему квалификационного разряда;
РВ — фактически отработанное время.
При сдельной оплате мерой труда является выработанная рабочим продукция, и заработок зависит от количества и качества произведенной рабочим продукции, так как при данной системе заработная плата начисляется за каждую единицу продукции исходя из установленной сдельной расценки. Заработок рассчитывается по формуле:
ЗП=СР * ВП,
Где ЗП — заработная плата рабочего;
СР - сдельная расценка за единицу продукции;
ВП - количество изготовленной продукции
Выбор сдельной и повременной форм оплаты труда зависит от ряда факторов: характера применяемого оборудования особенностей технологического процесса, организации производства труда, требования к качеству продукции, использованию трудовых и материальных ресурсов.
Эффективное применение повременной формы оплаты труда определяется следующими условиями:
строго регламентированные, аппаратурные, автоматизированные производства, где рабочий не может влиять на технологическое время;
высокие требования к качеству продукции, которые непосредственно зависят от рабочих;
на рабочем месте можно реально увеличить выработку продукции, а производству столько продукции не требуете;
Повременная форма оплаты может применяться для оплаты труда таких вспомогательных рабочих, как дежурные электромонтеры, кладовщики, учетчики, в связи с трудностями нормирования и количественного измерения их труда. Рабочие служб технического контроля также оплачиваются по повременной форме.
Наличие следующих условий делает целесообразным применение сдельной формы оплаты труда:
наличие реальных возможностей увеличения выработки продукции при сокращении затрат времени на единицу продукции;
возможность рабочих увеличивать выпуск продукции при стабильной технологии и соответствующем качестве продукции;
при потребности производства в увеличении выпуска продукции на данном участке.
Для специалистов, служащих и руководителей используется система должностных окладов. Должностной оклад — абсолютный размер заработной платы, устанавливаемый в соответствии с занимаемой должностью.
Труд руководителей оценивается по результатам работы всего коллектива, по степени выполнения возложенных на них функций, достигнутому уровню организации труда. А труд специалистов и служащих - исходя из объема, полноты, качества и своевременности выполнения должностных обязанностей. Премии начисляются за основные результаты хозяйственной деятельности.
Для упорядочения оплаты труда руководителей государственных предприятий было принято постановление Правительства РФ от 23 марта 1994 г. «Об условиях оплаты труда руководителей государственных предприятий при заключении с ними трудовых договоров». Постановление обязательно для применения на государственных предприятиях производственных и непроизводственных отраслей, а также в акционерных обществах. Подобная система регулирования заработной платы не касается администрации бюджетных организаций.
Согласно постановлению для директоров установлены 2 вида возможных выплат:
Оклад, максимальный размер которого может превышать 16-кратную тарифную ставку 1-го разряда рабочего основной профессии
Вознаграждение по результатам финансово-хозяйственной деятельности предприятия
Премирование директоров убыточного предприятия не предусмотрено. Прямая связь между прибылью и заработной платой должна стимулировать директора предприятия к более разумному руководству с целью максимизации прибыли, что отразиться и на заработной плате всего персонала предприятия.
Расчет на оплату труда начнем с оплаты производственных (основных) рабочих. Учитывая технологическую трудоемкость, разряд работ, тарифную ставку, необходимые доплаты.
Основная заработная плата производственных рабочих-сдельщиков на i-ой операции рассчитывается по формуле:
Зсдi = N * tштi* kтi * CтI
Где N – количество изделий, шт.
tштi – норма времени на i-ой операции
kтi - тарифный коэффициент, соответствующий разряду на i-ой операции
CтI - тарифная ставка I разряда
Таким образом, заполним 1-ую строку 10 таблицы.
Фонд заработной платы персонала в период освоения
Таблица 10
|
Категории персонала |
ФОНДЫ |
Всего оплата труда |
|||
|
Оплата труда по сдельным расценкам |
Зарплата по тарифным ставкам и окладам |
Премии 25% |
Дополни- тельная зарплата |
||
| Рабочие всего | |||||
| В том числе: основные | 743701,5 |
Х |
Х |
Х |
743701,5 |
| вспомогательные |
Х |
918 | 229,5 | 1500 | 2647,5 |
| Руководители |
Х |
1206 | 301,5 | 2000 | 3507,5 |
| Специалисты |
Х |
1134 | 283,5 | 1900 | 3317,5 |
| Прочий персонал |
Х |
1080 | 270 | 1600 | 2950 |
| И т о г о: | 756124 | ||||
Фонд заработной платы персонала в период полного использования мощностей
|
Категории персонала |
ФОНДЫ |
Всего оплата |
|||
| Оплата труда по | Зарплата по | Премии | Дополни- | ||
| сдельным | тарифным | 25% | тельная | труда | |
| расценкам | ставкам | зарплата | |||
| и окладам | |||||
| Рабочие всего | |||||
| В том числе: основные | 991602 |
Х |
Х |
Х |
991602 |
| вспомогательные |
Х |
918 | 229,5 | 1500 | 2647,5 |
| Руководители |
Х |
1206 | 301,5 | 2000 | 3507,5 |
| Специалисты |
Х |
1134 | 283,5 | 1900 | 3317,5 |
| Прочий персонал |
Х |
1080 | 270 | 1600 | 2950 |
| И т о г о: | 1004024,5 | ||||
Расчет заработной платы остальных рабочих, производится согласно их разряду:
Вспомогательные 5 разряд
Руководители 8 разряд
Специалисты 7 разряд
Прочие 6 разряд
Премия считается исходя из 25% от зарплаты по тарифным ставкам, дополнительная зарплата берется произвольно.
5. Расчет текущих издержек на производство и реализацию продукции
Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию. Себестоимость отражает величину текущих затрат, имеющих производственный, некапитальный характер, обеспечивающих процесс простого воспроизводства на предприятии. Себестоимость является экономической формой возмещения потребляемых факторов производства.
Состав и структура затрат, включаемых в себестоимость продукции
Затраты, образующие себестоимость, по экономическому содержанию группируются, по следующим элементам: материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация основных фондов, прочие затраты. Их структура формируется под влиянием различных факторов: характера производимой продукции и потребляемых материально-сырьевых ресурсов, технического уровня производства, форм его организации и размещения, условий снабжения и сбыта продукции и т.д. B зависимости от преобладающей доли отдельных элементов затрат различают следующие виды отраслей и производств: материалоемкие, трудоемкие, фондоемкие, топливо- и энергоемкие и смешанные. Структура затрат не остается постоянной, она динамична.
Материальные затраты во всех отраслях народного хозяйства (кроме добывающих), занимают основную долю в себе, стоимости продукции. В их состав входят: сырье, основные материалы, покупные полуфабрикаты, топливо, энергия и др. Сырье и материалы включают в себя стоимость приобретаемых со стороны ресурсов, которые входят в продукт и составляют его основу или являются необходимым компонентом. Покупные материалы и полуфабрикаты, приобретаемые со стороны, подвергаются в дальнейшем дополнительной обработке или сборке-монтажу. Вспомогательные материалы добавляются к основным с целью изменения их внешнего вида или других свойств, а также используются при обслуживании производства (смазочные, обтирочные, красители, упаковочные и проч.). Топливо (твердое, жидкое, газообразное) и энергия всех видов (электрическая, тепловая, сжатого воздуха, холода и др.), приобретаемые со стороны, выделяются особо в составе материальных затрат в связи с их важным народнохозяйственным значением. В материальные затраты включаются также расходы на тару, упаковочные материалы, инструмент, запасные части и др.
Оценка материальных ресурсов, по которой они включаются в себестоимость продукции, определяется исходя из цены приобретения (без учета налога на добавленную стоимость), всех надбавок и комиссионных снабженческим, посредническим и внешнеторговым организациям, стоимости услуг товарных бирж, таможенных пошлин, а также платы за транспортировку сторонним организациям. Из расходов на материальные ресурсы исключается стоимость возвратных отходов — остатков сырья, материалов, полуфабрикатов, теплоносителей, образующихся э процессе производства, которые утрачивают (полностью или частично) потребительские качества исходного ресурса и не могут использоваться по прямому назначению. Возвратные отходы оцениваются в зависимости возможного их использования.
Затраты на оплату труда отражают участие в себестоимости продукции необходимого живого труда. Они включают заработную плату основного производственного персонала, а также не состоящих в штате работников, относящихся к основной деятельности. Оплата труда включает: заработную плату, начисляемую по сдельным расценкам, тарифным ставкам и должностным окладам в соответствии с системами оплаты труда, принятыми на предприятии; стоимость продукции, выдаваемой в порядке натуральной оплаты; надбавки и доплаты; премии за производственные результаты; оплату очередных и дополнительных отпусков; стоимость бесплатно предоставляемых услуг; единовременные вознаграждения за выслугу лет; надбавки за работу на Крайнем Севере и по районным коэффициентам и другие расходы. Не включаются в себестоимость выплаты работникам предприятий, не связанные непосредственно с оплатой труда, имеющие своим источником средства специальных фондов, целевых поступлений, фондов профсоюзных организаций и др. (материальная помощь, надбавки и единовременные пособия ветеранам труда, оплата путевок на лечение и отдых, дивиденды, выплачиваемые по акциям, компенсации в связи с повышением цен, оплата проезда к месту работы и проч.).
Отчисления на социальные нужды представляют собой форму перераспределения национального дохода на финансирование общественных потребностей. Начисленные средства направляются во внебюджетные фонды и используются на предусмотренные законом цели. Тарифы страховых взносов ежегодно! утверждаются в федеральном законе, принимаемом Государственной Думой и одобряемом Советом Федерации. В эту группу затрат в настоящее время включаются четыре вида платежей.
Отчислений в Фонд социального страхования Российской Федерации. Тариф страховых взносов установлен в размере 5,4% по отношению к начисленной оплате труда по всем основаниям. Эти взносы формируют, в основном, бюджеты профсоюзных организаций, из которых оплачиваются больничные листы, путевки в санатории, материальная помощь и другие социально-культурные нужды трудового коллектива и отдельных работников.
Отчисления в Пенсионный фонд Российской Федерации включаются в себестоимость продукции организациями-работодателями в размере 28% (в сельском хозяйстве — 20,6%) от на численного фонда оплаты труда. Индивидуальные предприниматели вносят в этот фонд 5% дохода, полученного от их деятельности, а работающие граждане — 1% от заработной платы. Средства фонда используются на выплату всех видов пенсий и пособий пенсионерам и инвалидам.
3. Фонд обязательного медицинского страхования формируется из взносов в размере 3,6% от начисленной оплаты труда (из них 0,2% направляется в Федеральный фонд). Отчисления, формирующие этот фонд, направляются на финансирование учреждений здравоохранения.
Кроме вышеназванных фондов в стране действуют многочисленные негосударственные пенсионные фонды, фонды медицинского страхования, службы трудоустройства и т.п., формирование средств которых имеет другие источники, не относящиеся к себестоимости продукции предприятий.
Амортизация основных фондов на их полное восстановление включается в себестоимость продукции в суммах, определяемых на основе балансовой стоимости фондов и действующих норм амортизационных отчислений. Износ начисляется как на собственные основные фонды, так и арендованные (если иное не предусмотрено договором аренды), а также на стоимость помещений, предоставляемых бесплатно предприятиям общественного, питания и медицинского обслуживания трудовых коллективов предприятий;
В состав прочих затрат входят разнообразные и многочисленные расходы; налоги и сборы, отчисления в специальные фонды, платежи по обязательному страхованию имущества и за выбросы загрязняющих веществ в окружающую среду, оплата процентов за кредит, суммы износа по нематериальным активам, командировочные и представительские расходы, оплата работ по сертификации продукции, вознаграждения за изобретательства и рационализацию и др.
Расходы, включенные в себестоимость производимой продукции, образуют производственную себестоимость валовой продукции. Если в производственной себестоимости учесть (прибавить или вычесть) изменение остатков незавершенного производства. то определим производственную себестоимость товарной продукции. После прибавления к ней группы внепроизводственных расходов, связанных с реализацией продукции и отчислением средств в вышестоящие организации, получаем полную себестоимость товарной продукции.
Группировка затрат по экономическим элементам
(смета затрат на производство)
По методам планирования, учета и распределения затраты классифицируются по экономическим элементам — сметный разрез затрат и по месту их осуществления — группировка по статьям калькуляции. Эта классификация имеет важное теоретическое и практическое значение, так как в соответствии с ее требованиями организуется экономическая деятельность предприятия.
Группировка затрат по экономическим элементам отражается в смете затрат на производство и реализацию продукции (работ, услуг). В ней собираются затраты по общности экономического содержания, по их природному назначению. Так, по элементу «Оплата труда» показывается весь фонд оплаты труда предприятия вне зависимости от того, какой категории работников он предназначен: производственным рабочим, служащим или младшему обслуживающему персоналу. Амортизация основных фондов также отражает общую сумму начисленного износа от всех видов основных фондов предприятия: станков, на которых изготавливается продукция; всех видов производственных зданий, в том числе и заводоуправления; грузового и легкового автотранспорта и т.д.
Смета затрат включает следующие элементы:
сырье, основные материалы, покупные полуфабрикаты, комплектующие изделия (за вычетом возвратных отходов);
вспомогательные и прочие материалы;
топливо со стороны;
энергия со стороны;
заработная плата основная и дополнительная;
отчисления
на социальные
нужды;
7) амортизация
основных фондов;
8) прочие денежные расходы.
В смете отражаются затраты, оплачиваемые поставщикам ресурсов со стороны. Если предприятие само производит какой-то вид ресурсов (сжатый воздух, пар, энергию), то издержки на их производство распределяются в смете по соответствующим элементам затрат (топливо, заработная плата, амортизация и т.п.)
Классификация затрат по экономическим элементам имеет для предприятия важное значение. Сметный разрез затрат позволяет определить общий объем потребляемых предприятием различных видов ресурсов. На основе сметы осуществляется увязка разделов производственно-финансового плана предприятия: по материально-техническому снабжению, по труду, определяется потребность в оборотных средствах и т.д. По смете затрат исчисляется себестоимость валовой продукции, изменение остатка незавершенного, производства, списание затрат на непроизводственные счета.
Вместе с тем на основе сметного разреза нельзя определить конкретное направление и место использования затрат (производственный процесс, обслуживание цеха, содержание заводоуправления и т.п.), что не позволяет анализировать эффективность использования затрат, вскрывать резервы их снижения. А главное на основе элементов сметы невозможно определить себестоимость единицы выпускаемой продукции в разрезе всего ассортимента, а также каждого наименования, группы, вида. Эти задачи решает классификация затрат по статьям калькуляции.
Группировка затрат по статьям калькуляции
Классификация затрат по статьям калькуляции позволяет определить себестоимость единицы продукции, распределить затраты по ассортиментным группам, установить объем расходов по каждому виду работ, производственным подразделениям, аппарату управления, выявить резервы снижения затрат. Калькуляционный принцип группировки затрат лежит в основе построения плана счетов бухгалтерского учета во всех отраслях народного хозяйства в нашей стране и за рубежом. Отчетность также составляется и анализируется преимущественно по статьям калькуляции.
При группировке по статьям калькуляции затраты объединяются по направлениям их использования, по месту их возникновения: непосредственно в процессе изготовления продукции, в обслуживании производства, в управлении предприятием и т.д.
Типовая группировка затрат по статьям калькуляции имеет следующий вид:
сырье, основные материалы, полуфабрикаты, комплектующие, изделия (за вычетом возвратных отходов);
вспомогательные материалы;
топливо на технологические цели; .
энергия на технологические цели;
5) основная заработная плата производственных рабочих;
6) дополнительная заработная плата производственных рабочих;
7)отчисления на социальные нужды по заработной плате производственных рабочих;
8) расходы на содержание и эксплуатацию оборудования;
9) расходы на подготовку и освоение нового производства;
10)цеховые расходы;
Цеховая себестоимость
11)общепроизводственные расходы;
12) потери от брака;
Производственная себестоимость товарной продукции
13) внепроизводственные расходы;
Полная себестоимость товарной продукции.
В приведенной классификации первые семь статей затрат осуществляются непосредственно на рабочем месте и прямо относятся на себестоимость каждого вида продукции. Все другие стадо являются комплексными, собирающими затраты по обслуживанию и управлению производством.
Расходы
по содержанию
и эксплуатации
оборудования
включают затраты
на техническое
обслуживание
машин и механизмов,
расходы
на текущий и
капитальный
ремонт оборудования,
цехового
транспорта
и инструментов,
амортизацию
основных
фондов,
закрепленных
за цехами, износ
малоценных
и быстроизнашивающихся
предметов и
др.
В статью «Расходы на подготовку и освоение нового производства» входят затраты некапитального характера: совершенствование технологий, переналадка оборудования, изготовление специального оборудования и оснастки и т.д.
В состав цеховых расходов включаются затраты на управление цехов основного производства: заработная плата цехового персонала, расходы на амортизацию, текущий ремонт, отопление, освещение, уборку зданий и цеховых помещений, износ инвентаря и малоценных предметов общецехового назначения и др. «Общепроизводственные расходы» направляются на покрытие затрат по управлению и обслуживанию общехозяйственных нужд предприятия: аппарата управления, содержание зданий, территории, транспорта и прочих, имеющих общепроизводственное назначение.
Внепроизводственные расходы включают затраты, связанные с реализацией продукции (упаковка, отгрузка, реклама, сбытовая сеть, комиссионные и др.), а также различного рода отчисления и платежи.
В данном проекте материальные затраты были рассчитаны в таблице 3, фонд оплаты труда - в таблице 10, амортизация - в таблице 7, прочие затраты принимаем на уровне 5,5 % от общей суммы затрат на производство.
Затраты на производство продукции ( в расчете на годовой выпуск)
Таблица 11
| № | Элементы затрат | Сумма, руб | Уделный вес, % |
| 1 | Материальные затраты | 1901475 | 34,0 |
| 2 | Оплата труда | 756124 | 13,5 |
| 3 | Отчисления ЕСН (35,6%) | 269180,14 | 4,8 |
| 4 | Амортизация | 2367142,3 | 42,4 |
| 5 | Прочие затраты | 291165,7 | 5,5 |
| И т о г о текущие затраты на пр-во | 5585087,14 | 100 |
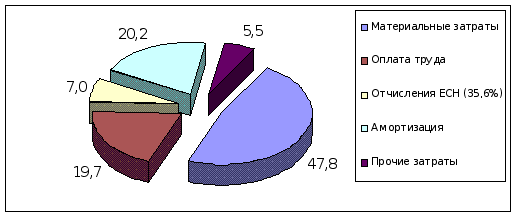
Рис. 2 Структура затрат предприятия в период освоения
Затраты на производство продукции при полном использовании мощностей
| № | Элементы затрат | Сумма, тыс. руб. | Удельный вес, % |
| 1 | Материальные затраты | 2535300 | 45,4 |
| 2 | Оплата труда | 1004024,5 | 18,0 |
| 3 | Отчисления ЕСН (35,6%) | 357432,72 | 6,4 |
| 4 | Амортизация | 3162302,94 | 56,6 |
| 5 | Прочие затраты | 388248,31 | 5,5 |
| И т о г о текущие затраты на пр-во | 7447308,47 | 100 |
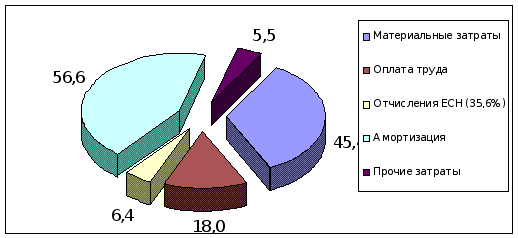
Рис. 2 Структура затрат предприятия при полной мощности
Поскольку график реализации работ предполагает увеличение объема выпускаемой продукции, необходимо, выделив переменную и постоянную часть в составе затрат, рассчитать себестоимость единицы продукции и всей выпущенной продукции для периода освоения и полной загрузки производственной мощности.
Затраты на годовой выпуск продукции
Таблица 12
|
Элементы затрат |
Освоение |
Полное использование мощности |
||||
|
Всего тыс.руб. |
В том числе |
Всего тыс.руб. |
В том числе |
|||
|
условно- пост-ые |
условно- прем-ые |
условно- пост-ые |
условно- прем-ые |
|||
|
1. Материальные затраты В том числе: |
1901475 |
142610,63 |
1758864,38 |
2535300 |
190147,50 |
2345152,50 |
|
1.1 Сырье, основные мат-лы, комплектующие изд-ия, полуфабрикаты |
1616254 |
Х |
1616253,8 |
2155005 |
Х |
2155005 |
|
1.2 Вспомогательные мат-лы, запчасти для ремонта, работы и услуги производ- ственного характера |
95073,75 |
66551,63 |
28522,13 |
126765 |
88735,50 |
38029,50 |
|
1.3 Топливо, энергия, приобретенные со стороны |
190147,5 |
76059 |
114088,50 |
253530 |
101412 |
152118 |
|
2. Оплата труда всего: В том числе: |
756124 |
12422,5 |
743701,5 |
1004024,5 |
12422,5 |
991602 |
| 2.1 Основных рабочих | 743701,5 | 743701,5 | 991602 | 991602 | ||
| 2.2 Вспомогательных | 2647,5 | 2647,5 | 2647,5 | 2647,5 | ||
| 2.3 Руководителей | 3507,5 | 3507,5 | 3507,5 | 3507,5 | ||
| 2.4 Специалисты | 3317,5 | 3317,5 | 3317,5 | 3317,5 | ||
| 2.5 Прочий персонал | 2950 | 2950 | 2950 | 2950 | ||
| 3. Отчисления на соц. нужды | 269180,14 | 269180,14 | 357432,72 | 357432,72 | ||
| 4. Амортизационные отч-я | 2367142,3 | 2367142,3 | 3162302,9 | 3162302,94 | ||
| 5. Прочие затраты | 291165,7 | 291165,6805 | 388248,31 | 388248,31 | ||
| В с е г о з а т р а т: | 5585087 | 3082521,27 | 2502565,88 | 7447308,5 | 4110553,97 | 3336754,50 |
Расчет затрат на единицу продукции осуществляется путем деления годовых затрат на объем выпуска в первый и последующие года соответственно (1500 шт.,