Анализ мероприятий, направленных на повышение экономической эффективности "Торгово-Технического дома ОАО "Татнефть"
Реализация невостребованных излишних товарно-материальных ценностей выросла с 6 млн. руб. в 2002 г. до 74,6 млн. руб. в 2006 г., то есть увеличилась в 12,4 раз. На 1 января 2007 года на складах ТТД ОАО «Татнефть» числились ТМЦ на сумму 202 млн. руб.
Таблица 3.8.
Динамика и структура объемов продаж ТТД ОАО «Татнефть» в 2007 году
| 2006 год | 2007 год | Отклонение, +,- | ||||
| Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Трубная продукция | 351941 | 23,94 | 488254 | 27,1 | 136313 | 3,16 |
| Нефтепромысловое оборудование | 318200 | 21,64 | 559800 | 31,07 | 241600 | 9,43 |
| Кабельно-проводниковая продукция | 616000 | 41,9 | 553200 | 30,71 | -62800 | -11,19 |
| Продукты нефтехимии | 109600 | 7,46 | 134200 | 7,45 | 24600 | -0,01 |
| Всего | 1470341 | 100 | 1801654 | 100 | 331313 | |
По данным таблицы видно, что наибольший удельный вес в структуре продаж имеет кабельно-проводниковая продукция в 2006 году - 41,9% и нефтепромысловое оборудование в 2007 году – 31,07%.
В динамике наблюдается рост выручки по всем направлениям деятельности, кроме кабельно-проводниковой продукции, - в 2007 году по сравнению с 2006 годом видно снижение выручки за счет снижения объемов реализации на 62800 тыс.руб. Как видно из вышеприведенного анализа, снижение выручки по данному направлению деятельности произошло также за счет снижения цен по некоторым видам кабельно-проводниковой продукции. В структуре продаж наблюдается уменьшение доли кабельно-проводниковой продукции на 11,19% и продуктов нефтехимии на 0,01%, что характеризуется положительно, так как при этом растут доли наиболее рентабельной по продажам продукции.
5,06% в 2006 году и 3,67% в 2007 году – доля реализации излишних и невостребованных ТМЦ. Реализация невостребованных излишних товарно-материальных ценностей выросла с 6 млн. руб. в 2002 г. до 66,2 млн. руб. в 2007 г., то есть увеличилась в 11раз.
Динамика структуры продаж представлена на рисунке 3.17.
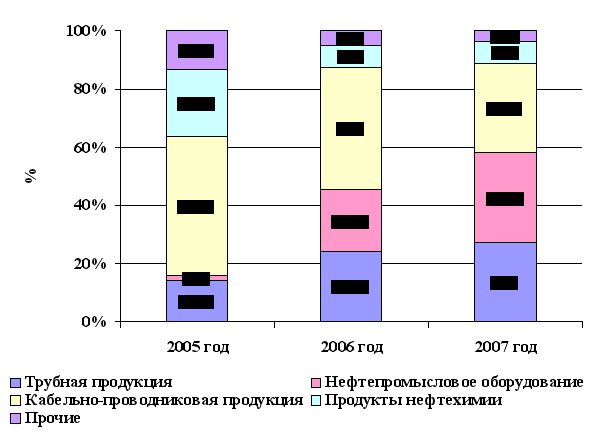
Рис.3.17.Динамика структуры выручки от продаж по видам продукции в ТТД ОАО «Татнефть»
Важным показателем ТЭП является себестоимость реализованной продукции.
Сравнение себестоимости реализованной продукции по рассматриваемым в данной работе направлениям деятельности в стоимостном измерении в динамике представлено в таблице 3.9.
Таблица 3.9.
Динамика и структура себестоимости по видам реализованной продукции ТТД ОАО «Татнефть» в 2006 году
| 2005 год | 2006 год | Отклонение, +,- | ||||
| Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Трубная продукция | 75698 | 11,61 | 299149,9 | 21,67 | 223452 | 10,06 |
| Нефтепромысловое оборудование | 8700 | 1,33 | 305624 | 22,14 | 296924 | 20,81 |
| Кабельно-проводниковая продукция | 329770 | 50,59 | 609840 | 44,18 | 280070 | -6,41 |
| Продукты нефтехимии | 160875 | 24,68 | 107408 | 7,78 | -53467 | -16,9 |
| Всего | 651828 | 100 | 1380233 | 100 | 728405 | х |
Наибольшую долю в структуре общей себестоимости занимают затраты на производство кабельно-проводниковой продукции, соответственно, 50,59% и 44,18%. В динамике доля себестоимости кабельно-проводниковой продукции и продуктов нефтехимии снижается, соответственно, на 6,41% и 16,9%. По всем направлениям, кроме продуктов нефтехимии, сумма затрат возросла.
Таблица 3.10.
Динамика и структура себестоимости по видам реализованной продукции ТТД ОАО «Татнефть» в 2007 году
| 2006 год | 2007 год | Отклонение, +,- | ||||
| Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Трубная продукция | 299149,85 | 21,67 | 417521 | 24,61 | 118371,2 | 2,94 |
| Нефтепромысловое оборудование | 305624 | 22,14 | 544632 | 32,1 | 239008 | 9,96 |
| Кабельно-проводниковая продукция | 609840 | 44,18 | 547668 | 32,28 | -62172 | -11,9 |
| Продукты нефтехимии | 107408 | 7,78 | 130174 | 7,67 | 22766 | -0,11 |
| Всего | 1380233 | 100 | 1696812 | 100 | 316579 | х |
По данным таблицы 3.10 видно, что наибольшую долю в структуре
общей себестоимости занимают затраты на производство кабельно-проводниковой продукции, соответственно, 44,18% и 32,28%. В динамике доля себестоимости кабельно-проводниковой продукции и продуктов нефтехимии снижается, соответственно, на 11,9% и 0,11%. По всем направлениям, кроме продуктов нефтехимии, сумма затрат возросла.
Динамика структуры себестоимости представлена на рисунке 3.18.
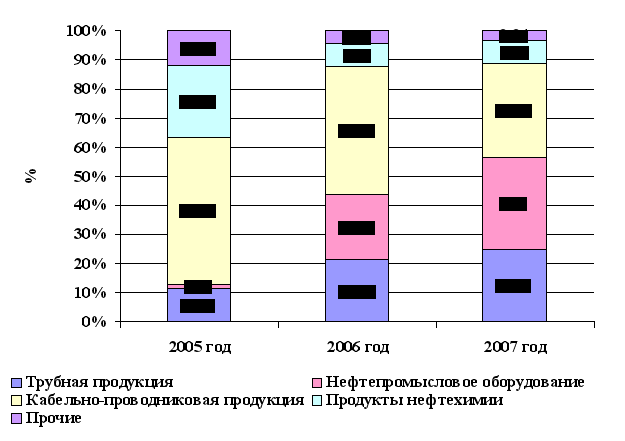
Рис.3.18.Динамика структуры себестоимости продаж по видам продукции в ТТД ОАО «Татнефть»
Важной характеристикой коммерческой деятельности предприятий, аналогичных ТТД ОАО «Татнефть» является уровень коммерческих затрат на продвижение и реализацию товаров по их видам.
ТТД ОАО «Татнефть» проводится большая работа для представления продукции ОАО «Татнефть» на рынках сбыта за пределами Республики Татарстан. Для этих целей ТТД принимал участия практически во всех выставках в составе делегации ОАО «Татнефть»: г.Москва, г.Казани, г.Уфа, Казахстан г.Астана и др.
В течение 2007 года Торгово-технический Дом ОАО «Татнефть» провел большую работу по увеличению объемов реализации трубной продукции:
1. Проведена презентация продукции ОАО «Татнефть»с участием крупнейших нефтяных компаний РФ( Лукойл, ТНКВР, Роснефть, Сибнефть, Башнефть)
2. Организовано участие в выставках в г.г.Москва, Уфа, Казань,Алма-Ата.
3. Налажены контакты с проектными организациями г.Пермь, г.Уфа, г.Томск, г.Усинск, г.Самара, г.Саратов с целью включения продукции ОАО «Татнефть» в проекты обустройства месторождений нефтяных компаний РФ.
4. ТТД принимал участие практически во всех тендерах на поставку трубной продукции проводимых нефтяными компаниями.
Планируется заключение договоров на поставку трубной продукции :ОАО «ТНК-ВР», ООО «Лукойл-Пермь» , ОАО «Самаранефтегаз»,ООО «Глобалстройинжиниринг» и др.
ТТД также планирует участие в выставках, которые будут проводиться в различных регионах страны для продвижения продукции предприятий ОАО «Татнефть». В ОАО «Татнефть» нашло применение множество эффективных технологий, таких как:
-Профильные перекрыватели;
-Стеклопластиковыми трубами (СПТ).
-Большая номенклатура нефтепромыслового оборудования;
Для успешного продвижения этой продукции на внешний рынок необходимо:
-организовать активную рекламную деятельность, для чего подготовить привлекательную и доступную для покупателя техническую документацию в необходимых количествах ;
-провести сертификацию и аттестацию продукции на соответствие ТУ, ГОСТу, ISO 9001,14001.
-создать сервисные структуры для внедрения новых технологий
Таблица 3.11.
Динамика и структура коммерческих затрат по видам реализованной продукции ТТД ОАО «Татнефть» в 2006 году
| 2005 год | 2006 год | Отклонение, +,- | ||||
| Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Трубная продукция | 5589 | 85,64 | 5241 | 64,09 | -348 | -21,55 |
| Нефтепромысловое оборудование | 558 | 8,55 | 1455 | 17,79 | 897 | 9,24 |
| Кабельно-проводниковая продукция | 3,58 | 0,05 | 2,55 | 0,03 | -1,03 | -0,02 |
| Продукты нефтехимии | 1,5 | 0,02 | 0,89 | 0,01 | -0,61 | -0,01 |
| Всего | 6526 | 100 | 8178 | 100 | 1652 | х |
По таблице 3.11 видно, что в 2005-2006 годы наибольшие коммерческие усилия были направлены на продвижение трубной продукции, доля коммерческих расходов по данному направлению деятельности составляет, соответственно, 85,64% и 64,09%. В динамике она снизилась на 21,55% за счет роста доли затрат на продвижение нефтепромыслового оборудования.
Таблица 3.12.
Динамика и структура коммерческих затрат по видам реализованной продукции ТТД ОАО «Татнефть» в 2007 году
| 2006 год | 2007 год | Отклонение, +,- | ||||
| Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Трубная продукция | 5241 | 64,09 | 9987 | 56,94 | 4746 | -7,15 |
| Нефтепромысловое оборудование | 1455 | 17,79 | 7512 | 42,83 | 6057 | 25,04 |
| Кабельно-проводниковая продукция | 2,55 | 0,03 | 5,87 | 0,03 | 3,32 | 0 |
| Продукты нефтехимии | 0,89 | 0,01 | 1,1 | 0,01 | 0,21 | 0 |
| Всего | 8178 | 100 | 17540 | 100 | 9362 | |
По таблице 3.11 видно, что в 2006-2007 годы наибольшие коммерческие усилия были направлены на продвижение трубной продукции, доля коммерческих расходов по данному направлению деятельности составляет, соответственно, 64,09% и 56,94%. В динамике она снизилась на 7,15% за счет роста доли затрат на продвижение нефтепромыслового оборудования на 25,04%.
Динамика структуры коммерческих расходов показана на рисунке 3.19.
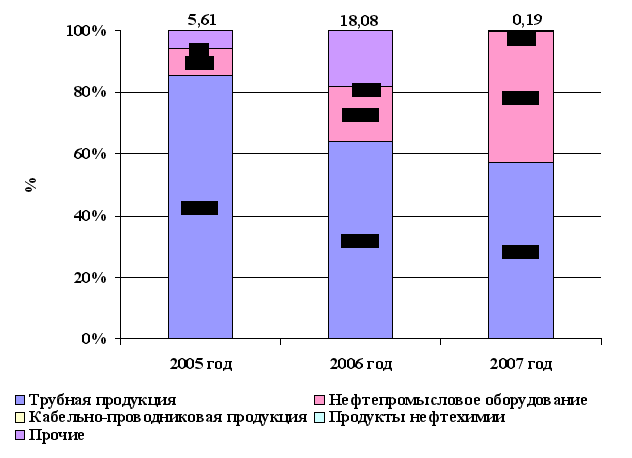
Рис.3.19.Динамика структуры коммерческих расходов по видам продукции в ТТД ОАО «Татнефть»
Доля коммерческих расходов на реализацию прочей продукции составляет за рассматриваемый период 2005-2007 годы, соответственно, 5,61%, 18,08% и 0,19%.
Ранее в разрезе эффективности работы Торгов-технического дома ОАО «Татнефть» по направлениям деятельности проведен анализ рентабельности продаж, по которому выяснилось, что наиболее рентабельной в части коммерческой деятельности является реализация трубной продукции. В целях полноты анализа следует рассмотреть рентабельность всей деятельности ТТД и рентабельность коммерческих расходов.
Поэтому сопоставление основных технико-экономических показателей по направлениям деятельности продолжается сравнительным анализом прибыли от продаж по видам продукции.
Таблица 3.13.
Динамика и структура прибыли от продаж по видам реализованной продукции ТТД ОАО «Татнефть» в 2006 году
| 2005 год | 2006 год | Отклонение, +,- | ||||
| Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Трубная продукция | 18708 | 43,47 | 47550,15 | 58,04 | 28842,15 | 14,57 |
| Нефтепромысловое оборудование | 742 | 1,72 | 11121 | 13,57 | 10379 | 11,85 |
| Кабельно-проводниковая продукция | 6726,42 | 15,63 | 6157,45 | 7,52 | -568,97 | -8,11 |
| Продукты нефтехимии | 1623,5 | 3,77 | 2191,11 | 2,67 | 567,61 | -1,1 |
| Всего | 43041 | 100 | 81930 | 100 | 38889 | х |
По данным таблицы 3.13 видно, что наибольшую долю в прибыли от продаж занимает трубная продукция: в 2005 году ее доля составила 43,47%, в 2007 году – 58,04%, увеличение доли в динамике составило 14,57%. Второй вид рентабельной продукции – нефтепромысловое оборудование также увеличил свою долю в прибыли от продаж – на 11,85%. Доли кабельно-проводниковой продукции и продуктов нефтехимии по подробно проанализированным выше причинам снизились, соответственно, на 8,11% и 1,1%.
Таблица 3.14.
Динамика и структура прибыли от продаж по видам реализованной продукции ТТД ОАО «Татнефть» в 2007 году
| 2006 год | 2007 год | Отклонение, +,- | ||||
| Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | Тыс.руб. | Уд.вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Трубная продукция | 47550,15 | 58,04 | 60746 | 69,58 | 13195,85 | 11,54 |
| Нефтепромысловое оборудование | 11121 | 13,57 | 7656 | 8,77 | -3465 | -4,8 |
| Кабельно-проводниковая продукция | 6157,45 | 7,52 | 5526,13 | 6,33 | -631,32 | -1,19 |
| Продукты нефтехимии | 2191,11 | 2,67 | 4024,9 | 4,61 | 1833,79 | 1,94 |
| Всего | 81930 | 100 | 87302 | 100 | 5372 | х |
В 2007 году в связи с повышением мировых цен на нефть увеличилась доля прибыли от реализации продуктов нефтехимии на 1,94%, в связи с чем снизилась доля в прибыли нефтепромыслового оборудования. Доля трубной продукции в формировании прибыли от продаж увеличилась на 11,54%, доля кабельно-проводниковой продукции в динамике уменьшилась на 1,19%.
Динамика структуры прибыли от продаж представлена на рисунке 3.19.
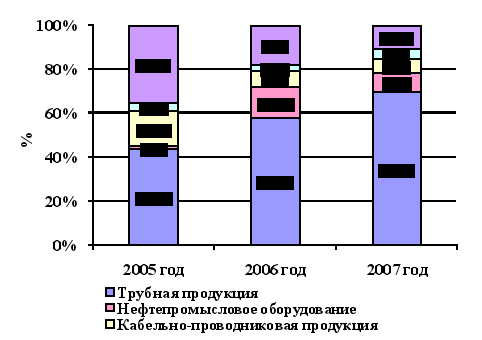
Рис.3.20.Динамика структуры прибыли от продаж по видам продукции в ТТД ОАО «Татнефть»
По рисунку 3.20 видно, что прибыль от продажи прочей продукции вносит важный вклад в формирование общей прибыли от продаж, соответственно, 35,41%, 18,2% и 10,71%. Значит, значительные коммерческие усилия по продвижению данных товаров имеют высокий экономический эффект.
На рисунке 3.21 показана динамика показателей рентабельности всей деятельности ТТД ОАО «Татнефть». На рисунке 3.22 показана динамика уровня коммерческих затрат на рубль товарной продукции по направлениям деятельности в ТТД ОАО «Татнефть».
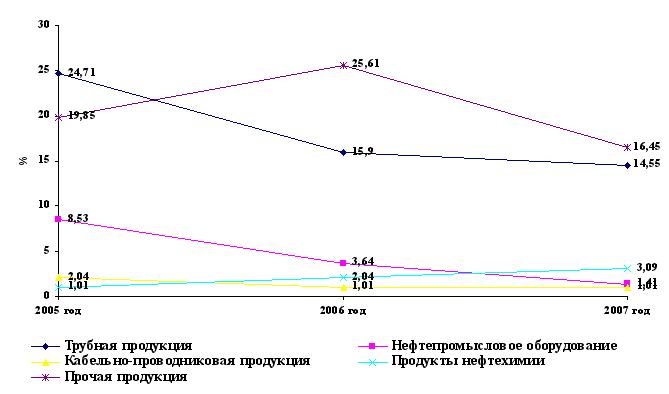
Рис.3.21.Динамика рентабельности деятельности ТТД ОАО «Татнефть» по ее направлениям
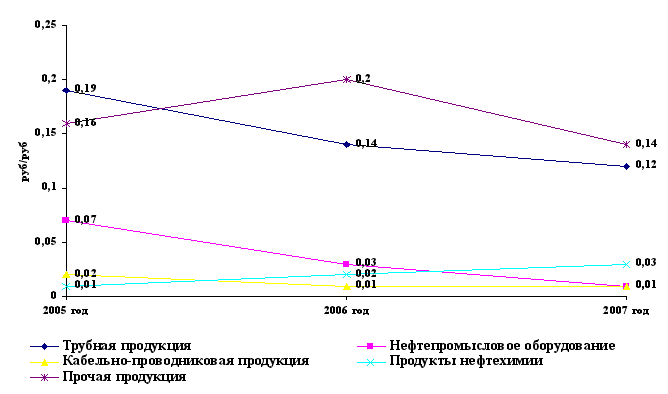
Рис.3.22.Динамика коммерческих расходов ТТД ОАО «Татнефть» на рубль товарной продукции по ее направлениям
Для увеличения эффективности реализации продукции на сторону в 2008 году совместно с производителями продукции и технологий ТТД ОАО «Татнефть» планирует:
-Активизировать участие в выставках, которые будут проводиться в различных регионах страны.
-Продолжить практику активного участия в проводимых научно-практических конференциях по технологиям и с тематикой, в которой заинтересовано ОАО « Татнефть» и на которых принимают участие большое количество потенциальных заказчиков и потребителей нашей продукции.
-Подготовить программу агрессивного внедрения в неохваченные регионы и в другие отросли промышленности продукцией и технологии с организацией широкого спектра услуг.
3.5.Анализ основных показателей ТТД ОАО «Татнефть»
Анализ производительности труда коллектива ТТД ОАО «Татнефть» проведен в таблице 3.15.
Таблица 3.15.
Анализ производительности труда в ТТД ОАО «Татнефть»
| Показатель | 2005 год | 2006 год | 2007 год | Отклонение, +,- | Темп роста, % | ||
| 2006 к 2005 гг | 2007 к 2006 гг | 2006 к 2005 гг | 2007 к 2006 гг | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Объем продаж, тыс.руб. | 701395 | 1470341 | 1801654 | 768946 | 331313 | 209,63 | 122,53 |
| Численность работников, чел. | 30 | 30 | 30 | 0 | 0 | 100 | 100 |
| Производительность труда, тыс.руб/чел. | 23379,8 | 49011,4 | 60055,1 | 25631,5 | 11043,8 | 209,63 | 122,53 |
По данным таблицы 3.15 видно, что за период росла выручка от продаж, а численность персонала при этом оставалась неизменным. Поэтому в 2006 году по сравнению с 2005 годом производительность труда возросла на 109,63% пропорционально темпам роста объемов продаж, а в 2007 году по сравнению с 2006 годом прирост производительности составил 22,53%. Это оценивается положительно.
Таблица 3.16.
Оценка эффективности использования основных фондов в ТТД ОАО «Татнефть»
| Показатель | 2005 год | 2006 год | 2007 год | Отклонение, +,- | Темп роста, % | ||
| 2006 к 2005 гг | 2007 к 2006 гг | 2006 к 2005 гг | 2007 к 2006 гг | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Объем продаж, тыс.руб. | 701395 | 1470341 | 1801654 | 768946 | 331313 | 209,63 | 122,53 |
| Прибыль от продаж, тыс.руб. | 43041 | 81930 | 87302 | 38889 | 5372 | 190,35 | 106,56 |
| Стоимость основных фондов, тыс.руб. | 2064 | 2037 | 1930 | -27 | -107 | 98,69 | 94,75 |
| Численность работников, чел. | 30 | 30 | 30 | 0 | 0 | 100 | 100 |
| Фондовооруженность, тыс.руб./чел. | 68,8 | 67,9 | 64,33 | -0,9 | -3,57 | 98,69 | 94,75 |
| Фондоотдача, тыс.руб./тыс.руб. | 339,822 | 721,817 | 933,50 | 381,99 | 211,68 | 212,41 | 129,33 |
| Фондорентабельность, % | 2085,32 | 4022,09 | 4523,42 | 1936,77 | 501,33 | 192,88 | 112,46 |
Стоимость основных фондов предприятия за период только снижалась, а выручка и прибыль от продаж росли, поэтому прирост фондоотдачи составил в 2006 году – 112,41%, в 2007 году – 29,33%, а фондорентабельность увеличилась, соответственно, нВ 92,88% и 12,46%.
Таблица 3.17.
Оценка эффективности использования оборотных средств и производственных запасов в ТТД ОАО «Татнефть»
| Показатель | 2005 год | 2006 год | 2007 год | Отклонение, +,- | Темп роста, % | ||
| 2006 к 2005 гг | 2007 к 2006 гг | 2006 к 2005 гг | 2007 к 2006 гг | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Объем продаж, тыс.руб. | 701395 | 1470341 | 1801654 | 768946 | 331313 | 209,63 | 122,53 |
| Прибыль от продаж, тыс.руб. | 43041 | 81930 | 87302 | 38889 | 5372 | 190,35 | 106,56 |
| Стоимость оборотных средств, тыс.руб. | 306490 | 330255 | 299205 | 23765 | -31050 | 107,75 | 90,60 |
| Среднегодовая стоимость запасов, тыс.руб. | 250562 | 213765 | 174492 | -36797 | -39273 | 85,31 | 81,63 |
| Коэффициент оборачиваемости оборотных средств | 2,29 | 4,45 | 6,02 | 2,16 | 1,57 | 194,55 | 135,25 |
| Оборачиваемость оборотных средств, дн. | 157,31 | 1602,77 | 2167,73 | 1445,46 | 564,96 | 1018,90 | 135,25 |
| Коэффициент оборачиваемости запасов | 2,63 | 6,50 | 9,82 | 3,87 | 3,33 | 247,19 | 151,27 |
| Оборачиваемость запасов, дн. | 137,01 | 55,43 | 36,64 | -81,59 | -18,79 | 40,45 | 66,11 |
Данные таблицы 3.17 свидетельствуют об ускорении оборачиваемости запасов в днях – с 137,01 дней в 2005 году до 55,43 дня в 2006 году, и до 36,64 дня в 2007 году. Показатель очень хороший, свидетельствует о высокой эффективности использования запасов на предприятии. Оборачиваемость оборотных активов сильно увеличилась, что связано с ростом суммы дебиторской задолженности и денежных средств.
Таблица 3.18.
Оценка оборачиваемости дебиторской и кредиторской задолженности в ТТД ОАО «Татнефть»
| Показатель | 2005 год | 2006 год | 2007 год | Отклонение, +,- | Темп роста, % | ||
| 2006 к 2005 гг | 2007 к 2006 гг | 2006 к 2005 гг | 2007 к 2006 гг | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Объем продаж, тыс.руб. | 701395 | 1470341 | 1801654 | 768946 | 331313 | 209,63 | 122,53 |
| Прибыль от продаж, тыс.руб. | 43041 | 81930 | 87302 | 38889 | 5372 | 190,35 | 106,56 |
| Среднегодовая сумма дебиторской задолженности, тыс.руб. | 48952 | 115573 | 124043 | 66621 | 8470 | 236,09 | 107,33 |
| Среднегодовая сумма кредиторской задолженности, тыс.руб. | 42666 | 44245 | 83705 | 1579 | 39460 | 103,7 | 189,19 |
| Коэффициент оборачиваемости дебиторской задолженности | 14,33 | 12,72 | 14,52 | -1,61 | 1,80 | 88,79 | 114,17 |
| Оборачиваемость дебиторской задолженности, дн. | 25,13 | 28,30 | 24,79 | 3,17 | -3,51 | 112,62 | 87,59 |
| Коэффициент кредиторской задолженности | 15,43 | 31,38 | 20,48 | 15,95 | -10,90 | 203,37 | 65,27 |
| Оборачиваемость кредиторской задолженности, дн. | 23,33 | 11,47 | 17,58 | -11,86 | 6,11 | 49,17 | 153,22 |
По данным таблицы 3.18. видно, что в 2007 году по сравнению с 2005 годом срок оборачиваемости дебиторской и кредиторской задолженности уменьшился, что характеризуется положительно. Срок оборачиваемости кредиторской задолженности короче, и в динамике тенденция усиливается, что характеризуется положительно.
Таблица 3.19.
Группировка баланса для анализа ликвидности ТТД ОАО «Татнефть», тыс.руб.
| Актив | Пассив | ||||||
|
|
2005 год | 2006 год | 2007 год | 2005 год | 2006 год | 2007 год | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1 | 290 | 454 | 241 | П1 | 42666 | 44245 | 83705 |
| А2 | 48952 | 108143 | 108554 | П2 | 0 | 0 | 0 |
| А3 | 257248 | 221658 | 190410 | П3 | 0 | 0 | 0 |
| А4 | 2064 | 2037 | 1913 | П4 | 265888 | 288047 | 217413 |
| Баланс | 308554 | 332292 | 301118 | Баланс | 308554 | 332292 | 301118 |
По данным таблицы 3.19. видно, что предприятие не использует долгосрочных и краткосрочных займов и кредитов в своей деятельности, так как не испытывает в этом необходимости. Вышеприведенный анализ показал также, что на предприятии нет просроченной дебиторской и кредиторской задолженности на предприятии, что является дополнительным свидетельством достаточно высокой стабильности деятельности предприятия.
Таблица 3.20.
Оценка ликвидности баланса ТТД ОАО «Татнефть»
| Показатель | 2005 год | 2006 год | 2007 год | Отклонение, +,- | Темп роста, % | ||
| 2006 к 2005 гг | 2007 к 2006 гг | 2006 к 2005 гг | 2007 к 2006 гг | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Коэффициент абсолютной ликвидности | 0,01 | 0,01 | 0,003 | 0 | -0,007 | 100 | 30 |
| Коэффициент промежуточной ликвидности | 1,15 | 2,45 | 1,3 | 1,3 | -1,15 | 213,04 | 53,06 |
| Коэффициент общей ликвидности | 7,18 | 7,46 | 3,57 | 0,28 | -3,89 | 103,9 | 47,86 |
Ниже норматива показатели абсолютной и промежуточной ликвидности. Коэффициент общей ликвидности к 2007 году снизился на 52,14%. Данные тенденции могут отрицательно повлиять на финансовую устойчивость предприятия, поэтому необходимы меры по увеличению ликвидных средств на балансе.
С целью выявления степени финансовой устойчивости и финансового риска рассчитывается ряд аналитических коэффициентов. В таблице 3.21. рассмотрена структура пассивов (обязательств) предприятия.
Таблица 3.21.
Динамика финансового левериджа в ТТД ОАО «Татнефть»
| Показатели |
2006 год |
2007 год |
2008 год |
Темп роста, % | |
| 2007 к 2006 гг. | 2008 к 2007 гг. | ||||
| Коэффициент финансовой автономии | 0,86 | 0,87 | 0,72 | 101,2 | 82,76 |
| Коэффициент финансовой зависимости | 0,14 | 0,13 | 0,28 | 92,86 | 215,4 |
| Коэффициент текущей задолженности | 0,14 | 0,13 | 0,28 | 92,86 | 215,4 |
| Коэффициент долгосрочной финансовой независимости | 0,86 | 0,87 | 0,72 | 101,2 | 82,76 |
| Коэффициент покрытия долгов собственным капиталом | 6,23 | 6,51 | 2,6 | 104,5 | 39,94 |
| Коэффициент финансового левериджа | 0,16 | 0,15 | 0,39 | 93,75 | 260 |
По данным таблицы 3.21 видно, что доля собственного капитала имеет тенденцию к понижению: в 2007 году по сравнению с 2005 годом на 0,14%. Плечо финансового рычага увеличилось в 2007 году по сравнению с 2006 годом на 14 пунктов (на 160%). Это свидетельствует о том, что финансовая зависимость предприятия от внешних инвесторов значительно повысилась. Однако, следует отметить, что в целях анализа в качестве заемных средств рассмотрена только кредиторская задолженность.
В рыночной экономике большая и все увеличивающаяся доля собственного капитала вовсе не означает улучшения положения предприятия, возможности быстрого реагирования на изменение делового климата. Напротив, использование заемных средств свидетельствует о гибкости предприятия, его способности находить кредиты и возвращать их.
Наиболее обобщающим из рассмотренных показателей является коэффициент финансового левериджа, все остальные показатели в той или иной мере определяют его величину.
Для определения нормативного значения коэффициентов финансовой автономии, финансовой зависимости и финансового левериджа необходимо исходить из сложившейся структуры активов и общепринятых подходов к финансированию. В ТТД ОАО «Татнефть» применяется умеренный и консервативный подходы к формированию, собстветственной, внеоборотной и постоянной части оборотных активов и агрессивный – в формировании переменной части оборотных активов. В целом финансовую политику можно назвать умеренной, поэтому в части коэффициента финансовой автономии норматив составляет 64%, финансовой зависимости – 36%, финансовый рычаг – 0,56.
Исполнение нормативов коэффициентов, позволяющих определить степень финансовой устойчивости и финансового риска показано на рисунках 3.23-3.25.
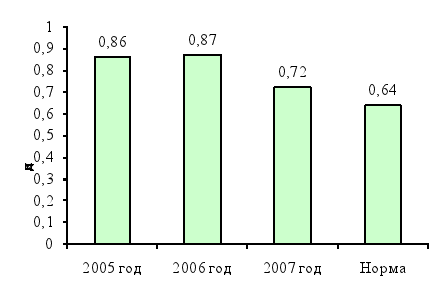
Рис.3.23.Оценка уровня финансовой независимости ТТД ОАО «Татнефть»
По рисунку 3.23. видно, что в 2005-2006 году данный норматив более походит для агрессивной финансовой политики предприятия, в 2007 году приблизился к нормативу. В динамике наблюдается тенденция снижения финансовой независимости предприятия за счет увеличения доли заемных средств в валюте баланса.
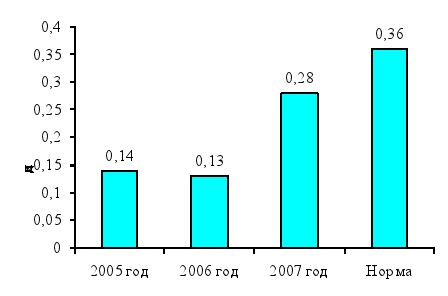
Рис.3.24.Оценка уровня финансовой зависимости ТТД ОАО «Татнефть»
Данные рисунка 3.24. свидетельствуют об увеличении объемов использования заемного капитала на предприятии.
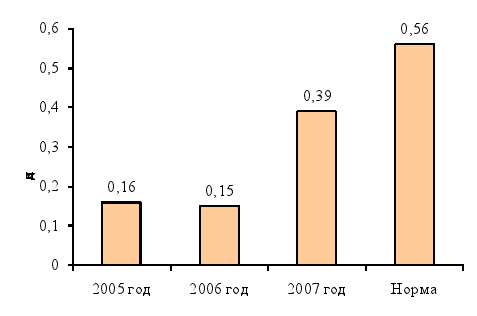
Рис.3.25.Оценка уровня финансового левериджа ТТД ОАО «Татнефть»
Плечо финансового рычага увеличивается в 2007 году по сравнению с 2005 годом, наблюдается тенденция увеличения объемов использования заемного капитала вкупе с определенным выше улучшением финансовых результатов деятельности предприятия, поэтому оценивается положительно, тем более, что показатели существенно ниже критического уровня.
В целом по анализу можно отметить вполне высокую эффективность деятельности ТТД ОАО «Татнефть». Особенно в разрезе направлений деятельности можно отметить высокорентабельный уровень коммерческой деятельности по трубной продукции. По нефтепромысловому оборудованию также рентабельность коммерческой деятельности высока, однако, следовало бы увеличить объемы реализации. Для этого ТТД ОАО «Татнефть» следует продолжить участие в выставках, ярмарках, прочих рекламных и акционных мероприятиях, стимулировать развитие НТП в отрасли, продолжить развивать электронные продажи, выходить на внешнеэкономический уровень.
4.ОЦЕНКА ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ МЕРОПРИЯТИЙ, НАПРАВЛЕННЫХ НА ПОВЫШЕНИЕ ЭФФЕКТИВНОСТИ РАБОТЫ ТТД
4.1 Методика расчета экономической эффективности предложенных мероприятий
Использование нефтегазовыми компаниями нефтепромыслового оборудования влечет экономический эффект. Постоянное совершенствование техники и технологии сопровождается значительными дополнительными капитальными вложениями.
Внедрение в производство новой техники и технологии оправдано только тогда, когда оно обеспечивает экономический эффект:
- снижение затрат на производство единицы продукции;
- повышение качества изделий (экономия у потребителей);
- рост производительности труда.
Дополнительные капитальные вложения, направленные на повышение совершенствования техники и технологии, должны быть возмещены экономией затрат на производство.
В настоящее время нефтедобывающей промышленности (НДП) для определения экономической эффективности мероприятия НТП используются методические документы [17].
Применяющаяся в настоящее время единая система показателей для определения экономической эффективности внедрения новой техники и технологии включает:
1) капитальные вложения, необходимые для внедрения новой техники;
2) себестоимость продукции (затраты на её производство и реализацию);
3) срок окупаемости дополнительных капитальных вложений и коэффициент эффективности;
4) приведенные затраты;
5) производительность труда.
Помимо основных показателей при выборе экономически наиболее эффективных вариантов новой техники технологии используются вспомогательные натуральные показатели - удельный расход топлива, энергии, сырья, материалов, количество высвобождаемых рабочих, коэффициент использования оборудования и т.д.
Кроме того, рассматриваются социально-экономические результаты внедрения новой техники (улучшение условий труда и т.д.). Экономический эффект от мероприятия за условный год определяется по формуле:
Эt=Pt –Зt, (4.1)
где Эt - экономический эффект за расчетный период (год);
Pt - выручка от реализации продукции (производственно-технического, научно-технического назначения) в году по ценам, установленным в централизованном или договорном порядке, млн.руб.
Зt - себестоимость прироста добычи нефти, млн. руб.
Понятие «капитального вложения» подразумевает все единовременные затраты, связанные с приобретением, созданием и ростом производственных фондов предприятия. Величину капитальных вложений можно определить среднегодовой стоимостью производственных фондов, которыми располагает предприятие.
Основной показатель эффективности внедрения новой техники – годовой экономический эффект, определение которого основывается на сопоставлении приведенных затрат по заменяемой (базовой) и внедренной технике.
Приведенные затраты на единицу продукции (работ) представляют собой сумму себестоимости и нормативной прибыли:
Зt=Ci + ЭнКi , (4.2)
где Сi - себестоимость единицы продукции (работ), тыс.руб.
Ki - удельные капитальный вложения в производственные фонды, тыс.руб.
Ен - нормативный коэффициент эффективности капитальных вложений = 0,15.
При расчете годового экономического эффекта по формуле 4.2 на действующих предприятиях определяют по разнице себестоимости и дополнительных капитальных затрат
Э=(С1’-C2’)A2-Eн∆K (4.3)
где ∆К- дополнительные капитальные вложения на внедрение новой техники и технологии, млн.руб.
Для учета экономии общественных затрат при внедрении новых методов повышения нефтеотдачи и увеличения текущей добычи нефти предусматривается использование предельной цены.
Годовой экономический эффект от применения новой технологии, обеспечивающей увеличение добычи нефти и повышение нефтеотдачи, определяется по формуле:
Э=З1’А1+Н∆А-З2’А2 (4.5)
где З1,З2 - приведенные затраты на добычу 1 тонны нефти соответственно без применения и с использованием новой технологии, руб/т,
А1 и А2 - годовая добыча нефти соответственно без применения и с использованием новой технологии, т;
∆А - дополнительная годовая добыча нефти за счет применения новой технологии, т (∆А=А2-А1);
Н – предельная цена 1 тонны нефти, тыс. руб.
При определении годового экономического эффекта от применения новой технологии, обеспечивающей увеличение добычи нефти на действующих промыслах, можно использовать формулу
Э=(С1’А1+Н∆А-С2’А2)-Ен ∆К (4.6)
где ∆К- дополнительные капитальные вложения, руб.
В этом нормативе отражается удельная экономия затрат на разведку, бурение и обустройство, поскольку при одних и тех же затратах добыча нефти возрастает за счет мероприятий по увеличению конечной нефтеотдачи.
Финансовые средства предприятия, идущие на формирование экономического стимулирования предприятия (организации, образующихся в соответствии с действующими положениями, включают помимо прибыли, определяемой по формуле, также и амортизационные отчисления, остающиеся в распоряжении предприятия (по установленному нормативу).
При сравнивании текущих хозрасчетных показателей деятельности предприятий до и после реализации мероприятия НТП может использоваться метод выделения прибыли по данному мероприятию из общей величины прибыли, остающейся в распоряжении предприятия:
∆Пприб.=Пприб.2-Пприб.1 (4.7)
где ∆Пприб.- прирост прибыли от реализации мероприятия, млн.руб.;
Пприб.1,Пприб.2-общая величина прибыли, остающаяся в распоряжении предприятия до и после реализации мероприятия НТП, млн.руб.
При определенном осуществлении нескольких мероприятий на одном предприятии выделение доли по каждому мероприятию осуществляется по принципу, принятому во внутрипроизводственном хозрасчете.
В том случае, когда при осуществлении мероприятия НТП не изменяется во времени цена и объем выпускаемой продукции (работы), эффективность осуществления мероприятия характеризуется изменением (снижением) себестоимости продукции и определяется по формуле:
∆С=(С1’- C2’)A2 –H прибыли (4.8)
где ∆С - экономия эксплуатационных затрат, млн.руб.
С1’ и С2’ - изменяющаяся часть себестоимости продукции (работ) без и с реализацией мероприятия НТП, млн.руб.;
А2 - годовой объем продукции (работы), натуральные единицы измерения;
H прибыли - сумма налога на прибыль (24%. С 1 января 2009 года – 20%). Ставка налога на прибыль рассчитывается как H прибыли =∆С*0,24.
При оценке экономической эффективности применения технологических процессов, обеспечивающих приросты добычи нефти и газа, экономический эффект (прирост прибыли, остающейся в распоряжении нефтегазодобывающего предприятия) определяется в соответствии с формулой:
П1=(Ц1-С1)А1 – (Ц1-С0)А2 – Н (4.9)
Ц1 – оптовая цена предприятия на единицу продукции (нефти, газа), руб.;
С0 и С1 – себестоимость добычи единицы продукции (нефти, газа) до и после внедрения мероприятия, руб.;
А1 и А2 – годовой объем продукции (нефти, газа) до и после внедрения мероприятия.
Прирост производительности труда определяется по формуле:
∆Птруд=(A2-A1)*100/A1-100 (4.10)
Основными показателями, используемыми для оценки эффективности инвестиционных проектов, в том числе для ТТД ОАО «Татнефть» являются:
- Чистый доход;
- Чистый дисконтированный доход;
- Внутренняя норма доходности;
- Индексы доходности затрат и инвестиций;
- Срок окупаемости.
Эффективность инвестиционного проекта оценивается в течении всего расчетного периода (жизненного цикла), охватывающего интервал во времени от первоначального вложения средств до его прекращения, воплощающегося в прекращении получения полезного результата и демонтаже оборудования. Расчетный период разбивается на шаги - отрезки времени, в пределах которых осуществляется промежуточный расчет результата реализации проекта. Шагам расчета даются номера: 0, 1, 2, ...n. Время в расчетном периоде измеряется в годах, долях года и отсчитывается от фиксированного момента t0= 0, принимаемого за базовый. Обычно из соображений удобства работы в качестве базового года принимается момент начала или конец нулевого шага. При сравнении нескольких проектов базовый момент для них (нулевой шаг) рекомендуется выбирать один и тот же.
Реализация инвестиционного проекта порождает денежные потоки (потоки реальных денег). Денежный поток инвестиционного проекта - полученные или уплаченные за определенный период (шаг) или за весь расчетный период. Значение денежного потока обозначается через φ(t), если оно относится к моменту времени t, или через φ(m), если оно относится к m-му шагу. Когда речь идет о нескольких денежных потоках, для них вводятся специальные обозначения.
При каждом шаге значение денежного потока характеризуется:
- притоком, равным размеру денежных поступлений на этом шаге;
- оттоком в размере расходов или платежей данного шага;
- сальдо, равным разности между притоком и оттоком денежных средств.
Общий (суммарный) денежный поток состоит из совокупности потоков от отдельных видов деятельности:
- Денежного потока от инвестиционной деятельности - φи(t);
- Денежного потока от операционной деятельности - φо(t);
- Денежного потока от финансовой деятельности - φф(t).
Для денежного потока от инвестиционной деятельности характерны:
оттоки - единовременные затраты, включающие затраты на научно-исследовательские работы (НИР), опытно-конструкторские работы (ОКР), пуско-наладочные работы, капитальные вложения в основной капитал (основные средства), затраты на расширение, реконструкцию, техническое перевооружение действующих предприятий, приобретение машин и оборудования;
притоки - выручка от продажи активов в течение и по окончании инвестиционного проекта, поступления на счет уменьшения оборотного капитала.
Для денежного потока по операционной деятельности к притокам относится выручка от реализации продукции (работ, услуг), а также прочие внереализационные и операционные доходы, в том числе поступления средств, вложенных в дополнительные фонды. К оттокам операционной деятельности относятся издержки на производство продукции, выполнение работ, оказание услуг, операционные и внереализационные расходы, налоги, отчисления во внебюджетные фонды.
Потоки от финансовой деятельности учитываются, как правило, только на этапе оценки эффективности участия в проекте.
Сальдо денежного потока по отдельным видам деятельности рассчитывается путем алгебраического суммирования притоков денежных средств (со знаком «плюс») и оттоков (со знаком «минус») от конкретного вида деятельности на определенном шаге. Суммарное сальдо отражает суммарный итог (приток и отток) денежных средств по двум или трем видам деятельности, рассчитанный на каждом шаге расчета. Накопленное сальдо денежного потока может определяться как разница между накопленным потоком и накопленным оттоком денежных средств или как накопленное сальдо (накопленный эффект) денежного потока нарастающим итогом по шагам расчета.
Дисконтированием денежных