Анализ мероприятий, направленных на повышение экономической эффективности "Торгово-Технического дома ОАО "Татнефть"
Дисконтирование денежного потока на таком шаге осуществляется путем умножения значения φm на коэффициент дисконтирования αm, рассчитываемый по формуле:
αm=1/(1+E)tm-t0 (4.11)
где tm, - момент начала (или окончании) m-го шага
Е - норма дисконта в долях единицы в год.
t0- момент приведения, часто t0= t0. Разница (tm- t0) в формуле выражена в годах.
Норvа дисконта (Е - в процентах или долях единицы) является экзогенно задаваемым основным экономическим нормативом, используемым при оценке эффективности ИП.
В тех случаях, когда произведение Е*∆m, где Е - норма дисконта, выраженная в полах единицы в год, а ∆m - продолжительность m-го шага, выраженная в годах, превышает 0,1 - 0,15 при дисконтировании денежных потоков следует учесть их распределение внутри шага путем умножения каждого элемента денежного потока φm не только на коэффициент дисконтирования αm, но и на коэффициент распределения γm. Существует два способа определения γm.
1. Коэффициент дисконтирования относится к началу шага и коэффициент распределения учитывает при этом, что часть денежного потока осуществляется не в начале шага, а позднее, поэтому его величина не превосходит 1 расчетные формулы для γm следующие:
-если денежный поток осуществляется в начале шага, то γm =1;
-если денежный поток осуществляется в конце шага, то
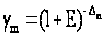 ;
(4.12)
-если денежный поток осуществляется равномерно в течение шага, то
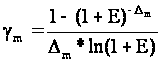 . (4.13)
2. Коэффициент дисконтирования относится к концу шага и коэффициент распределения учитывает при этом, что часть денежногопотока осуществляется не в конце шага, а ранее, поэтому его величина не меньше 1. Расчетные формулы для γm следующие:
- если денежный поток осуществляется в конце шага, то γm =1;
- если денежный поток осуществляется в начале шага, то
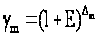 ,
(4.14)
- если денежный поток осуществляется равномерно на протяжении шага, то
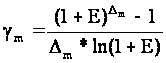 ,
(4.15)
Чистым доходом (другие названия - ЧД, Net Value, NV) называется накопленный эффект (сальдо денежного потока) за расчетный период:
ЧД=∑φm, (4.16)
где φm- эффект (чистый доход, сальдо реальных денег) на m-м шаге, а сумма распространяется на все шаги расчетного периода.
Чистый дисконтированный доход - это накопленный дисконтированный эффект за расчетный период. В отечественной практике в методических рекомендациях критерий (ЧДД), назывался интегральным экономическим эффектов, в методических рекомендациях 1994 года чистым дисконтированным доходом, а за рубежом его чаще называют чистой приведенной ценностью (Net Present Value – NPV). Величина этого критерия находится сак сумма дисконтированных разностей между ежегодными потенциальными валовыми доходами, которые иногда называют текущими результатами и расчетными годовыми затратами на осуществление, эксплуатацию и техническое обслуживание проекта (нового технического решения) на всем протяжении срока его службы - Т.
ЧДД рассчитывается по формуле:
ЧД=∑φm*αm(Е)* γm , (4.17)
где αm - коэффициент дисконтирования.
ЧД и ЧДД характеризуют превышение суммарных денежных поступлений над суммарными затратами для данного проекта собственно без учета и с учетом неравноценности эффектов (а также затрат, результатов), относящихся к различным моментам времени
Разность ЧД - ЧДД нередко называют дисконтом проекта, она отражает влияние дисконтирования на величину интегрального эффекта. Для признания проекта эффективным с точки зрения инвестора необходимо, чтобы ЧДД проекта был положительным. При сравнении альтернативных проектов, предпочтение должно отдаваться проекту с большим значением ЧДД (при выполнении условия его положительности). Если же ЧДД=0, то проект находиться на грани между эффективным и неэффективным. На практике такие проекты рассматриваются как неэффективные, справедливо считая, что даже незначительное колебание рыночной конъюнктуры или какого-то технического параметра превратит такой проект в неэффективный
Индекс доходности (ИД) сравнительно недавно введен в отечественную практику благодаря Методическим рекомендациям. Основное применение, индекса доходности сравнение различных альтернативных проектов.
Аналогичный показатель за рубежом называется индексом прибыльности (Profitability Index - PI) или коэффициентом чистой дисконтированной ценности (Net Present Value Ratio - NPVR). Этот показатель находится как отношении чистой приведенной ценности проекта (NPV) к дисконтированной стоимости инвестиционных затрат (Present Value of Investment - PV).
Индексы доходности характеризуют относительную «отдачу проекта» на вложенные в него средства. Они могут рассчитываться как для дисконтированных, так и для недисконтированных денежных потоков. При оценке эффективности часто используются:
индекс доходности затрат - отношение суммы денежных притоков (накопленных поступлений) к сумме денежных оттоков (накопленным платежам);
индекс доходности дисконтированных затрат - отношение суммы дисконтированных денежных притоков к сумме дисконтированных денежных оттоков;
индекс доходности инвестиций (капиталовложений (ИД, ИДК, РI)) –отношение суммы элементов денежного потока от операционной деятельности к абсолютной величине суммы элементов денежного потока от инвестиционной деятельности. Он равен увеличенному на единицу отношению ЧД к накопленному объему инвестиций К:
ИДК = ЧД/К+1 = (ЧДинв+ ЧДопер + ЧДфин + К)/К =
= (ЧДопер + ЧДфин)/К; (4.18)
индекс доходности дисконтированных инвестиций (ИДД, ИДДК) - отношение: суммы дисконтированных элементов денежного потока от операционной деятельности к абсолютной величине дисконтированной суммы элементов денежного потока от инвестиционной деятельности. ИДД равен увеличенному на единицу отношению ИДД к накопленному дисконтированному объему инвестиций.
Индексы доходности затрат и инвестиций превышают 1, если и только если для этого потока ЧД>0. Аналогично индексы доходности дисконтированных затрат и инвестиций превышают 1, если и только если для этого потока ЧДД положителен.
Внутренняя норма доходности (ВНД, внутренняя норма дисконта, внутренняя норма рентабельности, Internal Rate of Return, IRR) достаточно широко применяется и имеет много различных переводов. Например, Институт экономического развития Мирового банка (Economic Development Institute of the World Bank) рекомендует этот показатель переводить как внутренняя ставка дохода (доходности), в отечественных методиках - внутренняя норма рентабельности или прибыли. За рубежом - общепринятое его обозначение IRR (Internal Rate of Return), что более соответствует, на наш взгляд, переводу - «внутренняя ставка окупаемости».
В общем случае внутренней нормой доходности называется такое положительное число Ев, что при норме дисконта Е=Ев чистый дисконтный доход проекта обращается в 0, при всех больших значениях Е- отрицателен, при всех меньших значениях Е - положителен. Если, не выполнено хотя бы одно из этих условий, считается, что ВНД не существует.
Экономический смысл показателя ВНД состоит в том, что он показывает максимальную ставку платы за инвестиции, при которой они остаются безубыточными. Таким образом, ВНД может трактоваться как нижний гарантированный уровень прибыльности (доходности) инвестиционных затрат. Если он превышает среднюю "цену капитала", то с учетом инвестиционного риска, проект может быть рекомендован к осуществлению. В условиях совершенной конкуренции внутренняя норма доходности равняется максимальному проценту по ссудам на инвестиции, при котором проект остается самоокупаемым.
Основное преимущество ВНД перед другими критериями эффективности инвестиций состоит в её: объективности, отсутствии зависимости от абсолютных размеров инвестиций и богатом интерпретационном смысле этого критерия. При сравнении нескольких альтернативных вариантов лучшим является проект с наибольшим значением внутренней нормы доходности. Величина ВИД может сопоставляться с действующими ставками ссудного процента. Однако все объявляемые ставки процентов за кредиты являются номинальными, т.е. учитывают темп инфляции. Поэтому при сравнении они должны быть очищены от влияния инфляции.
Сроком окупаемости («простым» сроком окупаемости, payback period) называется продолжительность наименьшего периода по истечении которого накопленный эффект становится и в дальнейшем остается неотрицательным. Срок окупаемости исчисляется от момента, указанного в задании на проектирование (обычно это начало нулевого шага или начало операционной деятельности, момента ввода в эксплуатацию основных фондов, момента начала инвестиций). Моментом окупаемости называется тот наиболее ранний момент времени в расчетном периоде, после которого текущий чистый доход ЧД(k) становится и в дальнейшем остается неотрицательным.
При оценке эффективности срок окупаемости, как правило, выступает только в качестве ограничения, т. к. учитывает денежные потоки только в пределах периода окупаемости.
Сроком окупаемости о учетом дисконтирования называется продолжительность периода от начального момента до «момента окупаемости с учетом дисконтирования». Моментом окупаемости с учетом дисконтирования называется тот наиболее ранний момент времени в расчетном периоде, после которого текущий чистый дисконтированный доход ЧДД (k) становится и в дальнейшем остается неотрицательным.
Дня уточнения положения момента окупаемости обычно принимается, что в пределах одного шага сальдо накопленного потока меняется линейно.
4.2 Оценка экономического эффекта совершенствования структуры предприятия
Среди организационных мер наиболее важными являются следующие: введение должностей заместителя директора по качеству, начальника отдела технического контроля, контрольного мастера и инженера по контролю качества для той продукции, в производстве которой предъявляются особо высокие требования к качеству продукции; укрепление служб технического контроля высококвалифицированными принципиальными работниками; повышение оснащенности служб технического контроля современными средствами контроля и испытаний; создание в составе служб технического контроля специальных подразделений внешней приемки и оснащение их необходимыми средствами контроля и испытаний для осуществления ими входного контроля поступающих товаров; расширение обязанностей и прав работников служб технического контроля. Работники служб технического контроля в целях предотвращения приемке к реализации продукции, не соответствующей нормативно-технической документации, обязаны: вести решительную борьбу с бракоделами и нарушителями технологической дисциплины; не допускать сокращения установленного объема контроля и испытаний, обеспечивающего выпуск продукции высокого качества; проводить систематический анализ причин изготовления некачественной продукции и готовить предложения о принятии мер по их устранению со стороны администрации и производственных подразделений предприятий.
Уровень качества продукции промышленного предприятия, реализуемой через Торгово-технический дом ОАО «Татнефть», определяется множеством факторов. Конструктивно-технологические особенности изделий обусловливают степень сложности изготовления, длительность периода освоения в производстве. К производственным факторам качества продукции относятся технический уровень оборудования, степень оснащенности операций производственного процесса, в частности, уровень технической оснащенности контрольных операций. Состояние технологической дисциплины, уровень организации технического контроля качества, соблюдение принципов рациональной организации производственных процессов получаются в группу организационных факторов. Сюда же следует внести и организацию системы управления качеством продукции на торговом предприятии. Особое место занимают факторы квалификационного уровня персонала ТТД, знания и опыт инженерно-технических работников и служащих.
Введение службы ОТК в организационно-экономическую структуру управления ТТД ОАО «Татнефть» влечет за собой инвестиционные (организационные) и периодические затраты, которые в конечном итоге повышают продажную стоимость продукции. Однако, судя по опыту работы Торгово-технического дома ОАО «Татнефть», такое подразделение в существующей оргструктуре имеет объективную необходимость, - несмотря на то, что вся продукция, поступающая на реализацию черед ТТД, проходит контроль качества, ответственность за качество товара перед потребителями в первую очередь несет ТТД, поэтому внешний контроль качества продукции необходим.
Инвестиционные (организационные) затраты по оптимизации существующей структуры управления составляют 25 тыс.руб. Оснащение ОТК средствами и инструментами технического контроля - 90 тыс.руб.
Организационная структура управления в результате преобразований становится линейно-функциональной, то есть руководителями отделов по видам продукции решения принимаются совместно с руководителем отдела ОТК. Такая структура управления обеспечивает более качественную и оперативную работу отделов и всего предприятия.
Обеспечение продукции ТТД ОАО «Татнефть» входным и внешним контролем качества существенно повысит потребительский интерес к продукции, реализуемой черед торгово-технический дом, особенно, это касается нефтепромыслового оборудования и трубной продукции, то есть наиболее перспективных направлений деятельности предприятия.
Экономический эффект складывается из экономии затрат на ликвидацию брака, по восстановлению деловой репутации компании, излишних транспортных расходов. В конечном итоге, высокий уровень надежности торгово-технического предприятия в вопросах качества повышает спрос на продукцию подразделений ОАО «Татнефть». Потребители, не имеющие возможность самостоятельно проконтролировать функциональное и техническое качество приобретаемой продукции (а таких – большинство) получают экономию за счет отсутствия необходимости привлечения специалистов, стоимость услуг которых достигает порядка 10% стоимости приобретаемой продукции.
Таблица 4.1.
Расчет экономической эффективности совершенствования структуры предприятия
| Показатели | Сумма |
| Увеличение объема продаж нефтепромыслового оборудования, тыс.руб. | 3587 |
| Увеличение объема продаж трубной продукции, тыс.руб. | 2215 |
| Увеличение объема продаж прочей продукции, тыс.руб. | 850 |
| Экономия на ликвидацию случаев нарушения стандартов качества, тыс.руб. | 500 |
| Инвестиции, тыс.руб. | 115 |
| Дополнительные затраты на заработную плату, тыс.руб. | 340 |
| Отчисления на социальные нужды, тыс.руб. | 88,4 |
| Повышение себестоимости продукции на 1 руб. товарной продукции, коп. | 0,023 |
| Налог на прибыль, тыс.руб. | 1344,39 |
| Экономический эффект, тыс.руб. | 5377,56 |
| Срок окупаемости, лет. | 0,02 |
Срок окупаемости мероприятия составляет менее месяца. Стоимость продукции для потребителя увеличивается незначительно, особенно, в свете экономии затрат на контроле качества. Проект признается эффективным.
На рисунке 4.1. показана экономия затрат ТТД ОАО «Татнефть» в результате внедрения мероприятия.
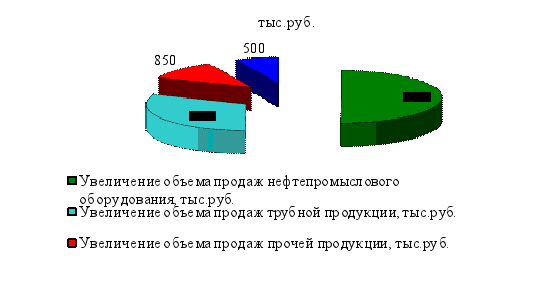 Рис.4.1.Экономия
затрат ТТД ОАО
«Татнефть»
в результате
изменения
структуры
предприятия
4.3 Оценка экономического эффекта при расширении ассортимента и повышения качества реализуемой продукции
Торгово-технический дом ОАО «Татнефть» ведет постоянную работу по увеличению ассортимента и повышению качества реализуемой продукции.
Следует отметить, что качественный уровень выпускаемой и реализуемой продукции ОАО «Татнефть» зависит от экономических факторов: ценообразования с учетом качественного уровня изделий, финансового обеспечения повышения качества продукции, системы материального и морального стимулирования за достижения в этой области.
Особое внимание в Торгово-техническом доме уделяется развитию направления – трубная продукция. Современных потребителей – нефтегазовые компании – интересуют трубы повышенной надежности. В связи с этим был разработан новый номенклатурный ряд труб повышенной надежности, применение которых в таких компаниях приносит экономическую выгоду.
В приложении 5 представлен номенклатурный ряд труб повышенной надежности, изготавливаемых на предприятиях группы компаний ОАО «Татнефть» и предельные технические характеристики работы трубопровода при их применении.
Это:
МПТ из ПВД – металлопластмассовые трубы это, стальные трубы с наружной полимерной изоляцией и внутренней полиэтиленовой футеровкой, изготовленные в цеховых условиях для системы ППД.
МПТ из ПНД - – металлопластмассовые трубы это, стальные трубы с наружной полимерной изоляцией и внутренней полиэтиленовой футеровкой, изготовленные в цеховых условиях для нефтесбора;
ППТ (ПЭП-585)- это стальные трубы, с внутренним полимерным покрытием из ПЭП 585 и наружной полимерной изоляцией изготовленные в цеховых условиях;
ППТ (ТП)- это стальные трубы, с внутренним полимерным термостойким покрытием и наружной полимерной изоляцией изготовленные в цеховых условиях;
СПТ – стеклопластиковые трубы;
ЦПТ – стальные трубы, с наружной полимерной изоляцией нанесенной в цеховых условиях и с нанесеным внутренними цементно-песчанным покрытием в полевых условиях;
ЦПТ - стальные трубы, с наружной полимерной изоляцией и с нанесеным внутренними цементно-песчанным покрытием изготовленных в цеховых условиях;
ПТ - полиэтиленовые и коррозионностойкие трубы;
ТИТ из ППТ – стальные трубы с внутренней полимерным покрытием и наружной теплоизоляцией из пенополеуритана.
В таблице 4.2 представлены показатели, достигнутые в ОАО «Татнефть» при внедрении труб повышенной надежности при обустройстве месторождений на территории Татарстана.
Таблица 4.2.
Показатели, достигнутые в ОАО «Татнефть» при внедрении труб повышенной надежности при обустройстве месторождений на территории Татарстана
| Краткое обозначе-ние | Объем внедрения (км) | Коэффициент увеличения стоимости СМР |
Достигнутые коэффициенты снижения затрат за счет применения труб повышенной надежности относительно стальных труб |
Срок службы (расчетный/ достигнутый) | Достигнутый удельный экономичес-кий эффект тыс $ на 1 км. | ||||
| Кс | Ки | Кк | Кд | Кр | Кл | Т(лет) | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| МПТ из ПНД | 15800 | 1,38 | 0,7 | 0,2 | 0,5 | 0,1 | 0,9 | 25/24 | 18 |
| МПТ из ПВД | 5302 | 1,38 | 0,5 | 0,3 | 0,5 | 0,1 | 0,9 | 25/17 | 8 |
| ППТ (ПЭП-585) | 7500 | 1,45 | 0,5 | 0,5 | 0,5 | 0,1 | 0,8 | 15/15 | 6 |
| ППТ(ТП0 | 30 | 1,8 | - | - | - | - | - | 15/2 | - |
| СПТ | 820 | 1,55 | 0 | 0 | 0,5 | 0,2 | 0,8 | 20/18 | 6 |
| ЦПТ | 790 | 1,25 | 0 | 0,5 | 0,5 | 0,1 | 0,9 | 40/13 | 35 |
| ЦПТ | 690 | 1,35 | 0 | 0,5 | 0,5 | 0,1 | 0,9 | 50/13 | 30 |
| ПТ | 2500 | 1,2 | 0 | 0 | 0,5 | 0,1 | 0,9 | 20/18 | 20 |
| ТИТ из ППТ | 1550 | 1,5 | 0,5 | 0,5 | 0,5 | 0,1 | 0,6 | 25/10 | 8 |
Кс - коэффициент увеличения стоимости строительно-монтажных работ при сооружении трубопровода из труб повышенной надежности (СМРмпт) по сравнению сооружением трубопровода из стальных труб без внутренней антикоррозионной защиты и с наружной битумной изоляцией (СМРст), включая стоимость всех материалов (пример – Кс= СМРмпт/СМРст);
Ки;Кк;Кд;Кр;Кл - коэффициенты, учитывающие уменьшение эксплуата-ционных затрат (Ки мпт = Зи ст / З и мпт);
Ки - на ингибиторную защиту;
Кк - затраты на катодную защиту;
Кд - затраты на диагностику трубопровода;
Кр - затраты на ремонт, очистку и ликвидацию последствий;
Т - срок службы трубопровода (лет)
Вкладом ТТД ОАО «Татнефть» является ежегодное увеличение объемов продаж труб повышенной надежности в среднем на 60%. Прогнозируемое увеличение объемов реализации в проектном году составляет 292950 тыс.руб.
Внедрение системы контроля качества, описанные выше, улучшить качество реализуемой продукции и также увеличит объемы продаж, в частности, труб повышенной надежности на 2215 тыс.руб.
Удельный экономический эффект на км труб по курсу доллара на 10.06.2009 г. показан на рисунке 4.3.
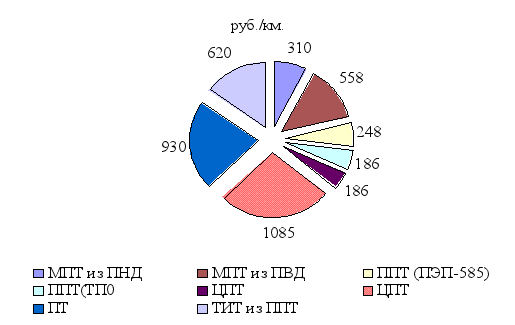
Рис.4.2.Удельный экономический эффект применения труб повышенной надежности
Хотя полимерные трубы широко применялись во времена СССР (в энергетической отрасли), в 90-х годах в результате банкротства многих предприятий в трубной промышленности, как и в других отраслях, имел место глубокий спад производства. Объем производства в 2007 году составил 145,83 тыс.тонн продукции, прирост – 27,12%. За первые три квартала 2009 года было выпущено 143,5 тыс.тонн полимерных труб.
Спрос на полимерные трубы стремительно растет, особенно, в целях применения в системе ЖКХ. В результате проведенных реформ системы повсеместно проводятся капитальные ремонты водо- и отопительных систем, при этом предпочтение отдается именно полимерной трубной продукции из-за высокой надежности и качества.
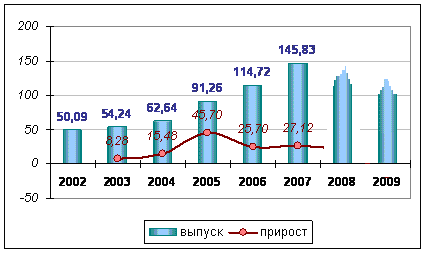
Рис.4.3. Производство полимерных труб в России в 2002-2009 гг. (прогноз), в тыс. тонн и %.
Расширение ассортимента трубной продукции конструкции ТИТ их ППТ включает в себя включение 5 наименований диаметром от 20 до 530 мм. Производство уже налажено, прогноз дополнительного спроса составляет 700 км.
Таблица 4.3.
Расчет экономического эффекта расширения ассортимента нестандартных труб ТИТ из ППТ
| Показатели | Сумма |
| 1 | 2 |
| Увеличение объема продаж, км. | 16 |
| Цена 1 п.м. | 700 |
| Увеличение объема продаж, тыс.руб. | 11200 |
| Себестоимость производство и реализации, тыс.руб. | 8960 |
| Инвестиции, на разработку тыс.руб. | 84 |
| Маркетинговые затраты по продвижению, тыс.руб. | 73 |
| Экономический эффект с учетом налогообложения, тыс.руб. | 1724,8 |
| Срок окупаемости, лет. | 0,05 |
Срок окупаемости проекта – менее месяца. Проект признается эффективным.
4.4 Оценка экономического эффекта от оказания дополнительных услуг
В качестве дополнительных услуг предлагаются услуги авторского сопровождения - консультационные услуги разработчика продукции по установке и монтажу оборудования, а также обучения персонала эксплуатации оборудования.
Спектр направлений, которые включаются в стандартный договор на техническое и авторское сопровождение:
-выезд в течение 2-х суток с момента подачи заявки;
-квалифицированное техническое обслуживание и консультирование по закупке дополнительного оборудования;
-ремонтные работы;
-допроектирование и докоплектация с учетом требований заказчика.
Таблица 4.4.
Расчет экономической эффективности внедрения нового вида услуг -авторское сопровождение
| Показатели | Сумма |
| 1 | 2 |
| Увеличение объема продаж и выручка от услуг, тыс.руб. | 1250 |
| Себестоимость, тыс.руб. | 360 |
| Единовременные маркетинговые затраты по продвижению, тыс.руб. | 210 |
| Экономический эффект с учетом налогообложения, тыс.руб. | 704 |
| Срок окупаемости, лет | 0,3 |
Инвестиционные затраты на продвижение нового вида услуги заключаются в затратах на маркетинговые мероприятия. Срок окупаемости проекта составляет менее года – 3,6 месяцев. Проект признается экономически эффективным. Авторское сопровождение стимулирует также заказы через ТТД ОАО на новые конструкторские решения, ноу-хау, разработку новых видов оборудования применительно к условиям и способам эксплуатации.
5. АНАЛИЗ ВЛИЯНИЯ ПРЕДЛОЖЕННЫХ МЕРОПРИЯТИЙ НА ФИНАНСОВЫЕ ПОКАЗАТЕЛИ ТОРГОВО-ТЕХНИЧЕСКОГО ДОМА ОАО «ТАТНЕФТЬ»
5.1 Анализ влияния предложенных мероприятий на технико-экономические показатели
В результате внедрения вышеописанных мероприятий Торгово-технический дом ОАО «Татнефть» имеет возможность увеличить объемы товарооборота. В частности, в результате изменения структуры предприятия за счет внедрения системы контроля качества продукции снижается вероятность продажи не отвечающей стандартам продукции, что повысит покупательскую привлекательность продукции, реализуемой через ТТД ОАО «Татнефть». В результате увеличиваются объемы продаж нефтепромыслового оборудования, трубной и прочей продукции, соответственно, на 3587 тыс.руб., на 2215 тыс.руб. и на 850 тыс.руб. Экономия на ликвидацию последствий случаев нарушения стандартов качества в среднем за год составляет 500 тыс.руб. Потребители имеют возможность сэкономить до 10% от стоимости приобретенного нефтепромыслового оборудования за счет ликвидации необходимости обращения к экспертам по нефтепромысловому оборудованию. Из негативных последствий данного мероприятия – повышение стоимости реализуемой продукции, однако, данное повышение составляет 0,00023 рубля на каждый рубль товарной продукции, что несущественно на фоне стоимости оборудования и затрат на услуги экспертизы качества.
В части оптимизации ассортимента и качества мероприятия по реализации ТТД ОАО «Татнефть» труб повышенной надежности приносит потребителям при их применении экономический эффект до 35 тыс.долл. на км применяемой трубы. Для самого торгового предприятия это приносит ежегодный средний прирост выручки в размере 60%.
В ассортиментную группу предлагается ввести трубы ТИТ из ППД в связи с высоким спросом на данную продукцию. Увеличение объема продаж труб данной марки по составит 11200 тыс.руб. Данное мероприятие влечет за собой дополнительные коммерческие расходы в размере 73 тыс.руб.
Также предложено ввести дополнительные услуги – авторское сопровождение поставляемого оборудования. Данный вид услуг также на сегодняшний день пользуется повышенным спросом, позволяет как увеличить объем продаж, так и получить доходы за услуги специалистов-консультантов. Общий прогнозируемый прирост дохода за счет данного мероприятия прогнозируется на уровне 1250 тыс.руб. Коммерческие расходы увеличиваются на 210 тыс.руб.
Общее влияние вышеперечисленных мероприятий на технико-экономические показатели деятельности ТТД ОАО «Татнефть» представлено в таблице 5.1.
Таблица 5.1.
Влияние предложенных мероприятий на ТЭП ТТД ОАО «Татнефть»
| Показатель | До внедре-ния | Влияние мероприятий | После внедре-ния | |||
| Изменение структуры | Трубы повышенной надежности | Трубы ТИТ из ППД | Авторское сопровож-дение | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Выручка от реализации товаров, продукции, работ и услуг, тыс.руб. | 1801654 | 6652 | 781206,4 | 11200 | 1250 | 2601962,4 |
| Себестоимость проданных товаров, продукции, работ и услуг, тыс.руб. | 1696812 | 429,93 | 478639,84 | 8960 | 360 | 2185201,8 |
| Коммерческие расходы, тыс.руб. | 17540 | 8385,6 | 73 | 210 | 26208,6 | |
| Прибыль от продаж, тыс.руб. | 87302 | 6222,07 | 294180,96 | 2167 | 680 | 390552,03 |
| Прочие доходы, тыс.руб. | x | 500 | - | - | - | 500 |
| Прибыль до налогообложения, тыс.руб. | 6722,07 | 294180,96 | 2167 | 680 | 391052,03 | 694802,1 |
| Рентабельность продаж, % | 4,85 | 93,54 | 37,66 | 19,35 | 54,4 | 15,01 |
Более наглядно динамику технико-экономических показателей можно выразить графически.
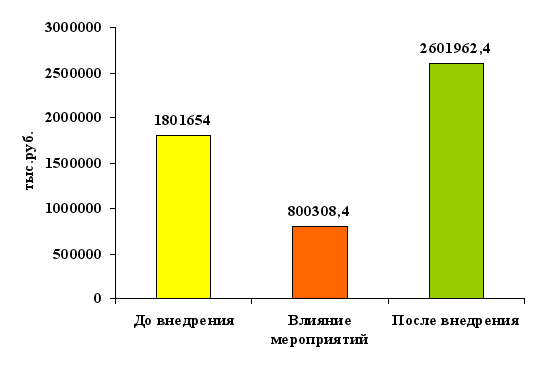
Рис.5.1.Динамика выручки от продаж в результате внедрения мероприятий в ТТД ОАО «Татнефть»
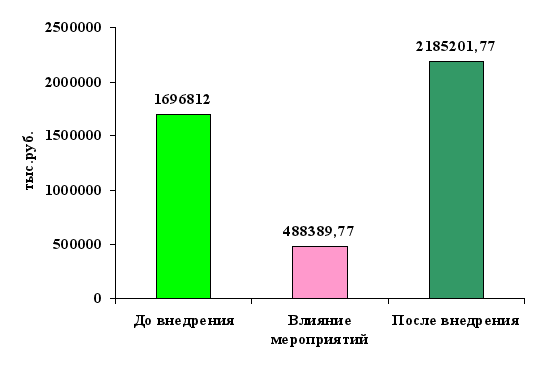
Рис.5.2.Динамика себестоимости реализованной продукции в результате внедрения мероприятий в ТТД ОАО «Татнефть»
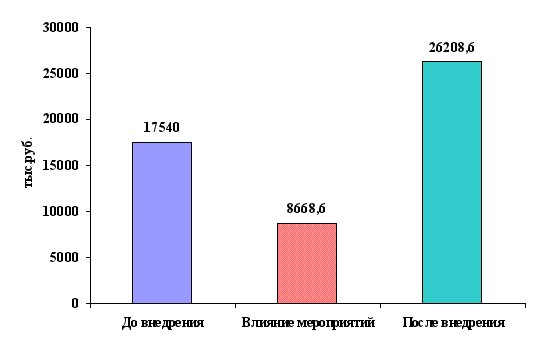
Рис.5.3.Динамика коммерческих расходов в результате внедрения мероприятий в ТТД ОАО «Татнефть»
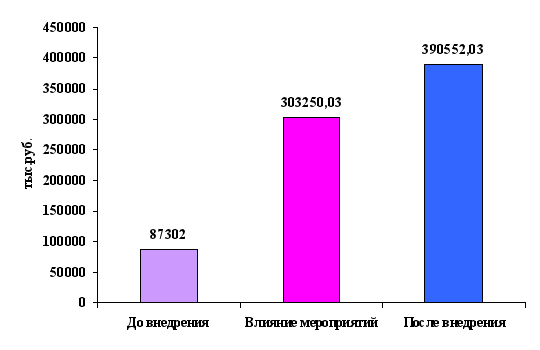
Рис.5.4.Динамика прибыли от продаж в результате внедрения мероприятий в ТТД ОАО «Татнефть»
В целом, в результате предложенных мероприятий улучшились показатели выручки от продаж, что немаловажно для торгового предприятия. Несмотря на увеличение себестоимости за счет превышения темпов роста выручки над темпами роста себестоимости возросла прибыль от продаж, что улучшило показатели рентабельности продаж.
В целом мероприятия оказали следующее влияние:
-рост выручки составляет 144,42% или 800308,4 тыс.руб.;
-прирост себестоимости реализуемой продукции составил 28,78% или 488389,8 тыс.руб.;
-прирост коммерческих расходов – 49,42% или 8668,6 тыс.руб.;
-прирост прибыли от продаж – 347,36% или 303250 тыс.руб.
Кроме того, возможна экономия на ликвидацию случаев нарушения стандартов качества в размере 500 тыс.руб.
5.2 Сопоставление финансовых показателей до и после внедрения мероприятий
В результате внедрения мероприятий улучшаются показатели рентабельности прибыли и продаж, что видно по рисунку 5.5.
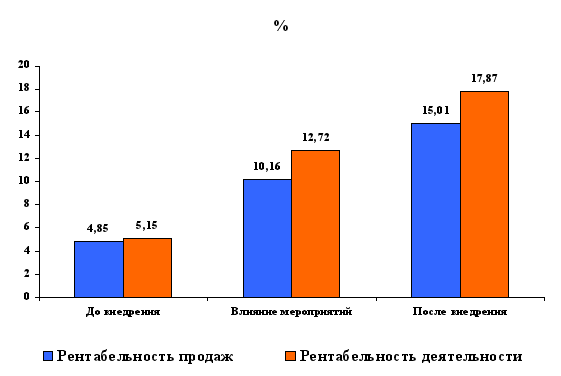
Рис.5.5.Динамика показателей рентабельности в результате внедрения мероприятий в ТТД ОАО «Татнефть»
Увеличение рентабельности продаж составляет 10,16%, рентабельность деятельности увеличивается на 12,72%.
Прибыль до налогообложения предприятия увеличивается на 688080 тыс.руб.
В результате внедрения предложенных мероприятий увеличивается производительность труда.
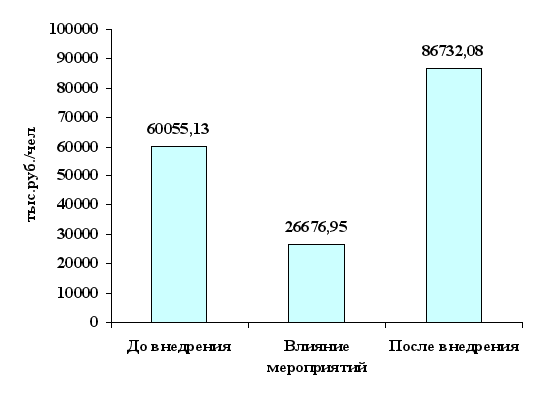
Рис.5.6.Динамика показателей производительности труда в результате внедрения мероприятий в ТТД ОАО «Татнефть»
Увеличение производительности труда на одного работника составляет 26676,95 тыс.руб. или 44,42%.
При увеличении объема денежных средств предприятия в результате внедрения предложенных мероприятий улучшатся показатели ликвидности баланса предприятия, оборачиваемости дебиторской и кредиторской задолженности, эффективность использования запасов и основных фондов предприятия.
Внедрение мероприятия по совершенствованию структуры
управления предполагает инвестиции в оснащение ОТК инструментами и средствами контроля качества на общую сумму 90 тыс.руб.
Таблица 5.2.
Влияние предложенных мероприятий на эффективность использования основных фондов ТТД ОАО «Татнефть»
| Показатель | До внедрения | После внедрения | Отклонение, +,- | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Объем продаж, тыс.руб. | 1801654 | 2601962,4 | 800308 | 144,42 |
| Прибыль от продаж, тыс.руб. | 87302 | 390552,03 | 303250 | 447,36 |
| Стоимость основных фондов, тыс.руб. | 1930 | 2020 | 90 | 104,66 |
| Численность работников, чел. | 30 | 30 | 0 | 100 |
| Фондовооруженность, тыс.руб./чел. | 64,33 | 67,33 | 3 | 104,66 |
| Фондоотдача, тыс.руб./тыс.руб. | 933,50 | 1288,1 | 354,6 | 137,99 |
| Фондорентабельность, % | 4523,42 | 19334,26 | 14810,8 | 427,43 |
Судя по таблице 5.2. за счет увеличения объема продаж и прибыли от продаж, несмотря на увеличение стоимости основных фондов (фондовооруженность возросла на 4,66%), фондоотдача возрастает на 37,99%, фондорентабельность на 327,43%.
Таблица 5.3.
Оценка эффективности использования запасов в ТТД ОАО «Татнефть»
| Показатель | До внедрения | После внедрения | Отклонение, +,- | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Объем продаж, тыс.руб. | 1801654 | 2601962,4 | 800308 | 144,42 |
| Прибыль от продаж, тыс.руб. | 87302 | 390552,03 | 303250 | 447,36 |
| Среднегодовая стоимость запасов, тыс.руб. | 174492 | 174492 | 0 | 100 |
| Коэффициент оборачиваемости запасов | 9,82 | 14,91 | 5,09 | 151,83 |
| Оборачиваемость запасов, дн. | 36,64 | 24,14 | -12,5 | 65,88 |
Оборачиваемость запасов возросла на 5,09 оборотов, ускорение оборачиваемости составляет 12,5 дней.
Таблица 5.4.
Оценка оборачиваемости дебиторской и кредиторской задолженности в ТТД ОАО «Татнефть»
| Показатель | До внедрения | После внедрения | Отклонение, +,- | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Объем продаж, тыс.руб. | 1801654 | 2601962,4 | 800308 | 144,42 |
| Прибыль от продаж, тыс.руб. | 87302 | 390552,03 | 303250 | 447,36 |
| Среднегодовая сумма дебиторской задолженности, тыс.руб. | 124043 | 124043 | 0 | 100 |
| Среднегодовая сумма кредиторской задолженности, тыс.руб. | 83705 | 83705 | 0 | 100 |
| Коэффициент оборачиваемости дебиторской задолженности | 14,52 | 20,98 | 6,46 | 144,49 |
| Оборачиваемость дебиторской задолженности, дн. | 24,79 | 17,16 | -7,63 | 69,221 |
| Коэффициент кредиторской задолженности | 20,48 | 24,42 | 3,94 | 119,24 |
| Оборачиваемость кредиторской задолженности, дн. | 17,58 | 14,74 | -2,84 | 83,845 |
Данные таблицы 5.4. показывают, что оборачиваемость дебиторской и кредиторской задолженности увеличилась, соответственно, на 6,46 оборотов и 3,94 оборотов за счет увеличения, соответственно, выручки от продаж и себестоимости реализуемой продукции. В днях скорость оборота дебиторской задолженности возросла на 7,63 дня, кредиторской – на 2,84 дня.
В целях определения показателей ликвидности расходы на приобретение оборудования отнесли на краткосрочные кредиты банков. Денежные средства, поступающие на счет от продажи распределили на задолженность по налогам и нераспределенную прибыль. При расчете налога на прибыль использовалась введенная с 1 января 2009 года ставка – 20%.
Таблица 5.5.
Влияние предложенных мероприятий на показатели ликвидности баланса ТТД ОАО «Татнефть»
| Показатель | До внедрения | После внедрения | Отклонение, +,- |
| 1 | 2 | 3 | 4 |
| Коэффициент абсолютной ликвидности | 0,003 | 3,11 | 3,11 |
| Коэффициент промежуточной ликвидности | 1,3 | 3,6 | 2,3 |
| Коэффициент общей ликвидности | 3,57 | 4,5 | 0,93 |
По таблице 5.5. видно, что до внедрения мероприятий первый и второй показатель ликвидности не удовлетворяли нормативам. После внедрения мероприятий показатели ликвидности у предприятия существенно улучшают, по первому и второму показателю – превышают среднеотраслевые нормативы, что характеризуется положительно.
Увеличение коэффициентов в результате внедрения мероприятий составляет:
-по коэффициенту абсолютной ликвидности – на 3,11 пунктов;
-промежуточной ликвидности – на 2,3 пункта;
-общей ликвидности – на 0,93 пункта.
Таким образом, внедрение предложенных мероприятий повышает эффективность использования трудовых ресурсов, основных фондов и оборотных средств, существенно улучшает финансовое состояние и, как следствие, повышает степень финансовой устойчивости предприятия.
6.ГРАЖДАНСКАЯ ОБОРОНА
6.1 Основные свойства, характеристики единиц изменения ионизирующих излучений
Для оценки радиационной опасности, которой подвергается человек вблизи источников ионизирующих излучений, существует большой набор дозиметрических приборов. Каждый из них служит для измерения вполне определенной физической величины, а измерить какую-либо величину – это значит установить, сколько раз в ней содержится некоторая элементарная порция, называемая единицей физической величины. Выбор такой единицы, вообще говоря, произволен, и он закрепляется соответствующим международным соглашением.
Основная физическая величина, которая характеризует радиоактивный источник, это число происходящих в нем распадов в единицу времени. Такая величина была названа активностью. Активность того или иного вещества, например, радиоактивного изотопа, определяется количеством атомов, распадающихся в единицу времени (скажем, за одну секунду), и, следовательно, число испускаемых веществом радиоактивных частиц прямо пропорционально его активности.
В качестве единицы активности и