Расчет экономических показателей лесозаготовительного предприятия
Плановая – в ней планируются затраты по каждому виду производимой продукции
Отчетная – в ней отражаются фактические затраты на конкретные виды продукции
При расчете калькуляции определяют:
Цеховую себестоимость продукции
Цеховая себестоимость – это затраты цеха на производство продукции (сумма затрат с 1 по 7 статью).
Производственную себестоимость
Производственная себестоимость – это затраты предприятия на производство продукции, включает цеховую себестоимость + общехозяйственные расходы (1 – 8 статьи).
Полную себестоимость
Полная себестоимость – затраты предприятия на производство и реализацию продукции, включает производственную себестоимость + коммерческие расходы (1-9 статьи).
Расчет калькуляции производится методом прямого счета. Сумма затрат по материальным статья на единицу продукции определяется по формуле:
Зед = Нуд * Цед, руб (34)
Где Нуд – норма расхода сырья
Цед - цена за единицу продукции, руб
Количество материальных ресурсов на весь объем определяется по формуле:
Кол-во = Нуд * Qкал (35)
Где Нуд – норма расхода
Qкал – калькулируемый объем
Затраты на весь объем определяются двумя способами:
Зна весь объем = Зед * Qкал, руб (36)
Зна весь объем = Цед * Кол-во, руб (37)
Таким образом определяются затраты по сырью, основными и вспомогательными материалами, энергии всех видов.
Суммы затрат по зарплате проставляется из плана по труду. Сумма затрат по зарплате на единицу продукции определяется по формуле:
 З/п.
на весь объем

 (38)
Qкальк.
где З/п на весь объем- затраты на весь объем продукции, руб.
Отчисления на социальные нужды составляют 26%, от заработной платы и рассчитывается на весь объем и на единицу продукции.
Сумма общепроизводственных расходов проставляются в калькуляцию на весь объем из сметы затрат “Общепроизводственные расходы”. Затраты на единицу продукции определяется по формуле:
 Общеп. расх.
(39)
Qкальк.
где Общеп. расх.- общепроизводственные расходы на весь объем, руб.
При производстве нескольких видов продукции затраты по видам продукции распределяются пропорционально зарплаты производственных рабочих.
Сумма общехозяйственных расходов проставляются в калькуляцию на весь объем из статьи “Общехозяйственные расходы “. Затраты на единицу продукции находится по формуле:
Общех. расх.
(40)
Qкальк.
где Общех. расх.- общехозяйственные расходы на весь объем, руб.
По видам продукции сумма общехозяйственных расходов распределяется пропорционально цеховой себестоимости.
Коммерческие расходы проставляется в калькуляцию на весь объем из сметы “Коммерческие расходы”. Затраты на единицу продукции находится по формуле:
Ком. расх.
(41)
Qкальк.
где Ком. расх.- коммерческие расходы на весь объем, руб.
По видам продукции сумма коммерческих расходов распределяется пропорционально производственной себестоимости.
| Наименование статьи затрат | Единица измерения | На единицу продукции | На весь объем | |||
| Норма расхода | Цена руб. | Сумма зат./руб. | Количество | Сумма зат./руб. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Сырье | ||||||
| Отходы | ||||||
| Сырье - отходы | ||||||
| Силовая электроэнергия | ||||||
| Основная зарплата | ||||||
| Дополнительная заработная плата | ||||||
| Отчисление ЕСН | ||||||
| Общепроизводственные расходы | ||||||
| ИТОГО цеховая себестоимость | ||||||
| Общехозяйственные расходы | ||||||
| Итого производственная себестоимость | ||||||
| Коммерческие расходы | ||||||
| Итого полная себестоимость | ||||||
Смета составляется для определения общей суммы затрат по определенной строке деятельности предприятия. Ежегодно на предприятиях составляются следующие сметы:
1 - Смета общецеховых (общепроизводственных) расходов. Она состоит из 2 разделов:
а) расходы по содержанию и эксплуатации оборудования (амортизация оборудования и транспортных средств цеха, стоимость запасных частей, материалов ремонта и обслуживания, заработной платы ремонтного и дежурного персонала.
б) общецеховые расходы (включаются затраты, связанные с управлением и обслуживанием процесса производства в цехе (заработная плата управленческого персонала цеха, с отчислениями, затраты на отопления, освещение цеха, расходы по оплате труда, амортизация и ремонт цеховых зданий, содержание цеховых лабораторий).
Смета составляется по каждому цеху.
2 - Смета общезаводских (общехозяйственных) расходов включают следующие затраты:
- затраты заводоуправления с отчислениями;
- почтовые, канцелярские, телефонные услуги и связи;
- амортизация и ремонт зданий заводоуправления;
- расходы по охране труда;
- расходы по подготовке кадров;
- содержание охраны;
- представительские расходы;
- содержание легкового транспорта;
3 - Смета коммерческих расходов включает затраты, связанные с реализацией продукции (упаковка, транспортировка, погрузка)
“Таблица 12 – Калькуляция себестоимости продукции”
Калькуляция себестоимости:
Калькулируемый объем: 982852,70м3
Калькулируемая единица: 1 м3
Вид производства: лесопильное
|
Наименование статьи затрат |
Единица измерения |
На единицу продукции |
На весь объем |
|||
|
Норма расхода |
Цена, руб |
Сумма затрат, руб |
Количество |
Сумма затрат, т.руб |
||
| 1. Пиловочник | м3 | 1,89 | 910 | 1719,9 | 1787004,91 | 1626174,47 |
| 2. Отходы | р. | 558,21 | 235616,65 | |||
| 3. Сырье минус отходы | р. | 1161,69 | 1390557,82 | |||
| 4. Силовая электроэнергия | кВт/ч | 175 | 0,9 | 157,5 | 171999222,5 | 154799,30 |
| 5. Основная заработная плата | р. | 0,91 | 891,689 | |||
| 6. Дополнительная заработная плата | р. | 1,21 | 1192,19 | |||
| 7. Отчисления ЕСН | р. | 0,55 | 541,81 | |||
| 8. Общепроизвод-ственные расходы | р. | 315,00 | 309596,56 | |||
| Итого цеховая себестоимость | 1889,99 | 1857579,37 | ||||
| 9. Общехозяй-ственные расходы | 283,50 | 278636,91 | ||||
| Итого производственная себестоимость | 2173,49 | 2136216,27 | ||||
| 10. Коммерческие расходы | 32,60 | 32043,24 | ||||
| Итого полная себестоимость | 2206,09 | 2168259,52 | ||||
3.5 Расчет показателей экономической эффективности.
Эффективность производства определяется по следующим показателям:
1 прибыль от реализации продукции
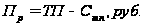 (42)
где ТП - товарная продукция, руб.
Стп - себестоимость товарной продукции, руб.
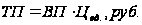 (43)
где ВП- выпуск продукции в натуральных единицах
Ц - цена единицы продукции
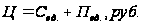 (44)
где Сед- себестоимость единицы продукции, руб.
Пед.- прибыль от единицы продукции; принимается прибыльность 25% от уровня себестоимости единицы продукции, руб.
2 рентабельность продукции
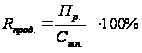 (45)
3 затраты на один рубль товарной продукции
Зна 1
руб.тп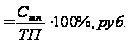 (46)
Ц1 м3=2206,09*1,25=2757,61
ТП=982852,70*2757,61/1000=2710324,43
ПР=2710324,43-2168259,52= 542064,91
R=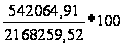 =25%
Зна
1 руб.тп=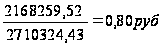
Необходимо определить условно- годовую экономию.
1 при уменьшении удельных норм расхода
Эу.р.=(Ц*Нрасх1-Ц*Нрасх2)*ВП, т.р. (47)
Где Нрасх1 и Нрасх2 – удельные нормы расхода сырья, рассчитанные в проекте и принятые за год в натуральных единицах измерения.
Ц – цена сырья, руб
Эу.р.=(975*1,82-975*1,802)* 982852,70 =17199,92 т.р.
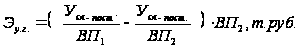 (48)
где Усл-пост.- сумма условно- постоянных расходов в себестоимости продукции, 30% от полной себестоимости продукции, т. руб.
ВП1 и ВП2- объем выпуска продукции, рассчитываемого в проекте и принимаемой за базу сравнения, м3.
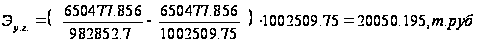
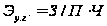 ,
где
З/П – размер средней заработной платы рабочих по цеху
Ч – численность высвобожденных рабочих
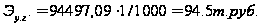
“Таблица 13 -Технико-экономические показатели лесопильного производства”
| Наименование | Единицы измерения | Показатели |
| 1 | 2 | 3 |
| Распиленного сырья | м3 | 1787004,91 |
| Выработано пиломатериалов | м3 | 982852,70 |
| Процент полезного выхода | % | 55 |
| Численность рабочих | чел. | 64 |
| Товарная продукция | тыс.руб. | 2710324,43 |
| Выработка продукции на одного рабочего | тыс.руб. | 42348,82 |
| Фонд заработной платы | тыс.руб. | 8124,57 |
| Среднегодовая заработная плата рабочего | руб. | 126950 |
| Себестоимость товарной продукции | тыс.руб. | 2168259,52 |
| Прибыль | тыс.руб. | 542064,91 |
| Затраты на 1 руб. товарной продукции | Коп. | 80 |
| Рентабельность продукции | % | 25 |
| Число рабочих дней цеха | дни | 253 |
| Число дней работы рабочего | дни | 201 |
| Условно- годовая экономия | тыс.руб. | 37344,615 |
Выводы:
Данное лесопильное
предприятие,
мощностью
 м3
сработало с
общей годовой
прибылью
542064,91тыс. руб. Условно
– годовая экономия
составила
37344,615тыс. руб.
Фонд заработной платы составил 8124,57тыс. руб.
Для данного предприятия можно предложить следующие мероприятия по улучшению производства:
- снижение численности управленческого персонала;
- увеличение % полезного выхода пиломатериалов, путем изменения технологии или приобретения нового оборудования.
- снижение норм расхода сырья на производство
- снижение удельных норм расхода сырья
Используемая литература:
Овчинников В.В. доклад «Концепция развития экономики Российской Федерации, интегрированной в экономику стран-участниц ВТО» на симпозиуме Совета Федерации Федерального собрания Российской Федерации и Русско-немецкого общества права и экономики «Этапы и технологии Вступления России в ВТО», выпуск 3, Москва, с 23-55
Волков В.И. «Экономика предприятия», - Москва 1990г
Каспаров Г.Б. «Экономика организации и планирования ЦБП» - Москва 1987г.
Скляренко В.К. «Экономика предприятия» - Москва 2004
Сафронов Н.А «Экономика предприятия» - Москва 2003
Методические указания и задания по выполнению курсовой работы по микроэкономике, специальность 0601