Особливості ефективності використання основних фондів на підприємствах України: особливості та проблематика
За допомогою натуральних і грошових показників здійснюються необхідні групування різноманітних елементів основних фондів. У цих групуваннях окремі елементи основних фондів виділяються в щодо однорідні групи відповідно до їхнього призначення у виробничому процесі.
Отже, оцінка основних фондів підприємства є грошовим вираженням їхньої вартості. Вона необхідна для правильного визначення загального обсягу основних фондів, їхньої динаміки і структури, розрахунку економічних показників господарської діяльності підприємства за певний період.
У зв'язку з тривалим функціонуванням та поступовим спрацьовуванням засобів праці, постійною зміною умов їхнього відтворення існує кілька видів оцінки основних фондів. Основні виробничі фонди підприємства оцінюються: залежно від моменту проведення оцінки – за первісною (початковою) чи відновленою вартістю; залежно від стану основних виробничих фондів – за повною або залишковою вартістю.
Первісна вартість основних фондів – це фактична їхня вартість на момент уведення в дію чи придбання. Наприклад, нове виробниче приміщення зараховують на баланс підприємства за кошторисною вартістю його будівництва; первісна вартість будь-якого виробничого устаткування, крім оптової ціни, включає витрати на його транспортування й установку на місці використання.
Відновлена вартість основних фондів – це вартість їхнього відтворення за сучасних умов виробництва. Вона враховує ті самі витрати, що й первісна вартість, але за сучасними цінами. Зі зміною умов виробництва й цін на ті самі елементи засобів праці між первісною (початковою) та відновленою вартістю основних виробничих фондів виникає розбіжність, яка призводить до ускладнення обліку й поточного регулювання процесу відтворення основних виробничих фондів, правильного розрахунку певних економічних показників діяльності підприємства. Тому для забезпечення порівнянності вартісної оцінки основних виробничих фондів періодично проводиться їхня переоцінка за відновленою вартістю.
Повна (первісна й відновлена) вартість основних виробничих фондів – це вартість у новому, не зношеному стані. Саме за цією вартістю основні фонди рахуються на балансі підприємства протягом усього періоду їхнього функціонування.
Залишкова вартість основних виробничих фондів характеризує реальну їхню вартість, іще не перенесену на вартість виготовленої продукції (виконаної роботи, наданої послуги). Вона є розрахунковою величиною і визначається як різниця між повною первісною (відновленою) вартістю та накопиченою на момент обчислення сумою спрацювання основних виробничих фондів. Залишкова вартість основних виробничих фондів на час їхнього вибуття (спричиненого спрацюванням) має назву ліквідаційної вартості. У практиці господарювання її використовують для розрахунків норм амортизаційних відрахувань та визначення наслідків ліквідації спрацьованих основних виробничих фондів.
Балансова вартість групи основних виробничих фондів підприємства на початок розрахункового року (БВоф) обчислюється за формулою:
БВоф = БВо + Вновф + Вкр + Врек – Вв - АВо, де
БВо – балансова вартість групи основних виробничих фондів на початок року, що передував звітному;
Вновф – витрати на придбання нових основних виробничих фондів;
Вкр – вартість здійснення капітального ремонту основних виробничих фондів;
Врек – витрати на реконструкцію виробничих приміщень і модернізацію устаткування;
Вв – вартість виведених з експлуатації основних виробничих фондів протягом року, що передував звітному;
АВо – сума амортизаційних відрахувань, нарахованих у році, що передував звітному.
Для визначення первісної (балансової) вартості основних виробничих фондів на початок наступного за звітним року потрібно враховувати абсолютні величини введення в дію та вибуття протягом звітного року, оскільки останні мають діяти (не діяти) протягом усього наступного року незалежно від дати введення чи вибуття основних виробничих фондів у звітному році.
Показники використання основних виробничих фондів здебільшого поділяються на дві великі групи:
- натуральні;
- вартісні.
Інколи додатково виокремлюють ще одну групу показників – умовно-натуральних.
До натуральних показників належить показник продуктивності за одиницю часу роботи устаткування, машин чи механізму. Така продуктивність називається технологічною і вимірюється в натуральних одиницях (шт./год.; км/год.; т/год. тощо). Вона заноситься у технічний паспорт основного фонду. Проте натуральні показники використання основних виробничих фондів не дають змоги реально оцінити ступінь використання основних виробничих фондів різних видів. Тому на деяких підприємствах застосовують умовно-натуральні показники. Їх сутність зводиться до того, що продуктивність устаткування, яке має на підприємстві найбільшу питому вагу, беруть за базову. На її основі розраховуються індекси зведення, з урахуванням яких вивчається продуктивність іншого устаткування. У результаті отримують продуктивність в умовно-натуральних одиницях.
Натуральні й умовно-натуральні показники використання основних виробничих фондів обчислюються стосовно активної їх частини. Але визначити в натуральних одиницях продуктивність будинків, споруд тощо – майже неможливо. Тому для визначення ефективності використання всіх основних фондів застосовуються вартісні показники.
Вартісні показники можна поділити на три основні групи:
1. Показники, які характеризують технічний стан основних виробничих фондів;
2. Показники, які характеризують технічне оснащення підприємства;
3. Показники, які характеризують ефективність використання основних виробничих фондів підприємства.
Система показників, яка може вичерпно характеризувати ефективність основних виробничих фондів, охоплює два блоки: перший – показники ефективності і відтворення окремих видів і всієї сукупності засобів праці; другий – показники рівня використання основних виробничих фондів у цілому та окремих їхніх видів. Необхідність виокремлення в самостійну групу показників відтворення засобів праці, які характеризують процес їхнього руху, технічний стан та структуру, зумовлена тим, що відтворювальні процеси істотно й безпосередньо впливають на ступінь ефективності використання застосовуваних у виробництві машин, устаткування та інших знарядь праці.
1.5. Знос і амортизація основних фондів
Основні фонди, що знаходяться на підприємствах, поступово зношуються. Фізичний знос основних фондів наступає як у результаті їхнього використання в процесі виробництва, так і в період їхньої бездіяльності. Непрацюючі основні фонди зношуються, якщо піддаються впливу природних процесів (атмосферних явищ, внутрішніх процесів, що відбуваються в будівлі металів і інших матеріалів, із яких виготовлені основні фонди). У результаті такого зносу суспільству завдаються великі збитки. Що стосується діючих основних фондів, то їхній фізичний знос залежить від ряду факторів, у тому числі від якості основних фондів (матеріалів, із яких вони виготовлені, від технічної досконалості конструкцій, від якості будівництва і монтажу), від ступеня навантаження (кількість змін і часів роботи в добу, тривалість роботи в році, інтенсивність використання в кожну одиницю робочого часу), від особливостей технологічного процесу і ступеня захисту основних фондів від впливу зовнішніх умов, у тому числі агресивних серед (температура, вологість і ін.), від якості відходу (своєчасність чищення, змащення, фарбування, регулярність і якість ремонту), від кваліфікації робітників і їхнього відношення до основних фондів.
Основні фонди, зазнаючи в процесі виробництва фізичному зносу, щорічно втрачають частину своєї вартості, рівну тій її величині, що перенесена на виготовлену протягом цього року продукцію. Наприклад, при терміну служби машини вісім років після другого року її експлуатації величина зносу складе 25%.
Основні фонди, що знаходяться на підприємствах, піддаються не тільки фізичному, але і моральному зносу. Моральний знос має дві форми. Перша форма морального зносу полягає в тому, що з упровадженням нових машин, з удосконаленням техніки, технології, організації виробництва і праці вартість виготовлення, наприклад, машин і устаткування при зберіганні їхніх конструктивних властивостей і експлуатаційних показників неухильно знижується. Те ж відноситься і до будинків, вартість яких у результаті індустріалізації будівництва знижується. Отже, ця форма морального зносу виражає зменшення вартості машин або устаткування внаслідок здешевлення їхній відтворення. У відповідності зі зниженням вартості виробництва машин, устаткування й інших елементів основних фондів переглядаються відповідно і ціна на них.
Друга форма морального зносу має місце в тому випадку, коли змінюються конструкція й експлуатаційні показники нових машин. Їхнє застосування дозволяє збільшити обсяг виробництва, підвищити продуктивність праці, зменшити витрату експлуатаційних матеріалів (пальне, електроенергія, мастильні матеріали і т.д.), а в деяких випадках і основних матеріалів, знизити витрати на виробництво одиниці продукції і забезпечити більш високу якість обробки. Таким чином, друга форма морального зносу має місце тоді, коли машина технічно застаріла і заміняється більш досконалої. У цьому випадку суспільство, застосовуючи постарілу техніку, витрачає більше робочого часу на виробництво того самого кількості продукції.
Вирішити проблему морального зносу можна за допомогою здійснення ряду господарсько-організаційних заходів. Насамперед машини і механізми повинні використовуватися з максимальним навантаженням, щоб прискорити віддачу їхнього корисного ефекту до наступу моменту старіння. От чому так важливо скорочувати терміни будівництва нових об'єктів і терміни експлуатації машин і устаткування, домагатися, щоб випущені машини не затримувалися на складах або в монтажі.
Відомо, що під час експлуатації основних фондів наступає період, коли їх необхідно ремонтувати, удосконалити або заміняти новими. Для ремонту старої або покупки нової машини потрібні кошти. Вони створюються і накопичуються при експлуатації машини, тому що в процесі праці частина вартості її переноситься на знову створений продукт. Зазначена частина вартості машини включається у витрати на виробництво продукції у виді амортизації.
Знос і амортизація не є тотожними поняттями. Амортизація в грошовій формі виражає знос основних фондів. Вона може не збігатися з розміром зносу в окремі проміжки року, тому що основні фонди зношуються нерівномірно, а амортизація начисляється рівними частками протягом року. Амортизація - це планове погашення вартості основних фондів (у міру їхнього зносу) шляхом її перенесення на виготовлену продукцію. Вона виконує такі основні задачі:
1) дозволяє визначити сукупні суспільні витрати виробництва;
2) характеризує в узагальненій формі ступінь зносу основних фондів, що необхідно для планування процесу їхній відтворення;
3) створює грошовий фонд для заміни засобів праці, що зносилися, і їхнього капітального ремонту.
Звідси очевидно, що амортизація спрямована як у минуле (завдяки їй обчислюється собівартість продукції і ступінь зносу основних фондів), так і в майбутнє (створює фонд відшкодування). Перша її сторона розрахункова, пасивна, а друга - активна, що впливає на процес відтворення технічної бази. Тому однієї з задач є розробка і поступове введення нових, більш коротких термінів амортизації виробничого устаткування з обмеженням обсягів малоефективного капітального ремонту і збільшенням частки амортизаційних відрахувань, що виділяються на заміну зношеного і морально застарілого обладнання.
Величина вартості, що включається за допомогою амортизації у витрати виробництва, являють собою амортизаційні відрахування. Амортизаційні відрахування провадяться на основі норм амортизації, що встановлюються по кожному виду основних фондів. Визначаються вони шляхом віднесення суми річних амортизаційних відрахувань до вартості основних фондів і виражаються у відсотках. Розмір амортизаційних відрахувань за рік залежить від початкової вартості основних фондів у момент їхній придбання, терміна гаданої служби, витрат на капітальні ремонти за весь амортизаційний період, а також від залишкової (ліквідаційної) вартості даних основних фондів.
По таких видах основних фондів, як будинки, споруди і передатні пристрої, що мають тривалий термін служби, норми амортизації значно нижче, чим, наприклад, на машини й устаткування, транспортні засоби, що є більш активною частиною основних фондів. Результати роботи підприємств показують, що багато хто з них, використовуючи засоби фонду розвитку виробництва, серед яких амортизаційні відрахування дуже значні, заміняють застаріле обладнання, упроваджують нову техніку удосконалюють організацію виробництва і праці, домагаючись значних успіхи в підвищенні продуктивності праці, зниженні собівартості і поліпшенні якості продукції і рентабельності виробництва.
Кожне підприємство відповідно до ПБО 7 «Основні засоби» самостійно встановлює вартісну межу, за якою обліковує активи або у складі основних засобів, або у складі інших необоротних матеріальних активів. Встановлюючи вартісну межу підприємства повинні враховувати критерій суттєвості і принцип приваблювання суті над формою.
ПБО 7 «Основні засоби» передбачає використання шести методів нарахування амортизації. До них належать:
метод прямолінійного списання;
метод зменшення залишкової вартості;
метод прискореного зменшення залишкової вартості;
кумулятивний метод;
виробничий метод;
метод передбачений податковим законодавством.
Пунктом 28 ПБО 7 встановлено, що метод нарахування амортизації обирається самостійно з урахуванням очікуваного способу отримання економічних вигід від його використання. Відмінність методів амортизації полягає в різному рівні нарахованих амортизаційних відрахувань, а також у способі їх розподілу. Залежно від виду основних засобів, умов експлуатації, морального зносу, підприємством на власний розсуд застосовує найбільш найбільш економічно доцільний метод нарахування амортизації. Наприклад, метод прямолінійного списання характерний рівномірним розподілом вартості основних засобів протягом усього періоду експлуатації. Вказаний метод доцільно застосовувати для пасивної частини основних засобів, таких, як будівлі, споруди тощо.
Застосування методу прискореного зменшення залишкової вартості найбільш економічно виправдане, стосовно активної частини основних засобів, зокрема машин, механізмів, виробничого обладнання тощо. При використанні цього методу амортизаційні відрахування з роками експлуатації поступово знижуються. В результаті цього значна частина вартості об’єктів основних засобів буде про амортизована в перші роки інтенсивної експлуатації об’єктів. Те саме можна сказати і про кумулятивний метод нарахування амортизації.
Метод зменшення залишкової вартості характерний тим же: з часом амортизаційні відрахування мають тенденцію до зменшення. Його відмінність від попереднього методу полягає в тому, що в перші роки експлуатації відшкодовується переважна частина вартості об’єкта основних засобів. Тому цей метод може бути застосовано до тих основних засобів, які швидко морально застарівають внаслідок морального зносу, спричиненого науково-технічним прогресом, - комп’ютери, принтери, ксерокси, інша електроніка.
Виробничий метод застосовується для тих основних засобів, що розраховані на виробництво певної кількості виробів або виконання певної кількості робіт. Найбільш доцільний вказаний метод можна застосувати для транспортних засобів.
Податковий метод нарахування амортизації має ту особливість, що вказаний метод не враховує ні строку корисного використання, ні морального, ні фізичного зносу, ні терміну експлуатації.
Метод рівномірної
(лінійної)
амортизації
передбачає
перенесення
балансової
вартості основних
фондів на
собівартість
продукції, що
виробляється
(послуг, що
надаються),
протягом
амортизаційного
періоду
(нормативного
строку служби)
засобів праці
за однаковими
нормами амортизаційних
відрахувань.
Згідно з чинним
законодавством
України щорічні
норми амортизаційних
відрахувань
за першою, другою
і третьою групами
основних фондів
становлять
відповідно
5,25 і 15% від залишкової
вартості основних
фондів.
Норми амортизаційних відрахувань за методом подвійно-залишкової амортизації встановлюються через подвоєння норм, обчислених за методом рівномірної амортизації, але не щодо балансової, а щодо залишкової вартості основних фондів. Підприємства можуть самостійно приймати рішення про застосування прискореної амортизації основних фондів, віднесених за укрупненою класифікацією до третьої групи і придбаних після травня 1997 року, тобто після набуття чинності Законом України "Про оподаткування прибутку підприємств". При цьому мають використовуватися такі норми прискореної амортизації відповідно до року експлуатації засобів праці: перший – 16%; другий – 30%; третій – 20%; четвертий – 15%; п'ятий – 10%; шостий і сьомий – 5%. Збільшення масштабів застосування прискореної амортизації сприятиме істотному зменшенню фінансових втрат від техніко-економічного старіння та інтенсифікації процесу оновлення діючих засобів праці на підприємствах і в організаціях України. Для спрощення організації бухгалтерського обліку амортизації основних засобів доцільно використовувати один метод для кожної групи об’єктів.
При визначенні суми амортизаційних відрахувань за кожним із методів потрібно знати термін корисного використання. Термін корисного використання об’єкта встановлюється підприємством самостійно при умові визнання об’єкта активом (п.23 ПБО 7). Керівництво підприємства при придбанні основних засобів може самостійно встановити термін їх корисного використання з урахуванням умов та інтенсивності експлуатації, морального зносу, інших факторів. Така самостійність цілком виправдана:
для кожного підприємства перелічені фактори будуть різні, тому і терміни експлуатації одного і того ж об’єкта основних засобів на різних підприємствах будуть відрізнятися;
при визначенні терміну корисного використання слід враховувати очікуване використання об’єкта підприємством з урахуванням його потужності або продуктивності, фізичний та моральний знос, правові або інші обмеження щодо строків використання;
встановлення терміну корисного використання у цілому для груп основних засобів, визначених відповідно до Закону про оподаткування прибутку підприємств.
Для відшкодування вартості зношеної частини основних фондів кожне підприємство робить амортизаційні відрахування, тобто встановлює певну грошову компенсацію відповідно до розмірів фізичного спрацювання й техніко-економічного старіння. Ці відрахування включають до собівартості продукції, реалізують під час продажу товарів, а потім накопичують у спеціальному амортизаційному фонді, що служить відновленню основних фондів.
Амортизаційні відрахування обчислюють за певними нормами, які характеризують щорічний розмір відрахувань у відсотках до балансової вартості основних фондів. Розрахунки норм амортизаційних відрахувань на повне відновлення (реновацію) основних фондів здійснюють централізовано за формулою:
Нав = (Ф – Л) / (Ан х Ф) Х 100, де
Ф – балансова (первісна чи відновна) вартість основних фондів;
Л – ліквідаційна вартість основних фондів;
Ан – амортизаційний період (нормативний строк функціонування) основних фондів.
За встановлення норм амортизаційних відрахувань слід виходити економічно доцільних середніх строків функціонування засобів праці, необхідності забезпечення повного відшкодування вартості основних фондів і врахування техніко-економічного їхнього старіння. Найбільш складним є правильне визначення тривалості амортизаційного періоду (доцільного строку використання) конкретних видів засобів праці. Звичайно його встановлюють з урахуванням багатьох факторів, зокрема загальної фізичної довговічності та економічності капітального ремонту засобів праці, умов їхньої експлуатації, строків настання техніко-економічного старіння, можливих темпів оновлення тощо.
У міру розвитку техніки, удосконалення технології та організації виробництва змінюються тривалість і характер використання окремих видів основних фондів, виникає об'єктивна необхідність скорочення нормативних строків їхнього функціонування. У зв'язку з цим норми амортизаційних відрахувань періодично треба переглядати та уточнювати.
Забезпечення нормального відтворення основних фондів потребує правильного нарахування амортизації за встановленими нормами. Щорічну суму амортизаційних відрахувань на реновацію основних фондів обчислюють множенням їхньої середньорічної вартості на відповідні норми амортизації та поправочні коефіцієнти до них, що враховують конкретні умови експлуатації окремих видів засобів праці. Середньорічна вартість кожного виду основних фондів визначається додаванням до вартості на початок розрахункового року різниці між середньорічними величинами введення в дію нових і вибуття діючих елементів засобів праці. Середньорічне введення (вибуття) визначають за результатом множення абсолютного його розміру та коефіцієнта функціонування протягом розрахункового року засобів праці, що будуть уведені в дію і виведені з дії, тобто відношення кількості місяців експлуатації до числа 12.
2. Ефективність використання основних засобів на ТОВ "Агропромислова компанія"
2.1. Техніко економічна характеристика підприємства
Товариство з обмеженою відповідальністю "Агропромислова компанія" здійснює свою господарську діяльність шляхом вирощування продукції рослинництва, зокрема зернових та технічних культур, та наданням послуг в галузі рослинництва.
Товариство з обмеженою відповідальністю "Агропромислова компанія" розташоване у західній частині Знам’янського району Кіровоградської області і відноситься до Лісостепової зони. В господарстві всі основні виробничі цехи між собою дорогами, які мають тверде покриття.
Від обласного центру підприємство знаходиться на відстані 28 км. Від найближчої залізничної станції підприємство віддалене на відстані 2 км.
Географічне розміщення господарства обумовлено помірністю клімата, де достатньо тепле літо переходить в холодну зиму з різними коливаннями температури повітря.
Клімат Кіровоградської області континентальний, помірно теплий. Знам’янський район, в якому знаходиться господарство, відноситься до недостатньо волого-теплого агрокліматичного району області. Середньорічна температура за даними „Агрокліматичного довідника” Кіровоградської області дорівнює +7˚С, з коливанням в місцях від 6,6˚С в січні, та до +20,2˚С в липні. Вона характеризує теплові умови району, природні можливості вирощування різних видів і сортів сільськогосподарських культур. Сума опадів в середньому становить 430-480 мм., із яких 250-280 мм. припадає на зимовий період, а тому велике значення має затримання снігу та талих вод. В цілому для даного району характерне перевищене випаровування над кількістю опадів, що часто шкідливо відбивається на рості і розвитку сільськогосподарських рослин. Тому агротехнічні заходи по збереженню вологи в ґрунті, строки виконання весняних польових робіт в значній мірі впливають на врожаї.
Зимовий період року починається зазвичай в третій декаді листопада і продовжується до третьої декади березня. Тривалість зимового періоду по середнім багаторічним даним 110-11 днів. За цей період середньодобова температура повітря складає 14.
Тривалість теплого періоду 254-255 днів із середньодобовою температурою повітря +13.
Почва підприємства – чорноземи плодородні. По механічному складу відносяться до суглиністих. Але постійно потрібно піднімати плодородючість шляхом правильних агротехнічних прийомів, тобто внесенням мінеральних та органічних добрив, а також зберігання вологи.
Землі польового користування в основному знаходяться на вирівняних платах і слабобалочних схилах крутизною 1˚-3˚. Землі господарства мають однорідне ґрунтове покриття. На більшій переважно частині території розповсюджені чорноземи звичайні, малогумусні, глибокі, важко-суглинкові та їх аналоги по ступеню змистості. Частина схилів крутизною 3˚-5˚ також вкрита слабозмитими ґрунтами, на яких поширена площинна ерозія. На нижній частині схилів крутизна 3˚-5˚, а місцями і 5˚-7˚. Вздовж балок поширені середньозмиті ґрунти. На їх поверхні в основному буває лінійна, а місцями і глибинна ерозія. В результаті цього землі втратили половину, або й більше верхнього гумусового горизонту. Це потребує спеціальних агротехнічних заходів по їх обробітку та по підвищенню родючості. В першу чергу: оранка зябу впоперек схилів, контурна оранка, лункування та щілювання, регулювання сніготанення.
При оранці є загроза вивертання на поверхню менш гумусового і збідненого на поживні речовини нижнього горизонту. Такі землі не можна використовувати під посів просапних культур.
2.2. Основні виробничі фонди ТОВ "Агропромислової компанії"
Виробничі фонди сільського господарства залежно від економічного значення в процесі виробництва, характеру обороту і способу перенесення вартості на створений продукт поділяються на основні і оборотні.
Основні виробничі фонди – це засоби виробництва, які протягом тривалого часу беруть участь у процесі виробництва, зберігають натурально – речову форму і поступово, частинами переносять свою вартість на створений продукт.
Оборотні виробничі фонди – це засоби виробництва, які повністю споживаються протягом одного виробничого циклу, втрачають натурально – речову форму і повністю переносять свою вартість на готовий продукт .
Основні фонди поділяються на:
фонди сільськогосподарського призначення;
фонди не сільськогосподарського призначення;
невиробничі фонди.
Основні фонди сільськогосподарського призначення – це фонди, які приймають участь в процесі виробництва сільськогосподарської продукції. До них відносяться: будинки, споруди, передавальні пристрої, машини і устаткування, робоча і продуктивна худоба, багаторічні насадження і т.д.
Фонди не сільськогосподарського призначення спрямовані на виробництво продукції промислового характеру, ці фонди пов’язані з будівлею, торгівлею, суспільним харчуванням і т. д. Невиробничі фонди не приймають безпосередньої участі в виробництві продукції, але відіграють важливу роль, створюючи сприятливі умови для життя і високопродуктивної праці сільськогосподарських працівників.
На балансі ТОВ "Агропромислової компанії" знаходиться основних засобів на суму 33376,0 тис .грн. В тому числі будинків і споруд на суму 24232,0 тис. грн. або 72,6% від загальної суми основних засобів, машин та обладнання на суму 6021,0 тис. грн. або 18,0% від загальної суми основних засобів, транспортних засобів на суму 1086,0 тис. грн. або 3,2% від загальної суми основних засобів, інструментів, приладів, інвентарю налічується на суму 57,0 тис. грн. або 1,7% від загальної суми основних засобів, робочої і продуктивної худоби налічується на суму 1877,0 тис. грн. або 5,6 тис. грн., багаторічних насаджень на суму 35,0 тис. грн. або 0,1% від загальної суми основних засобів, інших основних засобів обліковується на суму 68,0 тис. грн. або 0,2% від загальної суми основних засобів. На протязі 2006 року в господарство надійшло основних засобів на суму 1315,0 тис. грн., в тому числі ввели в дію будинки і споруди на суму 188,0 тис .грн., придбано машин і обладнання на суму 783,0 тис грн., транспортних засобів на суму 832,0 тис грн., інструментів, приладів на суму 7,0 тис. грн. та робочої і продуктивної худоби на суму 315,0 тис. грн. Крім цього на підприємстві на кінець 2007 року залишилось незавершене будівництво на суму 298,0 тис. грн. Середньорічна вартість активів у 2007 році становила в ТОВ "Агропромисловій компанії" 35461,0 тис. грн. в той час як у 2006 році даний показник становив 33788 тис. грн., тобто на 5,0% більше за 2006 рік.
2.3. Аналіз ефективності використання основних фондів на підприємстві
Фондозабезпеченість господарства – це вартість основних виробничих фондів сільськогосподарського призначення з розрахунку на одного средньорічного працівника.
Економічна ефективність використання основних виробничих фондів характеризується фондовіддачею, фондоємкістю продукції та нормою прибутку.
Фондовіддача – це вартість валової продукції з розрахунку на 1 грн основних виробничих фондів сільськогосподарського призначення.
Фондоємкість продукції – це середньорічна вартість основних виробничих фондів сільськогосподарського призначення з розрахунку на 1грн валової продукції.
Для визначення економічної ефективності використання основних і оборотних фондів сільськогосподарського виробництва обчислюють норму прибутку. Цей показник визначають з відношення прибутку до середньорічної вартості основних і оборотних виробничих фондів:
Нп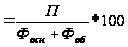 ,
де Нп – норма
прибутку, %
П – прибуток, грн.;
Фосн і Фоб – середньорічна вартість відповідно основних і оборотних фондів, грн.
Тому норма прибутку за 2007 рік у товаристві з обмеженою відповідальністю "Агропромислова компанія" склав 1105,0/35461,0х100=3,12% в той час як за 2006 рік дана норма становила 929/33788х100=2,75%.
Коефіцієнт
зносу основних
засобів станом
на 1січня 2008 року
буде становити:
 =
20490,0 / 33376,0 = 0,61. Тобто більша
частина основних
засобів амортизована,
тобто перенесено
суму зносу на
вартість товару,
і тому необхідно
поновлювати
дані засоби
шляхом купівлі
нових.
А тому коефіцієнт придатності основних засобів буде становити
 =
12886,0 / 33376,0 = 0,39, або 1-0,61=0,39
Існує два способи збільшення виробництва продукції сільського господарства – екстенсивний та інтенсивний.
Інтенсифікація сільського господарства – це такий спосіб ведення, за якого збільшення виробництва продукції досягається за рахунок додаткових вкладень, застосування більш ефективних засобів виробництва, що забезпечують підвищення продуктивності земельних угідь.
Основним показником, що характеризує рівень інтенсифікації сільськогосподарського виробництва є сума основних виробничих фондів, поточних виробничих фондів і поточних виробничих затрат без амортизації в розрахунку на одиницю оброблюваної площі.
Прямий і головний показник, найбільш широко відображає суть рівня інтенсивності, тобто концентрацію живої та уречевленої праці в розрахунку на одиницю земельної площі.
Для аналізу досягнутого рівня основний показник може бути розподілений на 2 частини:
1) Фондозабеспеченність – це відношення основних фондів сільськогосподарського призначення до земельної площі.
2) Фондоозброєнність – це відношення виробничих затрат до земельної площі.
| Показник | 2003 рік | 2004 рік | 2005 рік | 2006 рік | 2007 рік |
| Фондозабеспеченність | 3703 | 3943 | 4051 | 4155 | 4264 |
| Фондоозброєнність | 1061 | 1067 | 1070 | 1430 | 1732 |
Вони є додатковими показниками.
Економічну ефективність інтенсифікації характеризують наступні показники:
1.Вихід валової продукції з одиниці земельної площі. Вся валова продукція в господарствах оцінюється в співставних цінах, це дозволяє використовувати даний показник в динаміці, а також виконувати співставлення діяльності господарств, що працюють в однакових умовах.
Допоміжні показники: товарна продукція, валовий дохід, чистий дохід, прибуток в розрахунку на одиницю земельної площі.
2. Продуктивність праці – це відношення валової продукції до одиниці затрат праці.
3. Фондовіддача і фондоємність.
Питома вага основних фондів сільськогосподарського призначення по господарству висока. Вона складає 77,6%, з них найбільш питому вагу займають будинки, споруди та передавальні пристрої – 64,7%, машини і обладнання – 23,3%.
Економічна ефективність використання основних фондів зростає з підвищенням фондовіддачі та зниженням фондомісткості виробництва продукції, що і відбувалося в господарстві протягом 2003-2007 років.
За період 2003-2007 років спостерігався прогрес по відношенню до показників рівня інтенсифікації. Ця зміна призвела до того, що фондозабезпеченість збільшилась на 15,1% за рахунок збільшення середньорічної вартості основних виробничих фондів сільськогосподарського призначення на 15,0% при одночасному зменшенні площі сільськогосподарських угідь на 0,2%. Потрібно звернути увагу на обчислення амортизації основних фондів в розрахунку на 100 га. сільськогосподарських угідь в розрізі кожного року періоду 2003-2007 років. В 2001-2003 роках після реформування господарства всі наявні основні засоби були переоцінені. Закуплялися нові основні засоби. Крім того, деяку частину основних фондів дане підприємство орендує. Тому в 2005 році відрахування амортизації збільшилось на 30,0 тис.грн. в порівнянні з попереднім роком, в 2006 році ще збільшилось на 77,9 тис. грн., а в 2007 році вже зменшилося на 57,9 тис.грн. В цілому ж економічна ефективність інтенсифікації показала, що валова продукція в співставних цінах 2005 року, а також в розрахунку на 100 гр сільськогосподарських угідь, за останні три роки збільшилась у 1,2 рази, а на 1 робітника у 1,3 рази. Це сталося через те, що валова