Оценка финансово-экономического состояния предприятия
IОТс.с96=5280/65980*100%=8%
IОТс.с97=5500/68770*100%=8%
IОТс.с98=6320/79010*100%=8%
в) Индекс объема новой продукции.
Предприятие 1:
IОТн.п96=1605/53522*100%=3%
IОТн.п97=2661/66533*100%=4%
IОТн.п98=3993/79868*100%=5%
Предприятие 2:
IОТн.п96=1320/65980*100%=2%
IОТн.п97=1380/68770*100%=2%
IОТн.п98=1530/79010*100%=2%
Таблица 1.3.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Объем товарной продукции | ОТ | 53522 | 66533 | 79868 | 65980 | 68770 | 79010 |
| 2. Продукция планового заказа | ОТПЗ | 48170 | 61875 | 69485 | 59380 | 61890 | 71110 |
| 3. Новая продукция | ОТНП | 1605 | 2661 | 3993 | 1320 | 1380 | 1530 |
| 4. Товары свободного спроса | ОТСС | 3747 | 1997 | 6390 | 5280 | 5500 | 6320 |
| 5. Индекс объема товарной продукции свободного спроса | IОТс.с, % | 7 | 3 | 8 | 8 | 8 | 8 |
| 6. Индекс объема товарной продукции планового заказа | IОТп.з, % | 90 | 93 | 87 | 90 | 90 | 90 |
| 7. Индекс объема товара новой проукции | IОТн.п, % | 3 | 4 | 5 | 2 | 2 | 2 |
Диаграмма 1.3.
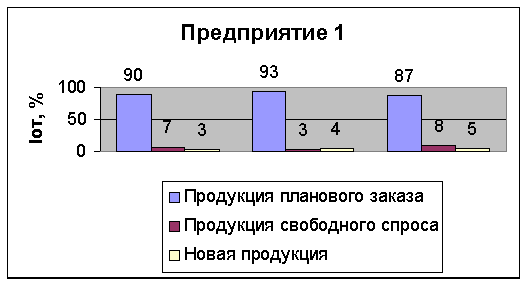 |
Вывод: основную часть продукции на обоих предприятиях составляет продукция планового заказа. Только на Предприятии 1 в 1997 году она увеличивается по сравнению с 1996 годом всего 3%, а в 1998 году на столько же уменьшается. Этот связано с изменением потребности государства в товарах этого предприятия. На Предприятии 2 выпуск по плану идет стабильно, без колебаний, также как и выпуск продукции свободного спроса и новой продукции. На Предприятии 1 выпуск товаров свободного спроса меняется и в 1997 году она значительно уменьшается по сравнению с 1996-м, а в 1998 году – наоборот. Это изменение связано с увеличением удельного веса новой продукции, которая растет из года в год, и с изменением заказов государства.
Раздел 2.
Производственные фонды
2.1. Износ основных фондов
Он характеризует степень их износа и свидетельствует о среднем возрасте этих фондов.
Износ основных фондов вычисляем по формуле:
ИОФ=И/ОФ*100%
ИОФ – это относительный износ основных фондов;
И – абсолютный износ основных фондов;
ОФ – относительность основных фондов.
Рассчитываем относительный износ основных фондов по каждому предприятию.
Предприятие 1:
ИОФ 96=8100/26900*100%»30%
ИОФ 97=8300/27592*100%=30%
ИОФ 98=10700/35879*100%»30%
Предприятие 2:
ИОФ 96=16300/46700*100%»35%
ИОФ 97=16500/51400*100%»32%
ИОФ 98=18100/64700*100%»28%
Таблица 2.1.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Сумма износа основных фондов | И | 8100 | 8300 | 10700 | 16300 | 16500 | 18100 |
| 2.Среднегод. ст-ть осн. фондов | ОФ | 26900 | 27592 | 35879 | 46700 | 51400 | 64700 |
| 3. Относит. износ основных фондов | ИОФ, % | 30 | 30 | 30 | 35 | 32 | 28 |
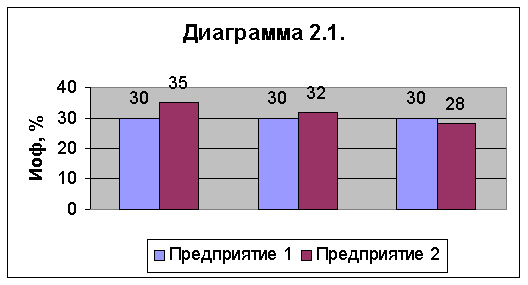
Вывод: износ основных фондов на Предприятии 1 невелик, в течение всех лет они подвергаются мелкому ремонту, поэтому продукция выпускается стабильно, возможно поэтому она остается на складе. На Предприятии 2 в 1996 году основные фонды износились и подлежат обновлению, поэтому в течение 1997 и 1998 годов предприятие постепенно заменяет их более совершенными, что способствует улучшению качества выпускаемой продукции и заинтересованности в ней покупателей.
2.2. Фондоотдача
Она показывает, какой объем продукции в рублях предприятие получает с каждого рубля капитала, вкюченного в основные фонды.
Фондоотдачу вычисляем по формуле:
ФО=ОТ/ОФ
ФО – фондоотдача;
ОТ – объем товарной продукции;
ОФ – стоимость основных фондов.
Рассчитываем фондоотдачу по каждому предприятию.
Предприятие 1:
ФО96=53522/26900»2
ФО97=66533/27592»2,4
ФО98=79868/35879»2,2
Предприятие 2:
ФО96=65980/46700»1,4
ФО97=68770/51400»1,3
ФО98=79010/64700»1,2
Таблица 2.2.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Объем товарной продукции | ОТ | 53522 | 66533 | 79868 | 65980 | 68770 | 79010 |
| 2.Среднегод. ст-ть осн. фондов | ОФ | 26900 | 27592 | 35879 | 46700 | 51400 | 64700 |
| 3. Фондоотдача | ФО | 2 | 2,4 | 2,2 | 1,4 | 1,3 | 1,2 |
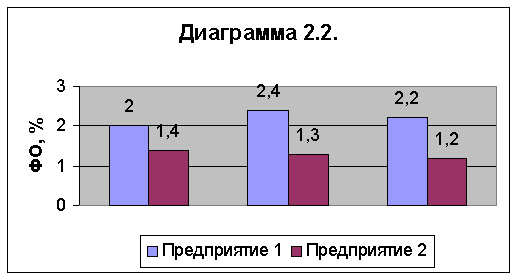
Вывод: Предприятие 1 более эффективно использует свои основные фонды, так как показатели фондоотдачи у него выше, чем у Предприятия 2. Поэтому можно сделать вывод, что у Предприятия 1 на 1 руб. основных фондов приходится больший объем продукции, чем у Предприятия 2. Наиболее удачным временем для Предприятия 1 стал 1997 год, именно тогда на складе осталось много продукции, для 2-го же наиболее удачным годом использования основных фондов стал 1996-й.
2.3. Индекс роста фондоотдачи
Он определяется как отношение фондоотдачи отчетной к фондоотдачи базисной.
Индекс роста фоноотдачи вычисляем по формуле:
IФо=ФО/Фб*100%
Вычисляем индекс роста фондоотдачи по каждому предприятию.
Предприятие 1:
IФо 96=2/2*100%=100%
IФо 97=2,4/2*100%=120%
IФо 98=2,2/2*100%»112,1%
Предприяие 2:
IФо 96=1,4/1,4*100%=100%
IФо 97=1,3/1,4*100%»93%
IФо 98=1,2/1,4*100%»86%
Таблица 2.3.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Фондоотдача отчетная | ФО | 2 | 2,4 | 2,2 | 1,4 | 1,3 | 1,2 |
| 2. Фондоотдача базисная | ФБ | 2 | 2 | 2 | 1,4 | 1,4 | 1,4 |
| 3. Индекс роста фоноотдачи | IФо, % | 100 | 120 | 110 | 100 | 93 | 86 |
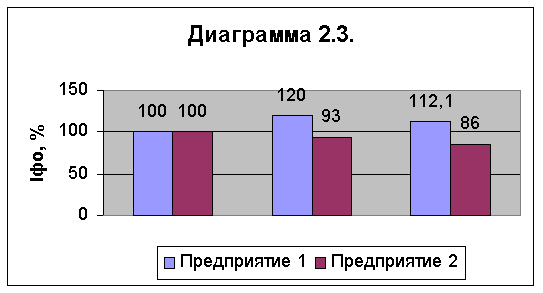
Вывод: сравнивая два предприятия можно сделать вывод, что индекс роста фондоотдачи в 1997 году по сравнению с 1996 годом на Предприятии 1 возрос, и уже в 1998 году упал. На 2-м же предприятии этот показатель в 1997 году стал меньше, чем в 1996-м, а в 1998-м еще меньше. Следовательно, 1-е предприятие имеет большие перспективы для увеличения производства продукции при меньших затратах.
2.4. Оборотные средства
а) Коэффициент оборачиваемости оборотных средств. Показывает количество оборотов товара, материальных ценностей за отчетный период, отражая характер движения оборотных средств.
Коэффициент оборачиваемости вычисляем по формуле:
Коб=ОП/ОБ
Коб – коэффициент оборачиваемости оборотных средств;
ОП – объем продаж;
ОБ – среднегодовая стоимость оборотных средств.
Рассчитываем коэффициент оборачиваемости оборотных средств по каждому предприятию.
Предприятие 1:
Коб96=53728/8514=6,3
Коб97=62818/8975=7
Коб98=78214/11715=6,7
Предприятие 2:
Коб96=64735/11700=5,5
Коб97=66785/12900=5,2
Коб98=77428/16200=4,8
Таблица 2.4.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Объем продаж | ОП | 53728 | 62818 | 78214 | 64735 | 66785 | 77428 |
| 2. Среднегод. ст-ть остатка оборот. средств | ОБ | 8514 | 8975 | 11715 | 11700 | 12900 | 16200 |
| 3. Коэффициент оборачиваемости оборотных ср-в |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||