Оценка финансово-экономического состояния предприятия
б) Длительность оборота оборотных средств. Чем меньше длительность одного оборота, тем лучше предприятие работает, быстрее осуществляет процесс возврата вложенных в производство материальных средств, тем больше прибыли получит от них предприятие в течение года.
Длительность оборота оборотных средств вычисляем по формуле:
Тдн.=П/Коб
Тдн. – длительность одного оборота в днях;
П – плановый период;
Коб – коэффициент оборачиваемости.
Рассчитаем длительность одного оборота по каждому предприятию.
Предприятие 1:
Тдн. 96=360/6,3»57
Тдн. 97=360/7=51,4
Тдн. 98=360/6,7=53,7
Предприятие 2:
Тдн. 96=360/5,5=65,5
Тдн. 97=360/5,2=69,2
Тдн. 98=360/4,8=75
Таблица 2.4.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Период времени | П | 360 | 360 | 360 | 360 | 360 | 360 |
| 2. Коэффициент оборачиваемости | Коб | 6,3 | 7 | 6,7 | 5,5 | 5,2 | 4,8 |
| 3. Длительность одного оборота | Тдн. | 57 | 51,4 | 53,7 | 65,5 | 69,2 | 75 |
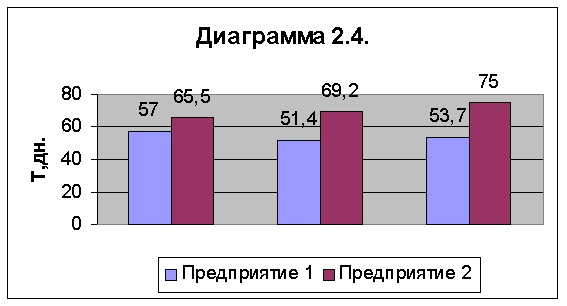
Вывод: изменение коэффициента оборота оборотных средств приводит к изменению длительности одного оборота. На Предприятии 1 в 1997 году по сравнению с 1996 годом коэффициент оборота увеличился, что влечет за собой уменьшение длительности одного оборота, т.е. оборотные средства совершают большее число оборотов, следовательно, увеличивается производства и реализация продукции при одной сумме оборотных средств. На 2-м предприятии длительность оборота оборотных средств увеличивается из года в год, это может быть связано с тем, что покупатель не сразу оплачивает продукцию или работа на предприятии происходит неорганизованно. Все это может привести к большим потерям. Поэтому первое предприятие работает эффективнее.
2.5. Рентабельность
Она определяет размер прибыли, полученной предприятием с одного рубля, вложенного в проиводственные фонды. Ее высокий уровень свидетельствует об эффективной работе предприятия.
Рентабельность вычисляем по формуле:
Р=ПБ/(ОФ+ОБ)*100%
Р – рентабельность;
ОФ – основные фонды;
ПБ – прибыль балансовая;
ОБ – оборотные средства.
Рассчитываем рентабельность по каждому предприятию.
Предприятие 1:
Р96=6363/(26900+8514)*100%=18%
Р97=8061/(27592+8975)*100%=22%
Р98=7336/(35879+11715)*100%=15,4%
Предприятие 2:
Р96=4870/(46700+11700)*100%=8,3%
Р97=5360/(51400+12900)*100%=8,3%
Р98=6740/(64700+16200)*100%=8,3%
Таблица 2.5.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Балансовая прибыль | БП | 6363 | 8061 | 7336 | 4870 | 5360 | 6740 |
| 2. Среднегодовая стоимость основных фондов | ОФ | 26900 | 27592 | 35879 | 46700 | 51400 | 64700 |
| 3. Среднегодовая ст-ть оборотных средств | ОБ | 8514 | 8975 | 11715 | 11700 | 12900 | 16200 |
 4.Рентабельность |
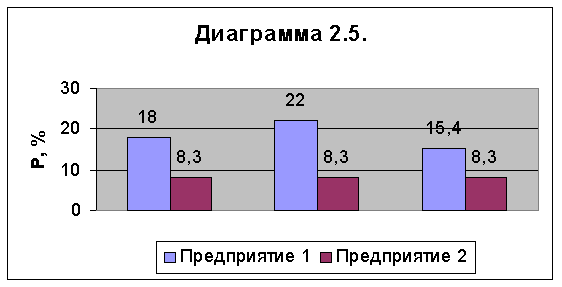
Р, % | 18 | 22 | 15,4 | 8,3 | 8,3 | 8,3 |
Вывод: уровень рентабельности на Предприятии 1 сильно меняется, самым удачным годом был 1997-й, здесь показатель эффективности затрат самый высокий. Но уже в 1998 году процент рентабельности резко падает. Предприятие 2 ведет свою деятельность стабильно и в течение всех 3-х лет этот показатель не меняется, но он мал, поэтому руководству надо принять меры по увеличению уровня рентабельности. С точки зрения этого показателя работа на Предприятии 1 идет эффективнее, производство его продукции целесообразно, хорошо используются инвестиции и возможности предприятия.
Раздел III.
Эффективность деятельности предприятия
3.1. Коэффициент прибыльности
Он показывает, насколько предприятию удалось избежать налогового бремени, используя различные льготы по налогооблажению. Чем выше показатель, тем больше предприятие пользуется налоговыми льготами.
Коэффициент прибыльности вычисляем по формуле:
Кпр=ПЧ/ОП*100%
Кпр – коэффициент прибыльности;
ПЧ – чистая прибыль;
ОП – объем продаж.
Чистую прибыль вычисляем по формуле:
ПЧ=ПБ-Нпр
ПЧ – чистая прибыль;
ПБ – балансовая прибыль;
Нпр – сумма налога на прибыль.
Сумму налога на прибыль вычисляем по формуле:
Нпр=ПБ*Спр/100%
Нпр – сумма налога на прибыль;
ПБ – балансовая прибыль;
Спр – ставка налога на прибыль.
Находим сумму налога на прибыль по каждому предприятию.
Предприятие 1:
Нпр 96=6363*30%/100%=1909
Нпр 97=8061*30%/100%=2418
Нпр 98=7336*30%/100%=2201
Предприятие 2:
Нпр 96=4870*30%/100%=1461
Нпр 97=5360*30%/100%=1608
Нпр 98=6740*30%/100%=2022
Находим чистую прибыль по каждому предприятию.
Предприятие 1:
ПЧ96=6363-1909=4454
ПЧ97=8061-2418=5643
ПЧ98=7336-2201=5135
Предприятие 2:
ПЧ96=4870-1461=3409
ПЧ97=5360-1608=3752
ПЧ98=6740-2022=4718
Находим коэффициент прибыльности по каждому предприятию.
Предприятие 1:
Кпр 96=4454/53728*100%=8,2%
Кпр 97=5643/62818*100%=9%
Кпр 98=5135/78214*100%=6,6%
Предприятие 2:
Кпр 96=3409/64735*100%=5,2%
Кпр 97=3752/66785*100%=5,6%
Кпр 98=4718/77428*100%=6%
Таблица 3.1.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Балансовая прибыль | БП | 6363 | 8061 | 7336 | 4870 | 5360 | 6740 |
| 2. Ставка налога на прибыль | Спр, % | 30 | 30 | 30 | 30 | 30 | 30 |
| 3. Сумма налога на прибыль | Нпр | 1909 | 2418 | 2201 | 1461 | 1608 | 2022 |
| 3. Объем продаж | ОП | 53728 | 62818 | 78214 | 64735 | 66785 | 77428 |
 4. Коэффициент прибыльности |
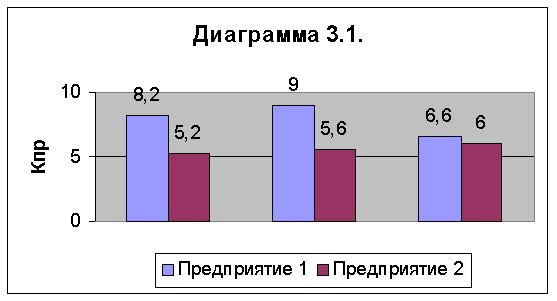
Кпр, % | 8,2 | 9 | 6,6 | 5,2 | 5,6 | 6 |
Вывод: коэффициент прибыльности на 1-м предприятии в течение этих лет меняется. В 1997 году он самый высокий, значит предприятия пользуются наибольшим количеством льгот. А в 1998 году он значительно меньше, чем в 1996 году, поэтому предприятие платит больше налогов. На 2-м же предприятии этот коэффициент растет из годв в год, значит оно становится прибыльнее. Но Предприятие 1 более прибыльное, так как его коэффициенты выше.
3.2. Коэффициент финансовой устойчивости
Коэффициент финансовой устойчивости вычисляем по формуле:
КФУ=КР+ЗКР/ССП
КФУ – коэффициент финансовой устойчивости;
КР – кредиты и другие заемные средства;
ЗКР – кредиторская задолженность;
ССП – собственные средства предприятия.
Кредиты и другие заемные средства вычисляются по формуле:
КР=ОБЗ+Зу.пас
КР – кредиты и другие заемные средства;
ОБЗ – заемные и оборотные средства;
Зу.пас – задолженность предприятия по зарплате.
Кредиторскую задолженность вычисляем по формуле:
ЗКР=СКР/100%*ОБЗ
ЗКР – кредиторская задолженность;
СКР – процент годовой ставки кредита;
ОБЗ – заемные и оборотные средства.
Устойчивые пассивы – постоянная задолженность предприятия, возникшая в результате несовпадения платежей.
Зу.пас=ЗП/ПВ*Tз.п
Зу.пас – задолженность предприятий по зарплате;
ЗП – зарплата;
ПВ – период времени;
Тз.п – количество дней задолженности по зарплате.
Находим задолженность предприятия по зарплате по каждому предприятию.
Предприятие 1:
Зу.пас 96=12434/360*14=483,5
Зу.пас 97=15463/360*14=601,3
Зу.пас 98=18127/360*14=705
Предприятие 2:
Зу.пас 96=15797/360*14=614,3
Зу.пас 97=16222/360*14=631
Зу.пас 98=18815/360*14=731,6
Находим кредиты и другие заемные средства по каждому предприятию.
Для этого найдем стоимость заемных оборотных средств.
ОБЗ=ОБ*ОБЗ%/100%
ОБЗ – стоимость заемных оборотных средств;
ОБ – среднегодовая стоимость остатков оборотных средств;
ОБЗ% – стоимость заемных оборотных средств, выраженных в процентах.
Предприятие 1:
ОБЗ96=8514*62/100%=5278,6
ОБЗ97=8975*62/100%=5564,5
ОБЗ98=11715*62/100%=7263,3
Предприятие 2:
ОБЗ96=11700*45/100%=5265
ОБЗ97=12900*45/100%=5805
ОБЗ98=16200*45/100%=7290
Предприятие 1:
КР 96=5278,6+483,5=5762,1
КР 97=5564,5+601,3=6165,8
КР 98=7263,3+705=7968,3
Предприятие 2:
КР 96=5265+614,3=5879,3
КР 97=5805+631=6436
КР 98=7290+731,6=8021,6
Находим кредиторскую задолженность по каждому предприятию.
Предприятие 1:
ЗКР 96=100%/100%*62=62
ЗКР 97=100%/100%*62=62
ЗКР 98=100%/100%*62=62
Предприятие 2:
ЗКР 96=100%/100%*45=45
ЗКР 97=100%/100%*45=45
ЗКР 98=100%/100%*45=45
Находим коэффициент финансовой устойчивости по каждому предприятию.
Предприятие 1:
КФУ 96=5762,1+62/41007=0,14
КФУ 97=6165,8+62/38976=0,15
КФУ 98=7968,3+62/37561=0,19
Предприятие 2:
КФУ 96=5879,3+45/61007=0,09
КФУ 97=6436+45/77568=0,08
КФУ 98=8021,6+45/81056=0,1
Таблица 3.2.
| Показатели | Усл. обоз-я | Предприятие 1 | Предприятие 2 | ||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | ||
| 1. Кол-во дней задол-ти по з/п | Тз.п, дн. | 14 | 14 | 14 | 14 | 14 | 14 |
| 2. Период времени | ПВ, дн. | 360 | 360 | 360 | 360 | 360 | 360 |
| 3. Зарплата | ЗП, руб. | 12434 | 15463 | 18127 | 15797 | 16222 | 18815 |
| 3. Заемные средства | ОБЗ, % | 62 | 62 | 62 | 45 | 45 | 45 |
| 4.Процент годовой ставки кредита | СКР, % | 100 | 100 | 100 | 100 | 100 | 100 |
| 5. Собственные средства предприятия | руб. | 41007 | 38976 | 37561 | 61007 | 77568 | 81056 |
| 6. Задолженость по зарплате |
Зу.пас, руб.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||