Анализ товарооборота и основных средств торгового предприятия
Проведем анализ средних товарных запасов магазина «Колорит» за 2005-2006г.г. при определении средних товарных запасов необходимо привлекать как можно большее число данных, что обеспечивает репрезентативность расчетов. Плановые среднегодовые товарные запасы (Зср) могут рассчитываться по формуле средней хронологической следующим образом:
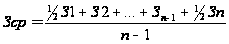
Где: З1, З2…Зn – запасы товаров на отдельные даты изучаемого периода;
n – число дат, за которые взяты данные.
При использовании формулы средней хронологической плановые среднегодовые запасы рассчитывают следующим образом: к Ѕ норматива товарных запасов четвертого квартала прошлого года добавляют полные их норматив на первый, второй, третий кварталы и Ѕ норматива четвертого квартала отчетного года и полученный итог делят на четыре.
Итак, рассчитаем плановые среднегодовые товарные запасы по ИП «Деревяшкина Т. А.» по формуле средней арифметической. Для этого составим таблицу 10.
Таблица 10 – Запасы магазина «Колорит» в поквартальном разрезе на 2005-2006г.г.г
| дата | 2005год (сумма, тыс. руб.) | 2006год (сумма, тыс.руб.) |
| 1.01. | 836,3 | 658,2 |
| 1.04. | 1561,5 | 1798,9 |
| .107. | 1556,2 | 1888,1 |
| 1.10. | 1516 | 1806,8 |
| 31.12. | 658,2 | 898,5 |
Таким образом, средние запасы за 2005 год:
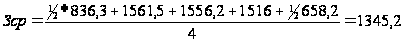
И средние запасы за 2006 год:
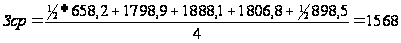
Таким образом, фактические среднегодовые товарные запасы больше плановых на 222,8 тыс. руб. (1568-1345,2). Их размер зависит от двух факторов:
от изменения объема товарооборота;
от ускорения или замедления товарооборачиваемости.
Наше торговое предприятие перевыполнило план товарооборота на 23,62% и за счет этого средние товарные запасы возросли на 317,736 тыс. руб. (1345,2*23,62/100).
Таблица 11 - Анализ товарных запасов магазина «Колорит» за 2005 – 2006г.
| Показатель | 2005 год | 2006 год |
Отклонение (-), (+) |
Темп отклонения (%) |
| Товарооборот, руб. | 81728 | 101032 | 19304 | 123,6198121 |
| Средние запасы, руб. | 1345,2 | 1568 | 222,8 | 116,5626 |
| Товарооборачиваемость | ||||
| в днях оборота | 5,925411 | 5,587141 | -0,33827 | 94,29119 |
| в числе оборотов | 60,75528 | 64,43367 | 3,678395 | 106,0544 |
| Запасоотдача | 60,75528 | 64,43367 | 3,678395 | 106,0544 |
| Запасоемкость | 0,016459 | 0,01552 | -0,00094 | 94,29119 |
Первым относительным показателем, применяемым при анализе, является уровень товарных запасов, который измеряется в днях товарооборота по следующим формулам:
 или
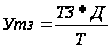
Где Утз - уровень товарных запасов в днях товарооборота;
ТЗ - товарный запас (тыс. руб.);
Тодн - однодневный товарооборот (тыс. руб.);
Т - объем товарооборота (тыс. руб.);
Д - количество дней.
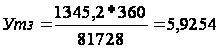
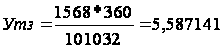
Уровень товарных запасов характеризует обеспеченность торгового предприятия запасами на определенную дату и показывает на какое число дней торговли (при сложившемся товарообороте) хватит этого запаса.
Скорость товарного обращения, или товарооборачиваемость в числе оборотов, рассчитывается по следующей формуле:

Где Обр - товарооборачиваемость в числе оборотов;
Т - товарооборот за определенный период (руб.);
ТЗ - средний товарный запас за тот же период (руб.)
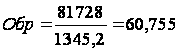
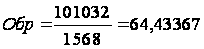
Товарооборачиваемость в числе оборотов показывает количество оборотов среднего товарного запаса за анализируемый период.
Между временем и скоростью товарного обращения существует устойчивая обратно пропорциональная зависимость. Уменьшение времени и увеличение скорости товарного обращения позволяют осуществить больший объем товарооборота при меньших размерах товарного запаса, что способствует снижению товарных потерь, уменьшение расходов по хранению товаров.
Применяются разные методы планирования и нормирования товарных запасов: статистический, технико-экономический, нормативный, экономико-математический, причем наиболее применимы первый и второй методы.
Сущность статистического метода планирования и нормирования товарных запасов - анализ товарооборачиваемости и фактических товарных запасов текущего хранения, сложившихся за последние 3-4 года. Величина товарных запасов берется в днях товарооборота. Анализ и выявление сложившихся тенденций проводится как по предприятию в целом, так и по товарным группам. Выявленные при анализе тенденции экстраполируют на плановый период с учетом возможного действия объективных и субъективных факторов.
Статистический метод планирования и нормирования товарных запасов, хотя и прост, но недостаточно совершенен. Основной его недостаток в том, что сложившиеся за ряд лет тенденции переносятся в будущее со всеми присущими им недостатками.
Наиболее часто в торговле применяют метод технико-экономических расчетов, также этот метод применяется и на предприятии ИП «Деревяшкина Т.А.». Суть метода технико-экономических расчетов состоит в следующем: вся масса товарных запасов разбивается на отдельные элементы, соответствующие стадиям пути товаров от момента поступления в торговое предприятие до их реализации конечным потребителем. Планируются и нормируются эти элементы отдельно. Затем определяется норматив товарных запасов как сумма отдельных элементов.
Данные таблицы свидетельствуют о преимущественном росте товарооборота над ростом объема товарных запасов (123,6198121% и 116,5626% соответственно). В результате правильного соотношения ресурсов и результатов произошло повышение скорости реализации. Товарооборачиваемость в числе оборотов увеличилась с 60,75528 тыс. руб. до 64,43367 тыс. руб., то есть на 3,678395 тыс. руб. оборота. Запасоотдача показывает величину товарооборота на средние запасы. Абсолютное увеличение этого показателя составило 3,678395 тыс. руб. Это означает, что товарооборот на каждый рубль запаса повысился на 3,678395 тыс. руб. Запасоемкость обратная величина запасоотдаче, и она показывает, сколько приходится запаса на рубль товарооборота. Запасоемкость уменьшилась на -0,00094%.
Таким образом, увеличение запасоотдачи и сокращение запасоемкости свидетельствует об эффективном формировании запасов.
3.1 Анализ товарных запасов в разрезе товарных групп
Анализ товарных запасов проводят также в разрезе отдельных товарных групп. Динамика товарных запасов в разрезе товарных групп и товаров по торговому предприятию характеризуются данными таблицы 12
Таблица 12 – Анализ товарных запасов магазина «Колорит» за 2005-2006 г.г. по товарным группам
| Товарные группы |
2005год Сумма, руб. |
2006год Сумма, руб. |
отклонение | Темп отклонения |
| мягкая мебель | 182,2 | 230,5 | 48,3 | 126,50933 |
| мебель для кухни | 122 | 158 | 36 | 129,5082 |
| гостиные | 312 | 365 | 53 | 116,9872 |
| прихожие | 159 | 173 | 14 | 108,805 |
| спальни | 214 | 249 | 35 | 116,3551 |
| детские | 257 | 280,5 | 23,5 | 109,144 |
| офисная мебель | 99 | 112 | 13 | 113,1313 |
| итого | 1345,2 | 1568 | 222,8 | 116,5626 |
Данные анализа показали, что более высокими темпами выросли запасы мебели для кухни (29,5082%) и мягкой мебели – на 26,50933%. Запасы мебели для гостиных увеличились на 53 тыс. руб., что составляет 16,9872% и спальных комнат (с 214 тыс. руб. до 249тыс. руб., что составляет 16,3551%). Увеличилась доля запасов мебели для прихожих, детских комнат и офисной мебели (на 8,805%, 9,144% и 13,1313% соответственно).
По всем группам товаров фактические товарные запасы в сумме за отчетный год значительно выросли на 116,5626%. На данное явление незначительно повлияло улучшение работы предприятия, это увеличение связано в основном с повышением розничных цен на товары.
Итак, рост розничного товарооборота обеспечил ускорение оборачиваемости по всем товарным группам. Увеличение средних запасов привело к замедлению товарооборачиваемости. В магазине «Колорит» произошло замедление товарооборачиваемости, что потребовало дополнительного вовлечения оборотных средств.
Анализ товарных запасов и товарооборачиваемости в торговой организации проводят по каждому предприятию, а внутри их – в разрезе структурных подразделений. Выясняют, как товарные запасы обеспечивают развитие торговли, удовлетворение спроса покупателей и какие имеются резервы их оптимизации, ускорения времени обращения товаров.
Для выявления резервов нормализации товарных запасов, ускорения товарооборачиваемости и прежде всего наличие залежалых и неходовых товаров. Для этого привлекают информацию об уценке и распродаже товаров, оптовой реализации излишествующих товаров, бартерных сделках и т. п. по данным актов переоценки товаров и информации об их распродаже можно изучить целесообразность и эффективность переоценки. Необходимо также проанализировать правильность размещения товарных запасов в магазине. Снизить товарные запасы до оптимальных размеров можно за счет равномерного и частого завоза товаров, совершенствования организации торговли, рекламы, проведения покупательских конференций и выставок-продаж.
3.2 Планирование товарных запасов
Планирование товарных запасов производится как в днях оборота, так и в денежном выражении. При этом между данными показателями существует прямая взаимосвязь:
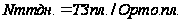 ;
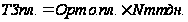 ,
Где Nтз.дн. – норма товарных запасов в днях оборота;
ТЗпл. – плановая сумма товарных запасов, руб.
Расчет нормы товарных запасов в днях представляет собой процесс нормирования товарных запасов, в то время как расчет плановой суммы товарных запасов получил название планирования товарных запасов.
Произведем планирование товарных запасов методом удельных приращений, в основе которого лежит соотношение в темпах прироста товарных запасов и розничного товарооборота. Это соотношение можно назвать коэффициентом эластичности, показывающим, как изменится товарный запас при условии изменения розничного товарооборота на 1%.
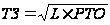 ,
где L – коэффициент соотношений товарного запаса и розничного товарооборота.
Преобразовав эту формулу, получим:

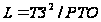
Таблица 13 – Расчет норматива товарного запаса на конец 2007 года
| Год | Товарооборот | Тов. запас | Коэф. Lэ |
| 2004 | 67353 | 1456,2 | 31,49 |
| 2005 | 81728 | 1345,2 | 22,14 |
| 2006 | 101032 | 1568 | 24,34 |
| Базисный темп изменения коэффициента L, % 77,29 | |||
| Среднегодовой темп изменения коэффициента L, % 87,92 | |||
| 2007 год | 123739,954 | 1627,1 | 21,39 |
На основе таблицы 13 коэффициент L на планируемый год составит:
Lпл. = 24,34 * 87,92 / 100 = 21,39
ТЗпл.
=
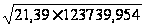 = 1627,1 тыс. руб.
Таким образом, в планируемом году по сравнению с отчетным годом товарные запасы торгового предприятия должны увеличиться на 59,1 тыс. руб., что составляет 3,8 % от суммы товарных запасов 2006 года.
4 Анализ валового дохода
Основным источниками прибыли от реализации является валовой доход от реализации товаров.
Валовой доход равен сумме торговых надбавок.
Валовой доход – это выручка от реализации товаров и услуг (товарооборот) за вычетом затрат на оплату стоимости полученных от поставщиков товаров.
Валовой доход состоит из суммы денежных средств, полученных от реализации товаров, за счет разности между ценой продажи товаров (товарооборотом) и ценой их приобретения. Эта часть валового дохода представляет собой торговую надбавку.
К важнейшим факторам, формирующим объем и уровень валового дохода, относятся :
объем, состав и ассортиментная структура товарооборота;
условия поставки товаров;
экономическая обоснованность торговой надбавки;
количество и качество дополнительных услуг.
Увеличение объема товарооборота означает рост массы валового дохода : чем больше продано товаров, тем больше совокупная масса средств, полученных от торговой надбавки.
Рыночная модель экономики позволяет торговым предприятиям самостоятельно устанавливать надбавки по большинству товарных групп. Важно только найти определенную грань, чтобы, с одной стороны, не допустить потерь в объеме дохода, а с другой – сохранить конкурентоспособные цены.
Торговая надбавка является источником получения прибыли, покрытием издержек предприятия и базой для уплаты налогов.
По ряду социально значимых товаров государство регулирует размеры этих надбавок (хлеб, хлебобулочные изделия, молочные продукты, детские товары и др.)
Качественным показателем валового дохода от реализации является уровень валового дохода:
Сумма валового дохода = сумме торговых надбавок
Увд = (Сумма ВД / То ) * 100 %
Уровень валового дохода показывает размер доходов на один рубль товарооборота.
В таблице 14 приведен расчет валового дохода магазина «Колорит».
Таблица 14 - Динамика показателей по валовому доходу магазина
| Показатель | 2005 год | 2006 год | Отклонение (-), (+) | Темп отклонения (%) |
| Товарооборот | 81728 | 101032 | 19304 | 123,61981 |
| ∑ валового дохода | 19589 | 24635 | 5046 | 125,75935 |
| Уровень валового дохода (%) | 23,96852976 | 24,383364 | 0,4148339 | 101,73074 |
| Товарооборот на 1 рубль валового дохода | 4,172137424 | 4,1011569 | -0,0709805 | 98,298701 |
| ∑ валового дохода на 1 рубль т/та | 0,239685298 | 0,2438336 | 0,0041483 | 101,73074 |
Уровень валового дохода рассчитывается по формуле:
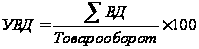 =
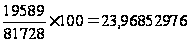
=
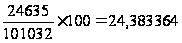
Т/от
на 1 рубль ВД =
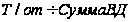 = 81728 / 19589 = 4,1721
Т/от
на 1 рубль ВД =
= 101032 / 24635 = 4,1012
∑ВД
на 1 рубль Т/та
=
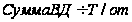 = 19589 / 81728 = 0,2397
∑ВД
на 1 рубль Т/та
=
= 24635 / 101032 = 0,2438
В связи с увеличением товарооборота на 23,62% сумма валового дохода возросла на 5046 тыс. руб. Данные таблицы свидетельствуют о росте суммы валового дохода над товарооборотом: 125,75935% и 123,61981% соответственно. В результате такого соотношения увеличился уровень валового дохода, который показывает долю валового дохода в товарообороте. Его доля повысилась с 23,96852976% до 24,383364%. Относительное увеличение этого показателя составило 0,4148339%, а темп повышения составил 101,73074%. Показателем эффективности формирования валового дохода является величина товарооборота на 1 рубль валового дохода. Этот показатель увеличился с 3,78563 тыс. руб. до 4,2735925 тыс. руб. Абсолютный рост этого показателя составил 0,4879609 тыс. руб., т.е на каждый рубль валового дохода объем товарооборота увеличился на 0,4879609 тыс. руб.. Сумма валового дохода на 1 рубль товарооборота также увеличилась, так как это обратный показатель предшествующему.
Расчеты показали, что на каждый рубль товарооборота сумма валового повысилась на 1,73074%. Таким образом, повысилась ресурсоотдача, что говорит об эффективном формировании валового дохода.
4.1 Факторный анализ валового дохода
На валовой доход влияют следующие факторы:
Изменение цен;
Изменение объема товарооборота;
Средний уровень валового дохода.
Для изучения влияния факторов на сумму валового дохода составляют следующие расчеты (таблица 15).
Таблица 15 - Расчет влияния факторов на сумму валового дохода
| Фактор | Расчет | Влияние на динамику товарооборота |
| Влияние товарооборота |
(Тф - Тпл)*УВДпл/100 (101032-81728)* 23,96852976/100 |
4626,884984 |
| за счет изменения цен |
(Тф - Тс)*УВДпл/100 (101032-91847,27273)* 23,96852976/100 |
2201,444089 |
| за счет изменения физического объема товарооборота |
(Тс - Тпл)*УВДпл/100 (91847,27273-101032)* 23,96852976/100 |
2425,440895 |
| Изменение уровня валового дохода |
(УВДф - УВДпл)*Тф/100 (24,383364-23,9685297)*101032/100 |
419,1150157 |
| Итого | 5046 |
Таким образом, за счет общего товарооборота сумма валового дохода возросла на 4626,885 тыс. руб. В том числе за счет изменения цен валовой доход вырос на 2201,444 тыс. руб., за счет изменения физического объема товарооборота – повысился на 2425,4409 тыс. руб. Изменение уровня валового дохода увеличило сумму валового дохода на 419,115 тыс. руб.
В общем, сумма валового дохода за счет влияния установленных факторов возросла на 5046 тыс. руб.
4.2 Анализ валового дохода по товарным группам
Проведем также анализ валового дохода по товарным группам. Для этого составим таблицу (таблица 16).
Таблица 16 – Анализ валового дохода по товарным группам
| Товарные группы | 2005год | 2006год | отклонение | Темп отклонения (%) | ||
| Сумма, руб. | Удельный вес, % | Сумма, руб. | Удельный вес, % | |||
| мягкая мебель | 3382,2 | 17,26581 | 4230,5 | 17,17272 | 848,3 | 125,08131 |
| мебель для кухни | 2199,6 | 11,22875 | 3112 | 12,63243 | 912,4 | 141,4803 |
| гостиные | 3312,2 | 16,90847 | 4365,3 | 17,71991 | 1053,1 | 131,7946 |
| прихожие | 3173 | 16,19787 | 3365 | 13,65943 | 192 | 106,0511 |
| спальни | 2143 | 10,93981 | 3057 | 12,40917 | 914 | 142,6505 |
| детские | 3122 | 15,93752 | 3347,2 | 13,58717 | 225,2 | 107,2133 |
| офисная мебель | 2257 | 11,52177 | 3158 | 12,81916 | 901 | 139,92025 |
| итого | 19589 | 100 | 24635 | 87,18084 | 5046 | 125,7594 |
Данные анализа показали, что более высокими темпами вырос валовой доход мебели для спален (42,6505%) и для кухни – на 41,4803%. Запасы офисной мебели увеличились на 901 тыс. руб., что составляет 39,92025% и гостиных (с 3312,2 тыс. руб. до 4365,3 тыс. руб., что составляет 31,7946%). Увеличилась доля валового дохода мягкой мебели – 25,08131%. Самые низкие темпы роста валового дохода были у детской мебели и мебели для прихожих (7,2133% и 6,0511% соответственно).
По всем группам товаров фактические товарные запасы в сумме за отчетный год значительно выросли на 25,7594%.
В данном случае значительное влияние на валовой доход оказывает изменение структуры розничного товарооборота. Увеличение в товарообороте доли товаров с более высокими размерами торговых надбавок ведет к повышению среднего уровня валового дохода. Т. е., в основном, увеличение валового дохода предприятия, в т. ч. и по товарным группам произошло за счет повышения цен. Поэтому особое внимание должно уделяться выявлению и мобилизации возможностей и резервов роста валового дохода за счет увеличения объема розничного товарооборота, улучшения его структуры, совершенствования звенности товародвижения, сокращения и предупреждения товарных потерь.
5 Анализ издержек обращения
Затраты по доведению товаров от производства до потребителей (покупателей), выраженные в денежной форме называются издержками обращения. К ним относятся расходы на транспортировку, подработку, упаковку, хранение и реализацию товаров, а также административно – управленческие расходы торговых предприятий. Состав издержек обращения регламентируется «Основными положениями по составу затрат, включаемых в себестоимость продукции (работ и услуг)». Издержки обращения представляют собой стоимостную оценку материальных, трудовых и иных затрат (потребленную часть ресурсов и затрат на хозяйственную деятельность). Подробная характеристика и состав затрат определяется в соответствии с положением о составе затрат по производству и реализации продукции, включаемых в себестоимость продукции, и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденным постановлением Правительства РФ от 5 августа 1992 г. № 552 и последующими изменениями и дополнениями.
В методических рекомендациях по бухгалтерскому учету затрат, включаемых в издержки обращения и производства дана подробная характеристика состава расходов по каждой статье.
Целью расходования средств, использования различных ресурсов является достижение высоких конечных результатов – определенного объема товарооборота и необходимой прибыли. Поэтому признаку все издержки обращения делят на две группы: постоянные и переменные.
Постоянные издержки обращения представляют собой затраты, которые в каждый данный момент не зависят непосредственно от величины и структуры товарооборота. Эти издержки обращения являются постоянными только в коротком периоде деятельности, по мере роста объема товарооборота они имеют тенденцию к снижению.
Переменными называются издержки обращения, величина которых находиться в непосредственной зависимости от объема и структуры товарооборота. Сущность этих издержек можно выразить и так: к переменным относятся издержки, связанные с использованием производственных факторов, величина которых определяется изменениями реализации товаров (услуг).
Постоянные и переменные расходы составляют общую величину издержек обращения.
Целью анализа издержек обращения является их оценка с позиции рациональности и выявления возможностей по их экономии в текущем и предстоящих периодах. Рациональным является такое использование затрат, которое способствует улучшению конечных результатов – непрерывному росту товарооборота и увеличению прибыли.
Для достижения указанной цели торговым предприятиям необходимо:
Оценить величину издержек обращения предприятия в сумме и в процентах к товарообороту за отчетный период
Изучить расходы по отдельным статьям в сумме и в процентах к товарообороту, установить их долю в совокупных издержках обращения за отчетный период и тенденции изменения этой доли в динамике
Исследовать влияние факторов на изменение издержек обращения отчетного периода в динамике и оценить воздействие затрат на конечные результаты
Выявить резервы экономии по отдельным статьям расходов и определить меры по их использованию в текущей деятельности и предстоящем периоде.
Анализ издержек обращения будет произведен по данным бухгалтерской и статистической отчетности, материалам текущего их учета, первичных и сводных документов. Исходная информация об издержках обращения по торговому предприятию ИП «Деревяшкина Т.А.» представлена в Таблице 17
Таблица 17 - Анализ издержек обращения магазина «Колорит» по данным 2005-2006 года
| Показатель | 2005 год | 2006 год |
Отклонение (-), (+) |
Темп отклонения (%) |
| Товарооборот в действующих ценах | 81728 | 101032 | 19304 | 123,6198121 |
| в сопоставимых ценах | 81728 | 93665,3 | 11937,3 | 114,6061325 |
| ∑ издержек обращения | 16840,5 | 19623,6 | 2783,1 | 116,5262314 |
| Уровень издержек обращения (%) в действующих ценах | 20,60554522 | 19,42315306 | -1,182392163 | 94,26177687 |
| в сопоставимых ценах | 20,60554522 | 20,95076832 | 0,345223098 | 101,6753893 |
| Затратоотдача в действующих ценах | 4,853062558 | 5,14849467 | 0,295432112 | 106,0875397 |
| в сопоставимых ценах | 4,853062558 | 4,773094641 | -0,079967916 | 98,35221748 |
| Затратоемкость | 0,206055452 | 0,194231531 | -0,011823922 | 94,26177687 |
| ∑ валового дохода | 19589 | 24635 | 5046 | 125,7593547 |
| Удельный вес издержек обращения в валовом доходе | 85,96916637 | 79,65739801 | -6,311768358 | 92,65810217 |
В действующих ценах план товарооборота предприятием перевыполнен на 23,6198%, а сумма издержек обращения сократилась по сравнению с планом на 5,7382% (100% - 94,2618%). В сопоставимых же ценах товарооборот увеличился на 14,6061%, а сумма издержек обращения также увеличилась на 1,6754%. Это говорит о том, что издержки увеличиваются медленнее, чем товарооборот. Уровень издержек обращения снизился на 5,7382% (100-94,26177687). А в сопоставимых ценах этот показатель увеличился на 1,6753893%. Следовательно, управление издержками в магазине не вполне эффективно.
На практике по размеру снижения (повышения) уровня издержек обращения определяют сумму их относительной экономии или перерасхода и дают оценку соблюдения сметы торговых расходов:
Э (П) = ∆ УИО*Т/100%, где
Э (П) - сумма относительной экономии (перерасхода);
∆ УИО – отклонение по уровню издержек обращения за отчетный период;
Т – товарооборот за 2006 год.
Э (П) = -1,182392163*101032/100% = -1194,59 тыс. руб.
Таким образом, относительная экономия в действующих ценах составила 1194,59 тыс. руб.
Для оценки издержек обращения может применяться показатель затратоотдачи, определяемый отношением товарооборота к сумме издержек обращения. По магазину он составил:
В действующих ценах за 2005 год: 81728 / 16840,5 = 4,8531 тыс. руб.
В действующих ценах за 2006 год: 101032 / 19623,6 = 5,1485 тыс. руб.
В сопоставимых ценах за 2006 год: 93665,3 / 19623,6 = 4,7731 тыс. руб.
Из таблицы видно, что в действующих за отчетный период увеличилась затратоотдача на 6,0875397%. Увеличение затратоотдачи является положительной тенденцией, так как увеличивается сумма товарооборота, а значит и сумма прибыли предприятия. Однако, большое влияние на затратоотдачу оказывает изменение розничных цен. При повышении розничных цен растет товарооборот, а следовательно, и затратоотдача. Для измерения влияния этого фактора за затратоотдачу мы определили ее размер за отчетный год в сопоставимых ценах, она составила 4,7731 тыс. руб. Таким образом, повышение розничных цен на товары привело к росту затратоотдачи всего на 0,3754 тыс. руб. (5,1485-4,7731).
5.1 Анализ издержек обращения в разрезе статей
Перейдем к анализу состава и структуры издержек обращения отдельных статей расходов. Такое постатейное ознакомление покажет, на какие статьи издержек обращения следует обратить особое внимание. По анализируемому торговому предприятию издержки обращения в разрезе отдельных статей сложились следующим образом (таблица 18).
Таблица 18 – анализ издержек обращения в разрезе статей
Статья издержек обращения |
2005 год | 2006 год | Отклонение |
Темп отклонения (сумма), % |
||||||
| Сумма | % к Т/ту | % к итогу | Сумма | % к Т/ту | % к итогу | Сумма | % к Т/ту | % к итогу | ||
| Расх.на оплату труда | 1986 | 2,43001 | 11,793 | 2860 | 2,8308 | 14,5743 | 874 | 0,40077 | 2,781289 | 144,00806 |
| Прямые расходы | 365,4 | 0,4471 | 2,1698 | 395,7 | 0,3917 | 2,0164 | 30,3 | -0,0554 | -0,15332 | 108,29228 |
| Офисные расходы | 135 | 0,16518 | 0,8016 | 193 | 0,191 | 0,9835 | 58 | 0,0258 | 0,181871 | 142,96296 |
| Трансп. Расходы | 5421 | 6,632978 | 32,190 | 5982 | 5,9209 | 30,4837 | 561 | -0,712 | -1,7066 | 110,34864 |
| Складские издержки | 1362 | 1,6665 | 8,0876 | 1903,3 | 1,8839 | 9,699036 | 541,3 | 0,217355 | 1,61139 | 139,74302 |
| Накладн расходы | 325,5 | 0,39827 | 1,9328 | 375 | 0,3712 | 1,91096 | 49,5 | -0,0271 | -0,0219 | 115,20737 |
| Соц.фонд и налоги | 2668 | 3,264487 | 15,843 | 2956,5 | 2,9263 | 15,06604 | 288,5 | -0,3382 | -0,7767 | 110,81334 |
| Прочие издержки | 4577,6 | 5,60102 | 27,182 | 4958,1 | 4,9075 | 25,266 | 380,5 | -0,6933 | -1,9161 | 108,31222 |
| Всего издержек | 16840,5 | 20,60555 | 100 | 19624 | 19,423 | 100 | 2783,1 | -1,1824 | - | 116,52623 |
| т/от | 81728 | 100 | 0 | 101032 | 100 | 0 | 19304 | 0 | - | 123,6198 |
По одним статьям издержек обращения ИП «Деревяшкина Т.А.» достигло относительного их снижения, по другим – допустила относительный перерасход.
По сравнению с планом произошел относительный рост расходов на оплату труда на 404,9105 тыс. руб. (101032*0,4008/100*1000), офисных расходов - на 26,1133 тыс. руб. (101032*0,0258/100) и складских издержек – на 219,5982 тыс. руб. (31032*0,2173/100). Всего относительный перерасход по отдельным статьям издержек составил 651 тыс. руб. (404,9105+26,1133+219,5982).
Относительное снижение расходов произошло: по прямым расходам – на 56,001 тыс. руб.; по транспортным расходам – на 719,43 тыс. руб.; по накладным расходам – на 27,3825 тыс. руб.; по расходам на социальный фонд и по налогам – 341,6766 тыс. руб.; по прочим издержкам – на 700,72 тыс. руб. Всего относительная экономия по отдельным статьям издержек составила 1845,2164 тыс. руб. (56,001+719,43+27,3825+341,6766+700,72).
В процессе дальнейшего анализа следует установить причины выявленных отклонений путем факторного анализа издержек обращения.
5.2 Факторный анализ издержек обращения
Рассчитаем влияние факторов:
За счет увеличения объема товарооборота
(Т/от ф – Т/от пл.) * УИО пл. / 100
( 101032 - 81728) * 20,6555) / 100 = 3977,694 тыс.руб.
За счет роста уровня издержек обращения
(УИО ф. – УИО пл.) * Т/от ф. / 100
( 19,4232 – 20,6555 ) * 101032) / 100 = -1194,59 тыс.руб.
Итого: 3977,694 + (-1194,59) = 2783,1
Таким образом, оба фактора оказали влияние на рост суммы издержек обращения на 2783,1 тыс. руб.
6 Анализ показателей по труду
Одним из факторов успешного развития розничного товарооборота являются обеспеченность трудовыми ресурсами, правильность установления режима труда, эффективность использования рабочего времени, рост производительности труда. Анализ влияния трудовых ресурсов на торговую деятельность обычно начинают с изучения обеспеченности ими розничного предприятия, укомплектованности штатов продавцов, кассиров, контролеров, других работников и эффективности использования рабочего времени.
Таблица 19 - Анализ по труду по данным за 2005-2006