Анализ товарооборота и основных средств торгового предприятия
| Показатель | 2005год | 2006год | Отклонение (-), (+) | Темп отклонения (%) |
| Товарооборот | 81728 | 101032 | 19304 | 123,6198121 |
| Численность | 12 | 14 | 2 | 116,6666667 |
| Производительность труда | 6810,666667 | 7216,571429 | 405,9047619 | 105,9598389 |
| Фонд заработной платы | 1952 | 2460 | 508 | 126,0245902 |
| Уровень Фонда заработной платы | 2,388410337 | 2,43487212 | 0,046461783 | 101,9453015 |
| Зарплатоотдача | 41,86885246 | 41,0699187 | -0,79893376 | 98,09181835 |
| Зарплатоемкость | 0,023884103 | 0,024348721 | 0,000464618 | 101,9453015 |
| Средняя зарплата 1 работника за год | 162,6666667 | 175,7142857 | 13,04761905 | 108,0210773 |
Таким образом, в магазине повысилась производительность труда на 5,9598%. Товарооборот растет медленнее, чем фонд заработной платы, повысился уровень фонда заработной платы на 26,0246%. Повышение уровня фонда заработной платы дало магазину относительный перерасход 513242,6 тыс. руб. (0,046461783*101032/100).
В магазине снизилась зарплатоотдача, т.е на каждый рубль фонда заработной платы сократился размер товарооборота на 0,79893376 тыс. руб.
На предприятии обеспечено неправильное соотношение между ростом фонда заработной платы и ростом товарооборота.
Средняя заработная плата одного работника увеличилась на 13,048 тыс. руб. В общем уровень фонда заработной платы всех работников по отношению к товарообороту увеличился на 5,96 %.
Таблица 20 - Факторный анализ фонда заработной платы
| Фактор | Расчет | Влияние на Фонд заработной платы |
| Влияние численности | (Чф - Чпл)*Зпл | 325,3333333 |
| Влияние средней заработной платы | (Зф - Зпл)*Чф | 182,6666667 |
| итого | 508 |
Таким образом, влияние численности работников на фонд заработной платы составляет 325,33 тыс. руб., а влияние средней заработной платы на фонд заработной платы составляет 182,67 тыс. руб. В сумме эти два показателя равны отклонению по фонду заработной платы.
Таблица 21 - Факторный анализ показателей по труду
| Показатель | 2005 год | 2006 год | Отклонение (-), (+) | Темп отклонения (%) |
| Товарооборот, руб. | ||||
| в действующих ценах | 81728 | 101032 | 19304 | 123,6198121 |
| в сопоставимых ценах | 81728 | 93665,3 | 11937,3 | 114,6061325 |
| Среднесписочная численность, чел. | 12 | 14 | 2 | 116,6666667 |
| в т.ч. продавцов | 3 | 4 | 1 | 133,3333333 |
| Уд. вес продавцов в общей численности работников, % | 25 | 28,57142857 | 3,571428571 | 114,2857143 |
| Производительность труда 1 торгового работника, руб. | ||||
| в действующих ценах | 6810,666667 | 7216,571429 | 405,9047619 | 105,9598389 |
| В сопоставимых ценах | 6810,666667 | 6690,378571 | -120,288095 | 98,23382789 |
| Производительность труда 1 продавца, руб. | ||||
| в действующих ценах | 27242,66667 | 25258 | -1984,66667 | 92,71485904 |
| В сопост. ценах | 27242,66667 | 23416,325 | -3826,34167 | 85,9545994 |
Выработка работников торговли в стоимостном выражении во многом зависит от изменения цен на товары. При повышении розничных цен растет товарооборот, а следовательно, и производительность труда торговых работников в стоимостном выражении. Для измерения влияния ценового фактора на выработку торговых работников необходимо ее рассчитать к товарообороту в действующих и сопоставимых ценах и сравнить полученные результаты. В связи с повышением розничных цен на товары среднегодовая выработка на одного торгово-оперативного работника возросла на 405,9048 тыс. руб. (5,9598%), а в сопоставимых ценах этот показатель сократился на 120,288 тыс. руб. (1,7662%). Поэтому в данном случае повышение производительности труда произошло только лишь за счет повышения уровня цен, что не совсем хорошо характеризует работу данного предприятия.
Для оценки влияния изменения численности и производительности на рост товарооборота выразим товарооборот через взаимосвязь этих показателей:
Товарооборот = численность * производительность
Численность плановая * Производительность плановая =Т1=
12 * 6810,667 = 81728 ;
Численность фактическая * Производительность плановая = Т2 = 14 * 6810,667 = 81728 ;
Численность фактическая * Производительность фактическая = Т3 = 14 * 7216 = 101032 ;
Влияние численности = Т1- Т2 = 81728-81728 = 0 ;
Влияние производительности =Т3-Т2=101032 – 81728= 19304
В связи с увеличением производительности на 405,905 тыс.руб. товарооборот увеличился на 19304 тыс.руб.
Совокупное влияние факторов +19304 тыс.руб.
Сравним этот результат с отклонением фактического товарооборота от планового, результат совпадает, значит, расчет выполнен, верно.
6.1 План по труду
Планирование численности штата сотрудников начинается с численности основных категорий работников. При планировании сотрудников рассчитывается явочная и среднесписочная численность.
Явочная численность – количество продавцов, которые должно постоянно находиться на рабочих местах при данном штате работы предприятия:
Чя = (Рм * (Тр + Тпз)) / Тм,
Где Чя – явочная численность работников, чел.;
Рм – условное количество рабочих мест, ед.;
Тр – время работы магазина в неделю, ч;
Тпз – время заключительно-подготовительных операций, ч;
Тм – плановая продолжительность рабочей недели одного работника, ч.
Чя = (4 * (59 + 2,2)) / 41 = 6 человек.
Среднесписочная численность предусматривает дополнительное количество продавцов на случай неявки по уважительным причинам, в том числе по болезни:
Чсс = Чя * Тнф / Тпф,
Где Чсс – списочная численность работников, чел,;
Чя – явочная численность работников, чел.;
Тнф – полное число рабочих дней на одного работника в год (номинальный фонд);
Тпф – плановый полезный фонд рабочего времени на одного работника в год.
Чсс = 6 * 251 / 222 = 7 человек
Рассчитанная среднесписочная численность продавцов может быть уменьшена с учетом того, что часть их работы может выполняться заведующими отделами, их заместителями. Численность работников фирмы определяется с учетом режима их работы.
7 Анализ состояния и эффективности использования основных фондов и оборотных средств предприятия
7. 1 Динамика показателей оборачиваемости основных фондов
Основные фонды являются наиболее значимой составной частью имущества предприятия и его и его внеоборотных активов.
Основные средства – это основные фонды, выраженные в стоимостном измерении.
Основные средства – это средства труда, которые неоднократно участвуют в производственном процессе, сохраняя при этом свою натуральную форму, а их стоимость переносится на производимую продукцию частями по мере снашивания. К ним относятся: здания, сооружения, различные машины и оборудования, приборы и инструменты, производственный и хозяйственный инвентарь, земельные участки находящиеся в собственности предприятия, внутрихозяйственные дороги и прочие основные средства.
Классификация основных фондов приведена на рисунке 3
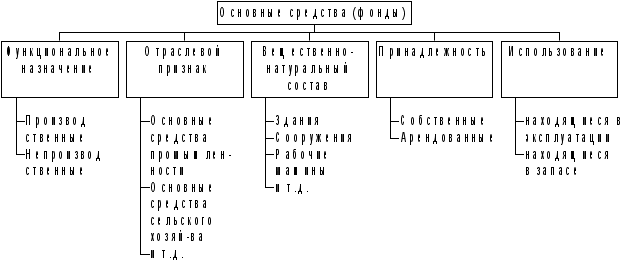 Рисунок
3 – классификация
основных средств
(фондов)
Роль основных фондов в процессе труда торговых работников определяется тем, что в своей совокупности они образуют материально- техническую базу и определяют производственную мощь предприятия.
Срок полезного использования основных средств торговых предприятия определяется исходя из технических условий их эксплуатации и установлений органов государственного управления в этой сфере. Если такие установления отсутствуют, то срок полезного использования основных средств определяют с учетом их производительности и мощности, а также реальных условий эксплуатации на предприятии.
Таблица 22 - Анализ состояния и использования основных фондов
| Показатель | 2005год | 2006год | Отклонение (-), (+) | Темп отклонения (%) |
| Товарооборот, руб | 81728 | 101032 | 19304 | 123,6198121 |
| Численность | 12 | 14 | 2 | 116,6666667 |
| Производительность труда | 6810,666667 | 7216,571429 | -36209,67 | 97,4344 |
| Стоимость ОФ, в т.ч. | 15489 | 17456 | 1967 | 112,699335 |
| активной части | 9632 | 10236 | 604 | 106,2707641 |
| Фондоотдача | 5,27651882 | 5,787809349 | 0,511290529 | 109,6899215 |
| Фондоемкость | 0,189518892 | 0,172776942 | -0,01674195 | 91,16607859 |
| Фондовооруженность | 802,6666667 | 1246,857143 | 444,1904762 | 155,339345 |
| Фондооснащенность | 1,414252153 | 1,41840209 | 0,004149937 | 100,2934368 |
| Интегральный показатель эффективности | 1,16 | |||
Эффективность использования основных фондов оценивается с помощью системы стоимостных и натуральных показателей.
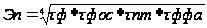
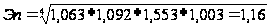
Влияние
фондоотдачи:
(Фо ф. – Фо пл.) *

(5,787809349-5,27651882)*( 101032/5,787809349) = 8925,087
Влияние основных фондов: (ОФ ф. – ОФ пл.) * Фо пл.
(17456 - 15489) * 5,27651882 = 10378,9125
Итого: 8925,087 + 10378,9125 = 19304
Фондовооруженность – определяется отношением активной части основных фондов к численности работников. По данным таблицы фондовооруженность магазина увеличилась на 55%. Эта величина должна непрерывно увеличиваться, т.к. от неё зависит техническая вооруженность, а, следовательно, и производительность труда.
Фондоотдача – этот показатель является обобщающим для оценки эффективности использования основных фондов. Он определяется отношением объема реализации товаров к средней стоимости основных фондов.
Фондоемкость – величина обратная фондоотдаче. Показывает долю стоимости основных фондов, приходящихся на каждый рубль реализованных товаров. Если фондоотдача должна иметь тенденцию к увеличению, то фондоемкость – к снижению. Определяется отношением среднегодовой стоимости основных фондов к численности работников. Фондоотдача выросла на 9,6899215%, при этом снизилась фондоемкость на 8,833921412%, что свидетельствует о положительной динамике развития магазина.
Данные таблицы показывают, что возросла стоимость основных фондов на 12,699335%, абсолютное отклонение составило1967 тыс. руб. Активная часть тоже увеличилась на 6,2707641%.
7. 2 Динамика показателей оборачиваемости оборотных средств
В своем обороте фонды последовательно принимают денежную, производительную и товарную формы, что ведет к их разделению на производственные фонды и фонды обращения. Вещественным носителем производственных фондов являются средства производства, средства труда, предметы труда. Готовая продукция вместе с денежными средствами в расчетах образует фонды обращения.
К оборотным производственным фондам промышленных предприятий относят часть средств производства, вещественные элементы которых в процессе труда в отличие от основных производственных фондов расходуются в каждом производственном цикле, и их стоимость переносится на продукт труда целиком и сразу. Вещественные элементы оборотных фондов в процессе труда претерпевают изменения своей натуральной формы и физико-химических средств. Они теряют свою потребительную стоимость по мере их производственного потребления. Оборотные производственные фонды состоят из трех частей: производственные запасы, незавершенное производство и полуфабрикаты собственного изготовления, расходы будущих периодов.
Фонды обращения обслуживают сферу производства. Они включают готовую продукцию на складе, товары в пути, денежные средства и средства в расчетах с потребителями продукции, в частности, дебиторскую задолженность.
Оборотные средства выступают прежде всего как стоимостная категория: на практике они не являются материальными ценностями, ибо из них нельзя производить готовую продукцию. Являясь стоимостью в денежной форме, оборотные средства уже в процессе кругооборота принимают форму производственных запасов, незавершенного производства, готовой продукции. Оборотные средства не расходуются, не затрачиваются, не потребляются, а авансируются (отличительная черта соб. средств) с тем, чтобы возвратиться после одного кругооборота и вступить в другой. оборотные фонды непосредственно участвуют в создании новой стоимости, а оборотные средства - косвенно, через оборотные фонды. В процессе кругооборота оборотные средства воплощают свою стоимость в оборотных фондах и поэтому посредством последних функционируют в процессе производства, участвуют в формировании издержек производства.
Итак, оборотные средства - это авансируемая в денежной форме стоимость, принимающая в процессе планомерного кругооборота средств форму оборотных фондов и фондов обращения, необходимая для поддержания непрерывности кругооборота и возвращающаяся в исходную форму после его завершения.
Таблица 23 - Анализ состояния и использования оборотных средств
| Показатель | 2005год | 2006год | Отклонение (-), (+) | Темп отклонения (%) |
| Товарооборот по себестоимости, руб. | 61296 | 78514 | 17218 | 128,0899243 |
| Оборотные средства (ОС) | 17254 | 19154 | 1900 | 111,0119393 |
| Оборачиваемость ОС | ||||
| в днях оборота | 101,3351605 | 87,82433706 | -13,51082347 | 86,66719093 |
| в числе оборотов | 3,552567521 | 4,099091574 | 0,546524053 | 115,3839174 |
| Товарооборот на 1 рубль ОС | 3,552567521 | 4,099091574 | 0,546524053 | 115,3839174 |
| ОС на 1 рубль товарооборота | 0,281486557 | 0,243956492 | -0,037530065 | 86,66719093 |
По данным таблицы, можно сделать вывод, что товарооборот по себестоимости из-за увеличения товарооборота в розничных ценах увеличился 17218 рублей.
В результате увеличения оборотных средств и увеличения товарооборота по себестоимости оборачиваемость оборотных средств в днях оборота сократилась на 13,5дней. Это позволило высвободить дополнительные денежные средства из товарооборота.
Товарооборот на 1 рубль оборотных средств вырос на 0,55тыс. руб., что говорит об эффективном управлении оборотными активами магазина.
Оборачиваемость оборотных средств в числе оборотов увеличилась на 0,55 что говорит об ускорении обновления оборотных средств.
8 Анализ прибыли и рентабельности
Прибыль и рентабельность относятся к важнейшим показателям, характеризующим эффективность производственно-хозяйственной деятельности предприятия.
Более чем какой-либо другой показатель прибыль отражает результаты всех сторон деятельности предприятия. На ее величину влияет объем продукции, ее ассортимент, качество, уровень себестоимости, штрафы, неустойки и другие факторы.
Прибыль влияет на такой обобщающий показатель, как рентабельность, состояние собственных оборотных средств, платежеспособность и размеры поощрительных фондов. Выявление резервов роста и рентабельности может быть установлено через систему взаимосвязанных направлений экономического анализа.
Таблица 24 - Анализ прибыли рентабельности
| Показатель | 2005год | 2006год | Отклонение (-), (+) | Темп отклонения (%) |
| Товарооборот | 81728 | 101032 | 19304 | 123,6198 |
| Сумма валового дохода | 19589 | 24635 | 5046 | 125,7594 |
| Уровень валового дохода | 23,96853 | 24,38336 | 0,414834 | 101,7307 |
| Сумма издержек обращения | 16840,5 | 19623,6 | 2783,1 | 116,5262 |
| Уровень издержек обращения | 20,60555 | 19,42315 | -1,18239 | 94,26178 |
| Внереализационные доходы | 123 | 145 | 22 | 117,8862 |
| Прибыль от реализации | 2748,5 | 5011,4 | 2262,9 | 182,3322 |
| Внереализационные расходы | 448 | 513 | 65 | 114,5089 |
| Рентабельность от реализации | 3,362985 | 4,960211 | 1,597226 | 147,4943 |
| Прибыль балансовая | 2423,5 | 4643,4 | 2219,9 | 191,5989 |
| Налог | 581,64 | 1114,416 | 532,776 | 191,5989 |
| Прибыль чистая | 1841,86 | 3528,984 | 1687,124 | 191,5989 |
| Рентабельность чистая | 2,253646 | 3,492937 | 1,239291 | 154,9905 |
Анализ балансовой прибыли по сравнению с прошлым годом показывает влияние стоимости сырья, материалов, топлива и др. материально-технических ресурсов, изменение цен на реализацию продукции и методология расчета прибыли. Для того чтобы это влияние исключить, необходимо привести в сопоставимые условия сумму прибыли.
Данные таблицы показывают, что в 2005 году балансовая прибыль превышала прибыль от реализации на 325тыс. руб.; в 2006 году прибыль от реализации была больше балансовой на 368 тыс.руб. Такие изменения произошли в результате доходов и убытков полученных от внереализационной деятельности. В 2005 году эти доходы составили 123 тыс. руб., а в 2006 году 145 тыс. руб., в то же время убытки в 2006 году составили 513тыс. руб., а в предыдущем году 448 тыс. руб.
Рентабельность – основной показатель эффективности работы предприятия. В магазине «Колорит» рентабельность в 2006 году по сравнению с 2005 повысилась на 1,239291тыс. руб. В результате превышения доходов над расходами, в предприятия увеличилась рентабельность с 2,253646 до 3,492937.
На размер прибыли влияют следующие факторы:
Объем товарооборота
Уровень валового дохода
Уровень издержек обращения
Влияние товарооборота
(Тф. – Тпл.) * Рот реализ.пл. / 100
(101032 – 81728) * 3,362985 / 100= +649,1905345%
Влияние уровня валового дохода
(Увдф – Увдпл.) * Тф / 100
(24,38336 - 23,96853) * 101032 / 100 = +419,115 %
Влияние уровня издержек обращения
(Уиоф. – Уиопл.) * Тф / 100
(20,60555-19,45315) * 101032 / 100 = +1194,59%
Внереализационные доходы = +22 тыс. руб.
Внереализационные расходы = +65 тыс. руб.
Итого: 649,1905345 + 419,115 + 1194,59 + 22 + 65 = 2219,9 тыс. руб.
За счет увеличения товарооборота на 19304 тыс. руб. прибыль выросла на 5046 тыс. руб. За счет увеличения уровня валового дохода повысился размер прибыли на 2219,9 тыс. руб.
Таким образом, на предприятии соблюдено «Золотое правило предпринимательской деятельности», при котором индексная цепочка показателей имеет вид: Јn > Јт/об > Јио, т. е. 1,915989 > 1,236198 > 1,165262.
Основное влияние на прибыль оказывают такие факторы, как товарооборот, уровень валового дохода, и издержки обращения. Причем резкое изменение одного фактора может изменить всю картину в целом. Совокупное влияние факторов вызвало увеличение прибыли на 2219 тысяч рублей.
Наибольшее влияние на рост прибыли оказало снижение соотношение затраты/ товарооборот: относительная экономия составила 1194,59 тыс. руб. Динамика самого товарооборота повлияла на рост прибыли незначительно (+649,1905345 тыс.руб.). Под влиянием изменения доли валового дохода в товарообороте прибыль выросла на 419,115 тыс. руб., такой рост был достигнут за счёт эффективного управления торговой надбавкой как основным элементом валового дохода
9 Общие выводы по анализу
Проведенный на основе полученных данных анализ основных показателей финансово_хозяйственной деятельности ИП «Деревяшкина Т. А.», позволяет сделать следующие выводы:
розничный товарооборот предприятия из года в год увеличивается, темпы роста его приемлемы в данных условиях, 23,6198%;
достигнут рост товарооборота практически по всем товарным группам которыми торгует предприятие;
прирост товарооборота, в основном, достигнут в основном за счет влияния цен, а также за счет эффективного использования всех видов ресурсов: товарных, трудовых и др.;
средние запасы магазина увеличились на 16,56%. Наибольшее увеличение запасов произошло по кухонной мебели – на 29%;
произошло увеличение суммы издержек обращения предприятия в сравнении с 2005 годом на 2783,1 тыс. руб. самое крупное увеличение произошло по расходам на оплату труда и по складским издержкам (на 44% и 39% соответственно);
в магазине увеличилась производительность труда работников на 6%;
увеличилась стоимость основных фондов и оборотных средств;
предприятие в 2006 году активно вело работу по дополнительной закупке товаров у производителей и других поставщиков;
За 2006 год показатели общей рентабельности продукции и рентабельность продаж по чистой прибыли увеличились, по сравнению с 2005 годом;
увеличилась сумма валового дохода предприятия на5046 тыс. руб., это было достигнуто в основном за счет увеличения товарооборота.
Увеличить прибыль предприятия возможно, предприняв ряд определенных мер. По результатам анализа можно сделать следующие предложения:
Во-первых, для получения максимальной прибыли предприятие должно наиболее полно использовать находящиеся в его распоряжении ресурсы. С этой целью производить закупки товаров непосредственно у производителей, значительно расширить закупку и реализацию сопутствующих товаров, имеющихся в достаточном количестве у производителей и других поставщиков, больше внимания уделять заключению договоров с поставщиками.
Во-вторых, добиться роста эффективности труда торговых работников. С этой целью привлекать на работу лиц на не полный рабочий день, произвести установку современных кассовых аппаратов, добиться от поставщиков увеличения доли фасованных товаров в общем объеме поставок, осуществлять совмещение профессий, должностей, вести работу по предупреждению прогулов и сокращению потерь рабочего времени по болезни и другим причинам.
экономической службе предприятия разрабатывать прогнозы развития розничного товарооборота на предстоящий период и вести оперативный контроль за ходом реализации прогнозов. Это позволит руководству предприятия и его службам оперативно решать вопросы обеспечения и эффективности использования всех видов ресурсов, добиться ритмичного и равномерного развития розничного товарооборота по периодам года и по отделам предприятия.
совершенствовать систему материального стимулирования труда работников предприятия (увеличение количества реализованных товаров, обслуживание наибольшего количества покупателей, получение доходов от реализации товаров и др.).
Заключение
Магазин «Колорит» на сегодняшний день, с моей точки зрения, можно отнести к стабильным предприятиям города. Высокий уровень заработной платы, отсутствие текучести кадров, высокий покупательный спрос.
Предприятие успешно конкурирует с другими мебельными магазинами нашего города. Основная задача предприятия - удовлетворение запросов потребителей, что подразумевает постоянное обновление ассортимента, удержание стабильной сравнительно невысокой цены.
Рациональная организация оплаты труда на предприятии позволяет стимулировать результаты труда и деятельность его работников, обеспечивать конкурентоспособность на рынке труда и готовой продукции, необходимую рентабельность и прибыльность продукции.
Для повышения эффективности работы предприятия первостепенное значение имеет выявление резервов увеличения объемов производства и реализации, снижения себестоимости продукции, роста прибыли.
Таким образом, в настоящее время наблюдается тенденция повышения эффективности деятельности предприятия.
Список использованной литературы
Абрютина М.С. Анализ финансово-экономической деятельности предприятия: Учебно-практическое пособие. 2-е изд., испр. М.:"Дело и Сервис", 2000. 256 с.
Басовский Л.Е. Теория экономического анализа: Уч. пособие. М.:"ИНФРА-М", 2001.222 с.
Ильин А.И. Планирование на предприятии. Тактическое планирование: Уч. Пособие М.: "Новое знание", 2000.416 с.
Кравченко Л. И. Анализ хозяйственной деятельности в торговле: Учебник/Л.И. Кравченко. – 6-е изд., перераб. – М.: Новое издание, 2003. – 526с. – (Экономическое образование)
Морозова Т.Г., Пикулькина А.В. Прогнозирование и планирование в условиях рынка: Уч. пособие для вузов. М.: "ЮНИТИ-ДАНА", 2003.318 с.
Прыкин Б.В. Экономический анализ предприятия: Учебник для вузов. М.: "ЮНИТИ-ДАНА", 2000.360 с.
Раицкий К.А. Экономика предприятия: Учебник для вузов. 2-е изд. М.: ИВЦ "Маркетинг", 2000.696 с.
Соломатина А. Н. Экономика и организация деятельности торгового предприятия: Учебник – 2-е изд., перераб. И доп. – М.: ИНФРА-М, 2003. – 292 с. – (Серия «Высшее образование»).