Реальные опционы в менеджменте
Стоимость гибкости — это не только первоначальные инвестиции, но и затраты на поддержание гибкости. Отметим, что это не аналог вариационной маржи на опционной бирже, так как типичный управленческий опцион — это колл опцион, а обладание финансовым или товарным колл опционом не заключает в себе дальнейшего риска отрицательного результата, а поэтому и не облагается вариационной маржей.
При определении ценности опциона следует учитывать затраты на перебалансировку трекингового портфеля. Эти затраты можно разделить на традиционные трансакционные издержки, связанные с комиссионными и несовершенством информации, и на специальный вид трансакционных издержек, введенных в [Bukhvalova, 2003] как издержки мониторинга, связанные с дискретными моментами наблюдения за портфелем. Это издержки на наблюдение и принятие решений. Оба момента являются особенно важными в случае реальных опционов. Как показывает модельный анализ (в рамках мак- симизации полезности инвестора, имеющего экспоненциальную функцию полезности по Мертону), эти два вида издержек следует различать, так как их учет качественно различные последствия. Традиционные трансакционные издержки были рассмотрены в работе [Constantinides, 1986], где было показано, что издержки мало влияют на премию за ликвидность, но существенно изменяют формирование портфеля.
Моделирование реальных опционов
Шаг 1. Необходимо оценить тип неопределенности в соответствии с Н1 или Н2.
Шаг 2а. Если неопределенность имеет вид Н1, надо выбрать базисный случайный процесс. Прежде всего он должен быть выбран содержательно. Этот процесс или процессы должны отражать основную неопределенность задачи. Примером двух таких процессов могут быть цены на продукцию фирмы и цены на факторы производства. Важно отметить, что эти величины должны быть наблюдаемы на рынке независимо от фирмы. Примером неудачного выбора может оказаться объем реализации монополистического конкурента или прибыль фирмы. Такие параметры проще всего поддаются мониторингу, но они зависят как от рыночных условий, так и от того, насколько хорошо управляется фирма. Эти два влияния трудно разделить. Однако если на некотором периоде времени фирма показывала существенный рост, то указанные параметры могут играть роль эталонных. Таким образом, для нового продукта указанный выбор процессов неудачен, а для успешного в прошлом брэнда, желающего повторить свой успех, является вполне приемлемым. В случае стартапа нужен какой-то косвенный процесс, показывающий изменение возможного спроса. Например, фирма, обслуживающая иномарки, может отслеживать количество иномарок в регионе и количество лет их эксплуатации.
Шаг 2б. Если неопределенность имеет вид Н2, надо опять выбрать содержательно базисный процесс, в результате мониторинга которого принимаются решения, связанные с реальными опционами. Выбор процесса привязывается к спроектированным реальным опционам. В модельном плане этот процесс должен быть деревом, в котором вероятности исходов являются экспертными оценками.
Шаг 3а. Надо выбрать математическую модель базисных процессов и их взаимной зависимости. Возможности подробно обсуждены в [Dixit,Pindyck , 1994]. Все они предполагают бесконечную реплицируемость проекта (см.: [РО, п. 3.1]). Если реплицируемости нет или она ограничена, то целесообразно использовать технику моделирования на бинарных деревьях и/или имитационное моделирование. Здесь каждая задача будет требовать индивидуального подхода.
Шаг 36. Надо построить модель двоичного дерева, как правило, на два периода, так как более глубокое прогнозирование ходов или моделирование вариантов при этом типе неопределенности нереалистично.
Шаг 4а. Находим аналитическое или численное решение задачи. Надо содержательно осмыслить правила принятия решений в терминах базисного процесса, за которым осуществляется мониторинг.
Шаг 4б. Находим решение задачи (это в данном случае тривиально). Надо содержательно осмыслить правила принятия решений в терминах базисного процесса, за которым осуществляется мониторинг.
В [Вukharova, 2003] показано, что издержки мониторинга существенно влияют как на премию за ликвидность, так и на формирование портфеля. Согласно [Leland, 1985], трансакционные издержки по формированию портфеля влекут не единственность безарбитражной цены для опционов, что еще раз подчеркивает условность использования реальных опционов для нужд оценки ценности, а не принятия решений.
2.3. Классификация реальных опционов по области применения
Настоящий раздел посвящен классификации реальных опционов по областям применения, которую мы совмещаем с обзором литературы. Отметим, что количество академических публикаций по предмету составило уже около тысячи, а если учесть интернетовские публикации, то намного больше. В связи с этим приводимый список никак не может претендовать на полноту. Также практически полностью исключены ссылки на работы, помещенные в Интернете.
Прежде всего напомним, что применения вне экономики были кратко обсуждены в [РО, с. 15]. Исследования по теоретической экономике до сих пор постоянно игнорируют динамику, неопределенность и существование теории финансов. В связи с этим количество работ по чистой экономике, где используются реальные опционы, значительно меньше того количества случаев, где их необходимо было бы использовать. Приложения к теории макроэкономического роста см. в [Тurnovsky, 1995]; к государственному долгу и сеньоражу — [Смирнов, 1998; 2000]; к политике «налоговых каникул» — [Аркин, Сластников, Шевцова, 1999]; к теории фирмы и теории отраслевой организации — [Dixit,Pindyck 1994]. Моделированию изменения функции спроса и равновесия под влиянием существующих реальных опционов посвящена работа [Williams, 1993].
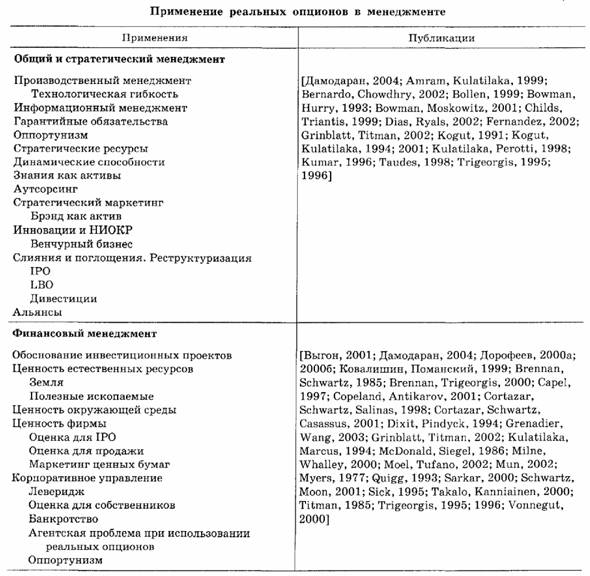
В табл.1 приведена классификация использования реальных опционов в менеджменте вместе с библиографией. Ограничимся кратким комментарием.
Теории стратегического менеджмента посвящены работы [Bowman,Нurrу, 1993; Bowman, Moskowitz, 2001; Kogut, 1991; Kogut, Kulatilaka, 1994; 2001; Kulatilaka, Регоtti, 1998].
В отличие от большинства работ, исследующих феномен обучающейся организации, в которых моделируется либо процесс целенаправленного изменения производственных возможностей фирмы, либо процесс приспособления к внешней среде, в работе [Веrnardо, Сhowdhry, 2002] моделируется процесс того, как фирма, реализуя инвестиционные проекты, изучает свои собственные ресурсы (понимаемые в смысле теории стратегического менеджмента). В качестве приложения выведены условия, на каких этапах жизненного цикла фирма будет стремиться к диверсификации или, наоборот, к концентрации на определенном направлении.
Работы [Моеl, Тufanо, 2002; Quigg, 1993] посвящены не моделированию реальных опционов, а косвенной эмпирической проверке того, что менеджеры интуитивно используют аппарат реальных опционов.
3. Опцион прекращенияи безвозвратные затраты
3.1. Теоретический анализ опциона прекращения
В [РО] уже была высказана мысль, что традиционное понимание опциона прекращения (option to abandon) не является интересным для приложений. В случае убытков остановка производства часто является однозначной реальностью, а не опционом. Высказанное автором мнение, что об опционе прекращения имеет смысл говорить, только если удается спасти основную часть затрат (такой опцион придется серьезно проектировать), может вызвать два теоретических возражения. Во-первых, сущность реальных опционов связана с необратимостью инвестиций (irreversibility), на чем настаивают многие авторы, включая [Dixit,Pindyck, 1994]. Во-вторых, прошлые затраты в микроэкономике, а за ней и в теории инвестиций, принято называть безвозвратными или утопленными (sunk costs).
Оба довода являются ошибочными. Прошлые затраты часто можно вернуть — целиком или частично. По существу, постоянные затраты на проект (fixed costs) можно разделить на по-настоящему безвозвратные (sunk cost) и те, которые можно вернуть. При этом возвращается тем большая часть, чем более ценный опцион прекращения удалось спроектировать. В [РО] в связи с этим был рассмотрен кейс IВМ—Нitachi. Учебное изложение материала о различии между постоянными и безвозвратными затратами см. в [Wang,Yang , 2001].
Опцион прекращения должен быть тесно связан с анализом опционов роста — при рассмотрении последних нельзя не учитывать возможность банкротства (которым часто заканчивается «рост»). Здесь надо отметить трудность адекватного моделирования банкротства — этот вопрос мы рассмотрим далее.
3.2. Процедуры, связанные с несостоятельностью, и применение реальных опционов к разработке законодательства
В этом пункте рассматривается новый класс приложений реальных опционов, связанный с построением моделей, способствующих проектированию законодательства. Кстати, это будет пример, когда сравниваются ситуации различной гибкости, в том числе — абсолютно негибкая. Многие законодательные акты предоставляют компаниям гибкость принятия решений, которую можно трактовать как реальный опцион. При этом моделирование дает возможность определить некоторые важные количественные параметры, регулируемые законом. Эта процедура во многом аналогична идеям экспериментальной экономики, за которую была присуждена Нобелевская премия по экономике 2002 г., но автор не встречал примеров использования в этом контексте аппарата реальных опционов в существующей литературе.
В соответствии с темой раздела остановимся на проблемах, связанных с несостоятельностью и банкротством. Банкротство является не только событием неприятным для собственников и менеджеров — банкротство также социально нежелательно, так как оно наносит урок многим другим стейкхолдерам (кредиторам, потребителям, работникам и т. д.). В связи с этим в законодательстве любой страны заложены многие правила, затрудняющие процесс банкротства. Одна часть правил служит заслоном от недобросовестного банкротства, а другая призвана помогать компаниям, временно попавшим в трудную ситуацию. Примером правила второго типа является глава 11 (Сhapter 11) американского закона о банкротстве. Согласно этому закону, испытывающая сложности с платежами компания имеет право обратиться в SЕС с просьбой о защите от кредиторов на срок один год (и более) в том случае, если ценность активов превосходит стоимость пассивов. Предполагается, что в течение этого периода компания подвергается реструктуризации с продажей части ликвидных активов для погашения долга. После успешной реструктуризации компания становится меньше, но при этом лишена «плохих долгов». Наличие в законодательстве США главы 11 дает фирмам реальный опцион продолжения. Результат является неопределенным по двум причинам: неясно, соответствует ли оценка активов рыночной ситуации, и невозможно предсказать итоги работы кризисного предприятия в течение этого года (не исключено, что причины кризиса кроются глубоко в стратегии фирмы).
Можно задать теоретический вопрос, имеющий практическую важность для законотворчества: как влияет наличие подобного закона на частоту банкротств и потери кредиторов?
другим
законодательным актом, связанным с убытками компаний, является регулирование
переноса налоговой льготы по инвестиционному долгу и амортизации. Это правило
налогового учета в различной форме существует в большинстве стран. Разъясним
суть правила в случае амортизации.8 Если  — ставка налога на прибыль, А годовая сумма
амортизационных отчислений, то величина (1 — ) А составляет
налоговую льготу. Если прибыль превышает эту величину, то налоговая льгота
остается у предприятия. Если же прибыль недостаточна или вообще отрицательна,
то налоговой льготой в данном году не воспользоваться. В связи с этим закон
может предусматривать правило переноса использования льготы на m лет назад и n
лет вперед. В первом случае льгота будет выплачена государством (в пределах
прибылей за соответствующие годы), а во втором — льготой можно будет
воспользоваться в будущем, как только прибыль превысит текущую льготу. Ясно,
что по сравнению с негибкой ситуацией, когда льгота просто пропадает, если ее
нельзя использовать в данном году, такое правило переноса представляет собой
реальный опцион, встроенный законодателем в процесс налогообложения. Действие
закона, однако, зависит от того, возможен ли перенос в обе стороны или только
вперед, а также чему равны m и n. При этом очевидно, что увеличение m и n
создает ценность для фирмы. Правила и параметры меняются от страны к стране.
Кроме того, они несколько раз менялись за последние годы. Так, в конце 1990-х
гг. в США 9 был возможен перенос и вперед и назад, причем m = З и n= 15, а в
Канаде m=З и n=7. В то время условия в странах Европы были более жесткими.
Однако сейчас во Франции и Великобритании допускается бесконечное перенесение
вперед, а в Германии имеются существенные количественные ограничения. В России
возможен перенос только вперед, причем n = 5, и имеются некоторые ограничения.
Как при этом меняется ценность опциона? Как влияет изменение параметров на
частоту банкротств (в предположении неизменности функционирования предприятий)?
Каково влияние на величину инвестиций?
для ответа на последний вопрос чисто эконометрические исследования различий хотя и проводились, но они мало интересны, так как относились к разным странам с различной эффективностью бизнеса и, возможно, с разной культурной традицией по отношению к банкротству.
Теория реальных опционов и имитационное моделирование (simulation) дают подход к ответу на все три вопроса. Трудность в значительной мере заключается в сложности моделирования процесса принятия решения о банкротстве самой компанией. Известно, что не только в России имеются компании, которые в течение многих лет подряд имели убытки, что не мешает им не только существовать, но и иметь изрядную капитализацию. Поэтому эвристический (экзогенный) принцип, предполагающий, что через некоторое фиксированное число лет убыточное предприятие, или предприятие, не приносящее ожидаемой отдачи на капитал, закроется, является упрощенным. В рамках теории опционов эндогенная модель банкротства была впервые предложена в [Leland, Toft, 1996]. Эта работа является продолжением [Leland, 1994], где рассматривается также влияние правила переноса, о котором говорилось выше. В настоящее время автором данной статьи произведены только пробные расчеты по модели правила переноса с упрощенным моделированием банкротства и деревом альтернатив для выручки, представленным в соответствии с упрощенной моделью ценообразования на опционы Кокса—Росса—Рубинштейна [Сох, Rоss, Rubinstein, 1979], и в предположении линейности функции затрат. Технические детали и результаты станут предметом другой публикации.
Процедура применения главы 11 законодательства США о банкротстве в корпорациях Enron и WorldCom
Когда в начале декабря 2001 г. корпорация Enron обратилась к главе 11 Закона о банкротстве, то, согласно последнему балансовому отчету, ее активы составляли порядка 62 млрд долл., тогда как пассивы — 50 млрд долл. Однако скоро выяснилось, что деятельность аудитора фирмы Arthur Andersen была недобросовестной по многим направлениям, включая завышение оценки активов (в частности, материальной их части — трубопроводов). Кроме того, кризис рынка электроснабжения в США продолжался, что не позволило провести реструктуризацию компании. Однако данный случай не компрометирует саму идею, которая часто дает спасение компаниям и полноценное вознаграждение кредиторам.
Например, последовавший вскоре за событиями в Enron скандал во второй по размеру в США телекоммуникационной (междугородняя телефонная связь) корпорацииWorldCom, уличенной в крупнейшем бухгалтерском подлоге за всю американскую историю, так же как и у Еnron, закончился обращением к главе 11 (21 июля 2002 г.). Однако эта история имеет более счастливый конец: 19 апреля 2004 г. компания закончила реструктуризацию и объявила о прекращении процедур, предусмотренных главой 11, выйдя на фондовый рынок под новым именем МСI Inс. В чем причина различия в этих двух историях? Во-первых, имеет значение отраслевая принадлежность. Электроэнергетика в США переживала и переживает кризис. Например, вскоре после Еnron в середине 2002 г. была на грани банкротства и Dynegу — основной конкурент Еnron. Телекоммуникации, наоборот, находятся на подъеме. Кроме того, кризисным управляющим в WorldComстал М. Капеллас (Michael D. Capellas) — знаменитый президент компании Соmpaq, который после поглощения Соmpaq корпорацией Hewlett-Packard не сумел выдержать психологического бремени быть только вторым человеком в корпорации (он стал Председателем Совета директоров объединенной компании, но быстро ушел в отставку). Ему удалось снизить долговые обязательства WorldCom с