Реальные опционы в менеджменте
4. Брэнд как реальный опцион
4.1. Что такое брэнд?
После введения д. Лакером [Аа1ег, 1991] понятия активов торговой марки интенсифицировались академические исследования и консалтинговая деятельность по управлению брэндами, их рейтингованию и определению их ценности. Русскоязычному читателю доступны более поздние книги самого Аакера [Лакер, 2003; Лакер, Йохимштайлер, 2003] и популярное введение в проблему [Дэвис, 2001]. Концептуальная позиция, по-видимому, лучше всего представлена «десяткой показателей» капитала брэнда [Аакер, 2003, с. 380]. Стержневым из этих показателей является «лояльность к брэнду», оценивать которую предлагают прежде всего с помощью выявления эластичности спроса по цене, полученной в результате опросов. При этом часто более корректный показатель эластичности заменяют на ценовую премию брэнда, которая сразу предполагает, что товар, имеющий брэнд, продается по более высокой цене, чем у конкурентов или компаний, продающих базовый/обычный (generic) товар. Ценность брэнда воспринимается в координатах «качество—ценность», измеряемых в ходе опросов.
Представляется, что десятка показателей Аакера скорее характеризует возможные следствия того, что мы имеем дело с брэндом, чем сущностные свойства брэнда, особенно брэнда как актива. Из указанных показателей необходимым признаком брэнда как продукта на рынке монополистической конкуренции является только его узнаваемость (осведомленность покупателей о брэнде). Систематическая критика показателей Аакера не является целью данной статьи. Отметим только некоторые существенные моменты, касающиеся первой основной группы признаков. Ценовая премия («единственный и лучший из имеющихся индикаторов марочного капитала)) в соответствии с [Ланер, 2003, с. 382]) как показатель лояльности к брэнду не выдерживает никакой критики, так как на рынке имеется сколько угодно великих брэндов, имеющих как положительную, так и отрицательную ценовую премию к обыкновенным товарам того же вида (а не только к отдельным конкурентам, сравнение с которыми предлагает проводить Аакер). достаточно отметить, что отрицательную ценовую премию имеет такой лидер рынка ПК, как Dell.
По поводу критерия удовлетворенности потребителя/лояльности к брэнду можно указать на то, как быстро улетучивается лояльность при малейшем качественном отставании. Примерами являются неудачи (резкое снижение продаж, убытки) столь сильных брэндов, как Мotorolа на рынке мобильной телефонии середины 1990-х, Sоnу на рынке аудио- и видеоэлектроники в последние годы, IВМ на рынке ПК в начале 1990-х. Надо отметить, что опросы (с построением сложных или агрегированных индикаторов на их базе, см.:
[Аакер, 2003, с. 379—401]) вообще не могут рассматриваться в качестве надежного инструментария прогнозирования спроса. действительно, в приведенных выше примерах проведенные ранее опросы показывали высокую лояльность, но при испытании делом (при снижении качества по сравнению с конкурентами) потребитель не стал проявлять лояльность. Может быть, правильным вопросом для определения того вида лояльности, о котором говорит Лакер, был бы такой: «Останетесь ли Вы потребителем данной продукции, если она будет очевидным образом хуже по критерию цена/качество, чем продукция конкурентов?»Так как брэнд, безусловно, имеет и эмоциональную компоненту, то такая ситуация теоретически возможна и встречается у части потребителей. Таким образом, лояльность в терминах цены — ложный признак брэнда.
Критерий узнаваемости сам по себе играет все меньшую роль. Президент аналитической компании Аmerica’s Rasearch Group Б. Бимер (Britt Beemer) в интервью газете New York Times(December 10, 2003), анализируя новые тенденции в связи с очередным сезоном рождественских покупок, отмечает: «Покупатели мало интересовались тем, кто производитель товара. Они просто хотели этот товар». Согласно результатам опросов, проведенных той же компанией, за три последние года количество покупателей, считающих, что брэнд «чрезвычайно важен», упало с 48 до 32%.
Представляется, что понятие брэнда или, по крайней мере, брэнда как актива хорошо описывается в терминах теории реальных опционов. Уже общепринято понимание того, что брэнд является реальным опционом производителя. Независимо от наличия ценовой премии брэндированный товар предполагает более высокие прибыли по сравнению с обычным товаром. Таким образом, колл опцион производителя заключается в выборе, производить товар, имеющий брэнд, или обычный товар (в дальнейшем опционные возможности проявляются в технике поддержания и развития брэнда; см., напр.: [Dias, Ryals, 2002]). Затраты на продвижение брэнда относятся к числу безвозвратных. Если брэнд создан на продажу, то создатель брэнда окупает эти затраты и получает прибыль, но сами затраты на раскрутку брэнда переносятся на нового собственника. Подчеркнем, что это случай опциона с возможностью отрицательного результата, если продвигаемый товар не найдет признания потребителя.
Однако товар может стать брэндом, только если он будет признан таковым потребителем. У потребителя всегда есть возможность выбора между товаром, имеющим брэнд, и обычным товаром. Этот колл опцион потребителя определяет спрос. Таким образом, идентификация и дифференциация от конкурентов выступают лишь как пререквизит для ценностного выбора потребителя. Выбор в пользу брэнда будет сделан, только если брэнд предлагает ожидаемую ценность (и здесь ожидания могут не реализоваться).
Поясним более подробно два типа опционов, возникающих у потребителя в связи с брэндом. Начнем с того, что не является реальным опционом. Сам по себе выбор «этот брэнд, или другой брэнд, или обычный товар» не является опционом, хотя здесь и возникает неопределенность, связанная с тем, оправдается ли ожидаемое качество. Если мы купили мыло Сamау, то мы его используем и осуществим новый выбор при покупке следующего куска мыла. Сам факт выбора не связан в этом случае с трансакционными издержками (теоретически это обуславливает невысокую лояльность, хотя имеется также эмоциональная составляющая, которая важна для выбора; например, Наrlеу-Davidson или Соса-Соlа). Здесь нет реального опциона (или можно сказать, что он существует в таком вырожденном виде, что не полезен для анализа).
Первый тип опциона потребителя дает пример, связанный с микропроцессорами для ПК. В 1980-х гг. существовало лишь два варианта выбора: процессор фирмы Intel(тогда IВМ-совместимый ПК) или процессор фирмы Моtоrolа (тогда ПК Масintosh). Процессор является продуктом, используемым сначала производителем материнских плат, затем сборщиком ПК и, наконец, конечным пользователем. Переход с одного вида процессора на другой означал абсолютно различную технологию для производителей материнских плат и ПК. Но и для конечного пользователя разница была велика, как в навыках, таки в полной несовместимости ПО, являющимся крупным вложением, связанным с ПК. Таким образом, на всех ступенях имелись высокие трансакционные (безвозвратные) издержки. В этом случае возникает опцион типа переключения. Сейчас для IВМ-совместимых компьютеров конкурируют процессоры фирм Intel и АМD. В этой ситуации трансакционные издержки переключения имеются у производителей материнских плат, но пользовательские качества ПК не зависят от брэнда процессора.
Вера в надежность товара не создает реального опциона (у потребителя нет возможности активного действия). Наличие вторичного рынка брэндированного товара (в отличие от небрэндированного) дает потребителю опцион прекращения. Такого рода примеры можно множить.
Второй тип опциона потребителя возникает в более интересных для нас (и для разработчиков брэндов) случаях, когда товар имеет встроенные опционы, связанные с возможностями его использования потребителем в различных ситуациях. Например, знаменитый набор отверток Philips Screwdriver содержит большое количество насадок, многие из которых никогда в жизни не понадобятся, но набор создает у потребителя уверенность, что у него есть решение на все случаи жизни. Это опцион потребителя, так как он может предпринять активное действие, если понадобится смена насадок. Такого рода опционы встроены во многие виды бытовой техники.
Так как каждый брэнд проектируется на определенный ценовой сегмент потребителей, то основным видом неопределенности, ассоциированным с рассмотренными реальными опционами потребителя, является не цена, а качество, понимаемое в самом широком смысле. Это качество часто допускает эталонную оценку (бенчмаркинг). Н.пример, в случае процессоров имеются стандартные программы, оценивающие производительность ПК при использовании различного ПО.
Таким образом, в широком круге случаев товар или услуга является брэндом, если это реальный опцион потребителя. Чем больше ценность этого опциона для потребителя, тем выше лояльность потребителя к данному брэнду. Этот опцион должен быть заметен потребителю в течение срока пользования товаром. Потребитель должен видеть, как фирма совершенствует этот опцион по ходу развития жизненного цикла продукта. Потребитель должен верить, что фирма будет и дальше работать над этим опционом. На выявление этого и должны быть направлены вопросы при анкетировании. Важно подчеркнуть, что именно опцион потребителя первичен (не в каузальном, а в ценностном смысле) — опцион производителя является опционом на опцион потребителя.
Можно задаться вопросом: что практически дает предложенное теоретическое понимание? Развернутый ответ потребовал бы нескольких публикаций. Здесь мы ограничимся двумя частными аспектами.
Так как лояльность потребителя определяется ценностью товара для потребителя, то к методике измерения капитала брэнда [Аакер, 2003, с. 397—398] надо добавить соответствующие вопросы. Например: «(Является ли набор разнообразных возможностей, предоставляемых товаром, решающим для Вашего выбора? Переключитесь ли Вы на другой брэнд, если он будет предлагать больший выбор?», «(Является ли продолжительность гарантийного срока, скорость обслуживания при ремонте, обещание замены и т. п. решающим для вашего выбора? Переключитесь ли Вы на другой брэнд, если он будет предлагать лучшие соответствующие параметры?» Естественно, что в реальном опроснике должны быть отражены специфические достоинства товаров.
другим важным моментом является решение о вертикальном расширении брэнда. Рассмотрим, например, расширение брэнда вниз, при котором возможны две опасности: снижение репутации исходного брэнда и миграция части потребителей к более дешевому брэнду. Ограничимся здесь описанием только второй возможности. Для анализа подходит простейшая опционная модель (опцион производителя). Модель приведена на врезке «Расширение брэнда вниз».
4.2. Ценность брэнда
В [Fernandez, 2002] приведен ретроспективный обзор модельных расчетов стоимости брэндов компаний Соса-Соlа иKellogg’s, опубликованных профессором Школы бизнеса им. Стерна Нью-Йоркского университета А. Дамодараном (А.Damodaran) в учебниках по оцениванию, вышедших в первой половине 1990-х гг. Надо отдать должное профессору Дамодарану, практически единственному профессору финансов из числа работающих в ведущих школах бизнеса США, пытающемуся перекинуть мостик от финансовой теории к проблемам финансового менеджмента в фирме. Однако попытки свести финансовую оценку к арифметике, как мы увидим ниже, явно не увенчались успехом.
Подход Дамодарана предполагает, что ценность брэнда можно вычислить как добавку к ценности, генерируемой производством того же продукта, если бы он не был брэндом [Дамодаран, 2004, с. 739— 741]. Для этого требуется спрогнозировать скорость роста на период быстрого роста брэнда и скорость стационарного роста в последующем периоде. При этом Дамодаран предполагает, что ценность брэнда обуславливается более высокой ценой брэндированного товара, что не всегда имеет место. Отметим, что в рассуждениях Дамодарана не содержится идей об опционах, так как он вообще игнорировал неопределенность.
К критике подхода Дамодарана, приведенной в монографии [Fernandez, 2002], добавим, что сама идея об оценке стоимости брэнда как добавки к стоимости аналогичной компании, производящей обычный продукт, несостоятельна.
Расширение брэнда вниз
Предположим,
что фирма имеет успешно растущий брэнд в среднем ценовом сегменте,
характеризующийся фиксированной ценой Р и величиной g (>1) роста продаж в
год. Обозначим через Q объем продаж в натуральном выражении, С — переменные
затраты на единицу продукции и F — постоянные затраты, включая продвижение
брэнда. Будем считать для простоты, что функционирование имеющегося брэнда не
содержит неопределенности. Теперь рассмотрим новый брэнд, являющийся
расширением исходного брэнда вниз и характеризующийся аналогичными параметрами  (считаем, что все величины с индексом 1 меньше
соответствующих величин без индекса). Имеется экспертная оценка
 нового спроса на этот брэнд. Затраты на запуск
нового брэнда, включая стартовую рекламу, составляют I. для расчетов
понадобится также ставка дисконтирования r.
Будем
считать, что вся неопределенность связана с миграцией потребителей вниз (та же
схема применима и если мы добавим неопределенность по новому спросу, но
моделирование по двум параметрам создаст больше технических трудностей). Эту
миграцию будем описывать с помощью параметра а, указывающего долю потребителей,
мигрировавших от старого брэнда к новому. Очевидно, О  (1 — а), а нового —
 . В простейшем случае можно предположить два
сценария для а. Узнать величину а мы сможем только в случае создания нового
брэнда, поэтому опцион ожидания не может быть использован. Однако можно
использовать опцион прекращения проекта нового брэнда через год, если миграция
слишком велика. Затраты на продвижение в основном станут безвозвратными, хотя
охват нового сегмента рынка может привести к тому, что часть новых потребителей
мигрирует теперь к более дорогому брэнду. При разумной технологии (опять
реальный опцион) мощности нового брэнда должны допускать переключение на
основной брэнд.
Б результате мы получили классическую схему с деревом глубины два: текущий момент — 0, через год (момент 1) мы имеем два брэнда, наблюдаем миграцию (два варианта) и принимаем решение о продолжении или прекращении нового брэнда. В следующем периоде (момент 2) мы выходим на стационарную ситуацию (один брэнд или два брэнда). Описанная схема легко просчитывается на уровне арифметики.
Компания, производящая небрэндированный продукт, сталкивается с другим спросом, а ее функция предложения иная, чем в случае брэнда, так как для при построении брэнда требуются, как правило, отличные технологические и дистрибьютерские решения, дополнительные вложения в интеллектуальный капитал, продвижение и рекламу, что меняет производственную функцию и функцию затрат. Следовательно, оптимальный объем производства небрэндированного продукта будет отличаться от объема производства продукта, являющегося брэндом (в этом случае фирма действует как монопольный конкурент, причем это уже «другая фирма», так как изменяются производственная функция и функция затрат). Значит, не только неверна формула, приведенная на с. 739 в [Дамодаран, 2004), но и требует иной интерпретации правильная формула для вычисления ценности брэнда в [Fernandez, 2002, формула (23.10)1:
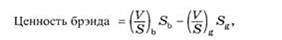
где V/S мультипликатор «ценность/объем продаж» фирмы; S — объем продаж в денежном выражении; индекс b (соответственно, ) — означает брэндированный (соответственно, небрэндированный) товар.
Методика вычисления мультипликатора дана в [Дамодаран, 2004;Fernandez, 2002]: V = рыночная ценность собственного капитала + рыночная ценность долга — денежные средства. При вычислении мультипликатора Дамодаран использует вариант формулы Гордона постоянного роста. При определении указанного отношения в двух рассматриваемых случаях, в частности, неверно предполагать, что требуемая доходность (а тогда и WАСС — взвешенная средняя стоимость капитала) и доля свободного денежного потока, идущая на выплату дивидендов, совпадают для случаев производства брэндированного и небрэндированного продуктов. Кроме того, фондовые опционы менеджеров и работников, как правило, составляющие большие суммы в случае брэнда, должны быть отнесены на затраты 10, а тогда высокие темпы роста чистой прибыли в этом случае должны быть соответствующим образом понижены (ничто из этого не учтено в табл. 23.3 из [Fernandez, 2002], воспроизводящей ранние расчеты Дамодарана, и в иллюстрации 20.8 в [Дамодаран, 2004], представляющей последний апгрейд