Директивные формы интеграции бизнеса в РФ
Несмотря на сокращение мирового спроса на сталь Комитет по стали ОЭСР прогнозирует увеличение объемов сталелитейных мощностей с 1,806 млн. тонн в 2009 г. до 1,986 млн. тонн. в 2011-2012 году, что будет существенно превышать объемы мирового потребления стальной продукции. Избыток неэффективных и экологически небезопасных металлургический мощностей наблюдается по всему миру, и до тех пор, пока производители стали не проведут реструктуризацию и не приведут мощности в соответствие со спросом, трудно рассчитывать на скорейшее восстановление нормальной работы отрасли.
Таким образом, в сложившихся рыночных условиях предприятиям сферы черной металлургии Урала необходимо разрабатывать действенную стратегию для предотвращения кризисного состояния.
В общем случае, на предприятии может быть разработано и реализовано четыре основных типа стратегий:
Стратегии концентрированного роста – стратегия усиления позиций на рынке, стратегия развития рынка, стратегия развития продукта.
Стратегии интегрированного роста – стратегия обратной вертикальной интеграции, стратегия вперед идущей вертикальной интеграции.
Стратегии диверсификационного роста – стратегия центрированной диверсификации, стратегия горизонтальной диверсификации.
Стратегии сокращения – стратегия ликвидации, стратегия «сбора урожая», стратегия сокращения, стратегия сокращения расходов.
Для выбора стратегии проведем отраслевой анализ. Целью отраслевого анализа является определение привлекательности отрасли и отдельных товарных рынков внутри отрасли. Кроме того, такой анализ позволяет понять структуру и динамику отрасли, характерные для нее возможности и существующие угрозы, определить ключевые факторы успеха отрасли и учетом этого разрабатывать стратегию поведения предприятия на рынке [18].
Для оценки микроокружения предприятия (отрасли) предлагается использовать модель анализа пяти конкурентных сил (рисунок 1). Прежде чем приступить к анализу, необходимо определить отрасль, внутри которой работают металлургические предприятия Урала без учета предприятий членов металлургических корпораций.
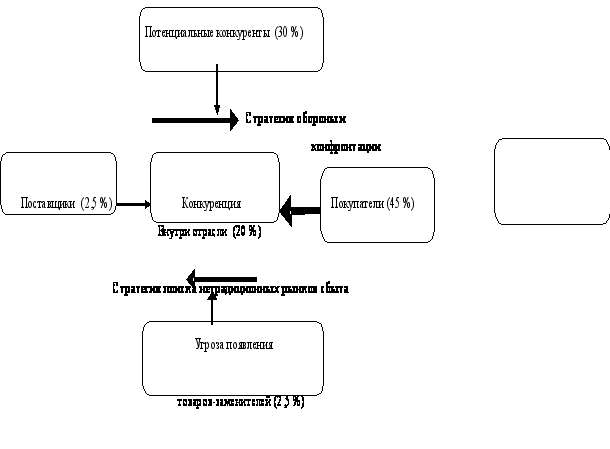
Рисунок 1 - Анализ пяти конкурентных сил по М. Портеру
Так как эффективность деятельности металлургических компаний, работающих по контрактам зависит от объемов реализации продукции, то наибольшее влияние на деятельность предприятия оказывает такой фактор, как заказчики (покупатели). Совокупное влияние данного фактора экспертным методом определено как 45 %.
Вторым по значимости фактором являются потенциальные конкуренты. Опасность со стороны новых конкурентов обусловлена возможностью прихода на рынок Урала крупных компаний, имеющих широкую сеть филиалов и высокие ресурсные возможности.
Третьим по значимости фактором, влияющим на конкурентную позицию предприятия являются конкуренты среди существующих фирм. Опасность со стороны существующих фирм вызвана методами товарной политики, целями и намерениями конкурентов. Совокупное влияние данного фактора экспертным путем определено как 20 %.
Наименьшее влияние на конкурентную позицию предприятий металлургической отрасли оказывают такие факторы как поставщики и угроза появления товаров-заменителей. Низкое влияние данных факторов (по 2,5 % каждый) обусловлено как широкой возможностью выбора поставщиков в рамках Уральского Федерального округа в целом, так и крайне низкой рыночной долей инновационных продуктов в металлургии, что снижает риск от появления товаров-заменителей.
Вышеприведенная оценка стратегического положения подтверждает необходимость разработки для предприятий металлургической отрасли стратегии интегрированного роста. Обычно фирма может прибегать к осуществлению таких стратегий, если она находится в сильном бизнесе, не может осуществлять стратегии концентрированного роста и в то же время интегрированный рост не противоречит ее долгосрочным целям. Фирма может осуществлять интегрированный рост как путем приобретения собственности, так и путем расширения изнутри. При этом в обоих случаях происходит изменение положения фирмы внутри отрасли.
Стратегия вперед идущей вертикальной интеграции выражается в росте фирмы за счет приобретения либо же усиления контроля над структурами, находящимися между фирмой и конечным потребителем, а именно системами распределения и продажи. Данный тип интеграции очень выгоден, когда посреднические услуги очень расширяются или же когда фирма не может найти посредников с качественным уровнем работы.
2.2 Анализ возможности и целесообразности создания холдинга на базе ОАО «Саткинский чугуноплавильный завод» и ОАО «Златоустовский металлургический завод»
Златоустовский металлургический завод (ЗМЗ) является старейшим предприятием по производству специальных марок стали и сплавов, имеющих повышенные прочностные и пластические свойства при низких и высоких температурах, стойких к щелочам и кислотам, предназначенных для холодной высадки и горячей обработки, автоматных марок стали с регламентированными механическими свойствами и стали со специальными свойствами.
Специализация ОАО «ЗМЗ» – производство металлопродукции нержавеющих, инструментальных, легированных конструкционных, быстрорежущих, штамповых, жаропрочных и прецизионных марок стали и сплавов, поставка которых осуществляется на внутренний и внешний рынок. Также предприятие производит различные составы стали в зависимости от потребностей потребителей.
ОАО «ЗМЗ» производит около 1000 марок стали и сплавов, выплавленных в мартеновских, открытых дуговых и индукционных электропечах, рафинированных электрошлаковым (ЭШП) и вакуумно-дуговым (ВДП) переплавами, в агрегате ковш-печь (АКП). В составе завода функционируют мартеновский, три электросталеплавильных, два прокатных, молотовый и термокалибровочный цехи.
Вся производимая металлопродукция и действующая на заводе система обеспечения качества сертифицированы в соответствии с требованиями MC DIN EN ISO 9002-94.
Руководством завода приняты обязательства по реализации разработанной Политики в области качества.
С 2005 года 100% уставного капитала принадлежит ООО «Металлургическая компания «Эстар»» г.Москва.
Этот же период является началом кризиса в состоянии завода, вызванного прежде всего проблемами в управлении компанией.
Основным видом продукции ОАО «Саткинский чугуноплавильный завод» (ОАО «СЧЗ») является ферромарганец, который в свою очередь является сырьем для производства продукции ОАО «ЗМЗ».
Производство доменного высокоуглеродистого ферромарганца соответствует требованиям ISO 9001-2000.
Марганцевые ферросплавы представляют собой сплавы марганца и железа, а именно металлургическое сырье, где массовая доля марганца составляет не менее 65 процентов. Различают следующие марки данной продукции:
Силикомарганец с содержанием марганца от 65%;
Ферромарганец с содержанием марганца от 76%;
Марганец металлический с содержанием марганца от 95%.
Применение марганцевых ферросплавов обусловлено особыми свойствами марганца, которые значительно увеличивают твердость стали, существенно повышают её антикоррозийные свойства, повышают устойчивость к разрыву. Используют данный материал для легирования и раскисления стали, чугуна или сплавов. Кроме того, марганцевые ферросплавы находят свое применение при обмазке сварочных электродов.
Ферромарганцевые сплавы просто незаменимы в сталеплавильном производстве для выпуска всех видов стали, производимых ОАО «ЗМЗ», что обуславливает возможность интеграции предприятий как поставщика ресурсов (ОАО «Саткинский чугуноплавильный завод») и производителя (ОАО «Златоустовский металлургический завод»). Также возможно использование производственных мощностей ОАО «ЗМЗ» для нужд ОАО «СЧЗ».
К потребителям продукции ОАО «СЧЗ» относятся:
1. Магнитогорский металлургический комбинат (ОАО "ММК")
2. Нижнетагильский металлургический комбинат (ОАО "НТМК")
3. Западно-сибирский металлургический комбинат (ОАО "ЗСМК")
4. Челябинский металлургический комбинат (ОАО "Мечел")
5. ОАО "Уральская Сталь"
6. ОАО "УралВагон Завод"
7. Группа ГАЗ (АЗ Урал, ЧСДМ, ГАЗ и др.)
8. ОАО "Амурметалл"
9. Челябинский трубопрокатный завод (ОАО "ЧТПЗ")
10. ОАО "КостМинералы"
11. ОАО "Ашинский МЗ"
12. Соколовско-Сарбайское горно-производственное объединение (ОАО "ССГПО" - Казахстан)
Кроме источника ресурсов ОАО «СЧЗ» для ОАО « ЗМЗ» является потребителем ресурсов, что показано на схеме на рисунке 2.



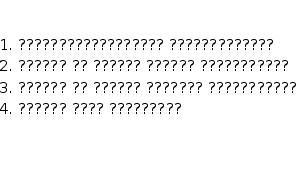
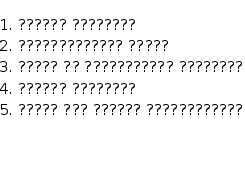




Рисунок 2 – Взаимосвязь производственных процессов ОАО «ЗМЗ» и ОАО «СЧЗ»
Рассмотрим основные финансово-экономические показатели деятельности предприятий в 2008-2009 годах.
По данным 2008 и 2009 года производство продукции ОАО «ЗМЗ» составило:
Таблица 4 Выполнение плана по производству продукции в ОАО «ЗМЗ»
| Наименование | Ед. изм. | 2008 г. | 2009 г. | Отклонение, +/- | Темп прироста, % |
| Прокат товарный | Тонн | 38 213 | 36 790 | -1 423 | -3,7 |
| Калиброванная сталь | Тонн | 16 403 | 15 033 | -1 370 | -8,4 |
| Сталь со спец. отделкой | Тонн | 17 038 | 17 839 | +801 | +4,7 |
| Слитки товарные | Тонн | 11121 | 10041 | -800 | -7,1 |
| Итого: | Тонн | 82 864 | 80 072 | -2 792 | -3,7 |
Таким образом, по итогам 2009 года производство товарной продукции снижено в целом на 3,7%. Основной причиной явилось снижение объема заказов и трудности с поставками сырья. Обе эти проблемы можно было бы решить за счет интеграции производственных процессов с ОАО «СЧЗ».
Динамика выпуска продукции ОАО «СЧЗ» по данным 2008 года составило (таблица 5):
Таблица 5 Выполнение плана по производству продукции в ОАО «СЧЗ»
| Наименование | Ед.изм. | 2008 г. | 2009 г. | Отклонение, +/- | Темп прироста, % |
| Высокоуглеродистый ферромарганец | Тонн | 5 800 | 5 231 | -569 | -9,8 |
| Щебень из шлаков черной металлургии | Тонн | 8 762 | 8 432 | -330 | -3,8 |
| Щебень из шлаков цветной металлургии | Тонн | 6 903 | 6 411 | -492 | -7,1 |
| Прочие виды продукции | Тонн | 2890 | 2671 | -219 | -7,6 |
| Итого: | Тонн | 24 355 | 22 745 | -1 610 | -6,6 |
Таким образом, по итогам 2009 года производство товарной продукции снижено на 6,6%, что в основном обусловлено снижением объема заказа на поставку продукции от таких потребителей как ОАО «ММК» и ОАО «Мечел». Устранить последствия данных явлений можно за счет интеграции с ОАО «ЗМЗ». Суммарный рост выручки предприятия составит от 6% товарооборота.
Далее рассмотрим объем и структуру издержек предприятий.
Динамика себестоимости производства ОАО «ЗМЗ» представлена в таблице 6:
Таблица 6 Структура производственной себестоимости ОАО «ЗМЗ» по статьям затрат в 2008-2009 г.г
| Статьи затрат | 2008 | 2009 | Отклонение, +/- | |||
| сумма, тыс. руб. | Уд .вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | |
| 1. Сырье и материалы | 29282 | 35,86 | 35498 | 39,60 | 6216 | 3,74 |
| 2. Вспомогательные материалы | 12137 | 14,86 | 12010 | 13,40 | -127 | -1,47 |
| 3. Транспортно-заготовительные расходы | 4365 | 5,35 | 4549 | 5,08 | 184 | -0,27 |
| 4. Заработная плата производственных рабочих | 4795 | 5,87 | 4580 | 5,11 | -215 | -0,76 |
| 5. Отчисления на социальные нужды (26%) | 1246,7 | 1,53 | 1190,8 | 1,33 | -55,9 | -0,20 |
| 6. Общепроизводственные расходы | 18080 | 22,14 | 19720 | 22,00 | 1640 | -0,14 |
| 7. Общехозяйственные расходы | 10983 | 13,45 | 11460 | 12,79 | 477 | -0,67 |
| 8. Потери от брака | 760 | 0,93 | 625,2 | 0,70 | -134,8 | -0,23 |
| Производственная себестоимость | 81648,7 | 100,00 | 89633 | 100 | 7984,3 | 0,00 |
Таким образом, в структуре затрат на производство ОАО «ЗМЗ» преобладают сырье и материалы. Структура затрат на производство ОАО «СЧЗ» представлена в таблице 7:
Таблица 7 Структура производственной себестоимости ОАО «СЧЗ» по статьям затрат в 2008-2009 г.г.
| Статьи затрат | 2008 | 2009 | Отклонение, +/- | |||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | |
| 1. Сырье и материалы | 18080 | 24,3 | 21718 | 25,4 | 3638 | 1,1 |
| 2. Вспомогательные материалы | 4499,3 | 5,3 | 15460 | 18,1 | 10960,7 | 12,8 |
| 3. Транспортно-заготовительные расходы | 760,0 | 1,0 | 625,2 | 0,8 | -134,8 | -0,2 |
| 4. Заработная плата производственных рабочих | 74405 | 100 | 85631 | 100 | 11226 | -0,1 |
| 5. Отчисления на социальные нужды (26%) | 18080 | 24,3 | 21718 | 25,4 | 3638 | 1,1 |
| 6. Общепроизводственные расходы | 4499,3 | 5,3 | 15460 | 18,1 | 10960,7 | 12,8 |
| 7. Общехозяйственные расходы | 760,0 | 1,0 | 625,2 | 0,8 | -134,8 | -0,2 |
| 8. Потери от брака | 74405 | 100 | 85631 | 100 | 11226 | -0,1 |
| Производственная себестоимость | 18080 | 24,3 | 21718 | 25,4 | 3638 | 1,1 |
Таким образом, в структуре производственной себестоимости ОАО «СЧЗ» также преобладают сырье и материалы.
Объединение предприятий в холдинг позволило бы удовлетворить порядка 30% потребности в сырье ОАО «ЗМЗ» и порядка 42% потребности в сырье ОАО «СЧЗ». Получение сырья в рамках холдинга по себестоимости, то есть без наценки в размере 20% позволило бы снизить затраты ОАО «ЗМЗ» на сумму 85631*0,3*0,2=5137,86 тыс. руб. и ОАО «СЧЗ» на сумму 4022,689 тыс. руб.
Таким образом, исследуемые предприятия могут быть как поставщиками ресурсов друг для друга, так и расширить объемы производства за счет производственных мощностей друг друга.
Вторым и немаловажным фактором для вступления предприятий в холдинг является расстояние в 32 километра между заводами, что также облегчает сотрудничество и дает возможность объединения производственных процессов по ряду направлений.
Пребывание в рамках холдинга обоих предприятий в виде дочерних дает дополнительные преимущества ОАО «ЗМЗ» и ОАО «СЧЗ», так как:
1. Предприятиям малого и среднего бизнеса холдинги позволяют расширить свою деятельность, развить деловые связи, добиться налоговых, кредитных и других преимуществ.
2. Крупным компаниям образование холдинговых структур и финансово-промышленных групп позволяет существенно увеличить свою экономическую "массу", укрепить инвестиционный потенциал, поднять рентабельность и технологический уровень производства. Дочерние компании обеспечивают проведение внутрифирменных операций. Благодаря им достигается снижение финансовых затрат и налоговых платежей. Общая производственно-технологическая, инвестиционная и сбытовая политика создает преимущества в конкурентной борьбе и способствует успешному освоению внутренних и внешних рынков.
3. При расширении масштабов коммерческих операций часто происходит "разрастание" номенклатуры продукции и услуг. В этих условиях целесообразно перегруппировать ресурсы компании и выделить наиболее перспективные направления в специализированные дочерние фирмы.
4. Создание дочерних структур может быть направлено на рационализацию управления компанией. В результате снимается часть функций с персонала материнской компании. Руководство фирмы освобождается от управления текущими "рутинными" операциями по управлению бизнесом. Оно может сосредоточиться на главном – стратегии развития фирмы, кадровой работе и планировании распределения ресурсов компании. Это не значит, что материнская компания отказывается от контроля за дочерними фирмами. В существующем законодательстве имеются все необходимые юридические инструменты для управления дочерними структурами.
5. Дочерние компании позволяют маневрировать материальными и финансовыми ресурсами. На их базе можно применять такие удобные формы бизнеса, как совместная деятельность, раздел продукции, лизинг.
6. Наличие дочерних фирм является важным фактором в конкурентной борьбе, поскольку он во многом определяет организационные возможности предприятия и его финансовый потенциал. Компания, имеющая дочерние фирмы, выглядит более массивной, чем равное с ней по размерам одиночное предприятие. К тому же в фирменном наименовании такой компании может фигурировать слово "холдинг", "группа", "концерн" и т. д.
Таким образом, интеграция позволит компаниям ЗАО «ЗМЗ» и ЗАО «СЧЗ» достичь и удержать определенные позиции на рынке посредством решения следующих задач:
объединение ресурсов - интеллектуальных, технологических, финансовых, маркетинговых - для достижения синергетического эффекта и диверсификации деятельности;
оптимизацию расходов на НИОКР, организацию технологического процесса, корпоративное управление, продвижение и поддержку товара для достижения максимальной экономии и повышения рентабельности бизнеса;
минимизацию коммерческих рисков путем получения гарантированного доступа на целевые рынки.
2.3 Разработка общей концепции построения металлургического холдинга
В данном случае предлагается вертикальная интеграция предприятий в рамках холдинга, что обеспечивает экономию на масштабе, консолидацию и эффективное использование ресурсов.
В данном случае будет использоваться объединение пакетов акций юридически самостоятельных хозяйствующих субъектов во владении материнской компании;
По выполняемым функциям создаваемый холдинг будет смешанный, по способу создания - путем слияния (рис. 3).
Рисунок 3 - Схема слияния компаний при создании холдинга для ОАО «ЗМЗ» и ОАО «СЧЗ»
По схеме корпоративного участия: круговой.
По степени централизации управленческих функций: децентрализованный.
По степени взаимоучастия в капитале: ведущие совместную деятельность на основе механизмов доверительного управления.
Принятая концепция управления холдингом рассматривает его как систему, включающую:
производственно-технологическую сферу, в которой взаимосвязаны предприятия как поставщик ресурсов (ОАО «СЧЗ» и потребитель ресурсов ОАО «ЗМЗ»);
маркетингово-сбытовой блок, обеспечивающий непрерывное движение ресурсов к потребителям, формирующий рыночные задания производству и наиболее выгодным путем реализующий заказанную продукцию на внутренних (региональных) и внешних рынках;
инвестиционно-финансовый блок, обеспечивающий постоянную и достаточную аккумуляцию внутренних и внешних привлекаемых ресурсов, рациональное распределение финансовых средств на эффективные инвестиционные проекты при одновременном нормальном обращении капитала в каждом звене компании. Данная система интегрированного управления обуславливается спецификой организации производства компании, а именно:
1. Основными ресурсными источниками деятельности компании являются сами дочерние предприятия, а также ОАО «Мечел», ОАО Жайремский ГОК (Казахстан).
2. Функция реализации продукции будет возложена на территориальные управления, которые занимаются изучением рынка, поиском клиентов и реализацией металлопродукции.
Предлагается следующая модель управления холдингом:
1. Общее собрание акционеров (участников).
В случае слияния двух компаний в одну новую ее уставный капитал формируется за счет соединения активов, соответствующих по стоимости уставным капиталам исходных компаний. На сумму такого уставного капитала выпускаются акции, которые обмениваются на все акции исходных компаний с последующим их погашением. Сумма уставного капитала холдинга составит 10050 тыс. руб. При этом, 1,5% акций будет принадлежать акционерам от ОАО «СЧЗ» и 98,5% - акционерам ОАО «ЗМЗ»
2. Контроль за финансово-хозяйственной деятельностью осуществляется ревизионной комиссией (ревизором). Порядок деятельности ревизионной комиссии (ревизора) определяется Положением о ревизионной комиссии, утверждаемым общим собранием акционеров.
3. Совет директоров (наблюдательный совет);
3. Коллегиальный исполнительный орган (правление, дирекция);
4. Единоличный исполнительный орган (генеральный директор).
В качестве стратегии развития корпорации предлагается использовать фокусирование, т.е. сосредоточение внимания на достаточно жестко определенном сегменте рынка, построенном по принципу ориентации на клиентскую группу, специфический продукт либо географию сбыта.
Также утверждаются следующие документы корпорации:
1. Устав корпорации.
2. Положения об органах управления. Создание в корпорации внутренних документов, регламентирующих порядок работы органов управления.
3. Контракты со специалистами. В таком контракте (либо должностной инструкции, являющейся приложением к контракту) должны быть четко определены не только должностные обязанности сотрудника, но и регламентирован перечень тех действий, в рамках которых сотрудник имеет право принимать самостоятельные решения. Этим одновременно определяется и зона ответственности сотрудника.
4. В связи с тем, что определяющей стратегической политикой является политика фокусировки, а основной задачей - завоевание выбранной рыночной ниши, главным критерием эффективности деятельности корпорации является рост объемов продаж продукции (услуг). Эта цель должна быть ясна всем специалистам, работающим по контракту, и на достижение этой цели они должны мотивироваться. Следовательно, целесообразно принять положение о материальном стимулировании сотрудников за достижение ими (и фирмой в целом) определенных результатов. При этом система материального стимулирования (премиальный, бонусный фонд) должна формироваться как определенный процент от выручки.
2.4 Разработка комплекса системных структурных моделей, описывающих состояние предприятий после вступления в холдинг
Через определенный период времени в корпорации возникнет необходимость в координации усилий функциональных специалистов при совместной работе в рамках определенного вида деятельности. Следовательно, появляется потребность в "координаторе", который не только наделяется правом принятия решений в рамках руководимого им проекта, но и в закреплении за ним ресурсной базы и фиксировании его зоны ответственности.
Рассмотрим основные организационно-экономические признаки и системы взаимосвязей создаваемого холдинга.
Основные признаки:
1. Несколько юридических лиц – участников технологического процесса изготовления базовой товарной продукции (ОАО «ЗМЗ», ОАО «СЧЗ», а также предприятия, входящие в их состав и будущие возможные участники холдинга).
2. Обслуживающие и вспомогательные производства – юридические лица.
3. Интеграция собственности.
4. Интеграция технологии (единство базового технологического процесса).
Предлагаемая структурная модель металлургического холдинга включает в себя четыре основных блока: методический, методологический, информационный и регулятивно-аналитический (приложение 2).
В методическом блоке мы выделяем методы учета и планирования.
Планирование предполагает: обоснованный выбор целей, определение политики, разработку мер и мероприятий, методы достижения целей, обеспечение основы для принятия последующих долгосрочных решений.
В зависимости от содержания целей и задач мы выделяем текущее и стратегическое планирование. Текущее планирование ориентировано на достижение намеченных целей, исходя из конкретных возможностей холдинга. Особенностью стратегического планирования в холдинговой структуре является выработка корпоративной стратегии, единой для всех участников объединения, включающей в себя такие этапы, как определение целей, выполнение намеченных заданий, учет отклонений фактических данных от расчетных, выработка управленческого воздействия.
В рамках стратегического планирования осуществляется увязка хозяйственных операций, направлений деятельности металлургического холдинга в целом и его подразделений как на уровне планов, так и на уровне их выполнения.
Основу методологического блока составляет система факторов, воздействующих на объемы производства продукции металлургии, которая заключается в использовании системного подхода к формированию производственно-технологических, организационных, экономических и социальных групп факторов, в определении в этих группах основных и дополнительных подгрупп, обеспечении единства между основными группами.
Информация, поступающая в информационный блок металлургического холдинга, разделяется на внешнюю и внутреннюю.
К внешней относятся сведения о ценах на рынке, их тенденциях, уровне конкуренции, сроках и объеме поступления продукции, сервисе и рекламе, возможностях коммерческих операций, предпринимательском, о коммерческом риске и т.д. Внутренняя информация используется для обоснования управленческих решений и управления экономическим развитием предприятия. К информации предъявляются определенные требования: доступность и своевременность поступления, точность и достоверность, полнота и ее полезность.
Организационно-экономическим центром управления в холдинге является ОАО «СЧЗ», разрабатывающее конкретные цели и общие направления функционирования и развития холдинга в целом; определяющее средства, формы и методы управления; осуществляющая контроль за выполнением своих установок.
Таким образом, исследуемые предприятия в рамках создаваемого холдинга обеспечат выживаемость на рынке и в условиях совместной хозяйственной деятельности могут быть как поставщиками ресурсов друг для друга, так и расширить объемы производства за счет производственных мощностей друг друга.
Глава 3. Экономическое обоснование проекта
3.1 Прогнозная оценка изменения конкурентоспособности за счет разрабатываемого организационно-экономического проекта по созданию холдинга ОАО «Златоустовский металлургический завод» и ОАО «Саткинский чугуноплавильный завод»
Анализ эффективности управления создаваемым холдингом целесообразно основывать на расчете динамики показателей, характеризующих прибыльность коммерческой деятельности хозяйствующего субъекта и его конкурентоспособность:
доля прибыли от коммерческой деятельности предприятия;
объем отгруженной продукции;
объем спроса на продукцию предприятия (емкость рынка);
расходы службы маркетинга;
коэффициент конкурентоспособности предприятия.
Доля прибыли предприятия от коммерческой деятельности является определяющим показателем при оценке качества организации, функционирования и управления маркетинговой системой, так как цель любого коммерческого предприятия заключается в максимизации получаемой им прибыли.
Показатели спроса на продукцию предприятия и величины ее фактической отгрузки в течение определенного периода времени позволяют определить способность предприятия полностью удовлетворить спрос потребителей, что в условиях рынка также становится одной из основных целей.
Анализ расходов службы маркетинга необходимо сопоставлять с вышеназванными показателями для оценки адекватности расходуемых средств финансовым результатам коммерческой деятельности.
Оценку прибыльности коммерческой деятельности предприятия целесообразно проводить на основе определения коэффициента конкурентоспособности.
Рассмотрим критерии оценки конкурентоспособности предприятия:
1. Конкурентоспособность по продукту:
а) коэффициент рыночной доли (КРД) отражает долю предприятия на рынке:
КРД = ОП / ООПР, (1)
где ОП – объем продаж продукта фирмой;
ООПР – общий объем продаж продукта на рынке;
б) коэффициент предпродажной подготовки (КПП) характеризует стремление фирмы к росту конкурентоспособности за счет улучшения предпродажной подготовки. Если продукт не требовал предпродажной подготовки в отчетный период, то КПП = 1. Данный показатель рассчитывается по следующей формуле:
КПП = ЗПП / ЗПОП, (2)
где ЗПП – сумма затрат на предпродажную подготовку;
ЗПОП – сумма затрат на производство (приобретение) продукта и организацию его продаж;
в) коэффициент изменения объема продаж (КИОП) отражает рост или снижение конкурентоспособности фирмы за счет изменения объема продаж:
КИОП = ОПКОП / ОПНОП, (3)
где ОПКОП – объем продаж на конец отчетного периода;
ОПНОП – объем продаж на начало отчетного периода.
2. Конкурентоспособность по цене:
а) коэффициент уровня цен (КУЦ) отражает рост или снижение конкурентоспособности фирмы за счет изменения цен на продукт:
КУЦ = (Ц max + Ц min) / (2 ґ ЦУФ) (4)
где Цmax – максимальная цена товара на рынке;
Цmin – минимальная цена товара на рынке;
ЦУФ – цена товара, установленная фирмой.
3. Конкурентоспособность по доведению продукта до потребителя:
а) коэффициент доведения продукта до потребителя (КСБ), отражающий стремление фирмы к повышению конкурентоспособности за счет улучшения своей сбытовой деятельности:
КСБ = КИОП ґ ЗСБКОП / ЗСБНОП, (5)
где ЗСБКОП – сумма затрат на функционирование системы сбыта на конец отчетного периода;
ЗСБНОП – сумма затрат на функционирование системы сбыта на начало отчетного периода.
4. Конкурентоспособность по критерию продвижения продукта:
а) коэффициент рекламной деятельности (Крекл.д) отражает стремление фирмы к росту конкурентоспособности за счет улучшения рекламной деятельности:
Крекл. д = КИОП Ч ЗРДКОП / ЗРДНОП (6)
где ЗРДКОП – затраты на рекламную деятельность на конец отчетного периода;
ЗРДНОП – затраты на рекламную деятельность на начало отчетного периода.
Суммировав вышеперечисленные коэффициенты и найдя среднеарифметическую величину, определим промежуточное значение коэффициента конкурентоспособности маркетинговой деятельности для конкретного продукта (ККМД).
Для расчета итогового коэффициента конкурентоспособности фирмы также нужно учитывать общефинансовые коэффициенты, рассчитываемые на основе анализа баланса предприятия за отчетный период.
Таким образом, полная формула расчета коэффициента конкурентоспособности предприятия (ККП) будет выглядеть следующим образом:
ККП = ККМД Ч КТЛ Ч КОСС (7)
где КТЛ – коэффициент текущей ликвидности;
КОСС – коэффициент обеспеченности собственными средствами.
В зависимости от значений ККП предприятия подразделяются на следующие группы:
Рыночные лидеры – предприятия, имеющие максимальный коэффициент конкурентоспособности. Как правило, подобные фирмы имеют максимальную рыночную долю при продажах и являются лидерами в ценовой политике, оптимизации затрат и т.д. Характерным их поведением является оборона.
Рыночные претенденты — фирмы, расчетный коэффициент конкурентоспособности которых лежит в диапазоне от 3,1 до 9. Обычно такие организации борются за увеличение рыночной доли продаж, проводят ценовой демпинг. Для них характерна стратегия атаки по всем направлениям деятельности.
Рыночные последователи – фирмы, расчетный коэффициент конкурентоспособности которых лежит в диапазоне от 1 до 3. Они проводят политику следования за отраслевым лидером, не рискуют, но и не проявляют пассивности. Такие фирмы копируют деятельность лидера, но действуют более осмотрительно и рассчитывают на меньшие ресурсы. Они, как правило, подвержены атакам со стороны рыночных претендентов.
Фирмы, действующие в рыночной нише, расчетный коэффициент конкурентоспособности которых лежит в диапазоне от 0,99 до –6,9. Фирмы этой группы обслуживают маленькие рыночные сегменты, которые другие участники конкуренции не принимают в расчет, и отличаются высоким уровнем специализации. Круг клиентов ограничен, характерен высокий уровень цен. В своей деятельности такие организации опираются на клиентов и максимально зависят от них.
Банкроты — фирмы с коэффициентом конкурентоспособности от –7 до –10. Они принимают режим внешнего управления и осуществляют мероприятия по выходу из банкротства или проводят расчеты с кредиторами и ликвидируются.
Предложенные показатели прибыльности коммерческой деятельности предприятия не полностью учитывают характер его конкурентоспособности. Конкурентоспособность как структура финансово-экономических показателей включает в себя не только собственно эти показатели, но и взаимосвязи и взаимодействия между ними, зависящие от состояния макро- и микросреды.
Рассчитаем в динамике прогнозные показатели, характеризующие прибыльность коммерческой деятельности холдинга и его конкурентоспособность за 2010–2012 гг. (см. табл. 8).
Таблица 8 Расчет прогнозных показателей, характеризующих прибыльность коммерческой деятельности и конкурентоспособность холдинга
| Наименование показателя | Период | |||
| 2010 г. | 2011 г. | 2012 г. | ||
| Доля прибыли от коммерческой деятельности предприятия в общей сумме прибыли, % | 76,4 | 78,3 | 81,2 | |
| Отгруженная продукция, млн. руб. | 248 567 | 299 453 | 350 962 | |
| Спрос на продукцию предприятия (емкость рынка), млн. руб. | 248 567 | 299 453 | 350 962 | |
| Расходы службы маркетинга, млн. руб. | 3496 | 5392 | 6915 | |
| Общий объем продаж продукта на рынке, млн. руб. | 312 764 | 348 365 | 529 589 | |
| Сумма затрат на функционирование системы сбыта, млн. руб. | 159 900 | 165 000 | 179 000 | |
| Затраты на рекламную деятельность, млн руб. | 0,55 | 0,67 | 0,9 | |
| Коэффициент конкурентоспособности предприятия | — | — | 0,39 | |
Рассчитаем коэффициент конкурентоспособности предприятия не по каждому продукту, а по всей номенклатуре.
1. Конкурентоспособность по продукту:
Сталь = 350962 / 529 589 = 0,66;
КПП = 1;
Ферромарганец = 350 962 / 299 453 = 1,17
2. Конкурентоспособность по цене:
КУЦ = 1,16 (задаем абстрактный, не указывая продукта и его цены).
3. Конкурентоспособность по критерию доведения продукта до потребителя:
КСБ = 1,17 Ч 179 / 165 = 1,26
4. Конкурентоспособность по критерию продвижения продукта:
Крекл.д. = 1,17 Ч 0,9 / 0,67 = 1,57
Суммируем вышеперечисленные коэффициенты и найдем среднеарифметическую величину, которая будет являться итоговым показателем конкурентоспособности маркетинговой деятельности:
ККМД = (0,66 + 1 + 1,17 + 1,16 + 1,26 + 1,57) / 6 = 1,13.
Далее проведем расчет общефинансовых коэффициентов на основе анализа баланса предприятия за 2007 г.
КТЛ = 1,39
КОСС = 0,75 (оба вышеуказанных коэффициента задаем абстрактными, расчет же проводится на основе данных бухгалтерского баланса предприятия).
Проведем окончательный расчет коэффициента конкурентоспособности предприятия:
ККП = 1,13