Директивные формы интеграции бизнеса в РФ
Показатель имеет положительную величину, что свидетельствует о достаточно высоком уровне конкурентоспособности предприятия по результатам 2012 г.
Как свидетельствует анализ показателей, характеризующих прибыльность коммерческой деятельности и конкурентоспособность предприятия, финансовые результаты напрямую не связаны с деятельностью сбытовой службы предприятия (высокие показатели конкурентоспособности и средний уровень финансовой устойчивости) и в основном определяется состоянием производства компании.
3.2. Расчет и анализ рыночной стоимости холдинга на базе ОАО «ЗМЗ» и ОАО «СЧЗ»
В данном параграфе будет произведен расчет расчет и анализ показателей рыночной стоимости реорганизуемых предприятий и создаваемого холдинга.
Имущественный подход в оценке стоимости стоимости бизнеса основан на определении рыночной стоимости всех видов имуществ предприятия за вычетом долговых обязательств. Балансовая стоимость активов предприятия в результате инфляции, изменение коньюктуры рынка, используемых методов учета и других факторов отклоняется от рыночной стоимости, поэтому оценщику необходимо пересчитать балансовую стоимость активов в рыночную стоимость на дату оценки.
Имущественный подход включает два метода:
Метод стоимости чистых активов (метод накопления активов).
Метод ликвидационной стоимости.
В нашем случае был выбран метод оценки стоимости предприятия методом чистых активов, так как:
оцениваемые предприятия обладают значительными материальными активами;
у оцениваемых предприятий отсутствуют ретроспективные данные о прибыли;
в прогнозном плане оценивается холдинговая компания, которая еще не получает прибыли за счет собственного производства.
Информационной базой метода чистых активов является бухгалтерский баланс предприятия (Приложения 3 и 4).
Стоимость предприятия = Рыночная стоимость активов - долговые обязательства.
При оценке акционерных обществ необходимо учитывать "порядок оценки стоимости чистых активов акционерных обществ", утвержденный приказом министерства финансов РФ и федеральной комиссией по рынку ценных бумаг от 29 января 2003 г. №10Н, 03-6/ПЗ.
Процедура оценки рыночной стоимости предприятия методом чистых активов включает следующие этапы:
Этап 1. Оценивается рыночная стоимость недвижимого имущества предприятия.
Этап 2. Определяется стоимость движимого имущества предприятий.
Этап 3. Выявляются и оцениваются нематериальные активы.
Этап 4. Определяется рыночная стоимость краткосрочных и долгосрочных финансовых вложений.
Этап 5. Определяется рыночная стоимость материально-производственных запасов.
Этап 6. Оценивается дебиторская задолженность. Результаты исследования по методике ОАО «ЗМЗ» представлены в таблице 9:
Таблица 9 Оценка стоимости чистых активов ОАО «ЗМЗ» за 2007-2008 г.г., тыс. руб
| Наименование показателя | 01.01.2008 | 01.01.2009 |
| I Активы | ||
| 1. Нематериальные активы | 21 | 22 |
| 2. Основные средства | 726 031 | 755 797 |
| 3. Незавершенное строительство | 471 065 | 695 513 |
| 4. Доходные вложения в материальные ценности | 0 | 0 |
| 5. Долгосрочные и краткосрочные финансовые вложения | 162 043 | 946 957 |
| 6. Прочие внеоборотные активы | 357 | 150 |
| 7. Запасы | 2 287 787 | 1 969 578 |
| 8. Налог на добавленную стоимость | 91 040 | 69 294 |
| 9. Дебиторская задолженность | 1 332 999 | 1 066 930 |
| 10. Денежные средства | 24 926 | 17 076 |
| 11. Прочие оборотные активы | 15 086 | 20 225 |
| 12. Итого активы, принимаемые к расчету (сумма данных пунктов 1-11) | 5 111 355 | 5 541 542 |
| II. Пассивы | ||
| 13. Долгосрочные обязательства по займам и кредитам | 205 637 | 209 278 |
| 14. Прочие долгосрочные обязательства | 101 472 | 100 766 |
| 15. Краткосрочные обязательства по займам и кредитам | 2 219 029 | 3 268 842 |
| 16. Кредиторская задолженность | 1 457 164 | 911 377 |
| 17. Задолженность участникам (учредителям) по выплате доходов | 0 | 0 |
| 18. Резервы предстоящих расходов | 0 | 0 |
| 19. Прочие краткосрочные обязательства | 0 | 0 |
| 20. Итого пассивы, принимаемые к расчету (сумма данных пунктов 13-19) | 3 983 302 | 4 490 263 |
| 21. Стоимость чистых активов акционерного общества (итого активы, принимаемые к расчету (п.12), минус итого пассивы, принимаемые к расчету (п.20)) | 1 128 053 | 1 051 279 |
Результаты расчета стоимости чистых активов ОАО «СЧЗ» представлены в таблице 10:
Таблица 10 Оценка стоимости чистых активов ОАО «СЧЗ» за 2007 2008 г.г., тыс. руб
| Наименование показателя | 01.07.2008 | 01.07.2009 |
| I Активы | ||
| 1. Нематериальные активы | 0 | 0 |
| 2. Основные средства | 59 042 | 57 763 |
| 3. Незавершенное строительство | 4 769 | 8 864 |
| 4. Доходные вложения в материальные ценности | 39 | 37 |
| 5. Долгосрочные и краткосрочные финансовые вложения | 0 | 0 |
| 6. Прочие внеоборотные активы | 0 | 0 |
| 7. Запасы | 1 151 321 | 351 780 |
| 8. Налог на добавленную стоимость | 29 247 | 54 |
| 9. Дебиторская задолженность | 1 206 915 | 1 462 578 |
| 10. Денежные средства | 1 068 | 54 618 |
| 11. Прочие оборотные активы | 857 | 857 |
| 12. Итого активы, принимаемые к расчету (сумма данных пунктов 1-11) | 2 453 258 | 1 936 551 |
| II. Пассивы | ||
| 13. Долгосрочные обязательства по займам и кредитам | 71 | 71 |
| 14. Прочие долгосрочные обязательства | 27 580 | 8 910 |
| 15. Краткосрочные обязательства по займам и кредитам | 318 210 | 242 891 |
| 16. Кредиторская задолженность | 1 390 897 | 1 063 783 |
| 17. Задолженность участникам (учредителям) по выплате доходов | 0 | 0 |
| 18. Резервы предстоящих расходов | 6 263 | 11 326 |
| 19. Прочие краткосрочные обязательства | 0 | 0 |
| 20. Итого пассивы, принимаемые к расчету (сумма данных пунктов 13-19) | 1 743 021 | 1 326 981 |
| 21. Стоимость чистых активов акционерного общества (итого активы, принимаемые к расчету (п.12), минус итого пассивы, принимаемые к расчету (п.20)) | 710 237 | 609 570 |
Представим сравнение данных по стоимости заводов по чистым активам в рассматриваемых периодах на рисунках 5 и 6:
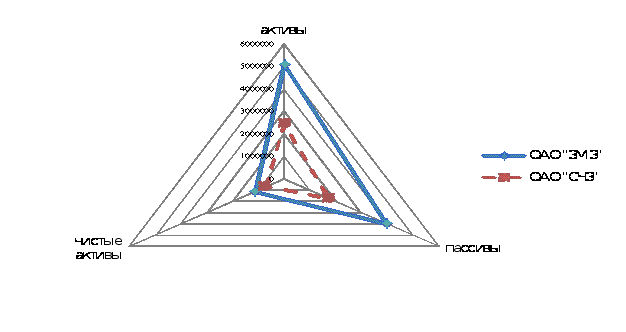
Рисунок 5 - Оценка стоимости чистых активов ОАО «ЗМЗ» и ОАО «СЧЗ» в базовом периоде, тыс. руб
Как показывают полученные данные в базовом периоде, несмотря на активы и пассивы ОАО «ЗМЗ» почти вдвое превышающие по стоимости активы и пассивы ОАО «СЧЗ», показатели стоимости чистых активов ОАО «ЗМЗ» выше показателей ОАО «СЧЗ» лишь на 58,28%, что говорит о чрезмерно высоких пассивах ОАО «ЗМЗ» и более благоприятной ситуации для ОАО «СЧЗ».
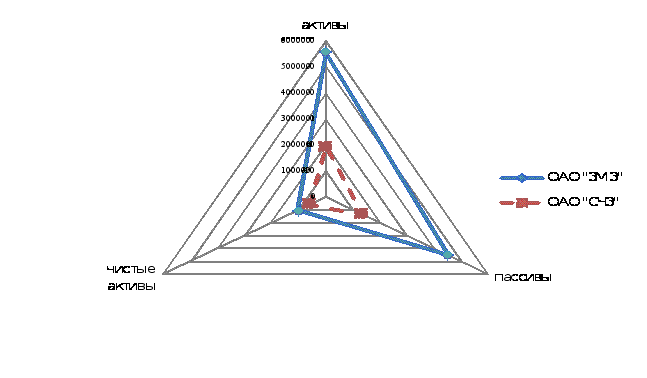
Рисунок 6 - Оценка стоимости чистых активов ОАО «ЗМЗ» и ОАО «СЧЗ» в отчетном периоде, тыс. руб
Как показывают полученные данные, в отчетном периоде разрыв в показателях стоимости активов и пассивов между ОАО «ЗМЗ» и ОАО «СЧЗ» увеличился, за счет роста активов и пассивов ОАО «ЗМЗ» и снижения активов и пассивов ОАО «СЧЗ». Стоимость чистых активов ОАО «ЗМЗ» превысила стоимость чистых активов ОАО «СЧЗ» на 72,46%.
Баланс проектируемого холдинга представлен в приложении 5. На его основе рассчитана была рыночная стоимость холдинга по методу оценки чистых активов (таблица 11).
Таблица 11 Оценка стоимости чистых активов холдинга на базе ОАО «ЗМЗ» и ОАО «СЧЗ» за 2010 г.г., тыс. руб
| Наименование показателя | 01.01.2011 |
| I Активы | |
| 1. Нематериальные активы | 22 |
| 2. Основные средства | 813 560 |
| 3. Незавершенное строительство | 704 377 |
| 4. Доходные вложения в материальные ценности | 37 |
| 5. Долгосрочные и краткосрочные финансовые вложения | 946 957 |
| 6. Прочие внеоборотные активы | 150 |
| 7. Запасы | 2 321 358 |
| 8. Налог на добавленную стоимость | 69 348 |
| 9. Дебиторская задолженность | 2 529 508 |
| 10. Денежные средства | 71 694 |
| 11. Прочие оборотные активы | 21 082 |
| 12. Итого активы, принимаемые к расчету (сумма данных пунктов 1-11) | 7 478 093 |
| II. Пассивы | |
| 13. Долгосрочные обязательства по займам и кредитам | 209 349 |
| 14. Прочие долгосрочные обязательства | 109 676 |
| 15. Краткосрочные обязательства по займам и кредитам | 3 511 733 |
| 16. Кредиторская задолженность | 1 975 160 |
| 17. Задолженность участникам (учредителям) по выплате доходов | 0 |
| 18. Резервы предстоящих расходов | 11 326 |
| 19. Прочие краткосрочные обязательства | 0 |
| 20. Итого пассивы, принимаемые к расчету (сумма данных пунктов 13-19) | 5 817 244 |
| 21. Стоимость чистых активов акционерного общества (итого активы, принимаемые к расчету (п.12), минус итого пассивы, принимаемые к расчету (п.20)) | 1 660 849 |
Сравним полученные данные с данными по предприятиям за отчетный период с помощью рисунка 7:
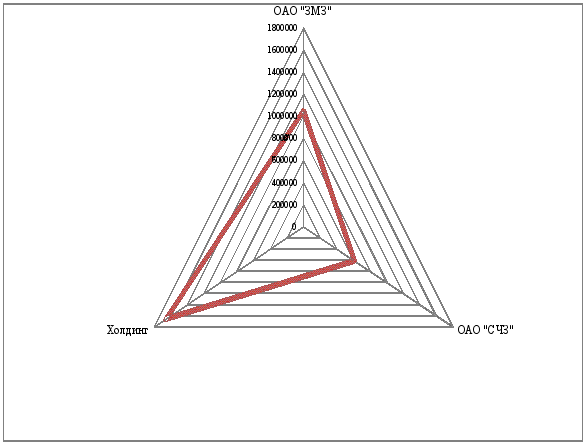
Рисунок 7 – Сравнительный анализ рыночной стоимости предприятий до и после вступления в холдинг
Таким образом, расчет рыночной стоимости компаний показал, что в результате вступления в холдинг:
1. ОАО «ЗМЗ» получит возможность погашения большей части обязательств активами, а также возможность увеличения уставного капитала;
2. ОАО «СЧЗ» в результате слияния и увеличения абсолютного показателя оборотного капитала возрастет доля вложений в ликвидные активы.
После проведения ряда мероприятий, в частности продажи излишней части основных средств и нематериальных активов, сокращения затрат на содержание офиса, сокращение части персонала, выполняющей дублирующие функции, показатели задействованных в данных операциях статей баланса изменяться в сторону их уменьшения.
Заключение
На основании результатов исследования были сделаны следующие выводы:
1. Анализ основных показателей развития металлургической отрасли в России в условиях мирового кризиса показал, что мировой финансовый кризис оказал свое негативное воздействие в первую очередь на промышленный сектор многих стран, не исключением явилась и Россия, что подтверждает тенденция снижения темпов роста цен на продукцию металлургии как в целом по России, так и в отдельных регионах России. Прогноз ситуации на мировом рынке продукции металлургической промышленности, представленный Мировой стальной ассоциации в декабре 2009 года предполагает лишь незначительный рост объемов рынка продукции металлургии в 2010-2011 годах. Лишь к 2011 году уровень мирового потребления приблизиться к уровню 2008 года.
2. Для выявления потенциальной возможности применения стратегии вертикальной интеграции в корпоративные объединения для развития предприятий черной металлургии был проведен анализ конкуренции по Портеру, показавший предпочтительность стратегии обороны и конфронтации для предприятий данной отрасли в современных экономических условиях.
3. Анализ производственных процессов ОАО «ЗМЗ» и ОАО «СЧЗ» показал их взаимную обусловленность. В связи с этим слияние предприятий в рамках холдинга позволит повысить товарооборот в среднем на 6% от уровня 2009 года и снизить издержки за счет возможности удовлетворить порядка 30% потребности в сырье ОАО «ЗМЗ» и порядка 42% потребности в сырье ОАО «СЧЗ». Получение сырья в рамках холдинга по себестоимости, то есть без наценки в размере 20% позволило бы снизить затраты ОАО «ЗМЗ» на сумму 5137,86 тыс. руб. и ОАО «СЧЗ» на сумму 4022,689 тыс. руб. Еще одним немаловажным фактором для вступления предприятий в холдинг является расстояние в 32 километра между заводами, что также облегчает сотрудничество и дает возможность снижения транспортно-заготовительных расходов при организации производственного процесса.
4. Далее нами была проведена разработка организационно-экономического проекта по созданию металлургического холдинга в целях повышения качества и конкурентоспособности продукции. Разработка общей концепции построения металлургического холдинга включала вертикальную интеграцию предприятий в рамках холдинга, что обеспечивает экономию на масштабе, консолидацию и эффективное использование ресурсов. В данном случае будет использоваться объединение пакетов акций юридически самостоятельных хозяйствующих субъектов во владении материнской компании. По выполняемым функциям создаваемый холдинг будет смешанный, по способу создания - путем слияния. По схеме корпоративного участия: круговой. По степени централизации управленческих функций: децентрализованный. По степени взаимоучастия в капитале: ведущие совместную деятельность на основе механизмов доверительного управления.
В качестве стратегии развития холдинга предлагается использовать фокусирование, т.е. сосредоточение внимания на достаточно жестко определенном сегменте рынка, построенном по принципу ориентации на клиентскую группу, специфический продукт либо географию сбыта.
Разработка комплекса системных структурных моделей, описывающих состояние предприятий после вступления в холдинг предложила в качестве организационно-правовой формы ОАО. В качестве организационной структуры выбирается линейно-функциональная модель.
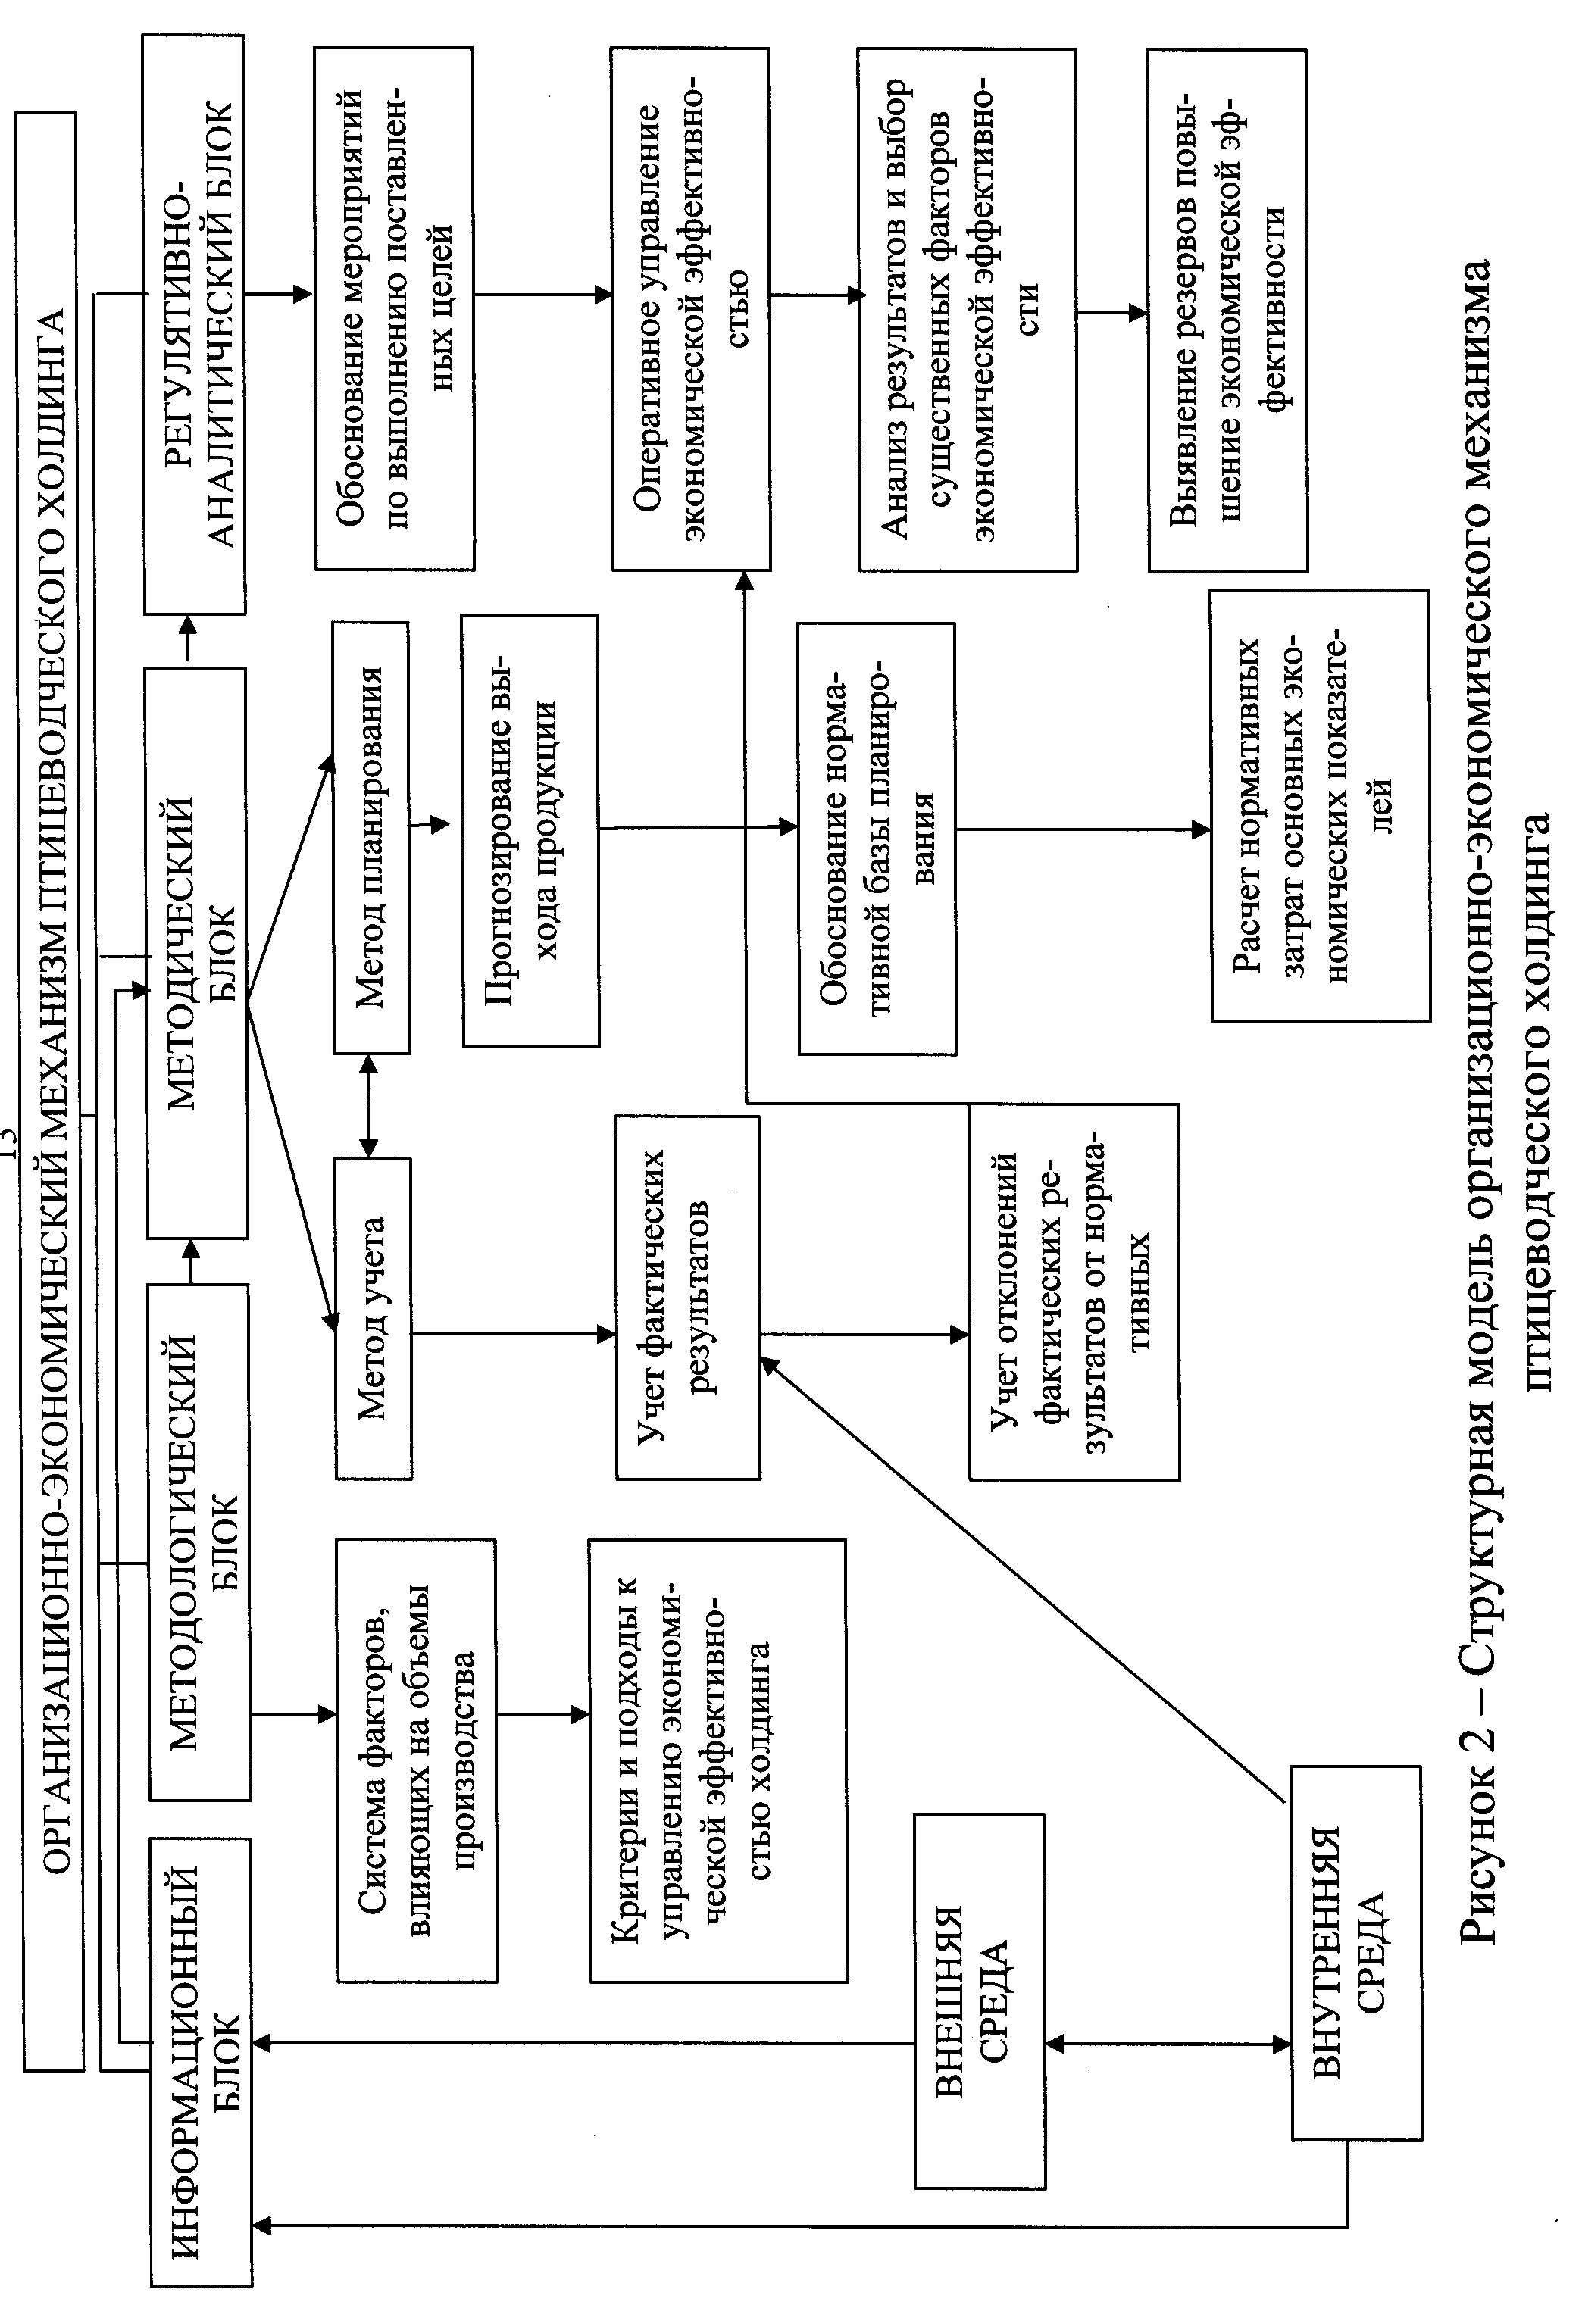
Предлагаемая структурная модель металлургического холдинга включает в себя четыре основных блока: методический, методологический, информационный и регулятивно-аналитический.
Организационно-экономическим центром управления в холдинге является ОАО «СЧЗ», разрабатывающее конкретные цели и общие направления функционирования и развития холдинга в целом; определяющее средства, формы и методы управления; осуществляющая контроль за выполнением своих установок.
5. Прогнозная оценка изменения конкурентоспособности за счет разрабатываемого организационно-экономического проекта по созданию холдинга ОАО «Златоустовский металлургический завод» и ОАО «Саткинский чугуноплавильный завод» показала, что в динамике прогнозные показатели, характеризующие прибыльность коммерческой деятельности холдинга и его конкурентоспособность за 2010–2012 гг. имеют положительную величину, что свидетельствует о достаточно высоком уровне конкурентоспособности предприятия по прогнозируемым результатам 2012 г.
6. Расчет рыночной стоимости компаний по методу чистых активов показал, что в результате вступления в холдинг:
1. ОАО «ЗМЗ» получит возможность погашения большей части обязательств активами, а также возможность увеличения уставного капитала;
2. ОАО «СЧЗ» в результате слияния и увеличения абсолютного показателя оборотного капитала возрастет доля вложений в ликвидные активы.
Список литературы
Азоев Г. Л. Конкуренция: анализ, стратегия и практика. Учебное пособие - М.: Центр экономики и маркетинга, 2005.
Алексеев В. Пять шагов к снижению затрат// Методы мнеджмента качества. 2003. №9. с.58-59.
Антонов Г.Д., Губкин А.А., Иванов О.П. Банкротство: проблемы, опыт, решения. — М., 2001.
Антонов Г.Д., Иванова О.П. Предпосылки интеграции и эволюция интеграционных структур в России // Менеджмент в России и за рубежом. – 2001. – №5
Антонов Г.Д., Иванова О.П., Смоляго В.А. О необходимости реформирования коммерческой службы промышленных предприятий в трансформируемой экономике (на примере КОАО «Азот») // Вестник КузГТУ. — 2001. — № 3. — С.93—94.
Антонов Г.Д., Иванова О.П., Смоляго В.А. Создание единой маркетинговой службы в отраслевой интеграционной структуре // Вестник КузГТУ. — 2001. — № 3. — С. 94—95.
Белоусов В. Л. Анализ конкурентоспособности фирмы // Финансовый менеджмент, 2005, № 11.
Бердникова Т. Б. Анализ и диагностика финансово-хозяйственной деятельности. Учебное пособие – М.: Инфра – М, 2005.
Благова С. О. Анализ методик оценки конкурентоспособности // Менеджмент, 2005, № 9.
Бочарова Т. И. Как повысить конкурентоспособность организации? // Проблемы теории и практики управления, 2005, № 5.
Воронов А. А. Моделирование конкурентоспособности продукции предприятия // Практический маркетинг, 2006, № 4.
Гейннер Т. Стратегические факторы успеха фирмы на рынке // Проблемы теории и практики управления, 2005, № 9.
Гельвановский М. Конкурентные рынки, конкуренция и конкурентоспособность // Маркетинг, 2005, № 10.
Глухов А. Н. Оценка конкурентоспособности товара и способы ее обеспечения // Маркетинг и маркетинговые исследования, 2006, № 5.
Голубков Е. П. Основы маркетинга. Учебник - М.: Финпресс, 2005.
Гольдштейн Г. Я., Катаева А. В. Маркетинг. Учебное пособие - Таганрог: Изд-во ТРТУ, 2005.
Гурков И. Конкуренция и конкурентоспособность: понятие и виды // Бизнес для всех, 2005, № 11.
Долгопятова Т. Переходная модель поведения российских промышленных предприятий (по данным эмпирических исследований поведения российских промышленных предприятий (1991—1995 гг.) // Вопросы экономики. — 1996. — № 11. — С. 119—130.
Долинская М. Г., Соловьев И. Н. Маркетинг и конкурентоспособность промышленной продукции - М.: Юнити-Дана, 2005.
Дука Б., Печерский А. Холдинги. — М.: 2001 (Интернет).
Еленева Ю. Я. Конкурентоспособность предприятия: подходы к обеспечению, критерии, методы оценки // Коммерческий директор, 2005
Захаров А. Н. Исследование внешних и внутренних факторов конкурентоспособности фирмы // Маркетинг, 2006, № 8.
Зокин А. А. Оценка собственной конкурентной позиции фирмы на рынке // Бизнес для всех, 2006, № 4.
Интернет сайт www.chrab.chel
Интернет сайт www.fortdialog
Интернет сайт www.thechronicle
Интернет-сайт ОАО «ЗМЗ» // zmk
Интернет-сайт ОАО «СЧЗ» // shpz
Каплина О. В. Оценка конкурентоспособности товара // Маркетинг в России и за рубежом, 2005, №4.
Колосовский Н.Н. Теория экономического районирования. — М.: Мысль, 1969.
Королев С. В. Издержки производства в системе конкурентоспособности компании: зарубежный опыт и российская практика // Менеджмент в России и за рубежом, 2005, № 8.
Кротков А. М. Оценка конкурентного преимущества фирмы как основа для принятия оптимальных управленческих решений // Проблемы теории и практики управления, 2006, № 3.
Лобанов М. М. Основные принципы и методы оценки конкурентоспособности // Маркетинг в России и за рубежом, 2006, №6.
Могилевский С.Д., Самойлов И.А. Корпорации в Россиии - Правовой статус. – СПС Гарант, 2009.
Панарина Е. Н. Методика комплексной оценки конкурентоспособности предприятия // Бизнес для всех, 2005, № 11.
Первых В. Стоимость компании как интегрированный показатель её конкурентоспособности // Коммерческий директор, 2005, № 8.
Плаксина Т. Производительность и конкурентоспособность на макро- и микро уровнях // Экономика и жизнь, 2005, № 6.
Стратегия развития металлургического комплекса Российской Федерации на период до 2015 года // СПС Гарант. Версия от 18 июля 2009 года.
Терешкина Т. Логистический подход к управлению запасами//Логистика. 2002. №3. С.20-23
Фасхиев Х.А. Грузовое автомобилестроение России//Эко. 2002. №12
Храброва И. А. Корпоративное управление: вопросы интеграции. Аффилированные лица, организационное проектирование, интеграционная динамика: – М.: Издательский Дом "Альпина", 2000. – 198 с
Юданов А. Ю. Конкуренция: теория и практика. Учебно-практическое пособие - М.: Ассоциация авторов и издателей «Тандем», 2005.
Данные Мировой стальной ассоциации (Worldsteel): [Электронный ресурс] // rosmetal/news/id196.html
Журнал «Металлоснабжение и сбыт»: [Электронный ресурс] // metalinfo/ru/news/40242
Обзор по чёрной металлургии Урала 2008 год: [Электронный ресурс] // urm/ru/analytics16-article530.html
Прогнозы Минпромотрг: [Электронный ресурс] // minprom.gov/activity/metal/news/94
Приложения
 Организационно-управленческая
структура
холдинга на
базе ОАО «ЗМЗ»
и ОАО «СЧЗ»