Применение концепции альтернативных издержек в управлении финансами
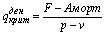 (3)
Соответствующие изменения вносятся в формулу определения влияния операционного рычага (2). Данное преобразование позволяет уточнить причину возникновения высокого удельного веса постоянных затрат. Если в их составе преобладают амортизационные отчисления, то операционный леверидж обусловлен высокой фондоемкостью производства, наличием дорогостоящего оборудования в составе основных фондов. Это характерно для высокотехнологичных отраслей: машиностроение, электроника, авиатранспорт. Однако, на многих российских предприятиях причина возникновения высокого левериджа иная – непропорционально большие затраты по содержанию аппарата управления. Распределение общей суммы этих затрат между отдельными изделиями в процессе калькулирования полной себестоимости продукции в определенной степени маскирует их экономическую природу. Только использование концепции альтернативных издержек позволяет принимать обоснованное финансовое решение в ходе планирования расходов предприятия.