Анализ финансово-хозяйственной деятельности ООО "Люкс Аетерна"
КУРСОВАЯ РАБОТА
по дисциплине «Анализ и диагностика финансово-хозяйственной деятельности предприятия»
Тема «Анализ финансово-хозяйственной деятельности ООО «Люкс Аетерна»»
Введение
Цель курсовой работы на тему «Анализ финансово-хозяйственной деятельности ООО «Люкс Аетерна» состоит в изучении основ анализа хозяйственной деятельности предприятия и выявления у предприятия резервов повышения эффективности его производительности; демонстрировании необходимости и полезности анализа трудовых ресурсов на предприятиях и фирмах в современных условиях.
Курсовая работа позволяет подвести итоги комплексного системного восприятия изучаемой дисциплины «Анализ и диагностика финансово-хозяйственной деятельности» и подтверждает готовность решать аналитические проблемы практической деятельности, поскольку курсовая работа выполняется на реальных данных предприятий, собранных во время производственных практик.
Объектом исследования данной курсовой работы стало предприятие ООО «Люкс Аетерна», занимающееся производством изделий из полиэтилена таких как, упаковочные материалы, пленка, одноразовая посуда и т.д. Данное предприятие находится в г. Тамбов и существует с 2001 года. Предметом исследования выступает финансово-хозяйственная деятельность данного предприятия. Анализ финансово-хозяйственной деятельности позволит выявить нерешенные проблемы и неиспользованные резервы, делающие предприятие менее конкурентоспособным. В условиях рыночной экономики и жесткой конкурентной борьбы наличие у руководства комплексной достоверной информации о деятельности предприятия является одним из залогов успешного существования в долгосрочной перспективе, а своевременная корректировка данной деятельности позволяет предприятию успешно развиваться.
Первая глава курсовой работы посвящена анализу финансового состояния предприятия, изучению структуры баланса, платежеспособности предприятия и т.д. Также в данной главе анализируются показатели деловой активности предприятия.
Во второй главе рассматривается проблема использования трудовых ресурсов на предприятии, определяются основные показатели использования трудовых ресурсов, факторы, оказывающие на них влияние, а также резервы повышения эффективности использования трудовых ресурсов.
Актуальность исследования данной проблемы на современном этапе возрастает все больше и больше. Это обусловлено происходящими преобразованиями общественного строя, реорганизацией форм собственности, заменой административных методов управления экономическими, переводом экономики на рыночные отношения. Все эти обстоятельства придают качественно новое содержание процессу формирования трудовых ресурсов, а, следовательно, и исследование этого процесса в настоящий момент приобретает особую значимость. Исходя из вышесказанного приходим к выводу, что конкретной задачей любого анализа трудовых ресурсов предприятия является нахождение слабых мест в производстве, связанных с использованием рабочей силы, а его целью – выработка таких рекомендаций, которые не позволят предприятию снижение объема и качества выпускаемой им товарной продукции.
В третьей главе исследуется наличие связи между отдельными показателями использования трудовых ресурсов с применением специального программного продукта. Также в этой главе подводятся итоги проведенного анализа.
1 Анализ финансового состояния предприятия ООО «Люкс Аетерна»
1.1 Оценка динамики наличия, состава и структуры имущества предприятия
Известно, что само по себе состояние отчетности, даже максимально реальное и достоверное, не является целью существования бухгалтерского учета. Базируясь на данных учета становления возможным проведение экономического анализа, т.е. разложения хозяйствующего субъекта на части по разным классификационным принципам, их рассмотрение и получение таким путем информации о целом. Именно эта возможность является главной причиной существования практики бухгалтерской отчетности вообще и баланса в частности. В современных условиях анализ превалирует над техникой их составления по причине внедрения компьютерных информационных систем в область учета и отчетности.
Исследование хозяйствующего субъекта может вестись с разной степенью глубины и детализации, что бывает обусловлено временем, квалификацией, целевой установкой, наличием технических средств и оперативной информации. Методы исследования очень разнообразны и включают в себя весь спектр приемов от вычисления относительных величин из двух показателей и соотношения между ними, до выявления корреляционных связей между показателями статей и проведения трендового анализа, т.е. определения тенденции различных характеристик финансово-хозяйственной деятельности предприятия.
Анализ баланса позволяет определить, какими средствами располагает предприятие, и какой по величине кредит эти средства обеспечивают.
При работе с активом баланса необходимо обратить на следующее: остаток средств на расчетном счете должен соответствовать данным банковской выписки на отчетную дату. При анализе дебиторской задолженности необходимо обратить внимание на сроки ее погашения, поскольку поступление долгов может стать для заемщика одним из источников возврата испрашиваемого кредита.
Горизонтальный анализ заключается в построении одного или нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения).
Ценность результатов горизонтального анализа существенно снижается в условиях инфляции, но эти данные можно использовать при межхозяйственных сравнениях.
Цель горизонтального анализа состоит в том, чтобы выявить абсолютные и относительные изменения величин различных статей баланса за определенный период, дать оценку этим изменениям.
Цель вертикального анализа заключается в расчете удельного веса отдельных статей в итоге баланса и оценке его изменений. С помощью вертикального анализа можно проводить межхозяйственные сравнения предприятий, а относительные показатели сглаживают негативное влияние инфляционных процессов.
Расчет удельных весов отдельных статей в валюте баланса и динамики их изменения дает возможность проанализировать, как менялась структура актива баланса за отчетный период, акцентирует внимание на статьях баланса, чей удельный вес растет высокими темпами, а чей снижается. После такого расчета руководство получает возможность проводить корректирующие мероприятия по оптимизации структуры актива. [4]
Анализ приводится на основе таблиц 1.1 и 1.2. Источник информации: форма №1 – «Бухгалтерский баланс» (Приложение 1).
Таблица 1.1 – Аналитическая таблица горизонтального анализа имущества предприятия
| Статьи актива | 2005 год | |||
| На начало года, тыс. р. | На конец года, тыс. р. | Изменение (+,–), тыс. р. | Темп роста, % | |
|
1 Внеоборотные активы – всего, 1 |
14684 2 |
15075 3 |
+391 4 |
102,6 5 |
|
в т.ч.: нематериальные активы, основные средства, незавершенное строительство, долгосрочные материальные вложения, отложенные налоговые активы Прочие внеоборотные активы 2 Оборотные активы – всего, в т.ч.: запасы, налог на добавленную стоимость, дебиторская задолженность (платежи через 12 мес.), дебиторская задолженность (платежи в течение12 мес.) краткосрочные финансовые вложения, денежные средства. Прочие оборотные активы Итого (п. 1 + п. 2) |
176 13275 - - - 1233 28467 6571 854 1011 2499 15886 1646 - 43151 |
56 14232 - - - 787 51073 15425 2005 1100 6174 14591 11778 - 66148 |
-120 +957 - - - -446 +22157 +8854 1151 +89 +3675 -1295 10132 - 22997 |
31,8 107,2 - - - 63,8 177 234,7 234,7 109 247 91,8 715 - 153,3 |
Проведем вертикальный анализ имущества предприятия
Таблица 1.2 – Аналитическая таблица вертикального анализа имущества предприятия
| Статьи актива | На начало года, % к итогу | На конец года, % к итогу | Изменение (+, -), по структуре |
|
1 Внеоборотные активы – всего, в т.ч.: нематериальные активы, основные средства, незавершенное строительство, долгосрочные материальные вложения, отложенные налоговые активы Прочие внеоборотные активы 2 Оборотные активы – всего, в т.ч.: запасы, налог на добавленную стоимость, дебиторская задолженность (платежи через 12 мес.), дебиторская задолженность (платежи в течение 12 мес.) краткосрочные финансовые вложения, денежные средства. Прочие оборотные активы Итого (п. 1 + п. 2) |
34 0,4 30,8 - - - 2,8 66 15,22 1,97 2,34 2 5,8 36,81 3,86 - 100 |
22,8 0,08 21,51 - - - 1,2 77,2 23,3 3 1,7 3 9,3 22,1 17,8 - 100 |
-10,2 -0,32 -9,25 - - - -1,6 10,2 8,1 1,1 -0,64 4 3,5 -14,71 13,99 - - |
В результате проведения горизонтального анализа бухгалтерского баланса видно, что внеоборотные активы увеличились за период на 2,6% и составляют 15075 тыс. р. Значительно уменьшилась доля нематериальных активов – на 68,2%, основные же средства увеличились 7,2%. В структуре актива баланса доля внеоборотных активов сократилась на 10,2%, следовательно, доля оборотных активов увеличилась на 10,2%, составив в сумме 77% от общей величины активов. Заметно увеличились запасы – на 134,7% и составили на конец отчетного периода 15425 тыс. р. Увеличение запасов ведет к «омертвлению» оборотного капитала и, как следствие, к снижению финансовых результатов предприятия. Разумнее поддерживать постоянные связи с поставщиками сырья, материалов и прочих аналогичных ценностей, имея на складе минимально допустимый для нормального производственного процесса. Дебиторская задолженность, погашение по которой ожидается через 12 месяцев, практически не изменилась, а дебиторская задолженность, погашение по которой ожидается в течение 12 месяца после отчётной даты, увеличилась на 147% и составила 6174 тыс. р., что для организации является отрицательным явлением. Наиболее высокие темпы роста показали денежные средства (715%), за отчетный период их доля в структуре актива бухгалтерского баланса увеличилась почти на 14%., что заслуживает скорее отрицательной оценки, т. к. данные денежные средства не участвуют в обороте и, следовательно, не приносят дохода.
Структура актива бухгалтерского баланса ООО «Люкс Аетерна» за отчетный период представлена на рисунке 1.
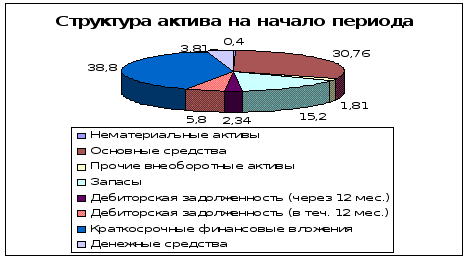
Рисунок 1 – Структура актива на начало периода
Структура актива бухгалтерского баланса ООО «Люкс Аетерна» на конец отчетного периода представлена на рисунке 2.
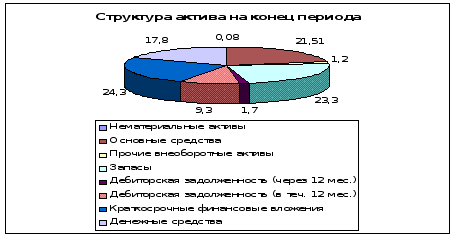
Рисунок 2 – Структура актива на конец периода
Таким образом, основными направлениями для внутреннего анализа структуры актива предприятия можно назвать следующие: оптимизация количества запасов на складах предприятия, сокращение объема денежных средств либо путем вложения их в покупку ценных бумаг, либо путем перевода их на депозитные счета в банках.
1.2 Анализ состояния активов предприятия по степени риска
Анализ активов предприятия по степени риска проводится для оценки инвестиционной привлекательности предприятия и анализа возможности расплатиться по обязательствам. Активы с минимальной степенью риска можно конвертировать в денежные средства в минимальные сроки, для конвертирования в денежные средства активов с высокой степенью риска необходимо большое количество времени, а зачастую предприятие не может использовать такие активы в качестве денежных средств (например, дебиторскую задолженность, сомнительную к получению). Источники информации: форма №1 – «Бухгалтерский баланс» (Приложение 1). Анализ проводится с использованием аналитической таблицы 1.3.
Таблица 1.3 – Анализ активов предприятия по степени риска
| Степень риска | Группы активов | Доля группы в общем объеме, % | Изменение (+,–) | |
| на начало года | на конец года | |||
| Минимальная | Денежные средства; краткосрочные финансовые вложения | 40,6 | 39,8 | -0,8 |
| Малая | Дебиторская задолженность реальная по взысканию; производственные запасы (исключая залежалые); готовая продукция и продукция, пользующаяся спросом; долгосрочные финансовые вложения | 15,5 | 18,6 | +3,1 |
| Средняя | Затраты в незавершенном производстве; расходы будущих периодов; налог на добавленную стоимость по приобретенным ценностям | 9,8 | 18,8 | +9 |
| Высокая | Дебиторская задолженность сомнительная к получению; готовая продукция и товары, не пользующиеся спросом; залежалые производственные запасы; нематериальные активы; основные средства; незавершенное строительство; прочие внеоборотные активы | 34,1 | 22,8 | -11,3 |
Доля активов с минимальной степенью риска в относительном измерении уменьшилась на 0,8% за счет того, что объем денежных средств предприятия рос пропорционально росту общей сумм актива. Доля активов с малой степенью риска увеличилась на 3,1% за счет увеличения объема производственных запасов. Активы со средней степенью риска увеличились 9% – в основном за счет незначительного увеличения объема затрат в незавершенном производстве. И, наконец, доля активов с высокой степенью риска снизилась за счет малых темпов прироста основных средств и сокращения нематериальных активов. В целом, можно сказать, что предприятие обладает определенной устойчивостью и малой степенью подверженности рискам, хотя медленный рост основных средств нельзя считать положительной тенденцией.
1.3 Оценка динамики наличия, состава и структуры источников средств
Оценка динамики состава и структуры пассива бухгалтерского баланса проводится с целью определения источников средств формирования имущества предприятия. Особое внимание при анализе следует обращать на соотношение собственных и заемных источников формирования имущества. Значительное превышение собственных источников над заемными показывает, что предприятие не полностью использует свой кредитный потенциал, значительное же превышение заемных средств над собственными означает наличие определенного риска не возможности выплат по обязательствам, а также это указывает на то, что предприятие платит высокие проценты по привлеченным кредитам, что также отрицательно сказывается на финансовых результатах предприятия. Источники информации для анализа: форма №1. – «Бухгалтерский баланс» (Приложение 1) Анализ проводится на основе аналитической таблицы 1.4.
Таблица 1.4 – Анализ наличия, состава, структуры источников средств
| Источники средств | На начало года | На конец года |
Изменение за год (+,–) |
Темп динамики, % | |||
| тыс. р. | % к итогу | тыс. р. | % к итогу | тыс. р. |
по структуре |
||
| 1 Собственные средства – всего, |
26466 |
61,3 |
32236 |
48,7 |
5770 |
-12,6 |
121,8 |
|
в т.ч.: уставный капитал, |
119 | 0,003 | 119 | 0,002 | - | -0,001 | 100 |
| добавочный капитал, | 11264 | 26,1 | 11264 | 17,0 | - | -9,1 | 100 |
| резервный капитал, | - | - | - | - | - | - | - |
| фонд социальной сферы, | - | - | - | - | - | - | - |
| целевые финансирования и поступления, | - | - | - | - | - | - | - |
| нераспределенная прибыль прошлых лет, | - | - | - | - | - | - | - |
| непокрытый убыток прошлых лет, | - | - | - | - | - | - | - |
| нераспределенная прибыль отчетного года, | 15083 | 35 | 20853 | 31,5 | 5770 | -3,5 | 138 |
| непокрытый убыток отчетного года. | - | - | - | - | - | - | - |
| 2 Заемные средства – всего, |
16685 |
38,6 |
33912 |
51,3 |
17227 |
12,7 |
203 |
|
в т.ч.: долгосрочные кредиты и займы, |
- |
- |
- |
- |
- |
- |
- |
| отложенные налоговые обязательства | - |
- |
1040 |
1,6 |
1040 |
1,6 |
- |
| прочие долгосрочные обязательства, | - | - | - | - | - | - | - |
| краткосрочные кредиты и займы | - | - | - | - | - | - | - |
| кредиторская задолженность, | 15033 | 34,8 | 29623 | 44,8 | 14590 | 10 | 197 |
| задолженность участникам (учредителям) по выплате доходов, | - | - | - | - | - | - | - |
| доходы будущих периодов, | - | - | 13 | 0,0002 | 13 | 0,0002 | - |
| резервы предстоящих расходов, | 1652 | 3,8 | 3236 | 4,9 | 1584 | 1,1 | 196 |
| прочие краткосрочные обязательства. | - | - | - | - | - | - | - |
|
Итого (п. 1 + п. 2) |
43151 |
100 |
66148 |
100 |
22997 |
0,00 |
153 |
Как видно из таблицы 1.4, за отчетный период собственные средства предприятия увеличились на 21,8%. Это произошло благодаря тому, что нераспределенная прибыль в отчетном периоде увеличилась на 5770 тыс. р. Уставный и добавочный капиталы остались без изменений. Заемные средства увеличивались значительно более высокими темпами, и к концу периода индекс роста заемных средств составил 2,03. В данном отчетном периоде у предприятия появились отложенные налоговые обязательства в размере 1040 тыс. р., а также доходы будущих периодов в размере 13 тыс. р. Кредиторская задолженность и резервы предстоящих расходов увеличились на 97% и 96% соответственно.
Структура пассива бухгалтерского баланса на начало и на конец отчетного периода представлена на рисунках 3 и 4 соответственно.
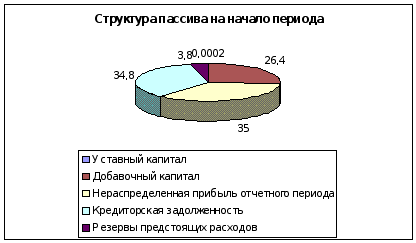
Рисунок 3 – Структура пассива на начало периода
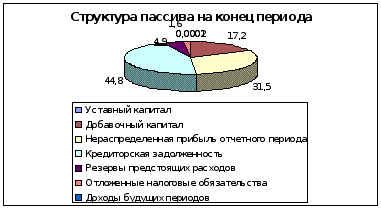
Рисунок 4 – Структура пассива на конец периода
Структура пассива бухгалтерского баланса ООО «Люкс Аетерна» также подверглась изменениям. Если в предыдущем году отношение собственных и заемных средств было 61,3: 38,6, то в отчетном периоде заемные средства превысили собственные, и отношение их стало 48,7: 51,3. Такое соотношение собственных и заемных средств является оптимальным. На конец отчетного периода наибольшую долю средств предприятия составляют кредиторская задолженность (44,8%) и нераспределенная прибыль отчетного года (31,5%).
1.4 Анализ обеспеченности запасов и затрат источниками средств для их формирования
Финансово-устойчивым называется предприятие, которое:
1) за счёт собственных средств покрывает средства, вложенные в активы;
не допускает неоправданной дебиторской и кредиторской задолженностей;
расплачивается в срок по своим обязательствам
При анализе финансовой устойчивости изучают финансовое состояние, состав и размещение активов, динамику и структуру источников, дебиторскую и кредиторскую задолженность, платёжеспособность и ликвидность.
При анализе обеспеченности запасов и затрат источниками средств определяют три показателя обеспеченности:
П1 – излишек (+), недостаток (–) собственных оборотных средств;
П2 – излишек (+), недостаток (–) собственных и долгосрочных источников;
П3 – излишек (+), недостаток (–) общей величины источников. Данные показатели трансформируются в 3-х факторную модель М=(П1; П2; П3), в которой при положительной величине показателю дается значение «1», при отрицательной величине – «0».
На практике модель дает 4 типа финансовой устойчивости:
М=(1,1,1) – абсолютная финансовая устойчивость;
М=(0,1,1) – нормальная финансовая устойчивость;
М=(0,0,1) – неустойчивое финансовое состояние при возможном восстановлении платежеспособности;
М=(0,0,0) – кризисное (критическое) финансовое состояние.
Источники информации: форма №1 (Приложение 1)
Анализ проведен на основе таблицы 1.5.
Таблица 1.5 – Анализ обеспеченности запасов и затрат источниками средств
|
Наименование показателя |
Методика расчета |
На начало года | На конец года | Изменение за год (+,–) |
| 1 Собственный капитал | итог разд. III + строки (640+650) баланса | 28118 | 35485 | +7367 |
| 2 Внеоборотные активы | Итог разд. I | 14235 | 15075 | +840 |
| 3 Собственный оборотный капитал | Строки (1 – 2) | 13883 | 20410 | +6527 |
| 4 Долгосрочные кредиты и займы | Итог разд. IV | 0 | 1040 | +1040 |
| 5 Собственный оборотный и долго-срочный заемный капитал | Строки (3+4) |
13883 | 21450 | +7567 |
| 6 Краткосрочные кредиты и займы | Итог разд. V – строк (640+650) | 15033 | 29623 | +14590 |
| 7 Общая величина источников средств для формирования запасов | Строки (5+6) | 28916 | 51073 | +22157 |
| 8 Общая величина запасов | Строки (210+220) баланса | 7425 | 19990 | +12565 |
| 9 Излишек (недостаток) собственного оборот-ного капитала (П1) | Строки (3–8) |
6458 (1) |
420 (1) |
- |
| 10 Излишек (недостаток) собственного оборотного и долгосрочного заем-ного капитала (П2) | Строки (5–8) |
6458 (1) |
1460 (1) |
- |
| 11Излишек (недостаток) общей величины источников средств | Строки (7–8) |
21491 (1) |
31083 (1) |
- |
| 12 Тип финансовой устойчивости | М = (П1; П2; П3) | (1; 1; 1) | (1; 1; 1) | - |
Из таблицы 1.5 видно, что собственный капитал в 2005 году увеличился на 7367 тыс. р, что можно охарактеризовать с положительной стороны. Внеоборотные активы предприятия в 2005 году увеличились на 840 тыс. р. – это означает, что предприятие ведет определенную работу по обновлению производства, то есть закупает основные средства и т.д. Собственный оборотный капитал в 2005 году увеличился на 6527 тыс. р., что также представляет собой положительную тенденцию. Долгосрочные кредиты и займы в 2005 году выросли с 0 тыс. р. до 1040 тыс. р. Величина собственного оборотного и долгосрочного заемного капитала предприятия в 2005 году увеличилась на 7567 тыс. р. Существенно выросли краткосрочные кредиты и займы – на 14590 тыс. р. Таким образом, общая величина источников средств для формирования запасов увеличилась на 22157 тыс. р., общая же величина запасов предприятия увеличилась на 12565 тыс. р.
В результате расчета излишков (недостатков) собственного оборотного, собственного оборотного и долгосрочного капитала, а также излишков (недостатков) общей величины источников средств можно сделать вывод, что финансовое положение предприятия можно охарактеризовать как абсолютную финансовую устойчивость.
1.5 Анализ коэффициентов финансовой устойчивости
Устойчивость финансового состояния наряду с абсолютными показателями характеризуется системой финансовых коэффициентов. От того, насколько относительные показатели близки к нормативным значениям, зависит финансовое положение хозяйствующего субъекта.
Коэффициент автономии показывает, какую долю в валюте баланса составляет собственный капитал. Как видно из таблицы 1.6, коэффициент автономии выше нормы, но с течением времени его величина уменьшается. Это может быть связано ростом заемного капитала предприятия.
Коэффициент финансовой задолженности характеризует соотношение между заемным и собственным капиталом. Коэффициент финансовой задолженности предприятия на начало периода был ниже нормы, однако за период его значение выросло на 60%. Это произошло вследствие увеличения заемного капитала за данный период в два раза, благодаря повышению кредиторской задолженности.
Коэффициент самофинансирования характеризует соотношение между собственным и заемным капиталом. Коэффициент самофинансирования за период упал обратно пропорционально коэффициенту финансовой задолженности и говорит о том, что величина заемного капитала выше величины собственного на 5%
Коэффициент финансовой напряженности показывает объем заемного капитала в общей валюте баланса. Коэффициент финансовой напряженности на конец периода перешагнул нормативное значение.
Коэффициент маневренности собственного капитала предприятия показывает долю собственного оборотного капитала в собственном капитале. Коэффициент маневренности собственного капитала предприятия не соответствует норме.
Коэффициент обеспеченности оборотных активов собственным оборотным капиталом характеризует соотношение собственного оборотного капитала и оборотных активов предприятия. Коэффициент обеспеченности оборотных активов собственным оборотным капиталом на начало 2005 года был выше нормы, но к концу года несколько снизился, оставаясь при этом в рамках нормативов.
Коэффициент обеспеченности запасов и затрат собственным оборотным капиталом показывает соотношение собственного оборотного капитала и величины запасов. Коэффициент обеспеченности запасов и затрат собственным оборотным капиталом выше нормы, но имеет тенденцию к снижению. Это происходит из-за повышения общей величины запасов.
Коэффициент реального имущества характеризует соотношение величины внеоборотных активов и запасов в валюте баланса. Коэффициент реального имущества на протяжении исследуемого периода соответствует нормативному значению.
Таким образом, в результате анализа относительных показателей финансовой устойчивости можно прийти к выводу, что несмотря на незначительные отклонения фактических значений показателей от нормативных, предприятие обладает высокой степенью финансовой устойчивости.
1.6. Анализ чистых активов
Источник информации: форма №1 (Приложение 1).
Чистые активы – это та часть активов общества (в стоимостном выражении), которая остается доступной к распределению среди акционеров после расчетов со всеми кредиторами в случае ликвидации общества.
Показатель чистых активов имеет исключительно важное значение в оценке финансового состояния. В частности, согласно Гражданскому кодексу, если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше уставного капитала, общество обязано объявить и зарегистрировать в установленном порядке уменьшение своего уставного капитала. Если в результате такого снижения величина уставного капитала окажется ниже установленного законодательством нижнего предела, общество подлежит ликвидации. [3]
Рост чистых активов в динамике рассматривается как благоприятная текущая тенденция.
Анализ чистых активов проводится с помощью аналитической таблицы 1.7.
Таблица 1.6 – Анализ коэффициентов финансовой устойчивости
| Наименование показателя | Методика расчета | Нормативное значение | 2005 год | ||
| На начало года | На конец года |
Изменение (+,–) |
|||
| 1 Коэффициент автономии (финансовой независимости) |
|
>0,5 | 0,65 | 0,53 | -0,12 |
| 2 Коэффициент финансовой задолженности (финансового риска) |
|
<0,67 | 0,63 | 1,05 | +0,32 |
| 3 Коэффициент самофинансирования |
|
≥1 | 1,59 | 0,95 | -0,64 |
| 4 Коэффициент финансовой напряженности |
|
≤0,5 | 0,39 | 0,51 | +0,12 |
| 5 Коэффициент маневренности собственного капитала |
|
0,2 – 0,5 | 0,49 | 0,57 | +0,08 |
| 6 Коэффициент обеспеченности оборотных активов собственным оборотным капиталом |
|
≥0,1 | 0,49 | 0,4 | -0,09 |
| 7 Коэффициент обеспеченности запасов и затрат собственным оборотным капиталом |
|
≥0,6 | 1,87 | 1,02 | -0,85 |
| 8 Коэффициент реального имущества |
|
≥0,5 | 0,5 | 0,61 | +0,11 |
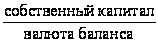
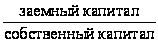
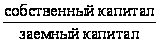
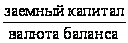
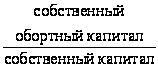
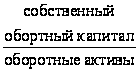
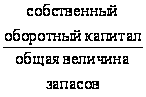
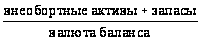
Таблица 1.7 – Анализ чистых активов
| Наименование статей баланса | На начало года | На конец года | Изменение (+,–) |
| А | 1 | 2 | 3 |
| 1 Нематериальные активы | 176 | 56 | -120 |
| 2 Основные средства | 13275 | 14232 | +957 |
| 3 Незавершенное строительство | - | - | - |
| 4 Доходные вложения в материальные ценности | - | - | - |
| 5 Долгосрочные и краткосрочные финансовые вложения (без фактических затрат на выкупу собственных акций у акционеров) | 15886 | 14591 | -1295 |
| 6 прочие внеоборотные активы (включая величину отложенных налоговых активов) | 1233 | 787 | -446 |
| 7 Запасы | 6571 | 15425 | +8854 |
| 8 НДС по приобретенным ценностям | 854 | 2005 | +1151 |
| 9 Дебиторская задолженность (за исключением задолженности учредителей) по взносам в уставной капитал | 3510 | 7274 | 3764 |
| 10 Денежные средства | 1646 | 11778 | +10132 |
| 11 Прочие оборотные активы | - | - | - |
| 12 Итого активы, принимаемые к расчету (сумма строк 1–11) | 43151 | 66148 | +22997 |
| 13 Долгосрочные обязательства по займам и кредитам | - | - | - |
| 14 Прочие долгосрочные обязательства (включая величину отложенных налоговых обязательств) | - | 1040 | +1040 |
| 15 Краткосрочные обязательства по займам и кредитам | - | - | - |
| 16 Кредиторская задолженность | 15033 | 29623 | +14590 |
| 17 Задолженность учредителям по выплате доходов | - | - | - |
| 18 Резервы предстоящих расходов | 1652 | 3236 | +1584 |
| 19 Прочие краткосрочные обязательства | - | - | - |
| 20 Итого пассивы, принимаемые к расчету (сумма строк 13–19) | 16685 | 33899 | +17214 |
| 21 Чистые активы (строка 12-строка 20) | 26466 | 32249 | +5783 |
| 22 Уставной капитал | 9 | 9 | 0 |
| 23 Превышение (+), снижение (–) чистых активов уставному капиталу (строка 21 – строка 22) | 26457 | 32240 | +5783 |
Из таблицы 1.7 следует, что в отчетном периоде активы, принимаемые к расчету, увеличились на 22997 тыс. р., главным образом за счет увеличения запасов и денежных средств. Пассивы, принимаемые к расчету, увеличились на 17214 тыс. р. Это случилось благодаря значительному росту кредиторской задолженности – на 14590 тыс. р. Наблюдается тенденция увеличения чистых активов, что можно характеризовать с положительной стороны.
1.7 Анализ ликвидности баланса
Источник информации: форма №1 (Приложение 1).
Ликвидность баланса означает степень покрытия обязательств его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. [8]
Для хозяйствующего субъекта более важным является наличие денежных средств, нежели прибыли. Их отсутствие на счетах в банке в силу объективных особенностей кругооборота средств может привести к кризисному финансовому состоянию.
Для осуществления анализа ликвидности баланса активы и пассивы баланса классифицируются по признакам:
активы баланса по степени убывания ликвидности;
пассивы баланса по степени срочности оплаты обязательств.
Такая группировка проводится по схеме, представленной на рисунке 5.
Для определения ликвидности баланса группы актива и пассива сравниваются между собой.
Условия абсолютной ликвидности следующие:
А1 ≥ П1,
А2 ≥ П2,
А3 ≥ П3,
А4 Ј П4.
Если любое из неравенств имеет знак, противоположный зафиксированному в оптимальном варианте, то ликвидность баланса отличается от абсолютной.
Сравнение А1 с П1 и А1 + А2 с П2 позволяет установить текущую ликвидность предприятия, что свидетельствует о его платежеспособности на ближайшее время. Сравнение А3 с П3 выражает перспективную ликвидность, что является базой для прогноза долгосрочной платежеспособности. Сравнение А4 с П4 характеризует платежеспособность предприятия при угрозе банкротства. Анализ ликвидности баланса проводится в аналитической таблице 1.8
| Активы | Пассивы | |||
| А1 | Быстрореализуемые активы (денежные средства + краткосрочные финансовые вложения) | П1 | Наиболее срочные обязательства (кредиторская задолженность) | |
| А2 | Среднереализуемые активы (дебиторская задолженность) | П2 | Краткосрочные обязательства (раздел V баланса) | |
| А3 | Медленнореализуемые активы (запасы + НДС по приобретенным ценностям) | П3 | Долгосрочные обязательства (раздел IV баланса) | |
| А4 | Труднореализуемые активы (внеоборотные активы) | П4 | Постоянные (фиксированные) пассивы (капитал и резервы) |
Рисунок 5 – Классификация статей актива и пассива баланса для анализа ликвидности
Из таблицы 1.8 видно, что на начало года условие абсолютной ликвидности выполняется полностью, то есть предприятие было способно покрыть все свои обязательства имеющимися в наличии активами. На конец года наиболее срочные обязательства превысили наиболее ликвидные активы сумму 3254 тыс. р., в остальном же условие абсолютной ликвидности выполняется. Из этого следует, что баланс предприятия ликвиден, то есть все обязательства обеспечены имуществом и могут быть погашены. Следовательно, предприятию не грозит банкротство.
Таблица 1.8 – Анализ ликвидности баланса на 2005 год
| Актив | На начало года, тыс. р. | На конец года, тыс. р. | Пассив | На начало года, тыс. р. | На конец года, тыс. р. | Платежный излишек (+), недостаток (–), тыс. р. | |
| на начало года | на конец года | ||||||
| 1 Наиболее ликвидные активы (А1) | 17532 | 26369 |
1 Наиболее срочные обязательства (П1) |
15033 | 29623 | +2499 | -3254 |
| 2 Быстрореализуемые активы (А2) | 3510 | 7274 | 2 Краткосрочные обязательства (П2) | 1652 | 3249 | +1858 | +4025 |
|
3 Медленно- реализуемые активы (А3) |
7425 | 17430 |
3 Долгосрочные обязательства (П3) |
0 | 1040 | +7425 | +16390 |
| 4 Труднореализуемые активы (А4) | 14684 | 15075 | 4 Постоянные пассивы (П4) | 26466 | 20853 | -11782 | -5778 |
| Баланс (1+2+3+4) | 43151 | 66148 | Баланс (1+2+3+4) | 43151 | 66148 | - | - |
1.8 Анализ платежеспособности
Платежеспособность – это возможность и способность своевременно и полностью выполнять свои финансовые обязательства перед внутренними и внешними партнерами, а также перед государством. [8]
Платежеспособность оценивается на основании показателей ликвидности (способности предприятия быстро и с минимальным уровнем финансовых потерь преобразовать свои активы (имущество) в денежные средства).
О степени платежеспособности судят по соответствию показателей их нормативным значениям. Анализ платежеспособности приводится на основе таблицs 1.9. Источник информации: форма №1 (Приложение 1)
Из таблицы 1.9 видно, что за период платежеспособность предприятия снизилась по всем показателям, кроме коэффициента ликвидности при мобилизации средств. Однако, несмотря на тенденцию к снижению платежеспособности предприятия, все рассчитанные коэффициенты за исключением коэффициента текущей ликвидности остаются в рамках нормативных значений.
В результате проведенного анализа можно судить о положении ОАО «Люкс Аетерна» как об устойчивом во всех отношениях. Предприятие способно расплатиться со всеми кредиторами, следовательно банкротство ему не грозит. Положение предприятия таково, что благоприятствует дальнейшему развитию.
1.9 Оценка деловой активности
Понятие «деловая активность» характеризуется системой показателей эффективности использования предприятием всех имеющихся ресурсов (основных, оборотных, трудовых). К системе показателей деловой активности относятся различные показатели оборачиваемости, важнейшими из которых являются коэффициент оборачиваемости активов и коэффициент оборачиваемости рабочего капитала. Эти показатели являются очень важными, т. к. показывают скорость оборота средств (возврат в денежной форме) и оказывают непосредственное влияние на платёжеспособность.
Коэффициент оборачиваемости активов (Ко.а.)
Ко.а.= выручка от реализации / сумма активов
Этот коэффициент показывает, сколько раз за период совершается полный цикл производства и обращения, или сколько денежных единиц реализованной продукции принесла каждая денежная единица, вложенная в активы. Коэффициент оборачиваемости активов характеризует эффективность использования предприятием всех имеющихся ресурсов.
Коэффициент оборачиваемости рабочего капитала (Ко.р.к.)
Ко.р.к.=выручка от реализации / оборотный капитал
Коэффициент оборачиваемости рабочего капитала показывает, насколько эффективно предприятие использует оборотные активы.
Показатели деловой активности тесно связаны с понятием «конкурентоспособность». При оценке конкурентоспособности предприятия сравниваются их показатели деловой активности (необходимо учитывать специфику предприятия и сравнивать предприятия, выпускающие однородную продукцию).
Указанные выше коэффициенты рассчитаны в таблице 1.10 на основании Бухгалтерского баланса и Отчета о прибылях и убытках.
Таблица 1.10 – Показатели деловой активности предприятия.
| Показатель | 2004 год | 2005 |
| 1 Коэффициент оборачиваемости активов | 5,5 | 3,8 |
| 2 Коэффициент оборачиваемости рабочего капитала | 8,3 | 4,9 |
Из вышеприведенной таблицы видно, что в отчетном году показатели деловой активности заметно снизились по сравнению с предыдущим.
Таблица 1.9 – Анализ платежеспособности в 2005 году
| Наименование показателя | Методика расчета | Нормативное значение | На начало года | На конец года | Изменение (+,–) |
| Коэффициент абсолютной (быстрой) ликвидности |
|
≥0,2~0,5 | 1,1 | 0,84 | -0,26 |
| Коэффициент критической ликвидности |
|
≥1 | 1,31 | 1,07 | -0,24 |
| Коэффициент ликвидности при мобилизации средств |
|
0,5–0,7 | 0,45 | 0,53 | +0,08 |
| Коэффициент текущей ликвидности |
|
≥2 | 1,76 | 1,6 | -0,16 |
| Коэффициент собственной платежеспособности |
|
- | 0,83 | 0,62 | -0,21 |
| Коэффициент общей ликвидности |
|
- | 1,41 | 1,16 | -0,25 |
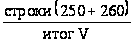
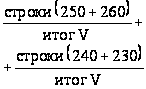
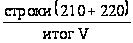
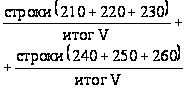
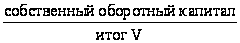
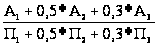
2. Анализ использования трудовых ресурсов предприятия
2.1 Понятие трудовых ресурсов и их значение в деятельности предприятия
Трудовые ресурсы – часть населения страны, обладающая физическим развитием, умственными способностями и знаниями, необходимыми для занятия общественно-полезным трудом. Размер трудовых ресурсов зависит от численности населения, режима его воспроизводства, половозрастного состава. Основную часть трудовых ресурсов страны составляет ее население в трудоспособном возрасте, а также подростки и лица пенсионного возраста, способные трудиться [8].
Достаточная обеспеченность предприятий нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов продукции и повышения эффективности производства. В частности, от обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, эффективность использования оборудования, машин, механизмов и как результат объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей.
Анализ трудовых показателей – это один из основных разделов анализа работы предприятий.
Основными задачами анализа эффективного использования трудовых ресурсов являются:
изучение и оценка обеспеченности предприятия и его структурных подразделений трудовыми ресурсами в целом, а также по категориям и профессиям;
определение и изучение показателей текучести кадров;
выявление резервов трудовых ресурсов, более полного и эффективного их использования.
При проведении комплексного анализа использования трудовых ресурсов рассматривают следующие показатели:
обеспеченность предприятия трудовыми ресурсами;
характеристика движения рабочей силы;
социальная защищенность членов трудового коллектива;
использование фонда рабочего времени;
производительность труда;
рентабельность персонала;
трудоемкость продукции;
анализ фонда заработной платы;
анализ эффективности использования фонда заработной платы;
В условиях нестабильности экономики фактическая потребность предприятия в персонале определенных категорий непрерывно меняется под воздействием внутренних и внешних факторов. Подобные изменения не всегда означают увеличение или сохранение потребности в рабочей силе. Внедрение новых технологий, освоение производства конкурентоспособной продукции, сокращение рыночного спроса на производимые товары и услуги может