Анализ финансово-хозяйственной деятельности ООО "Люкс Аетерна"
Проведем анализ использования трудовых ресурсов на ООО «Люкс Аетерна».
2.2 Анализ динамики производительности труда
Производительность труда определяют как качественную его характеристику, показывающую способность работников к производству материальных благ в единицу времени [2]. При анализе производительности труда сопоставляются темпы роста производительности труда одного рабочего и работающего. При этом первые должны опережать вторые, так как должна иметь место положительная тенденция увеличения удельного веса рабочих. Также оцениваются отклонения производительности труда от плана и анализируются причины данных отклонений. В случае невыполнения плана необходимо определить причину и устранить ее. В случае перевыполнения плана также необходимо знать причины этого перевыполнения, потому что оно может быть следствием нарушения технологии либо иных подобных негативных явлений. К тому же, перевыполнение плана по производству продукции не всегда оценивается как положительная тенденция, так как оно может привести к затовариванию.
Анализ производительности труда проведен с помощью таблицы 2.1.
Таблица 2.1 – Анализ динамики производительности труда
| Показатели | Предыдущий год | Отчетный год | Отклонение (+,–) | ||
| план | факт | от предыдущего года | От плана | ||
| 1 Выпуск продукции и услуг в фактических ценах отчетного периода (без НДС и акциза), тыс. р. | 251858 | 240500 | 236589 | -15269 | -3911 |
| 2 Общее число отработанных рабочими чел. – часов, чел.-час | 1327865 | 1379246 | 1352952 | +25087 |
-26294 |
| 3 Общее число отработанных рабочими чел.-дней, тыс. чел.-дн. | 174719 | 194260 | 178020 | +3301 | -16240 |
| 4 Среднесписочная численность работающих предприятия, чел. | 957 | 970 | 917 | -40 | -53 |
| 5 Среднесписочное число рабочих, чел. | 865 | 883 | 828 | -37 | -55 |
| 6 Среднечасовая выработка продукции на одного рабочего, р. (стр. 1: стр. 2) | 189,7 | 174,4 | 174,9 | -14,8 | +0,5 |
|
7 Среднедневная выработка на одного рабочего, р. (стр. 1: стр. 3) |
1 1441,5 |
2 1238 |
3 1329 |
4 -112,5 |
5 +91 |
| 8 Среднегодовая выработка на одного рабочего, р. (стр. 1: стр. 5) | 291165 | 272367 | 285735,5 | -5429,5 | +13368,5 |
| 9 Среднегодовая выра-ботка на одного работа-ющего, р. (стр. 1: стр. 4) | 263174 | 247938 | 258003,3 | -5170,7 | +10065,3 |
| 10 Доля рабочих в общей численности персонала (стр. 5: стр. 4) | 0,9 | 0,91 | 0,903 | 0 | -0,007 |
| 11 Среднее число дней, отработанных одним рабочим, дни (стр. 3: стр. 5) | 202 | 220 | 215 | +13 | -5 |
| 12 Средняя продолжительность смены, ч. (стр. 2: стр. 3) | 7,6 | 7,1 | 7,6 | 0 | +0,5 |
 А
Таблица 2.1 показывает, что общий выпуск продукции в отчетном периоде оказался меньше, чем в предыдущем на 15269 тыс. р. Этот факт следует объяснять причинами, не связанными с организацией труда, такими как снижение производственной мощности предприятия, трудности, связанные с реализацией товара. Это подтверждается тем, что плановый объем выпуска продукции за отчетный период ниже объема выпуска в предыдущем году на 11358 тыс. р. Однако план по объему выпуска продукции в текущем году недовыполнен на 3911 тыс. р. Причины данного недовыполнения также могут крыться как в проблемах организации труда, так и в иных проблемах, например невыполнение обязательств со стороны поставщиков материалов.
В отчетном периоде было уволено 55 рабочих, таким образом удельный вес рабочих в общем количестве работающих сократился на 0,1%. Также следует отметить, что в отчетном периоде среднее число отработанных одним рабочим дней сократилось на 5, однако средняя продолжительность смены выросла на 0,5 ч. Но несмотря на сокращение количества рабочих, среднечасовая, среднедневная и среднегодовая выработки превысили запланированные показатели соответственно на 0,5, 91 и 13368,5 р., составив 174,9, 1329 и 285735,5 р. Изменения производительности труда иллюстрируют рисунки 6, 7, 8, 9, из которых видно, что по всем показателям производительности труда предприятие перевыполнило план, однако уровень прошлого года достигнут не был.
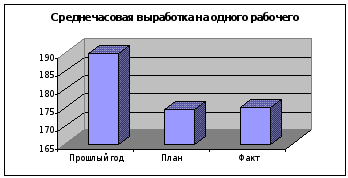
Рисунок 6 – Среднечасовая выработка на одного рабочего
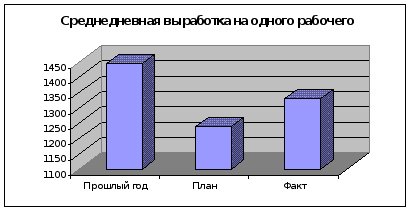
Рисунок 7 – Среднедневная выработка на одного рабочего
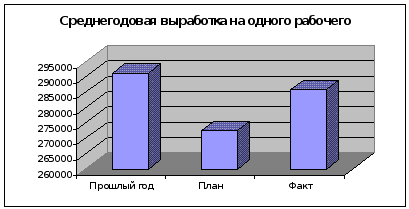
Рисунок 8 – Среднегодовая выработка на одного рабочего
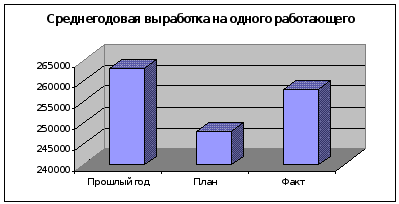
Рисунок 9 – Среднегодовая выработка на одного работающего
Перевыполнение плана по выработке может объясняться улучшением состояния организации труда на предприятии или недостаточной обоснованностью плана. Первый вариант заслуживает положительной оценки, реализация же второго варианта требует пересмотра плана в целях приближения его к реальным возможностям рабочих.
2.2 Факторный анализ продолжительности труда
Для проведения факторного анализа можно использовать способ абсолютных разниц. Факторный анализ производительности труда проводится на основе факторной модели:
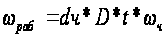 ,
(2.1)
где
 – годовая выработка
на одного
работающего;
dч – доля рабочих в общей численности персонала.
D – среднее число дней, отработанных одним рабочим;
t – средняя продолжительность смены;
 – часовая выработка
одного рабочего.
Изменения результирующего показателя, которым в данном случае выступает годовая выработка на одного рабочего, под влиянием различных факторов находятся по следующим формулам.
Изменение годовой выработки на одного рабочего под влиянием изменения доли рабочих в общей численности персонала:
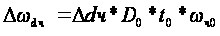 (2.2)
Изменение годовой выработки на одного рабочего под влиянием изменения среднего числа дней, отработанных одним рабочим:
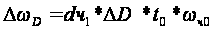
 (2.3)
Изменение годовой выработки на одного рабочего под влиянием изменения средней продолжительности смены:
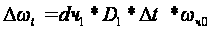 ,
(2.4)
Изменение годовой выработки на одного рабочего под влиянием изменения часовой выработки одного рабочего:
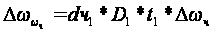 (2.5)
Изменения влияющих факторов представлены в таблице 2.1. Ниже представлены расчеты изменения результирующего показателя:
 = -0,007*220*7,1*174,4 = -1907 р.
 =
0,903*(-5)*7,1*174,4 = -5590,65 р.
 =
0,903*215*0,5*174,4 = 16929,44 р.
 =
0,903*215*7,6*0,5 = 737,75 р.
Для подтверждения правильности расчетов проводится балансовая увязка:
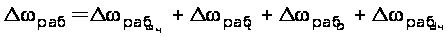 (2.6)
+10065,3 = -1907 – 5590,65 + 16929,44 + 737,75
Несовпадение общей суммы отклонений связано с округлениями, допущенными при расчетах. Резервами роста производительности труда одного работающего является рост численности рабочих и доведение его до планового уровня, что даст прирост в 1907 р. на одного работающего. Существенную прибавку к величине выработки на одного рабочего даст сокращение целодневных простоев, которые в отчетном году составили 5 дней. Причины целодневных простоев могут быть самыми разнообразными, но они всегда связаны с неудовлетворительной организацией труда. Устранение целодневных простоев даст прирост выработки в размере 5590,65 р. Итого комплексный резерв составляет 1907 + 5590,65 = 7497,65 р.
Перевыполнение плана по выработке в расчете на одного работающего обеспечено увеличение рабочего дня на 0,5 часа. При этом средняя продолжительность смены составляет 7,6 часа, что меньше предусмотренного Трудовым кодексом восьмичасового минимума. Именно увеличение продолжительности смены дал наибольший эффект, увеличив выработку одного работающего на 16929,44 р. Рост среднечасовой выработки одного рабочего в размере 0,5 р. оказал незначительное влияние, увеличив среднегодовую выработку одного работающего на 737,75 р. Столь медленный рост среднечасовой выработки может свидетельствовать о том, что на предприятии слабо развита система совершенствования труда, не достаточно широко применяются новые прогрессивные методы работы.
2.4 Оценка резервов увеличения объема продукции за счет улучшения использования трудовых резервов
Одной из основных характеристик, описывающих эффективность деятельности предприятия, является объем выпуска продукции. При этом его повышение можно назвать одной из основных целей улучшения производственно-хозяйственной деятельности. При это стоит учитывать тот факт, что повышение объемов производства без возможности реализовать произведенную продукцию, бессмысленно и даже вредно. Увеличивать объем выпускаемой продукции можно за счет ввода новых мощностей, за счет иных факторов экстенсивного развития, а можно за счет улучшения использования трудовых ресурсов.
Для оценки резервов увеличения объема продукции за счет улучшения использования трудовых резервов проводится факторный анализ методом цепных подстановок на основе модели:
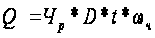 ,
(2.7)
где Q – объем выпуска продукции,
Чр – численность рабочих, чел.
Расчет скорректированного значения результирующего показателя на влияние i-го фактора выполняется по нижеследующим формулам.
Объем продукции, скорректированный на фактическую численность:
QЧ = Ч1*D0*t0* ω0 (2.9)
Объем продукции, скорректированный на фактическое число дней, отработанных одним работником:
QD = Ч1*D1*t0* ω 0 (2.10)
Объем продукции, скорректированный на фактическую продолжительность смены:
Qt = Ч1*D1*t1* ω 0 (2.11)
Объем продукции, скорректированный на фактическую часовую выработку одного рабочего:
Qω = Ч1*D1*t1* ω 1 (2.12)
Влияние изменения факторов на результирующий показатель определяется по следующим формулам.
Влияние изменения численности:
ΔQЧ = QЧ – Q0 (2.13)
Влияние изменения среднего числа дней, отработанных одним работником:
ΔQD = QD – QЧ (2.14)
Влияние изменения продолжительности смены:
ΔQt = Qt – QD (2.15)
Влияние изменения часовой выработки рабочего:
ΔQω = Q1 – Qt (2.16)
Ниже приведен факторный анализ изменений объема выпускаемой продукции:
QЧ = 828*220*7,1*174,37 = 225519 тыс. р.
QD = 828*215*7,1*174,37 = 220393,5 тыс. р.
Qt = 828*215*7,6*174,37 = 235914,2 т. р.
Qω = 828*215*7,6*174,87 = 236589 тыс. р.
ΔQЧ = 225519 – 240500 = – 14981 тыс. р.
ΔQD = 220393,5 – 225519 = -5125,5 тыс. р.
ΔQt = 235914,2 – 220393,5 = +15520,7 тыс. р.
ΔQω = 236589 – 235914,2 = +674,8 тыс. р.
Для контроля правильности расчетов проводится балансовая увязка:
235914,2 – 240500 = -14981 – 5125,5 +15520,7 + 674,8
Резервами увеличения объема продукции является увеличение численности персонала и доведение ее до планового уровня, что даст прирост товарной продукции в размере 14981 тыс. р. Сокращение целодневных простоев даст прирост товарной продукции в 5125,5 тыс. р. Итого комплексный резерв прироста объема производства составляет 20106,5 тыс. р.
Из вышеприведенных расчетов видно, что наибольший прирост товарной продукции дало увеличение длительности смены на 0,5 часа. Этот прирост составляет 15520,7 тыс. р. Увеличение среднечасовой выработки одного рабочего сказалось на росте объема производимой продукции в гораздо меньшей степени – прирост составил лишь 674,8 тыс. р.
2.5 Анализ структуры фонда оплаты труда
Фонд заработной платы, именуемый в некоторых официальных документах фондом оплаты труда, отражает условия оплату труда, гарантии и компенсации, определенные работодателем и работником на основе коллективных и трудовых договоров, которые и формируют индивидуальную заработную плату работников.
В состав фонда оплаты труда включаются выплаты по заработной плате, исчисленные исходя из: сдельных расценок, тарифных ставок и должностных окладов, устанавливаемых в зависимости от результатов труда, его количества и качества; стимулирующих и компенсирующих выплат, включая компенсации по оплате труда в связи с повышением цен и индексацией зарплаты в соответствии с действующим законодательством; систем премирования рабочих и служащих за производственные результаты; иных условий оплаты труда в соответствии с применяемыми на предприятии формами и системами оплаты труда.
Основу фонда заработной платы составляет фонд оплаты труда. В данном пункте проводится анализ структуры фонда оплаты труда ОАО «Люкс Аетерна» с помощью таблицы 2.2:
Таблица 2.2 – Анализ фонда оплаты труда.
| Показатели | Условное обозначение | План | Факт | Отклонение (+,–) |
| 1 Часовой фонд заработной платы, р. | 60776441 | 62102242 | +1325801 | |
| 2 Дневной фонд заработной платы, р. | 69892907 | 68312466 | -1580441 | |
| 3 Годовой фонд оплаты труда, р. | 74785411 | 74460589 | -324822 | |
| 4 Среднесписочная численность работающих, чел. | 970 | 917 | -53 | |
| 5 Общее число отработанных работниками чел.-дней | 213400 | 197155 | -16245 | |
|
6 Общее число отработанных работниками чел.-час |
1515140 | 1498378 | -16762 | |
| 7 Среднечасовая заработная плата, р. (стр. 1: стр. 6) | fч | 40,11 | 41,44 | +1,33 |
| 8 Среднедневная заработная плата, р. (стр. 1: стр. 5) | fд | 284,8 | 315 | +30,2 |
| 9 Среднегодовая заработная плата, р. (стр. 1: стр. 4) | fг | 62656,12 | 67723,27 | +5067,15 |
| 10 Коэффициент увеличения часового фонда заработной платы до дневного (стр. 2: стр. 1) | КЧД | 1,15 | 1,1 | -0,05 |
| 11 Коэффициент увеличения дневного фонда заработной платы до годового (стр. 3: стр. 2) | КДГ | 1,09 | 1,09 | 0,0 |
В итоге можно увидеть, что годовой фонд оплаты труда уменьшился на 324822 р., однако за счет сокращений персонала среднегодовая заработная плата одного работника выросла на 5067,15 р. Часовой фонд оплаты труда вырос на 1325801 р., что повлекло за собой увеличение среднечасовой заработной платы на 1,33 р. Однако дневной фонд заработной платы снизился на 1580441 р., что означает снижение доплат за сверхурочную работу, оплату внутрисменных простоев и иных подобных выплат.
2.6 Факторный анализ среднегодовой заработной платы
В данном пункте проводится факторный анализ среднегодовой заработной платы работника с целью выявления факторов, повлиявших на ее повышение в большей или меньшей степени. Факторный анализ проводится на основе модели:
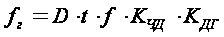 ,
(2.18)
где D – число дней, отработанных одним работником (стр. 5: стр. 4, табл. 2.2);
t – средняя продолжительность смены (стр. 6: стр. 5, табл. 2.2);
fч – среднечасовая заработная плата;
КЧД – коэффициент увеличения часового фонда заработной платы до дневного
КДГ – коэффициент увеличения дневного фонда заработной платы до годового.
Влияние факторов оценивается методом абсолютных разниц по схеме:
Влияние изменения среднего числа дней, отработанных одним работником:
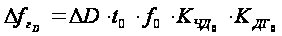 (2.18)
Влияние изменения длительности смены:
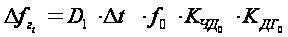 (2.19)
Влияние изменения среднечасовой заработной платы:
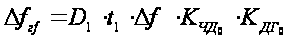 (2.20)
Влияние изменения коэффициента увеличения часового фонда заработной платы до дневного:
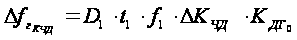 (2.21)
Влияние изменения коэффициента увеличения дневного фонда заработной платы до годового:
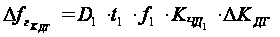 .
(2.22)
 =
-5*7,1*40,11*1,15*1,09 = – 1784,86 р.
 = 215*0,5*40,11*1,15*1,09 = 5404,87 р.
 = 215*7,6*1,33*1,15*1,09 = 2724,13 р.
 = 215*7,6*41,44*(-0,05)*1,09 = -3690,35 р.
 = 215*7,6*41,44*1,1*0 = 0 р.
Балансовая модель факторов:
f1
– f0
=
 +
 +
 +
 .
(2.23)
Проведенный факторный анализ показывает, что наибольшее влияние на увеличение среднегодовой заработной платы работника оказало увеличение длительности смены на 0,5 часа, а также увеличение среднечасовой заработной платы. Отрицательно сказались на размере среднегодовой заработной платы такие факторы, как сокращение количество отработанных смен на 5, а также сокращение коэффициента увеличения среднечасового фонда оплаты труда до среднедневного, что привело к снижению среднегодовой заработной платы на 2952,28 р.
2.7 Анализ соотношений темпов роста производительности труда и заработной платы
Считается, что темпы роста производительности труда должны немного опережать темпы роста заработной платы. Если разрыв между ростом производительности труда и ростом заработной платы будет велик, это может привести к недовольству со стороны рабочих и понижению уровня их трудовой мотивации. Если же темпы роста заработной платы будут превышать темпы роста производительности труда, это приведет к уничтожению у рабочих стимулов к активизации своей трудовой деятельности. Анализ проводится в аналитической таблице 2.3:
Таблица 2.3 – Анализ соотношений темпов роста заработной платы и производительности труда
| Показатели | Предыдущий год | Отчетный год |
| 1 Средняя выработка продукции на одного работающего, р. |
263174 |
258003,3 |
| 2 Средняя заработная плата одного работающего, р. | 64235,9 | 67723,27 |
|
3 Темп
прироста
выработки
продукции
одного работающего,
% по строке 1,
|
Ч | -2 |
|
4 Темп
прироста средней
заработной
платы одного
работающего,
% по строке 2,
|
Ч | 5,4 |
| 5 Прирост зарплаты на 1% прироста производительности труда (стр. 4: стр. 3) | Ч | -2,7 |


Таблица 2.3 дает понять, что за отчетный период среднегодовая выработка на одного работающего уменьшилась на 5170,7 р. Между тем, среднегодовая заработная плата одного работающего увеличилась на 3487,34 р. Таким образом, на каждый процент уменьшения выработки заработная плата увеличивалась на 2,7%. Однако индекс заработной платы составляет 1,05, что меньше уровня инфляции. Таким образом, можно говорить о том, что реальная заработная плата уменьшилась по сравнению с прошлым годом.
2.8 Анализ движения рабочих кадров
Движение рабочей силы на предприятии, связанное с приемом и увольнением работников, является важным объектом анализа, поскольку уровень стабильности кадров – один из факторов, оказывающих влияние на производительность труда и эффективность производства. И хотя многие авторы не считают анализ движения рабочих кадров задачей анализа использования трудовых ресурсов на предприятии, автору кажется, что эти исследования логически связаны, а следовательно, должны проводится вместе.
Анализ движения рабочих кадров выполняется путем расчета следующих коэффициентов:
коэффициент общего оборота, рассчитываемый как отношение числа принятых и уволенных работников за анализируемый период к среднесписочной численности работников.
коэффициент оборота рабочей силы по приему – отношение числа принятых к среднесписочной численности работников.
коэффициент оборота рабочей силы по увольнению – отношение числа уволенных к среднесписочной численности работников.
коэффициент необходимого оборота, равный отношению числа уволенных по неизбежным и независящим от предприятия причинам к среднесписочной численности работников.
коэффициент текучести – отношение численности уволившихся по собственному желанию, за прогулы и другие нарушения трудовой дисциплины к среднесписочной численности работников.
Таблица 2.4 – Анализ движения рабочей силы
| Показатели | Значения показателей | ||
|
Фактически 2000 г. |
Отчет 2001 г. |
||
| план | факт | ||
| Среднесписочная численность, чел. | 957 | 970 | 917 |
| Принято, чел. | 20 | 15 | 20 |
| Уволено, чел. | 14 | 35 | 35 |
| в т.ч. по собственному желанию | 11 | - | 7 |
| Коэффициенты: | |||
| – общего оборота, % | 3,55 | 5,15 | 6,00 |
| – оборота рабочей силы по приему, % | 2,09 | 1,55 | 2,18 |
| – оборота рабочей силы по увольнению, % | 1,46 | 3,61 | 3,82 |
| – необходимого оборота, % | 0,31 | 3,61 | 3,05 |
| – текучести, % | 1,15 | - | 0,76 |
Коэффициент общего оборота рабочей силы увеличился на 0,85% по сравнению с плановым и на 2,45% по сравнению с предыдущим годом, на что следует обратить внимание, так как увеличение коэффициента общего оборота рабочей силы может быть следствием ухудшения условий труда.
В отчетном году наблюдалось увеличение коэффициента необходимого оборота по сравнению с предыдущим годом. Наряду с этим положительной тенденцией является уменьшение коэффициента текучести на 0,39% по сравнению с предыдущим годом, это могло произойти за счет улучшения трудовой дисциплины и уменьшения количества увольнений по собственному желанию.
В целях снижения коэффициента оборота рабочей силы по увольнению необходимо обратить внимание на организацию труда в цехе, на условия труда и оплаты работников.
Структуру кадрового состава предприятия по данным выписки из данных учета ОТиЗ (Приложение 4) можно представить в виде диаграмм, изображенных на рисунках 10 и 11.
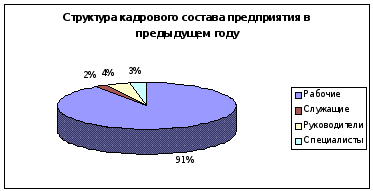
Рисунок 10 – Структура кадрового состава ООО «Люкс Аетерна» в предыдущем году
Из представленных выше рисунков видно, что доля рабочих в общем количестве сотрудников предприятия не изменилась, доля служащих увеличилась на 1%, а доля специалистов напротив – снизилась на 1%.
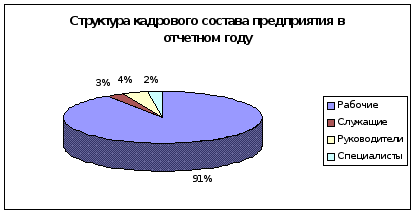
Рисунок 11 – Структура кадрового состава ООО «Люкс Аетерна» в отчетном году
В целом, по результатам проведенного анализа использования трудовых ресурсов можно сказать, что политика предприятия в этом направлении, в общем, выбрана верно. Однако существуют определенные проблемы в этой области, такие как снижение выработки, что может быть связано с ухудшением условий и организации труда, темпы роста заработной платы ниже темпов инфляции, поэтому руководству следует изыскать средства и направить их на повышение заработной платы персонала. Ведь как показывали многочисленные исследования, в том числе и проведенные автором, уровень заработной платы является одним из важнейших мотивационных факторов российских работников, который повышает степень удовлетворения работника, и как следствие, вызывает повышения производительности труда, ответственности за выполняемую работу. Таковы основные недостатки в области использования трудовых ресурсов на предприятии ООО «Люкс Аетерна».
3. Рекомендации по совершенствованию финансово-хозяйственного состояния ООО «Люкс Аетерна»
3.1 Исследование зависимости оплаты труда от производственных показателей
Организация оплаты труда на любом предприятии должна обеспечивать выполнение основных функций и принципов ее организации. По отношению к работнику – это проявляется в необходимости создания механизма по учету трудовых затрат, оценке вложенных сил и энергии, возмещении их с учетом качественных характеристик работника и количественных показателей его трудовой деятельности. При этом встает необходимость в оценке такого механизма осуществления оплаты труда, степени его соответствия требованиям общества и условиями окружающей среды. [2]
Чаще всего используют простой динамический анализ, заключающийся в отслеживании степени изменения средней заработной платы в течение нескольких промежутков времени и ее сравнении с определенной базой (минимальной заработной платой, прожиточным минимумом) для установления тенденций изменения (роста и падения). На основе такого анализа дается оценка качества организации оплаты труда (положительная – при росте величины заработной платы отрицательная – при ее снижении). Кажется, что такой подход к анализу организации оплаты труда не всегда способен дать ее точную оценку. К примеру, если сумма заработной платы будет расти по отношению к базе сравнения менее быстрыми темпами; чем рост производительности труда, то, согласно обычной оценке, устанавливается достаточная эффективность существующего механизма (так как абсолютная сумма заработной платы и ее отношение к базе увеличиваются). Однако, в реальности такая ситуация характеризуется снижением уровня оплаты труда в расчете на единицу продукции, что противоречит принципам соразмерного возмещения затрат труда и говорит о недостаточной эффективности организации оплаты труда.
Таким образом, использование обычного динамического подхода отслеживания изменения средней величины заработной платы является недостаточным для установления точной оценки эффективности организации оплаты труда.
Исходя из этого, в настоящей работе рассматривается иной подход к оценке эффективности организации оплаты труда. Он состоит в отслеживании степени соответствия изменений величины производительности труда и удельной заработной платы в расчете на одного работающего. Действительно, если эффективная организация оплаты труда направлена на установление определенного механизма учета и отслеживания взаимосвязан между количественными показателями деятельности и величиной средств на оплату труда, то при росте производительности труда есть смысл говорить о повышении интенсивности использования рабочей силы, а значит о необходимости возмещения дополнительных трудовых затрат. И наоборот, снижение производительности труда ведет к недоиспользованию имеющегося потенциала работников, уменьшению напряженности а, следовательно, к сокращению оплаты труда.
Порядок проведения анализа для выяснения зависимости между производительностью труда и заработной платой в расчете на одного работающего выглядит следующим образом.
Сначала из отчетов о деятельности предприятия (отчет о прибылях и убытках, бухгалтерский баланс т.д.) отбирается следующая информация за интересующий период:
1) объем продукции в сопоставимых ценах (Оп)
2) фонд оплаты труда в сопоставимых ценах (ФОТ),
3) численность персонала (Ч),
Далее на их основе рассчитываются удельные показатели:
1) производительность труда
Пт = Оп/Ч, (3.1)
2) фонд оплаты труда в расчете на одного работающего
ФОТi= ФОТ/Ч. (3.2)
Они и являются основанием проведения анализа эффективности организации оплаты труда, путем установления соответствия тенденций их изменений. Он заключается в расчете коэффициентов корреляции (зависимости) показателей в рассматриваемых парах. Коэффициент корреляции показывает тесноту связи между изменениями заработной платы и производительности труда в первом случае, и заработной платы и прибыли – во втором. Его значение располагается в диапазоне от -1 до 1, причем крайние точки отражают наличие максимально возможных пропорциональных связей; при 1 – прямой зависимости, при -1 – обратной зависимости. Значения коэффициентов от 0,8 до 1 по модулю свидетельствует о наличии тесной связи, а менее 0,8 – об отсутствии связи, либо ее слабой выраженности. Расчет коэффициентов корреляции можно проводить вручную на основе определенных формул, но существование электронно-вычислительной техники позволяет проводить эту работу более быстро и безошибочно. При расчете коэффициента корреляции для получения более точных данных лучше всего использовать выборку объемом от 10 до 20 ед. Например, изменение рассматриваемых показателей поквартально в течение последних 5 лет.
Для получения общей оценки можно использовать выборку и меньшего объема, но тогда расчетные коэффициенты корреляции не будут достаточно точными, хотя и будут отражать общую картину рассматриваемой проблемы.
Для целей работы целесообразно провести анализ эффективности организации оплаты труда через выявление зависимостей между удельными показателями на основании полученных данных, отражающих уровень состояния хозяйствования на предприятии ООО «Люкс Аетерна». Исходные данные представлены в Приложении Е.
Таблица 3.1 – Основные технико-экономические показатели деятельности ООО «Люкс Аетерна» за 2001–2005 годы
| Показатели |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |