Теорія грошей в сучасній економічній науці
ЗМІСТ
Вступ
1. Сучасні теоретичні підходи до теорії грошей
1.1. Сучасний монетаризм як напрям розвитку кількісної теорії
1.2. Сучасний кейнсіансько-неокласичний синтез у теорії грошей
2. Особливості рівня грошового ринку в економіці України
2.1. Грошовий ринок в Україні
2.2. Грошова маса в обігу та її розміщення
3. Монетарне регулювання та його особливості в Україні
3.1. Особливості та цілі грошової політики в Україні
3.2. Інструменти грошово-кредитної політики
Вступ
В умовах догрошового обігу обмін, як правило, ґрунтувався на одночасному використанні кількох еквівалентів, які становили фіксовану систему. З розвитком рабовласництва складовим елементом такої системи стало використання рабів. Наприклад, у стародавніх норвежців співвідносились три елементи: раби, корови, зброя. Раби як загальний еквівалент у різні часи використовувались у античних народів, на Близькому Сході, в Центральній Африці. Другий великий суспільний поділ праці - відокремлення ремесла від землеробства - супроводжувався вдосконаленням загального еквівалента. Врешті-решт, у процесі історичної еволюції товарного виробництва і товарного обміну відбувається перехід від загального товарообміну до грошової форми обміну і відповідно - від загальної форми вартості до грошової.
Відмінність між загальною і грошовою формами вартості полягає не в тому, який саме товар виконує роль загального еквівалента, а в тому, чи закріпилась ця роль за одним товаром. Якщо це сталося, то відбувається перехід до грошової форми вартості.
Важливе місце при вивченні грошового ринку та грошових відносин належить вивченню основних теорій грошей.
Мета дослідження: вивчення сучасних теорій грошей та оцінка їх застосування на сучасному грошовому ринку.
Мета дослідження визначає основні завдання курсової роботи:
вивчити сутність металістичної теорії грошей;
з’ясувати сутність номіналістичної теорії грошей;
проаналізувати основні засади кількісної теорії грошей;
вивчити практичне застосування основних теорій грошей на сучасному грошовому ринку України.
Предмет дослідження: дія основних теорій грошей.
Об’єкт дослідження – грошова система України.
1. Сучасні теоретичні підходи до теорії грошей
Сучасний монетаризм як напрям розвитку кількісної теорії
Сучасний монетаризм як один із напрямів економічної думки виник у 60-х роках ХХ ст. у зв’язку з пошуком шляхів подолання інфляції, тривале зростання якої ставилося за провину економічній політиці, що проводилася за кейнсіанськими рецептами. Кейнсіанство сформувалося на межі 20-30-х років, коли потрібно було подолати глибокий спад виробництва та безробіття. А для цього були придатними будь-які способи "накачування" державою ефективного попиту як через фіскально-бюджетну, так і монетарну політику, незважаючи на можливі інфляційні наслідки.
Сучасний монетаризм сформувався в 60-70-ті роки, коли особливо загострилася проблема інфляції, а проблеми безробіття та спаду виробництва відійшли на другий план. Вирішити цю проблему за кейнсіанськими рецептами було неможливо, потрібні були нові підходи.
Разом з тим сучасний монетаризм не є принципово новою теорією. Він, по суті, є відродженою й осучасненою неокласичною кількісною теорією. У процесі розвитку цієї теорії монетаристи спиралися на кейнсіанські дослідження грошового механізму і, безумовно, запозичили з нього те, що не суперечило реальній дійсності. Тому між сучасним монетаризмом і кейнсіанством є певна наступність, тим більше, що і саме кейнсіанство принципово не відкидало кількісної теорії. Якраз остання була методологічним підґрунтям формування обох цих напрямів, що, безперечно, сприятиме їх взаємному зближенню.
Вважається, що формування сучасного монетаризму було започатковано виходом у світ наукових праць представників "чиказької школи" на чолі з М. Фрідманом: "Дослідження в галузі кількісної теорії" (за редакцією М. Фрідмана, 1956) та "Історія грошей Сполучених Штатів.1868-1960" (автори М. Фрідман та А. Шварц, 1963).
Найбільш вагомими елементами сучасного монетаризму, які стосуються теорії грошей та монетарної політики, є такі положення:
Усупереч базовому положенню кейнсіанської теорії, що ринкова економіка внутрішньо не збалансована і її механізм не здатний до саморегулювання, монетаристи дотримуються прямо протилежного погляду - вільна ринкова економіка, що базується на приватній власності, є потенційно гармонійною, здатною до повного саморегулювання, якщо певні зовнішні сили цьому не стануть на заваді. Тому якщо в реальній дійсності в економіці є такі явища, як періодичні кризи, безробіття, інфляція тощо, то це результат дії саме таких зовнішніх сил. Зокрема, в названій вище праці "Історія грошей Сполучених Штатів.1868-1960" М. Фрідман та А. Шварц довели, що світова економічна криза 1929-1933 рр., що розпочалася в США, була спровокована помилковою монетарною політикою ФРС, що призвела до надмірного скорочення пропозиції грошей і платоспроможного попиту.
Грошова сфера у монетаристів є відносно самостійною, відокремленою від сфери реальної економіки, що означало відродження "класичної дихотомії", яка розглядає грошовий механізм як екзогенний щодо економіки. Оскільки грошова сфера безпосередньо пов’язана з діяльністю держави (через емісію грошей та монетарну політику), то якраз вона не може бути внутрішньо збалансованою і є потужним джерелом дестабілізації для сектора реальної економіки.
Оскільки головна загроза дестабілізації для реальної економіки виходить з грошової сфери, то остання має бути центральним об’єктом державного регулювання, з тим щоб створити найсприятливіші умови для повної реалізації можливостей ринкового механізму саморегулювання. При цьому держава повинна регулювати грошову сферу переважно економічними методами, аби максимально виключити пряме втручання в економічну діяльність суб’єктів ринку. У цю вимогу не вписуються фіскально-бюджетні методи економічного регулювання як надто жорсткі. Тому монетаристи зосередили основну увагу у своїх дослідженнях на методах та інструментах монетарної політики.
Аналіз динаміки грошової маси (пропозиції грошей) та динаміки кризових явищ в економіці США приблизно за 100 років, проведений М. Фрідманом та А. Шварц, незаперечно довів, що номінальний обсяг ВВП перебуває у тіснішому кореляційному зв’язку з пропозицією грошей, ніж з інвестиціями та генеруючою їх нормою процента, які визнаються кейнсіанцями вирішальним чинником впливу на економіку. Динаміка ВНП, а значить і цін, чітко, тільки з деяким відставанням, йде за динамікою маси грошей в обороті. Тому монетаристи знову в центр уваги поставили кількісний чинник, який безпосередньо, а не через процент та інвестиції, впливає на кон’юнктуру ринку, ціни і виробництво. На цій підставі вони вважали регулювання пропозиції грошей важливим способом попередження кризових явищ, згладжування коливань ділового циклу.
Як послідовні прихильники кількісної теорії, монетаристи спираються у своїх дослідженнях на формулу "рівняння обміну" І. Фішера: M Ч V = P Ч Q. Різниця лише в тому, що І. Фішер робить наголос на вплив грошового фактора (кількості грошей) на ціни, а монетаристи - на вплив цього чинника на обсяг номінального валового продукту. Проте ця відмінність не заперечує принципової тотожності їх позицій щодо центрального положення кількісної теорії - про вплив кількості грошей на ціни. Адже величина PQ - це фактично обсяг валового національного продукту. Тому рівняння обміну можна записати так:
M Ч V = ВНП,
де ВНП - номінальний валовий національний продукт. Але суть указаного рівняння і взаємозв’язок його складових від цього не змінюються.
Досить близькою до кількісної теорії є й позиція монетаристів щодо швидкості грошей та її впливу на економічні процеси. Вони стверджують, що величина V стабільна на коротких часових інтервалах, а змінюється лише на довготермінових інтервалах, проте зміни ці відбуваються плавно і можуть легко передбачатися. Це дало підстави монетаристам абстрагуватися від чинника V при визначенні впливу М на рівень цін на всіх часових інтервалах, у чому вони повністю солідаризуються з представниками класичної кількісної теорії.
Поставивши в центр свого дослідження кількісний фактор (М), монетаристи змушені були по-новому сформулювати і "передатний механізм", звівши його до формули: М - По - Ц, тобто зміна кількості грошей (М) впливає на попит (По) і через нього на ціни (Ц). Цей механізм видається досить ефективним, оскільки тривалість передатного процесу є короткою і можливість впливу на ціни через регулювання М досить висока. Це дає можливість оперативно регулювати через пропозицію грошей збалансованість попиту і пропозиції на ринку.
Проте такий "передатний механізм" має й істотний недолік - він обмежується лише процесами, що відбуваються у сфері обміну і зовсім не зачіпає сфери виробництва, яка залишається в ньому "чорним ящиком".М. Фрідман спробував пояснити той механізм, що скритий у "чорному ящику", через портфель активів, якими володіють усі економічні суб’єкти. Усі власники таких портфелів звикають до певної структури цих активів, зокрема до співвідношення грошових запасів і запасів інших активів (фінансових і не фінансових). І якщо пропозиція грошей (М) зростає, звична структура активів порушується, і щоб її відновити, економічні суб’єкти будуть більше купувати інших активів, у тому числі матеріальних, що підвищить попит на товарних і фінансових ринках і стимулюватиме розширення виробництва. У кейнсіанському аналізі портфель активів включає лише один актив - облігації, що не дає можливості виявити цей шлях впливу М на виробництво.
Визнавши регулювання пропозиції грошей (М) головним напрямом регулятивного впливу держави на економіку, монетаристи могли, подібно до кейнсіанців, сповзти на інфляційні позиції. Адже нарощування пропозиції грошей (М), у їх трактуванні, само по собі приводить до зростання платоспроможного попиту, що "тягне" за собою розширення номінального ВВП. Останнє може бути як за рахунок збільшення виробництва реального ВВП, так і за рахунок зростання середнього рівня цін, тобто інфляції.
Щоб виключити таку можливість, М. Фрідман запропонував "грошове правило" довгострокової грошової політики, за яким держава повинна не намагатися "накачувати" ефективний попит через довільне нарощування маси грошей, а підтримувати помірне, постійне збільшення пропозиції грошей пропорційно до середньорічних темпів зростання ВВП та очікуваної інфляції. Згідно з цим правилом приріст маси грошей в обороті визначається за формулою, яка дістала назву "рівняння Фрідмана":
D М = D Р + DЎ,
де D М - середньорічний темп приросту маси грошей,% за тривалий період;
D Р - середньорічний темп очікуваної інфляції, %;
D Ў - середньорічний темп приросту номінального ВВП, %.
Розраховані М. Фрідманом на підставі цього правила темпи стабільного зростання М для США в той період коливалися в межах 3-5% на рік. Якби центральний банк США утримував пропозицію грошей протягом тривалого часу в цих межах, то середній рівень цін залишався б незмінним. У разі перевищення цих меж у країні розпочалося б розкручування інфляції, а при більш низьких темпах зростання пропозиції грошей розпочнеться дефляція, скорочення темпів зростання ВВП і навіть його зменшення.
Монетаристи внесли певні корективи в постулати класичної кількісної теорії:
визнали, що на тривалих часових інтервалах V змінюється, що ускладнює зв’язок між М і Р та робить їх динаміку непропорційною;
між зміною М та її проявом у сфері цін і виробництва існує певний часовий лаг, який теж ускладнює зв’язок між М та Р і повинен враховуватися в монетарній політиці;
ці два явища грошового механізму, по суті, виключають два постулати кількісної теорії - пропорційності й однорідності, і вони замінюються постулатом асинхронності в динаміці М і Р;
держава у своїй монетарній політиці повинна орієнтуватися не на поточні проблеми, а на перспективні - передусім на підтримання цін на стабільному рівні.
Сучасний монетаризм дістав широке визнання в економічній науці, а його рекомендації - в економічній практиці. Його притягальна сила полягає у такому:
у введенні жорсткого правила поведінки для держави в грошовій сфері, що діє подібно до золотого стандарту;
у простоті, легкості і надійності вирішення надто складних суспільних проблем (послаблення циклічності, підвищення рівня зайнятості, подолання інфляції тощо) - для цього достатньо тримати під жорстким контролем грошову пропозицію, заборонити будь-які вільності з боку держави при регулюванні грошової сфери;
у надто простому способі визначити винуватця тих чи інших економічних та соціальних негараздів - ним є орган, який допустив надмірне зростання, або надмірне скорочення М в обороті;
у явних симпатіях монетаристів до приватного підприємництва, захисті його від надмірного втручання з боку держави, пропозиціях створити для нього найсприятливіші конкурентні, фіскальні, монетарні тощо умови для розвитку.
Разом з тим ідеї сучасного монетаризму не залишилися застиглими догмами. Вони постійно піддавалися жорсткій критиці, а зміни в економічній ситуації в країнах Заходу обумовлювали прагнення віднайти нові або вдосконалити старі положення монетаристської теорії, у тому числі і шляхом компромісів між її двома напрямами - кейнсіанством та монетаризмом.
1.2. Сучасний кейнсіансько-неокласичний синтез у теорії грошей
З позицій історичного розвитку економічної теорії сучасний монетаризм спіткала та ж сама доля, що й кейнсіанство: після стрімкого злету розпочався період критичної оцінки, розчарування та спроб удосконалення. Це можна пояснити тим, що поява сучасного монетаризму у його крайньому прояві (ідея "чиказької школи") була спробою дати відповідь лише на одну локальну проблему економічного розвитку - знайти вихід з інфляційного тупика, в якому опинилася капіталістична економіка в 60-70-ті роки, подібно до того як кейнсіанство шукало відповідь теж на одну локальну проблему, але пов’язану з подоланням безробіття та економічного спаду, перед якою опинилося капіталістичне суспільство на межі 20-30-х років.
Для Кейнса і його школи боротьба з інфляцією не була актуальною, найбільше їх цікавила проблема безробіття, і вони навіть радили використовувати інфляцію для вирішення цієї проблеми. Для Фрідмана і його школи так само не дуже актуальною була проблема боротьби з безробіттям. Їх особливо турбувала інфляція, і вони для її подолання радили жорстко обмежити пропозицію грошей темпами зростання ВВП, заспокоюючи суспільство, що ринковий механізм сам відрегулює економічну рівновагу, тобто пропонували пустити вирішення проблеми зайнятості на самоплив.
Коли економіка західного світу в 70-80-ті роки вийшла на пряму поступового рівномірного зростання за відсутності високої інфляції, виявилося, що актуальні для кейнсіанців і монетаристів локальні проблеми не просто зникли, а трансформувалися в хронічні та одночасні. Інфляція та безробіття постійно "жевріють" у ринковій економіці, загрожуючи підірвати її механізм то в одному, то в іншому напрямі, а то й в обох зразу. Щоб запобігти таким загрозам, ринкову економіку в нових умовах потрібно "лікувати комплексно" - від можливості сплеску як інфляції, так і безробіття та стагнації. Ні кейнсіанські, ні монетаристські рецепти в їх чистому вигляді для цього не годилися, що й визначило процес взаємопроникнення цих ідей, формування кейнсіансько-монетаристського синтезу як нового етапу в розвитку монетаристської теорії.
Не вдаючись до розбору конкретних ідей окремих економістів, що представляють цей новий напрям, зупинимося лише на деяких положеннях з арсеналу кейнсіанців та монетаристів, які стали загальновизнаними та широко реалізуються на практиці.
Сьогодні вже більшість економістів визнають активний вплив кількісного фактора (М) на перебіг процесів у сфері реальної економіки на коротких інтервалах та на рівень цін (та інфляцію) - на довготермінових. Визнають вони і важливу роль держави в регулюванні економіки, тільки дещо по-різному розставляють акценти при визначенні механізму регулювання. Одні з них більше уваги приділяють активному прямому впливу на реальний сектор економіки через механізм фіскально-бюджетної політики, що дає підстави звинувачувати їх у прихильності до кейнсіанства. Другі, не відкидаючи ролі фіскально-бюджетної політики, перевагу надають монетарному механізмові в економічному регулюванні, що свідчить про більші симпатії їх до монетаризму. Водночас усі вони визнають допустимість помірної інфляції, її позитивний вплив на розвиток реальної економіки та спроможність центральних банків регулювати пропозицію грошей (М) на адекватному помірній інфляції рівні.
Представники обох напрямів монетаристської теорії погоджуються з тим, що зупинити інфляційну спіраль важко, що легше її попередити, ніж потім перебороти. Тому вони єдині в тому, що кожна країна мусить виробити таку стратегію монетарної політики, яка не дала б змоги інфляції вийти з-під контролю. Для цього центральні банки повинні мати високий рівень самостійності, а пріоритетом їх діяльності має стати досягнення довгострокових стратегічних цілей, а не орієнтація на поточні вимоги економічних суб’єктів чи політичних структур, якими б гострими потребами вони не обґрунтовувалися. Щодо змісту таких стратегічних цілей, то позиції окремих дослідників розходяться: одні пропонують стабілізацію цін, інші - стабілізацію грошової маси, треті - стабілізацію попиту, четверті - стабілізацію номінального ВНП. Але такі розходження не зачіпають методологічних засад, є нормальним проявом творчого підходу до розв’язання складної економічної проблеми.
У зв’язку з визнанням пріоритетності в монетарній політиці довгострокових стратегічних цілей, актуальності набула проблема опрацювання загальних правил поведінки в грошовій сфері, якими повинні керуватися органи монетарного управління у своїй оперативній діяльності. Оскільки кейнсіанці більше орієнтуються на проблеми короткотермінового періоду, а монетаристи - довготермінового, розроблення таких правил має сприяти вирішенню проблем обох періодів. Зокрема, такі правила обмежуватимуть дії монетарної влади щодо надто вільного повороту "штурвала економічного корабля" під впливом поточних подій, які нерідко оцінюються суто суб’єктивно. Цей "корабель" буде більш прямолінійно рухатися до стратегічних цілей.
У процесі полеміки щодо необхідності таких правил монетаристи погодилися збільшити їх гнучкість і розширити межі для того, щоб монетарна влада мала більше простору для маневру при оперативному реагуванні на деякі непередбачувані події. Кейнсіанці, у свою чергу, погодилися з доцільністю розроблення "загальних правил" у такому трактуванні.
Більшість економістів сходяться на тому, що визначення стратегічних цілей та чіткого "коридору" руху до них буде заспокійливо діяти на економічних суб’єктів, зменшувати їхні негативні очікування щодо поведінки цін, курсу та процента і цим сприяти досягненню рівноваги на грошовому ринку.
Багато спільного досягнуто вже і в підходах до використання інструментів монетарного регулювання. Сучасна монетарна практика базується, власне, на рекомендаціях як кейнсіанців, так і монетаристів. Так, операції на відкритому ринку, що найбільш безпосередньо впливають на пропозицію грошей (М), ґрунтуються на монетаристських рецептах проведення грошово-кредитної політики, а процентна політика, яка більш тісно пов’язана з інвестиційними процесами, - на кейнсіанських рецептах. Проте як одні, так і другі застосовуються в практичній діяльності центральних банків з регулювання монетарної сфери. Процентна політика та операції відкритого ринку вважаються класичними інструментами грошово-кредитної політики і в цьому статусі ввійшли в більшість публікацій з монетаристської теорії, у тому числі в навчальну літературу.
Спираючись на рекомендації, що синтезують ідеї монетаристської та кейнсіанської шкіл, сучасна регулятивна практика досить ефективно поєднує свою прихильність до довгострокових цілей економічного розвитку, що походить з монетаристських ідей, з обережним застосуванням регулюючих заходів держави на короткотермінових інтервалах, зокрема в межах економічного циклу. Якраз тому Заходу вдалося уникнути великих економічних потрясінь з початку 80-х років ХХ ст.
2. Особливості рівня грошового ринку в економіці України
2.1. Грошовий ринок в Україні
За січень - жовтень 2006 року грошова база збільшилася на 6.0%, у тому числі в жовтні - на 3.5%, і на 01.11. 2006 р. становила 87.7 млрд. грн. Головним чинником зростання монетарної бази у жовтні були інтервенції Національного банку України з купівлі іноземної валюти на міжбанківському ринку1.
Протягом січня - жовтня поточного року серед складових грошової бази обсяг грошей поза банками збільшився на 13.5% (у жовтні - зменшився на 0.4%) до 68.4 млрд. грн., інші кошти зросли на 67.2% (у жовтні - зменшилися на 0.5%) (див. графік 33). Незважаючи на зростання (на 19.9%) у жовтні поточного року резервних коштів у складі грошової бази, їх обсяг у цілому за десять місяців зменшився на 14.4% і на 1 листопада становив 19.2 млрд. грн.
В умовах повільного розширення грошової бази Національний банк України забезпечував необхідний рівень грошової пропозиції через відповідне регулювання вимог з формування банками обов'язкових резервів. З урахуванням останнього рішення про зменшення нормативів формування банками обов'язкових резервів за коштами у національній валюті, яке набуло чинності з 1 жовтня 2006 року, в поточному році відбулося вивільнення коштів обов'язкових резервів на суму близько 10 млрд. грн.
На кінець жовтня поточного року в складі грошової бази гроші поза банками становили 77.9% (на початок року - 72.8%), резервні кошти банків - 21.9% (на початок року - 27.1%), інші кошти в Національному банку України - 0.2% (на початок року - 0.1%).
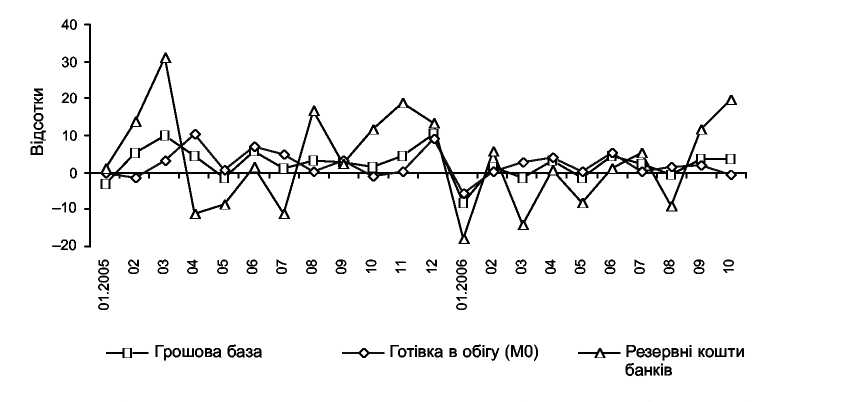
Рис.2.1. Динаміка грошової бази та її складових (зміна до попереднього місяця) 2
Нарощування депозитів банківською системою та зменшення резервних вимог до банків вплинуло на збільшення грошового мультиплікатора з 2.34 на 01.01. 2006 р. до 2.72 на 01.11. 2006 р.
2.2. Грошова маса в обігу та її розміщення
На 1 листопада 2006 року загальний обсяг грошової маси в обігу (М3) становив 238.5 млрд. грн. і збільшився з початку року на 22.9% (за січень - жовтень 2005 року - на 39.0%). За січень - жовтень поточного року грошова маса в національній валюті зросла на 15.0%, в іноземній - на 48.5%.
У жовтні поточного року грошова маса зросла на 1.6%, зокрема в національній валюті - на 0.8%, в іноземній валюті - на 3.5%. Одним із чинників зменшення темпів зростання грошової маси порівняно з попередніми місяцями було сезонне зменшення обсягів готівки поза банками у жовтні (на 0.4% до 68.4 млрд. грн), що сприяло збереженню позитивної тенденції до поліпшення структури грошової маси - питома вага готівки в структурі грошової маси знизилася з початку року з 31.0 до 28.7%.
Таблиця 2.1.
Грошова маса, млн. . грн. 3
| Період | M0 | M1 | M2 | M3** |
| 1991* | 0.3 | 1.7 | 2.4 | - |
| 1992 | 5 | 21 | 25 | - |
| 1993 | 128 | 334 | 482 | - |
| 1994 | 793 | 1860 | 3216 | - |
| 1995 | 2623 | 4682 | 6846 | 6930 |
| 1996 | 4041 | 6315 | 9023 | 9364 |
| 1997 | 6132 | 9050 | 12448 | 12541 |
| 1998 | 7158 | 10331 | 15432 | 15705 |
| 1999 | 9583 | 14094 | 21714 | 22070 |
| 2000 | 12799 | 20762 | 31544 | 32252 |
| 2001 | 19465 | 29796 | 45186 | 45755 |
| 2002 | 26434 | 40281 | 64321 | 64870 |
| 2003 | 33119 | 53129 | 94855 | 95043 |
| 2004 | 42345 | 67090 | 125483 | 125801 |
| 2005 | 60231 | 98573 | 193145 | 194071 |
| 2006 | 74984 | 123276 | 259413 | 261063 |
За січень - жовтень 2006 року розрахунковий рівень монетизації збільшився з 37.65 до 43.39%.
На кінець жовтня 2006 року обсяг грошової маси (М1) становив 113.1. млрд. грн. і збільшився з початку року на 14.7% (у тому числі за жовтень - на 0.1%). У складі грошової маси (М1) переказні кошти в національній валюті становили 44.7. млрд. грн., або 18.8%. За десять місяців поточного року обсяг зазначених коштів збільшився на 16.7%, у тому числі за жовтень - на 0.9%.
Грошова маса (М2) за січень - жовтень 2006 року збільшилася на 22.8% (у тому числі в жовтні - на 1.6%) і на 1 листопада становила 237.1 млрд. грн. Обсяг переказних коштів у іноземній валюті та інших коштів за десять місяців поточного року зріс на 31.2%, у тому числі в жовтні - на 3.0%. На 01.11. 2006 р. питома вага переказних коштів у іноземній валюті та інших коштів у загальному обсязі грошової маси (М3) становила 52.0% і зросла порівняно з початком року на 3.3. процентного пункту.
Найбільше (на 42.4%) за січень - жовтень поточного року зросли кошти клієнтів, вкладені в придбання цінних паперів банків, проте їх частка у складі грошової маси (М3) порівняно з початком року не змінилась і на 01.11. 2006 р. становила 0.5%.
Протягом січня - жовтня 2006 року ситуація з готівкою на грошовому ринку була такою: у січні й жовтні спостерігалося вилучення готівки з обігу, пов'язане з перевищенням обсягів надходжень у каси банків над видатками, в інших місяцях, навпаки, спостерігалась емісія готівки. Упродовж десяти місяців поточного року за рахунок емісії покривалося 2.0% від усіх видач готівки з кас банків (у січні - жовтні попереднього року - 4.0%).
За січень - жовтень поточного року було видано готівки на 32.5% більше, ніж у відповідному періоді попереднього року, а надходження зросли на 35.4%.
Надходження від торговельної мережі становили 40.6% від загального обсягу надходжень до кас банків і порівняно з відповідним періодом попереднього року зменшилися на 2.3. процентного пункту. За цей період також зменшилися частки виручки від усіх видів платних послуг (з 12.6. до 11.6%) та надходжень на рахунки за вкладами фізичних осіб (з 11.2. до 10.9%). Одночасно збільшилася питома вага надходжень від продажу іноземної валюти (з 17.1 до 18.8%) та надходжень за платіжними картками (з 1.8. до 3.0%).
У жовтні поточного року порівняно з вереснем надходження готівки до кас банків збільшилися на 8.8%, у тому числі надходження на рахунки за вкладами фізичних осіб - на 4.6%, надходження за платіжними картками - на 14.3%, а найбільше зросли надходження від продажу іноземної валюти - на 19.9%. Одночасно обсяг залученої до кас банків готівки за всі види платних послуг зменшився за місяць на 3.2%. У цілому за жовтень обсяг надходжень готівки в каси банків перевищував обсяг видач, унаслідок чого було вилучено готівки з обігу на суму 243 млн. грн.
За січень - жовтень 2006 року кошти фізичних осіб (включаючи кошти на придбання цінних паперів банків) збільшилися на 22.7% і на 1 листопада 2006 року становили 165.0 млрд. грн. Кошти суб'єктів господарювання за цей період зросли на 23.4% і дорівнювали 73.5. млрд. грн.
Протягом десяти місяців поточного року в структурі розміщення грошової маси частка коштів фізичних осіб (включаючи кошти на придбання цінних паперів банків) зменшилася на 0.1 процентного пункту до 69.2%.
Упродовж січня - жовтня 2006 року в цілому зберігалася позитивна тенденція до нарощування обсягів заощаджень фізичних осіб (включаючи кошти на придбання цінних паперів банків) у банках України, які за цей період збільшилися на 30.1% і на 01.11. 2006 р. становили 96.5 млрд. грн. За десять місяців поточного року заощадження в національній валюті збільшилися на 21.0%, в іноземній - на 42.7%.
Переказні кошти фізичних осіб, що становили 22.2% від усіх заощаджень населення, зросли за січень - жовтень 2006 року на 24.3% (переважно за рахунок їх збільшення в іноземній валюті на 58.0%) і на 1 листопада поточного року становили 21.5. млрд. грн. У жовтні порівняно з вереснем обсяг цих коштів зменшився на 1.0%.
У структурі коштів, залучених банками України, за станом на 01.11. 2006 р. значною (76.4%) була частка інших коштів фізичних осіб, які зросли за січень - жовтень на 31.7% (у тому числі в національній валюті - на 22.5%, в іноземній - на 40.9%) і