Грошово-кредитна політика держави
Тема контрольної роботи:
„Грошово-кредитна політика держави”
План
1. Мета, завдання та інструменти грошово-кредитної політики держави
2. Зарубіжний досвід проведення грошово-кредитної політики держави
3. Національний банк України як головний інструмент проведення грошово-кредитної політики держави
Список використаної літератури
1. Мета, завдання та інструменти грошово-кредитної політики держави
Основною метою проведення грошово-кредитної політики держави є реалізація системи заходів у сферах грошового обігу та кредиту, спрямованих на регулювання економічного зростання, стримування інфляції, забезпечення зайнятості та вирівнювання платіжного балансу.
Грошово-кредитна політика є оперативним і гнучким доповненням політики бюджетної. Світова практика свідчить, що за її допомогою держава впливає на грошову масу та відсоткові ставки, а вони, відповідно, - на споживчий та інвестиційний попит.
Грошово-кредитна політика ґрунтується на принципах монетаризму і має низку переваг над фіскальною політикою. Негативні моменти полягають у тому, що ця політика непрямо впливає на комерційні банки з метою регулювання динаміки пропозиції грошей, а тому не може безпосередньо змусити їх зменшувати чи збільшувати кредити.
Цілі грошово-кредитної політики визначаються залежно від рівня розвитку економічних взаємовідносин у державі. їх можна поділити на три групи: стратегічні, проміжні, тактичні.
Стратегічні - це ключові цілі в загальнодержавній економічній політиці: зростання зайнятості, збалансування платіжного балансу, зростання виробництва, забезпечення стабільності цін і т. ін.
Проміжні цілі грошово-кредитної політики - це зміни в певних економічних процесах, які мають сприяти досягненню стратегічних цілей. Так, якщо метою загальнодержавної економічної політики визначено економічне зростання при скороченні безробіття, то проміжною метою в цьому разі має бути пожвавлення економічної кон'юнктури. Проміжні цілі доповнюють стратегічні та конкретизують їх.
Особливістю проміжних цілей є їхня дія протягом тривалого періоду, впродовж якого може бути доведено їхню ефективність. Наприклад, активізація кон'юнктури ринку шляхом зростання грошової маси або зниження відсоткових ставок у короткостроковому періоді можуть спричинити зростання попиту й цін і лише за умови, що ці заходи активізують інвестиційні процеси, зростання виробництва. Можливо також забезпечити збільшення пропозиції, що, в свою чергу, має зупинити зростання цін і стабілізувати їх, але для цього необхідно тривалий період часу.
Тактичні цілі полягають у регулюванні ключових економічних змінних через банківську систему на основі управління грошовою масою, відсотковою ставкою, валютним курсом тощо і забезпечують досягнення проміжних цілей.
Основними ознаками тактичних цілей є короткостроковість їхньої дії, реалізація їх виключно оперативними заходами центрального банку та багатоаспектність. Ці особливості значно ускладнюють вибір методів та механізмів реалізації тактичних цілей грошово-кредитної політики держави.
Якщо зміна грошової маси впливає на зміну сукупного попиту і макроекономічні показники, то зміни відсоткової ставки та валютного курсу можуть вплинути не тільки на сукупний попит, а й на інтереси окремих економічних суб'єктів і зумовити суттєві структурні зміни в економіці.
У зв'язку з цим виконання основних регулятивних завдань залежить від правильного поєднання тактичних цілей. Наприклад, через зміну відсоткової ставки та валютного курсу можна нейтралізувати інфляційний тиск від зростання грошової маси в обігу.
У XIX ст. в умовах золотого стандарту коригування внутрішніх товарних цін і валютних курсів відбувалося автоматично шляхом переміщення золота й короткострокових капіталів між окремими країнами, а всередині країни емісія грошей регулювалася золотим запасом центрального банку. Тому серед методів грошово-кредитного регулювання переважала облікова політика, спрямована на стримування відпливу золота за межі країни. У 20-30-х роках XX ст. грошово-кредитна політика була зосереджена на внутрішніх господарських проблемах окремих країн. У зв'язку з переходом від золотого монометалізму до системи нерозмінних кредитних грошей значно зросла можливість центральних банків впливати на емісію грошей та експансію банківського кредиту, що й дало поштовх розвитку монетарних теорій економічних циклів.
В основу реалізації грошово-кредитної політики багатьох країн було покладено так званий принцип компенсаційного регулювання, який базується на поєднанні двох протилежних комплексів заходів, що застосовуються на різних фазах економічного циклу. Це політика грошово-кредитної рестрикції (політика "дорогих грошей"), яка полягає в обмеженні кредитних операцій, підвищенні відсоткових ставок, зменшенні грошової маси в обігу тощо, та політика грошово-кредитної експансії (політика "дешевих грошей"), що ґрунтується на використанні тих же засобів, але протилежного спрямування (зниження відсоткових ставок, стимулювання кредитних операцій, зниження норм обов'язкового резервування, купівля центральним банком у комерційних банків державних цінних паперів тощо). Перший комплекс заходів застосовують з метою зниження попиту на гроші у фазі пожвавлення, а другий - з метою підвищення попиту на гроші в кризовій фазі економічного циклу.
Вибір методів та інструментів грошово-кредитної політики має бути прерогативою центрального банку, тобто відмінність стратегічних і проміжних цілей грошово-кредитної політики від тактичних має полягати в тому, що тактичні цілі реалізує саме центральний банк держави.
Для прикладу розглянемо практику грошово-кредитного регулювання в США. Федеральна Резервна Система США визначає шість основних цілей проведення грошово-кредитної політики:
високий рівень зайнятості;
економічне зростання;
стабільність цін;
стабільність відсоткових ставок;
стабільність на фінансових ринках;
стабільність на валютних ринках.
Кожна з цих цілей є дуже важливою для суспільства, а тому владні структури ставлять перед собою завдання реалізувати їх максимально повно. Але за допомогою лише грошово-кредитної політики одночасно досягти всіх цілей неможливо.
Високий рівень зайнятості бажаний, але яка межа цього рівня? За якого рівня можна сказати, що економіка працює в умовах повної зайнятості? Чи можна розглядати це явище за умови, що безробіття дорівнює нулю? Однозначну відповідь на ці запитання дати дуже складно. Метою високого рівня зайнятості має бути рівень безробіття, що перевищує нуль, але дорівнює пропозиції на працю і відповідає зайнятості, за якої попит на працю дорівнює пропозиції праці. Такий рівень в економічних колах називають природним рівнем безробіття.
Економічне зростання дуже тісно пов'язане з метою забезпечення високого рівня зайнятості, тому що підприємства більш інтенсивно вкладають кошти в інвестиції для підвищення продуктивності праці. Тобто, якщо рівень безробіття низький, спостерігається економічне зростання. Економічне зростання можна забезпечити й політикою прямого заохочення суб'єктів господарювання здійснювати інвестиції або заохочення людей заощаджувати, що дає можливість підприємствам збільшувати кошти для вкладень.
Так, наприклад, політика Р. Рейгана була побудована на економічній концепції пропозиції, спрямованій на прискорення економічного зростання через створення сприятливого податкового середовища для підприємств, що здійснили інвестиції в обладнання, устаткування, модернізацію виробництва, і для середнього платника податків, щоб він міг більше заощаджувати. Зниження рівня оподаткування в Україні могло б забезпечити досягнення таких же результатів, а тому прийняття Податкового кодексу є невідкладним завданням.
Стабільність цін бажана, тому що інфляція породжує стан невизначеності в економіці, ускладнює планування на майбутнє, може загострювати соціальну напруженість у суспільстві.
Стабільність відсоткових ставок є важливим елементом розвитку економічних процесів, тому що різкі коливання відсоткових ставок можуть створювати невизначеність і не дають можливості здійснювати довгострокові інвестиції та розробляти прогнози розвитку.
Стабільність фінансових ринків забезпечується стабільністю відсоткових ставок, тому що коливання їх створює велику напругу для фінансових інститутів. Підвищення відсоткових ставок призводить до втрат капіталу за довгостроковими облігаціями або навіть і до банкрутства фінансових організацій, що володіють такими цінними паперами.
Стабільність на валютних ринках означає, що запобігання значним коливанням вартості національної валюти дає можливість суб'єктам ринку заздалегідь планувати купівлю або продаж товарів за кордоном, тобто ефективно вести експортно-імпортні операції, що згодом буде відображено в платіжному балансі країни.
Незважаючи на те, що окремі цілі пов'язані між собою (висока зайнятість поєднується з економічним зростанням, стабільність відсоткових ставок зі стабільністю фінансових ринків тощо), не завжди таке поєднання можливе. Так, мета досягнення стабільності цін часто в короткостроковому періоді суперечить таким цілям, як стабільність відсоткових ставок та високий рівень зайнятості. Тому, здійснюючи грошово-кредитну політику, необхідно заздалегідь чітко визначити, яким чином більш ефективно можна поєднати реалізацію протилежних цілей з метою досягнення загальних позитивних результатів.
Використання того чи іншого інструмента регулювання грошово-кредитного ринку (проведення грошово-кредитної політики) залежить від історичних традицій використання фінансових інструментів у державі, розвинутості ринкових відносин, наявності банківсько-фінансових установ, загальнодержавного стану економіки, врегульованості питань фіскальної політики й т. ін.
Основні монетарні інструменти, за допомогою яких забезпечується проведення центральними банками грошово-кредитної політики в тій чи іншій країні, залежно від рівня її економічного розвитку, такі:
регулювання облікової ставки;
встановлення "кредитних стель" на кредитні вкладення;
встановлення мінімальних обов'язкових резервів для комерційних банків;
здійснення операцій на відкритому ринку;
здійснення операцій на валютному ринку;
регулювання імпорту й експорту товарів;
випуск депозитних сертифікатів центрального банку.
Завданням грошово-кредитної політики в Україні є забезпечення фінансової стабільності, поступове зниження інфляції, виведення економіки з кризи та поступове економічне зростання.
2. Зарубіжний досвід проведення грошово-кредитної політики держави
Спираючись на кількісну теорію грошей, можна стверджувати, що головним чинником, який формує темпи інфляції, є темпи зміни грошової маси в обігу, а тому вивчення механізмів розвитку інфляційних процесів має ґрунтуватися, перш за все, на дослідженні ролі грошової маси та її впливу на динаміку основних макроекономічних показників.
В остаточному підсумку реальний обсяг виробництва безпосередньо не залежить від зміни обсягів грошової маси, а скоріше визначається існуючою в економіці пропозицією: кількістю і продуктивністю робочої сили, устаткування, землі, технологій тощо. Під час циклічного спаду, при якому реальний обсяг виробництва менший за свій можливий потенційний рівень, грошово-кредитна і бюджетно-податкова політика можуть використовуватися для відновлення попиту й обсягу виробництва, не спричинюючи зростання інфляції. Однак за таких обставин підвищення попиту може збільшити обсяг виробництва тільки на короткий проміжок часу.
Взагалі, незалежно від того, викликане початкове підвищення цін зростанням попиту чи скороченням пропозиції, зростання інфляції цін може підтримуватися тільки збільшенням грошової маси, а тому інфляція завжди була і є монетарним явищем.
Кількісну теорію іноді критикують, порівнюючи з "чорною шухлядою". Гроші надходять у шухляду з одного боку, а ціни виходять з неї з іншого. Але ніхто не пояснює, як зміни кількості грошей впливають на ціни. На практиці більшість центральних банків проводять грошово-кредитну політику, змінюючи, перш за все, відсоткові ставки та резервну політику, а не обсяги грошової маси в обігу.
Таким чином, механізм впливу - це термін, що використовується для опису різних шляхів, за допомогою яких зміни в грошово-кредитній політиці центрального банку, включаючи кількість грошей, впливають на обсяг виробництва і ціни. Як схематично показано на рис.1, кількість грошей є тільки одним, хоча і важливим, каналом, за допомогою якого грошово-кредитна політика може впливати на ціни й обсяг виробництва. Є ряд інших шляхів, за допомогою яких відсоткові ставки можуть здійснювати вплив (стрілки на схемі, виконаної у вигляді ромба, вказують очікуваний напрямок такого впливу), наприклад, через внутрішній попит та пропозицію.
Зміни у відсоткових ставках центрального банку впливають на реальний попит і обсяг виробництва, тому що в короткостроковій перспективі при незмінних інфляційних очікуваннях руху номінальних відсоткових ставок відбиваються на змінах реальних ставок. Нижче наведено опис наслідків підвищення відсоткових ставок. Зниження відсоткових ставок робить протилежний вплив.
Ефект заміни. Підвищення відсоткових ставок зменшує привабливість для окремих громадян і компаній витрачати гроші зараз, а не пізніше. Внутрішнє кредитування, кількість грошей і реальний попит скорочуються (лінії 1 і 2 на рис.1).
Вплив на дохід. Підвищення відсоткових ставок перерозподіляє дохід від позичальників до накопичувачів, що збільшує купівельну спроможність останніх, але скорочує її у позичальників, якщо сукупні витрати скорочуються. На додаток, якщо відсоткові ставки за кредитами збільшуються швидше, ніж ставки доходів від активів, сукупний дохід, а тому і витрати коштів, скорочуються (лінія 3).
Підвищення відсоткових ставок, як правило, зменшує вартість активів, таких як будинки та акції. Зниження добробуту заважає фізичним особам витрачати їхні поточні доходи (лінія 3).
Якщо економіка не працює вище номінальної потужності, падіння попиту буде натискати на ціни і витрати в економіці у бік їх зниження. Компанії скоротять маржу прибутку, у той час як робітники погодяться на скорочення заробітної плати (лінія 4).
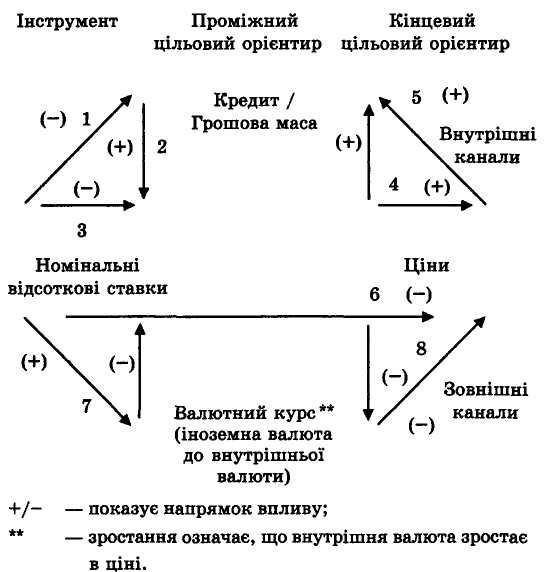
Рис.1. Механізм впливу змін у грошово-кредитній політиці на макроекономічні показники
Якщо робітники і компанії знизять свої інфляційні очікування, а відсоткові ставки підвищаться, ціни будуть знижуватися, але реальний попит і обсяг виробництва залишаться незмінними навіть у короткостроковій перспективі (лінії 5 і 6).
Вплив змін у грошово-кредитній політиці через валютний курс відбувається за двома напрямками.
Для країн з конвертованим рахунком руху капіталу різкі підвищення внутрішніх відсоткових ставок (за умови, що відсоткові ставки в інших країнах незмінні) будуть сприяти чистому припливу капіталу. Якщо валютний курс не зафіксовано, внутрішня валюта підвищується в ціні, а це забезпечує рівновагу платіжного балансу. Для країн, в яких запроваджено політику фіксованого валютного курсу, різке підвищення внутрішніх відсоткових ставок веде до припливу капіталу і збільшення грошової маси в обігу. Це компенсує скорочення внутрішнього впливу, пов'язаного зі зменшенням внутрішнього кредитування. Чим більші ліберальні ринки капіталу, чим ближче вони наближаються до стану, коли внутрішні фінансові активи стають заміною іноземним активам, тим більше зростає валютний курс (лінія 7).
Підвищення валютного курсу веде до зниження цін на імпорт, виражених у внутрішній валюті. Скорочення цін на імпорт готової продукції має пряме відношення до зниження споживчих цін. Скорочення цін на імпортовані ресурси і напівфабрикати побічно пов'язано зі зниженням споживчих цін через первісне зниження собівартості товарів і послуг вітчизняного виробництва (лінія 8).
Зростання відсоткових ставок центрального банку може виявитися більш дієвим інструментом скорочення інфляції там, де:
зміни в офіційних відсоткових ставках безпосередньо пов'язані зі зміною інших відсоткових ставок в економіці і з валютним курсом;
попит резидентів на чисті внутрішні зобов'язання (лінія 1) і закордонний попит на внутрішні активи (лінія 7) чуттєві до змін у відсоткових ставках;
фінансові зобов'язання становлять велику частку ВВП;
фінансові зобов'язання перевищують активи.
Зростання відсоткових ставок центрального банку може позначитися швидше на скороченні інфляції і призвести до меншого короткострокового спаду обсягу виробництва там, де:
очікування в галузі заробітної плати і цін більш чуттєві до змін офіційних відсоткових ставок і грошової маси (лінії 5 і 6);
заробітна плата чуттєва до скорочень обсягу виробництва і зайнятості (лінія 4);
валютні курси є гнучкими (лінія 7);
внутрішні ціни чуттєві до змін валютного курсу (лінія 8).
Викладене вище свідчить, що механізм впливу грошово-кредитної політики на забезпечення певного рівня макроекономічних показників досить складний. Тому центральні банки при обґрунтуванні рішень у галузі грошово-кредитної політики використовують цільові орієнтири. Існують два широких стратегічних курси, яких дотримуються центральні банки, використовуючи інструменти банківської політики, зокрема для стримування інфляції.
Засновувати політику не прямо, а на проміжному цільовому орієнтирі, такому як зростання конкретного грошового агрегату чи валютного курсу. У цьому випадку центральний банк корегує використання певного інструменту своєї політики для управління зростанням кількості грошей в обігу, обсягів кредитування чи валютних курсів для досягнення наміченого рівня. При цьому передбачається, що існує тісний і прогнозований зв'язок між проміжним цільовим орієнтиром і майбутньою інфляцією відповідно до положень кількісної теорії грошей. Кінцевий цільовий орієнтир у галузі інфляції, як правило, визначається в загальних термінах, таких як "низька інфляція".
Засновувати політику безпосередньо на чіткому кінцевому цільовому орієнтирі у галузі інфляції. Зазвичай такий орієнтир установлюється для майбутньої інфляції, щоб врахувати часовий лаг у сфері грошово-кредитної політики і його вплив на інфляцію. За таких умов політика центрального банку буде змінюватися на основі врахування змін проміжних перемінних показників, що характеризують як попит, так і пропозицію в економіці. Наприклад, ціни на активи, інфляційні очікування, реальний обсяг виробництва, зростання обсягу кредитування, бюджетно-податкова політика і витрати на заробітну плату можуть контролюватися на рівні зі зміною кількості грошей в обігу і валютного курсу.
Для того, щоб зростання грошової маси або валютного курсу були індикаторами інфляції, необхідно, щоб існував прогнозований зв'язок між зростанням грошової маси майбутньою інфляцією цін. Це означає, що центральний банк має встановити проміжний цільовий орієнтир, який би забезпечував досягнення намічених цільових орієнтирів.
Рівняння кількісної теорії (М = PY: V), як правило, використовується як основа для визначення таких монетарних цільових орієнтирів. Проміжний монетарний цільовий орієнтир може використовуватися в рамках кількісної теорії за допомогою таких кроків:
установити бажаний кінцевий цільовий орієнтир для майбутньої інфляції;
оцінити тенденцію основного потенціалу зростання реального обсягу виробництва;
спрогнозувати показник зростання швидкості обігу грошей. Це дає проміжний цільовий орієнтир зростання грошової маси, що буде відповідати кінцевому цільовому орієнтиру в галузі інфляції.
У Німеччині, де зростання швидкості обігу ротової маси в широкому розумінні за останні 10 років було досить стабільним, Бундесбанк використовував такий підхід при визначенні щорічних проміжних цільових орієнтирів зростання широкого показника грошової маси. Типовий приклад, використовуваний у Німеччині, наведено в табл.1. У цьому прикладі цільовий орієнтир у галузі інфляції визначено у розмірі 2% річних, зростання реального обсягу виробництва складе 2,25% за рік, а швидкість обігу широкого показника грошової маси (МЗ), зменшиться на 1%. Це дає можливість розрахувати середньостроковий цільовий орієнтир для широкого показника грошової маси на рівні 5,35%. З метою допуску на деяку невизначеність щодо зростання швидкості обігу грошей Бундесбанк встановлює діапазон зростання МЗ в межах 4-7% на рік.
Таблиця 1.
Визначення монетарного цільового орієнтира на основі
використання рівняння кількісної теорії на прикладі Німеччини
| Показник | % |
| Кінцевий цільовий орієнтир (Р) | 2,0 |
| Передбачувана тенденція економічного зростання (Y) | 2,25 |
| Передбачуване зменшення швидкості обігу грошей (V) | 1,0 |
| Цільовий орієнтир зростання грошової маси (М3) | 5,35 |
В Європейському союзі створена Європейська система центральних банків. Найважливішою метою Євро системи є підтримання цінової стабільності, як інструменту стабілізації грошово-кредитної політики. Не завдаючи шкоди головній меті підтримки цінової стабільності, Євросистема має підтримувати загальну економічну політику Європейського Співтовариства. У процесі досягнення своїх цілей, Євросистема повинна діяти згідно з принципами відкритої ринкової економіки з вільною конкуренцією, сприяючи ефективному розміщенню ресурсів.
Для досягнення своїх цілей Євросистема має у своєму розпорядженні набір інструментів для реалізації монетарної політики, а саме, Євросистема проводить операції на відкритому ринку, пропонує постійні механізми рефінансування і вимагає від кредитних установ тримати мінімальні резерви на рахунках Євросистеми.
Операції на відкритому ринку відіграють важливу роль у монетарній політиці Євросистеми для цілей управління процентними ставками, станом ліквідності на ринку та інформування про позицію монетарної політики. Євросистема має у своєму розпорядженні п'ять видів інструментів для проведення операцій на відкритому ринку. Найбільш важливим інструментом є зворотні операції, які застосовуються на основі угод про продаж з наступним викупом або забезпечених позик. Євросистема також може використовувати операції аутрайт, випуск боргових сертифікатів, валютні свопи, а також розміщення депозитів на визначений строк.
Постійні механізми фінансування призначені для забезпечення і поглинання "нічної" ліквідності ("овернайт"), сигналізації про загальний стан монетарної політики та стримування (обмеження) ринкових процентних ставок "овернайт".
Система мінімальних резервів Євросистеми застосовується до кредитних установ у зоні євро і, перш за все, переслідує цілі стабілізації процентних ставок на грошовому ринку і створення (або збільшення) дефіциту структурної ліквідності.
Керівна Рада ЄЦБ може в будь-який час змінити інструменти, умови, критерії та процедури проведення операцій, визначених монетарною політикою Євросистеми.
Грошово-кредитна політика центральних банків припускає для досягнення кінцевої мети використання різних грошово-кредитних інструментів. При ринковій фінансовій системі, на відміну від планової економіки, центральний банк не може контролювати обсяг кредитування в банківській системі і відсоткові ставки одночасно. Тому з'являється необхідність використовувати певні інструменти грошово-кредитної політики, що доповнюють роботу фінансової системи, заснованої на конкуренції. Це, перш за все, відсоткові ставки та нормативи резервування. Зміни відсоткових ставок впливають на обсяг і ціну кредитів, а також і на кошти, відображені в балансі центрального банку. Потім цей вплив поширюється на всю банківську систему і на економіку в цілому, впливаючи таким чином на темпи інфляції.
У різні проміжки часу більшість центральних банків світу використовували, як проміжний цільовий орієнтир, зростання грошової маси. Такий підхід використовується в ряді країн і дотепер. Для інших країн, особливо тих, перед якими стоїть проблема фінансової лібералізації, грошова маса, як цільовий орієнтир, стала менш надійною.
Як альтернативні проміжні цільові орієнтири в деяких країнах використовуються валютні курси або темпи зміни інфляції, що має під собою об'єктивні підстави і сприяє досягненню загальної мети реалізації грошово-кредитної політики.
3. Національний банк України як головний інструмент проведення грошово-кредитної політики держави
Законом України "Про Національний банк України" визначено: "Грошово-кредитна політика - комплекс заходів у сфері грошового обігу та кредиту, направлених на регулювання економічного зростання, стримування інфляції та забезпечення стабільності грошової одиниці України, забезпечення зайнятості".
Як бачимо, цілі грошово-кредитної політики в Україні практично збігаються з цілями її проведення у високорозвинених в економічному відношенні країнах світу.
Для проведення грошово-кредитної політики в Україні інституційна основа виникла зі створенням банківської системи та національного грошово-кредитного ринку, оформленням діяльності Національного банку України в цій сфері відповідним документом "Основні напрями (орієнтири) грошово-кредитної політики та проведення реформи грошової системи України".
Проведення грошово-кредитної політики як однієї з основних складових механізму економічного регулювання висуває ряд вимог до рівня розвитку та якості функціонування банківської системи.
Незалежну банківську систему України було створено в 1991 р. відповідно до Закону України "Про банки та банківську діяльність", прийнятого Верховною Радою 20 березня 1991 року.
Відповідно до цього закону банківська система України є дворівневою і складається з Національного банку України (перший рівень) та комерційних банків (другий рівень).
У названому законі визначено, що Національний банк України є центральним банком держави, її емісійним центром, проводить єдину державну політику в галузі грошового обігу, кредиту, зміцнення національної грошової одиниці, визначення її курсу відносно валют інших держав. Національному банку України належить монопольне право на випуск грошей в обіг, а також випуск грошових знаків.
Головне завдання Національного банку України - створення умов неінфляційного розвитку економіки держави. Виникнення цього завдання зумовлене відокремленням торгівлі грошима від торгівлі товарами і відносною самостійністю кожної з них. Національний банк впливає на процеси формування попиту і пропозиції позичкового капіталу, проводить емісію, грошово-кредитну політику, забезпечує концентрацію тимчасово вільних чи обов'язкових резервів інших банків.
Основними методами грошово-кредитного регулювання є маніпулювання обліковими ставками, регулювання обсягів рефінансування, зміна розмірів обов'язкових банківських резервів, які кожний комерційний банк держави зберігає у центральному банку.
Для реалізації своєї функції управління грошово-кредитним ринком Національний банк України має право:
встановлювати рівень резервних вимог для комерційних банків;
видавати комерційним банкам кредити на строк за домовленістю;
купувати й продавати цінні папери, що випускаються державою;
видавати кредити банкам під заставу векселів та цінних паперів;
купувати і продавати іноземну валюту й платіжні документи в іноземній валюті;
випускати в обіг та регулювати кількість грошей, що перебувають в обігу;
встановлювати відсоткові ставки за кредитами, що надаються комерційним банкам.
Національний банк України пройшов кілька етапів регулювання грошово-кредитного ринку, поступово реалізуючи через відповідні монетарні інструменти функції, передбачені Законом України "Про банки та банківську діяльність".
Головною функцією центрального банку кожної держави (у США - Федеральної резервної системи) є регулювання грошової маси, забезпечення її відповідності масі товарів і підтримки таким чином стійкої купівельної спроможності грошей, що є дуже важливою умовою нормального функціонування ринкового механізму.
Фінансова політика центрального банку зумовлена станом економіки. Якщо економічна активність на ринку погіршується і відбувається спад виробництва, скорочення робочих місць, центральний банк робить спробу збільшити грошову масу і кредит. Якщо ж витрати стають загрозливо збитковими, унаслідок чого зростають ціни і вивільняється багато робочих місць, він робить усе можливе, щоб зменшити грошову масу і кредит?
Величину і стан грошової маси оцінюють за допомогою грошових агрегатів. Для поточного вимірювання кількості грошей, використовуваних як платіжний засіб, доцільно скористатися агрегатом М1, який найповніше відображає виконання грішми функції засобу платежу.
Для прогнозування ситуації в економіці України та аналізу можливих результатів її реформування потрібно використовувати агрегат М2, оскільки включені в нього строкові депозити і ощадні вклади можуть суттєво вплинути на сукупний попит. Ці кошти можна вкласти в державні облігації, що вплине на розмір внутрішнього боргу; інвестувати, що змінить значення реального ВВП, або перетворити у готівкову іноземну валюту, що зберігається поза банками. Для України найбільш адекватним показником грошової маси з погляду аналізу поточної ситуації і найближчих перспектив її зміни є агрегат М1, а для прогнозування і регулювання у довготерміновому періоді - М2.
Реальна насиченість економіки національною грошовою масою протягом 1995-1996 pp. була досить низькою - на рівні 7-6% від ВВП за грошовою базою та 10.3-9.4% за агрегатом М2. Швидкість обігу грошей знизилась з 14.9. обертів за агрегатом М2 у 1995 p. до 13,1 у 1996 р. Тому позики держави на внутрішньому фінансовому ринку потрібно збільшувати поступово і відповідно до зростання реальної насиченості національної економіки грошовою масою.
В Україні рівень монетаризації ВВП (співвідношення між наявною грошовою масою і обсягом ВВП) один з найнижчих серед держав з перехідною економікою. У 1997 р. цей показник становив лише 13.6%, тоді як у Польщі, був у 2.0-2.5 рази вищий, і в 1997 р. становив 40%, в Угорщині перевищив 42%, у Чехії - 71%. У Китаї рівень монетаризації зріс протягом 1991-97 pp. з 87.4 до 120.8%.2
Недосконала у нас і структура грошової маси. У розвинутих країнах обсяг готівки у складі загальної грошової маси не перевищує 10%. Водночас з 1994 по 1997 pp. частка грошей у поза-банківському обігу в Україні збільшилася удвічі - з 24.7. до 49.3%. У 1990 р. у структурі грошової маси готівка становила лише 15%, а рівень монетаризації - 80%.
В Україні державне грошово-кредитне регулювання провадить Національний банк України, який виконує функції загальнодержавної резервної системи. Державне регулювання грошово-кредитної сфери можна застосувати у тому випадку, коли держава через центральний банк здатна впливати на масштаби та характер приватних інституцій, оскільки в розвинутій ринковій економіці саме вони є визначальною складовою усієї грошово-кредитної системи.
Резервні вимоги - один із найстаріших і найпоширеніших інструментів регулювання грошово-кредитної сфери, який належить до непрямих монетарних методів. Уведення обов'язкової норми резервування зумовлено потребою забезпечення достатнього рівня ліквідності комерційних банків, уніфікації контролю за їхньою діяльністю.
Уперше норми банківських резервів були введені у США в 1913 p., їх увели і в інших країнах, зокрема у Німеччині (1948 p), Франції (1979 p).
У світовій практиці зміна норм обов'язкових резервів є так званим інструментом жорсткого регулювання і не належить до гнучких і оперативних важелів. Обов'язкові резерви є умовою нормального функціонування платіжно-розрахункового механізму банківської системи, виконують функцію страхування ненадійних позик, знижують ризикованість банківських вкладень, мінімізують втрати від банкрутств банків і тому є гарантією стабільності банківської системи в цілому.
Змінюючи норму обов'язкового резерву, центральний банк безпосередньо впливає на пропозицію грошей та банківського кредиту. Якщо зменшується норма обов'язкових резервів, то комерційні банки мають змогу збільшити ліквідність своїх активів і розширити кредитування. Коли ж норма резерву підвищується, ці можливості звужуються. Враховуючи, що лише незначна частина всіх активів комерційних банків є у вигляді готівки, зміна норми резервування на певну величину може призвести до багаторазового збільшення чи зменшення банківських депозитних грошей.
Міжнародний досвід свідчить, що мінімальні обов'язкові резерви використовують для вирішення довготермінових проблем стабілізації грошового обігу та антиінфляційної боротьби. Обов'язкові резерви застосовують для обмеження темпів зростання грошової маси, вилучення надлишкових коштів із грошової сфери, формування жорсткого зв'язку між грошовою базою і грошовою масою, регулювання попиту на банківські ресурси.
Застосування цього методу регулювання у різних країнах має суттєві, відмінності, пов'язані з національними особливостями їхніх економік. Однак найпоширенішою формою запровадження резервних вимог є визначення норми як відсотка від депозитів. У цьому випадку вимоги ставлять до загальної суми пасивів чи окремих її частин. Загальновизнані пасиви для визначення резервних вимог - строкові депозити і депозити до запитання.
Норми обов'язкових резервів у різних країнах неоднакові. Найвищий їх рівень в Італії, Австрії (25%) та Іспанії (17%). В Японії норма резервування коливається в межах 0,125-2,5%, в Англії резервних вимог практично нема.
Національний банк України використовує політику мінімальних резервів для регулювання обсягів грошової маси в обігу, підтримки ліквідної діяльності комерційних банків з їхніх зобов'язань щодо залучених коштів юридичних та фізичних осіб. Відповідно до Закону України "Про банки і банківську діяльність" НБУ запроваджує для комерційних банків нормативи обов'язкових резервів.
В Україні норми обсягів резервування змінюють досить часто. Протягом 1993-1997 pp. НБУ тричі змінював порядок формування комерційними банками мінімальних резервів. Крім того, часто змінюють види залучених коштів, які підлягають резервуванню.
Підвищення норм обов'язкових резервів призводить до зростання бездохідних активів і, відповідно, до