Технико-экономический анализ организации
ООО «ТИСТ» не испытывает недостатка как в руководителях, так и в специалистах как в 2007 так и в 2008 и 2009 годах
Потребность в кадрах на предприятии определяется с помощью данных производственного отдела и системы нормирования труда. На основе данных отдела кадров(личные карточки работников) был также проверен весь административно-управленческий персонал на соответствие уровня образования занимаемой должности. Были получены следующие данные: 3 специалиста имеют высшее образование, 1-среднее техническое. При этом 3 работают по своей специальности. На предприятии уделяется мало внимания подготовке и повышению квалификации кадров. За период с 2007 - 2009 г. на курсы повышения квалификации был отправлено 3 работника: 1-из категории специалистов, 2 - из категории рабочих.
Рассчитаем следующие основные показатели и сведем их в таблицу 5.2
Коэффициент оборота по приему рабочих (Кпр):
Кпр= Количество принятого на работу персонала / среднесписочную численность персонала
Коэффициент оборота по выбытию (Кв):
Кв = Количество уволившихся работников / Среднесписочная численность персонала
Коэффициент текучести кадров(Кт):
Кт = (Число принятых + Число выбывших) / среднесписочная численность персонала
Таблица 5.1.2 - Анализ движения рабочей силы
| Показатели | Периоды | ||
| 2007 | 2008 | 2009 | |
| 1. Состояло работников, чел. | 24 | 37 | 27 |
| 2. Принято всего, чел., в том числе | 26 | 20 | 19 |
| 3. Выбыло всего, чел., в том числе | 21 | 25 | 18 |
|
а) переведено на другие предприятия б) по собственному желанию в) за прогулы г) в связи с окончание срока трудового контракта д) прочие причины |
21 |
25 |
18 |
| 4. Состояло работников на конец периода, чел. | 29 | 32 | 28 |
| 5. Среднесписочная численность, чел. | 29 | 32 | 28 |
| 6. Коэффициент оборота по приему, %. (стр.2/стр.5)*100 | 89,7 | 62,5 | 67,9 |
| 7. Коэффициент оборота по увольнению, % (стр.3/стр.5)*100 | 72,4 | 78,1 | 64,3 |
| 8. Коэффициент текучести, % ((стр.3 б+3 в)/стр.5)*100 | 72,4 | 78,1 | 64,3 |
| 9. Коэффициент постоянства персонала, % ((стр.4-стр.3-стр.2)/п.5)*100 | -62,1 | -40,6 | -32,1 |
Рассчитанные выше коэффициенты показывают, что в 2009 г показатели ухудшились. На предприятии очень высокая текучесть кадров. На предприятии число работников, уволенных за нарушение трудовой дисциплины отсутствует, все они уволены по собственному желанию.
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов, отработанных одним работником, за анализируемый период времени.
Анализ использования рабочего времени
Анализ рабочего времени, степень использования которого существенно влияет на выполнение объема выпуска продукции (услуг) основан на оценке использования рабочего времени в человеко-часах и человеко-днях. Анализ использования рабочего времени завершается обобщением всех потерь рабочего времени и расчетом влияния этих потерь на изменение объема работ.
Таблица 5.2.1 - Анализ использования рабочего времени
| № п/п | Показатели | 2007 | 2008 | 2009 |
| 1. | Число отработанных дней, дни | 234 | 226 | 228 |
| 2. | Число отработанных человеко-дней, чел.-дни. | 234 | 226 | 228 |
| 3. |
Число невыходов на работу, чел.-дни. в том числе |
30 |
30 |
23 |
| очередные отпуска, чел.-дни. | 20 | 24 | 15 | |
| отпуска по учебе, чел.-дни. | ||||
| с разрешения администрации, чел.-дни. | ||||
| отпуска по беременности и родам, чел.-дни. | ||||
| по болезни, чел.-дни | 10 | 6 | 8 | |
| массовые неявки-забастовки в порядке, предусмотренном законом, чел.-дни | ||||
| прогулы, чел.-дни | ||||
| 4. | Целодневные простои, чел-дн. | 1 | 0 | 2 |
| 5. | Продолжительность рабочей смены, часов | 8 | 8 | 8 |
| 6. | Среднесписочная численность, чел. | 29 | 32 | 28 |
| 7. | Плановая выработка, тыс.руб./чел | 1872 | 1808 | 1824 |
Как показывают приведенные данные, имеющиеся трудовые ресурсы предприятие использует достаточно полно. В среднем одним рабочим отработано 224 дней вместо 229. Фонд рабочего времени в 2007 году больше планового на 80 часов, в 2008 году – на 16 часов, в 2009 году – на 32 часа.
Для того, чтобы рассчитать потери объемов производства продукции (DQ), вызванные потерями рабочего времени, используется следующая формула:
DQ = (Впл * Чф * ПР) / Дпл (5.2)
где Чф - среднесписочная численность работников, чел;
ПР - потери рабочего времени фактические на одного работника в год, час;
Дпл - плановый бюджет рабочего времени (365 - праздничные, выходные), дней;
Ввл - выработка плановая, тыс.руб./чел.;
Расчеты можно свести в таблицу 5.2.2
Таблица 5.2.2 - Потери объемов производства продукции, работ, услуг
тыс.руб.
| Виды потерь рабочего времени | 2007 | Уд.вес, % | 2009 | Уд.вес, % |
| с разрешения администрации | 20 | 50 | 15 | 45 |
| по болезни | 10 | 25 | 8 | 20 |
| прогулы | 0 | 0 | 0 | 0 |
| целодневные простои | 1 | 2,5 | 2 | 5 |
Надо иметь в виду, что потери рабочего времени, не всегда приводят к уменьшению объема производства продукции, так как они могут быть компенсированы повышением интенсивности труда работников. Поэтому при анализе использования трудовых ресурсов большое внимание уделяется изучению показателей производительности труда.
Анализ производительности труда
Таблица 5.3 - Анализ производительности труда
| Показатели | 2007 | 2008 | 2009 | Темпы роста, % | ||
| гр. 3/гр.2 | гр.4/гр.3 | гр.4/гр.2 | ||||
| Численность работников, чел. | 29 | 32 | 28 | |||
| Объем произведенной продукции, тыс.руб. | - | 256725 | 339632 | - | 1,32 | - |
| Выработка на 1-го работника, тыс.руб./чел. | - | 8022,7 | 12129,7 | - | 1,51 | - |
По данным таблицы выработка в 2008 - 2009 годах увеличивается.
Кроме того, на выполнение плана роста производительности труда по выработке на одного работающего, как и на объем производства в целом, влияет соотношение между среднесписочной численностью всего персонала и численностью рабочих: резервом роста производительности труда является повышение удельного веса рабочих в общей численности промышленно-производственного персонала и улучшение использования рабочего времени по числу дней работы.
Более быстрый рост производительности труда по сравнению с ростом средней заработной платы является важнейшим условием снижения себестоимости продукции и увеличение накоплений. Поэтому важно проанализировать фактически сложившееся за рассматриваемый период
Уменьшение потерь рабочего времени по причинам, зависящим от трудового коллектива, являются резервом увеличения производства продукции, который не требует дополнительных капитальных вложений и позволяет быстро получить результат.
Мощным фактором в направлении роста выпуска продукции является производительность труда - это то количество продукции, которое вырабатывает один человек за единицу времени. Производительность труда характеризует результативность конкретного труда, отражает эффективность целесообразной производственной деятельности человека. Из таблицы видно, что в увеличении производительности труда кроется резерв увеличения объема производства. Именно систематическое невыполнение планов по производительности снижает выпуск продукции.
Горизонтальный анализ производительности труда можно дополнить факторным анализом выработки. Для факторного анализа выработки методом цепных подстановок можно использовать следующую модель:
В = Ур-х* Д * П * Вчр-го (5.3.1)
где В – среднегодовая выработка работника, тыс.руб./чел.;
Ур-х – удельный вес рабочих в общей численности, доли ед.;
Д – среднее число отработанных дней одним работником в год, дн.;
П – продолжительность рабочей смены, час.;
Вчр-го – среднечасовая выработка одного рабочего, тыс.руб./чел.*дн.*час
Среднегодовая выработка работника составляет: 8022,7 тыс.руб./чел в 2008 году; 12129,7 тыс.руб./чел. в 2009 году.
Факторный анализ оформляем в виде таблицы 5.4.
Таблица 5.4 - Факторный анализ производительности труда
| Показатель | 2008 |
Абс. изменение гр.3-гр.2 |
2009 |
Абс. изменение гр.5-гр.3 |
| 1 | 3 | 4 | 5 | 6 |
| Среднесписочная численность работников, всего по организации, чел. | 32 | - | 28 | -4 |
| Среднесписочная численность рабочих, всего, чел. | 21 | - | 19 | -2 |
| Удельный вес рабочих в общей численности, % | 32,8 | - | 34 | +1,2 |
| Объем продукции, тыс.руб. | 256725 | - | 339632 | +82907 |
| Среднее число отработанных дней | 226 | - | 228 | +2 |
| Продолжительность рабочей смены, час. | 8 | Х | 8 | х |
| Изменение среднегодовой выработки работника за счет изменения удельного веса рабочих в общей численности, тыс.руб./чел | +5,8 | х | +0,9 | х |
| Изменение выработки работника за счет изменения продолжительности смены, тыс.руб./чел. | +1,2 | х | -0,5 | х |
| Изменение выработки работника за счет изменения среднечасовой выработки рабочего, тыс.руб./чел. | +0,1 | х | - | х |
По данным таблицы видно, что на выполнение плана роста производительности труда по выработке на одного работающего, как и на объем производства в целом, влияет соотношение между среднесписочной численностью всего персонала и численностью рабочих: резервом роста производительности труда является повышение удельного веса рабочих в общей численности промышленно-производственного персонала и улучшение использования рабочего времени по числу дней работы.
Более быстрый рост производительности труда по сравнению с ростом средней заработной платы является важнейшим условием снижения себестоимости продукции и увеличение накоплений. Поэтому важно проанализировать фактически сложившееся за рассматриваемый период
Уменьшение потерь рабочего времени по причинам, зависящим от трудового коллектива, являются резервом увеличения производства продукции, который не требует дополнительных капитальных вложений и позволяет быстро получить результат.
Мощным фактором в направлении роста выпуска продукции является производительность труда - это то количество продукции, которое вырабатывает один человек за единицу времени. Производительность труда характеризует результативность конкретного труда, отражает эффективность целесообразной производственной деятельности человека. Из таблицы 5.4 видно, что в увеличении производительности труда кроется резерв увеличения объема производства. Именно систематическое невыполнение планов по производительности снижает выпуск продукции.
Оценка экономической эффективности использования ресурсов рабочей силы
Оценка экономической эффективности применения и потребления ресурсов живого труда может быть построена на основе следующей модели взаимосвязи соответствующих показателей:
Y= X1*X2*X3*X4 (5.5)
Переменные, включенные в эту модель, имеют следующий экономический смысл:
Y – общая сумма затрат, включенная в издержки производства и относящаяся непосредственно к использованию ресурсов живого труда, тыс.руб.;
Х1 – суммарный объем продукции, услуг за соответствующий период времени, тыс.руб.;
X2 – трудоемкость производства единицы продукции, выраженная в соответствующих единицах измерения затрат живого труда, чел./тыс.руб.;
X3 – средние размеры фонда оплаты труда, приходящиеся на единицу затрат живого труда, тыс.руб./чел.;
X4 – коэффициент увеличения затрат на оплату в связи с включением в издержки производства начислений, базой которых является ФОТ.
В соответствии с алгоритмом цепных подстановок можно проанализировать влияние на результирующий показатель (затраты, относящиеся к использованию ресурсов живого труда) всех включенных в модель факторов.
Таблица 5.5 - Расчет экономической эффективности использования
ресурсов рабочей силы
| № п/п | Показатели | Период | ||
| 2008 | 2009 | |||
| 1. | Объем производства продукции, тыс.руб. | 256725 | 339632 | |
| 2. | Среднесписочная численность персонала, чел. | 32 | 28 | |
| 3. | Средняя трудоемкость единицы продукции, чел/тыс.руб. | 8022,7 | 12129,7 | |
| 4. | ФОТ, подлежащий включению в издержки производства, тыс.руб. | 115 | 101 | |
| 5. | Средняя годовая оплата труда одного работника, тыс.туб. | 3,6 | 3,6 | |
| 6. | Начисления на ФОТ, подлежащие включению в издержки производства по установленным нормативам, %. | 26 | 26 | |
| 7. | Общая сумма затрат, включенная в издержки производства, относящаяся непосредственно к использованию ресурсов живого труда, тыс.руб. | 131,1 | 115,2 | |
| 8. | Изменение величины издержек, связанных с потреблением живого труда под влиянием всех включенных в исходную модель факторов, тыс.руб. | -15,9 | +3,5 | |
| 9. | Влияние изменения объема производства продукции, тыс.руб. | 0,97 | 1,12 | |
Из таблицы видно, что ресурсы рабочей силы на данном предприятии используются не в полном объеме.
Из таблицы видно, что в увеличении производительности труда кроется резерв увеличения объема производства. Именно систематическое невыполнение планов по производительности снижает выпуск продукции.
6 АНАЛИЗ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ ФОНДОВ (ОФ)
Одним из важнейших факторов повышения эффективности производства в организации является обеспеченность их основными производственными фондами и более полное их использование.
Задачи анализа:
Определить обеспеченность организации основными фондами и уровень их использования;
Рассчитать влияние использования основных фондов на объем продукции, выпускаемой предприятием;
Выявить степень использования производственной мощности предприятия и оборудования;
Выявить резервы повышения эффективности использования основных средств.
Источники информации:
Форма № 11 «Движение основных фондов и амортизационного фонда», «Сведения о вводе в действие мощностей, объектов и выполнении подрядных работ», инвентарные карточки учета основных средств и т.д.
Анализ структуры и движения основных фондов
Анализ структуры ОФ проводится путем расчета удельного веса каждого элемента основных фондов в их общей стоимости (таблица 6.1).
Таблица 6.1 - Анализ структуры основных фондов
| Показатели | 2007 | Уд.вес, % | 2008 | Уд.вес, % | 2009 | Уд.вес, % |
| Всего основных фондов, в т.ч. | 1,3 | 100 | 0,9 | 100 | 0 | 0 |
| здания | ||||||
| сооружения | ||||||
| машины и оборудование | 1,3 | 100 | 0,9 | 100 | 0 | 0 |
| транспортные средства | ||||||
| Коэффициент технологической структуры, % | 1 | 1 | 0 |
Коэффициент технологической структуры:
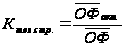 (6.1)
Где
 -
среднегодовая
стоимость
активной части
основных фондов;
 - среднегодовая
стоимость
основных фондов.
Анализ движения основных фондов производится по информации об их наличии по элементам путем сравнении данных, показывающих их стоимость на начало и конец отчетного периода. Табличная форма анализа представлена по форме таблицы 6.2.
Таблица 6.2
Наличие, движение и структура основных фондов
Группа ОС |
Наличие на нач.года | Поступило за год |
Выбыло за год |
Наличие на кон.года | ||||
| Тыс.руб | Уд.вес | Тыс.руб | Уд.вес | Тыс.руб | Уд.вес | Тыс.руб | Уд.вес | |
| 2007 | 1,3 | 100 | 0 | 0 | 0,4 | 100 | 0,9 | 100 |
| 2008 | 0,9 | 100 | 0 | 0 | 0,4 | 100 | 0,5 | 100 |
| 2009 | 0,5 | 100 | 0 | 0 | 0,5 | 100 | 0 | 0 |
Таблица 6.3
Коэффициенты движения основных фондов
| Показатели | 2007 | 2008 | 2009 |
| Коэффициент выбытия, % | 0,3 | 0,4 | 1 |
| Коэффициент поступления, % | 0 | 0 | 0 |
| Коэффициент прироста ОФ, % | -0,3 | -0,4 | -1 |
Важное значение имеет анализ изучения движения и технического состояния ОПФ для этого рассчитаем следующие показатели:
Обновление основных фондов влияет на структуру, техническое состояние, степень их изношенности.
Коэффициент поступления рассчитывается по формуле:
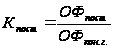 (6.2)
Где ОФпост – поступившие ОФ; ОФнач.г. – стоимость ОФ на начало года.
К пост 2007 = 0 / 0,9 = 0
К пост 2008 = 0 / 0,5 = 0
К пост 2009 = 0 / 0 = 0
Коэффициент выбытия:
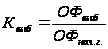 (6.3)
Где ОФвыб - выбывшие ОФ.
Квыб 2007 = 0,4 / 1,3 = 0,3
Квыб 2008 = 0,4/ 0,9 = 0,4
Квыб 2009 = 0,5 / 0,5 = 1
Коэффициент прироста:
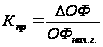 (6.4)
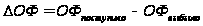
Где ∆ ОФ - сумма прироста: ОФ
Кпр. 2007 = -0,4 / 1,3 = -0,3
Кпр. 2008 = -0,4/ 0,9 = -0,4
Кпр. 2009 = -0,5 / 0,5 = -1
Данные таблицы показывают, что в ООО «ТИСТ» основные средства практически не присутствуют. На начало 2007 года они составляли 1,3 тыс.рублей за 2007, 2008, 2009 года движения не было, начислялась только амортизация и к концу 2009 года основные средства были списаны полностью.
Анализ эффективности использования и состояния ОФ
Для характеристики эффективности использования основных фондов рассчитываются показатели фондоотдачи и фондоемкости. Для характеристики технической оснащенности рабочих и ее влияния на уровень использования основных производственных фондов рассчитываются показатели фондовооруженности, механовооруженности и энерговооруженности труда рабочих.
Анализ состояния основных фондов производится на основе вычисления коэффициентов износа и годности.
Коэффициент износа определяется отношением износа к балансовой стоимости основных фондов на определенную дату. При этом условно можно исходить из того, что годовая сумма амортизационных отчислений на полное восстановление основных фондов является мерой их физического и морального снашивания за соответствующий год.
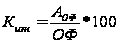 (6.5)
Таблица 6.4
Показатели эффективности использования и состояния ОФ
| Показатели | 2008 | 2009 | Темпы роста, % | |||
| гр.4/гр.3 | гр.4/гр.2 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Объем услуг, тыс.руб. | - | 256725 | 339632 | - | 1,32 | - |
| Ср.списочная численность, чел. | - | 32 | 28 | - | 0,88 | - |
| Ср.год.стоимость ОФ, тыс.руб. | - | 0,9 | 0,5 | - | 0,6 | - |
| Фондоотдача, руб./руб. | - | 285250 | 679264 | - | 2,38 | - |
| Фондоотдача активной части основных фондов, руб./руб. | - | 285250 | 679264 | - | 2,38 | - |
| Фондоемкость, руб./руб. | - | 0 | 0 | - | 0 | - |
| Фондовооруженность, тыс.руб./чел. | - | 0,03 | 0,02 | - | 0,7 | - |
| Фондорентабельность, руб./руб. | - | 0,2 | 0 | - | 0 | - |
| Коэффициент износа, % | - | 0,8 | 0 | - | 0 | - |
Для обобщающей характеристики эффективности использования основных средств служат показатели фондоотдачи, фондоемкости.
Фондоотдача ОФ = (стоимость выпущенной продукции) /(среднегодовая стоимость ОФ (Ф/о)
Ф/о ОФ 2008 = 256725 / 0,9 = 285250
Ф/о ОФ 2009 = 339632 / 0,5 = 679264
Фондоемкость - это величина, обратная величине фондоотдачи ОФ. (Ф/е);
Фе ОФ 2008 = 1 / 285250 = 0
Фе ОФ 2009 = 1 / 679264= 0
Повышение эффективности использования основных средств имеет важное значение как источник расширение производства, так как фондоотдача показывает, сколько рублей товарной продукции приходится на 1 рубль основных средств. Пути повышения фондоотдачи:
Наиболее полное и рациональное использование производственных мощностей;
Совершенствование структуры и своевременное обновление основных средств;
Увеличение коэффициента сменности и ликвидация простоев.
Основными резервами выпуска продукции и фондоотдачи являются:
Сокращение целодневных простоев оборудования, приводящее к увеличению среднего количества отработанных дней каждой его единицей за год;
Повышение коэффициента сменности в результате лучшей организации производства;
Сокращение внутрисменных простоев;
Повышение среднечасовой выработки оборудования за счет модернизации, более интенсивного использования.
К резервам роста фондоотдачи относятся:
Выпуск конкурентоспособной продукции
Рост качества продукции
Приобретение новой техники
Совершенствование технологических процессов.
Амортизация основных фондов - это возмещение балансовой (первоначальной или восстановительной стоимости). Она осуществляется путем включения амортизационных отчислений по утвержденному способу амортизации в издержки производства. Амортизационные отчисления производятся предприятиями, организациями ежемесячно исходя из установленных единых норм отчислений и балансовой стоимости основных фондов по отдельным группам и инвентарным объектам, состоящим на балансе предприятия. Амортизационные отчисления на полное восстановление активной части основных фондов производится в течении нормативного срока их службы или срока, за который балансовая стоимость полностью переносится на издержки обращения.
На предприятии избран метод равномерного линейного списания стоимости основных средств. Избранный метод вполне оправдан особенностями деятельности предприятия
Динамика показателя фондоотдачи за ряд лет позволяет выявить, насколько целесообразными были капитальные вложения в основные фонды с точки зрения роста производства работ, услуг.
Темп роста объема работ, услуг (или производительности труда в натуральном выражении) должен, как правило, превышать темп роста фондовооруженности за анализируемый период (таблица 6.5).
Таблица 6.5 - Соотношение темпов роста фондовооруженностии объема производства продукции
| Показатели | 2008 | 2009 | Темпы роста, % | |
| Фондовооруженность, тыс.руб./чел. | 0,03 | 0,02 | 0,7 | 0,5 |
| Объем производства продукции, тыс.руб. | 256725 | 339632 | 0,97 | 1,12 |
Качественным показателем использования основных средств является фондовооруженность. Рост фондовооруженности труда направлен на непосредственное повышение его производительности. Основным фактором фондовооруженности является совершенствование средств труда, повышение эффективности их использования, рост производительности труда.
Рассчитаем коэффициент фондовооруженности.
Фондовооруженность = ОФ / Численность
Фвоор 2008 = 0,9 / 32 = 0,03
Фвоор 2009 = 0,5 / 28 = 0,02
Показатели, характеризующие состояние основных средств – коэффициенты износа и годности.
Коэффициент износа = (Сумма износа ОФ) / (первоначальная стоимость) (Ки);
Ки. 2008= 0,4/ 0,5 = 0,8
Ки. 2009= 0,5 / 0 = 0
Как видно, на предприятии высокий коэффициент изношенности ОС, что говорит о его невысоком производственном потенциале. Коэффициент прироста имеет отрицательное значение, что говорит о том, что предприятие не использует ОС.
Коэффициент годности = (Стоимость остаточная ОФ) / Стоимость первоначальная:
Остаточная стоимость = стоимость на кон. мес. - износ
Кгодн. 2008= 0,1/ 0,5 = 0,2
Кгодн. 2009= 0 / 0 = 0
7 АНАЛИЗ ОБОРОТНЫХ СРЕДСТВ
Общее состояние оборотных средств
Оценка общего состояния оборотных средств организации проводится с целью выяснения тенденции их развития. Посредством вертикального и горизонтального анализа можно установить, насколько состояние оборотных средств исследуемого предприятия типично для данной отрасли.
Таблица 7.1 - Оценка общего состояния оборотных средств
| 2008 | 2009 | Уд вес % |
| 2008 | 2009 | |||
|
Оборотные средства всего, в т.ч. |
162168 | 229478 | 100 | 100 |
| Запасы (210, 220) | 33686 | 39941 | 20,8 | 17,4 |
| Дебиторская задолженность (<12 мес.) (230) | 12589 | 13654 | 7,8 | 6 |
| Дебиторская задолженность (>12 мес.) (240) | 79492 | 146045 | 49 | 63,6 |
| Краткосрочные финансовые вложения (250) | 27530 | 22646 | 17 | 9,9 |
| Денежные средства (260) | 6418 | 1044 | 5,4 | 3,1 |
| Прочие оборотные средства (270) | 0 | 0 | 0 | 0 |
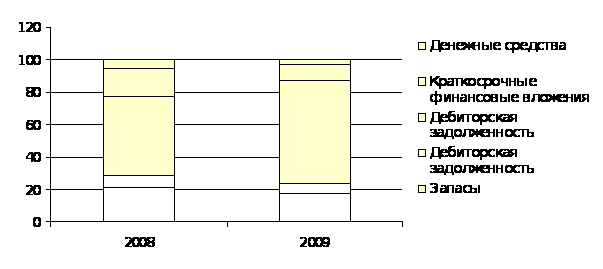 Рис.
7.1 Структура
оборотных
средств за
2008, 2009 годы
В организации оборотные средства увеличились, что предопределяет тенденцию к ускорению оборачиваемости всего имущества. Ее результатом явилось высвобождение средств в наиболее мобильной их части – денежных средств и краткосрочных финансовых вложений. Увеличение долгосрочной дебиторской задолженности занимает наибольший удельный вес в общем объеме оборотных средств. Удельный вес основных средств снизился за счет начисленного износа. При прочих равных условиях указанные изменения оцениваются положительно.
Коэффициент мобильности имущества организации исчисляется:
стр. 290 / стр. 300 = 162168 / 217762 = 0,745 на начало года, а на конец года стр. 290 / стр. 300 = 229478 / 280534 = 0,818. Увеличение данного коэффициента также подтверждает тенденцию ускорения оборачиваемости имущества.
Коэффициент мобильности оборотных активов определятся:
(стр. 250+стр.260)/стр.290 = 33948/162168=0,209 – на начало года
(стр.250+стр.260)/стр.290 = 23690/229478= 0,103 – на конец года. Низкая мобильность оборотных средств не всегда оценивается отрицательно. При высокой рентабельности производства и продукции организация могла направить денежные средства на расширение производства.
Финансовое состояние предприятия в значительной мере обуславливается его производственной деятельности. Поэтому при анализе финансового состоянии предприятия (особенно на предстоящий период) следует дать оценку его производственного потенциала.
Для характеристики производственного потенциала используют следующие показатели: наличие, динамику и удельный вес производственных активов в общей стоимости имущество; наличие, динамику и удельный вес основных средств в общей стоимости имущества; коэффициент износа основных средств; среднюю норму амортизации; наличие, динамику и удельный вес капитальных вложений и их соотношение с долгосрочными финансовыми вложениями.
Анализ оборачиваемости оборотных средств
Для измерения оборачиваемости оборотных активов принято использовать систему показателей:
1. Обобщающие показатели, характеризующие эффективность использования всей совокупности оборотных активов, к которым относятся:
а) Продолжительность одного оборота, отражающая количество дней, в течение которых оборотные активы совершают полный оборот. Исчисляется по следующей формуле:
Длит об = (С*Д) / Р, (7.1)
где С - средние остатки оборотных средств; Д - количество дней в анализируемом периоде (для экономических расчетов используется следующее количество дней: 30 - месяц, 90 - квартал, 180 - 6 месяцев, 270 - 9 месяцев, 360 - год); Р - оборот по реализации.
б) Количество оборотов, совершенных за период. Рассчитывается следующим образом:
N = P / C (7.2)
в) Коэффициент закрепления, отражающий величину оборотных активов, приходящуюся на один рубль продаж (без косвенных налогов), и исчисляемый по формуле:
K = C / P = 1/N (7.3)
г) Относительная экономия или перерасход оборотных средств. Рассчитывается по формуле:
+- Э = Об.ср.1 - Об.ср.0 * i p , (7.4)
где Об.ср.1 - средние остатки оборотных средств за отчетный период, Об.ср.0— средние остатки оборотных средств за базисный период, i p - индекс реализованной продукции (Р1/Р0).
2. Частные показатели, характеризующие оборачиваемость отдельных групп (видов) оборотных активов, т.е. запасов, в т.ч. в разрезе отдельных их слагаемых; дебиторской долгосрочной задолженности, в т.ч. в разрезе ее слагаемых; дебиторской краткосрочной задолженности, в т.ч. в разрезе ее слагаемых; краткосрочных финансовых вложений, в т.ч. в разрезе их слагаемых; денежных средств и прочих оборотных активов.
Средние остатки оборотных средств исчисляются по данным годового баланса, как среднеарифметические или среднехронологические по данным квартальных отчетов. Формула расчета средних остатков оборотных средств по среднеарифметической
С = 0,5*(с.290нг +с.290кг ). (7.5)
Прошлый год: С = 0,5*(169578+162168)=165873
Отчетный год: С = 0,5*(162168+229478)=195823
Средние остатки оборотных средств, применяемые при исчислении оборачиваемости включает в себя:
1. Материальные (нормируемые) оборотные средства (далее МОС) (сырье, материалы, готовая продукция, незавершенное производство). Для расчета среднегодовых остатков МОС используется следующая формула:
МОС = 0,5 * [(с.210нг - с.215нг ) + (с.210кг - с.215кг)], (7.6)
т.е. в расчет из всей величины запасов и затрат в расчет не берется величина товаров отгруженных.
Прошлый год: МОС = 0,5*[(30063-0)+(33686-0)] = 31874,50
Отчетный год: МОС = 0,5*[(33686-0)+(39941-0)] = 36813,50
2. Ненормируемые оборотные средства (далее НеНОС) (денежные средства, кроме средств на расчетных счетах; все виды товаров отгруженных; все виды дебиторской задолженности, за