Технико-экономический анализ организации
НеНОС = С – МОС (7.7)
Прошлый год: НеНОС = 165873 – 31874,50 = 133998,50
Отчетный год: НеНОС = 195823 – 36813,50 = 159009,50
3. Оборотные средства, находящиеся в иммобилизации (отвлечение из оборота на непроизводственные нужды, например, ссуды выданные работникам организации). Их можно определить только по данным аналитического учета.
Оборачиваемость материальных оборотных средств анализируют в сравнении, как с прошлым годом, так и с планом, так как они планируются. Оборачиваемость ненормируемых и иммобилизованных оборотных средств - только в сравнении с прошлым годом. Соответственно, оборачиваемость всех оборотных средств также можно анализировать только в сравнении с прошлым годом. Методику анализа рассмотрим в таблице 2.3.1
Анализ оборачиваемости оборотных средств можно представить в таблице 7.2
Таблица 6.2
Коэффициентный анализ оборотных активов
| Показатели | 2008 | 2009 | Изменение | ||
| гр.3-2 | гр.4-3 | гр.4-2 | |||
| 1 | 3 | 4 | 5 | 6 | 7 |
| 1. Выручка от реализации продукции, тыс.руб. | 256725 | 339632 | - | +82907 | - |
| 2. Средняя величина оборотных средств, тыс.руб. | 165873 | 195823 | - | +29950 | - |
| 3. Оборачиваемость оборотных средств | 232,60 |
207,57 |
- | -25,06 | - |
| 4. Себестоимость реализованной продукции, тыс.руб. | 202561 | 280295 | - | +77734 | - |
| 5. Средняя величина товарно-материальных запасов, тыс.руб.: | х | х | Х | Х | Х |
| производственные запасы (211) | 24192 | 39825 | - | +15633 | - |
| незавершенное производство (213) | 0 | 0 | - | 0 | - |
| готовая продукция (214) | 133 | 116 | - | -17 | - |
| 6. Оборачиваемость товарно-материальных запасов, об/год: | х | х | Х | Х | Х |
| производственные запасы (с/с/стр211) | 8,37 | 7,04 | - | -1,33 | - |
| незавершенное производство | 0 | 0 | - | 0 | - |
| готовая продукция (выручка/стр214) | 1930 | 2928 | - | +998 | - |
| 7. Срок хранения запасов, дни: | х | Х | Х | Х | Х |
|
производственные запасы (365/ стр.6) |
44 | 52 | - | +8 | - |
| незавершенное производство | 0 | 0 | - | 0 | - |
| готовая продукция (365/ стр.6) | 0,2 | 0,1 | - | -0,1 | - |
| 8. Дебиторская задолженность, тыс.руб. | 92081 | 159699 | - | +67618 | - |
| деб.задолженность >12 мес. | 12589 | 13654 | - | +1065 | - |
| деб.задолженность <12 мес. | 79492 | 146045 | - | +66553 | - |
| 9. Оборачиваемость дебиторской задолженности, об/год: | 43,4 | 28,9 | - | -14,5 | - |
| деб.задолженность >12 мес. | 40,8 | 25,9 | - | -14,9 | - |
| деб.задолженность <12 мес. | 2,6 | 3 | - | +0,4 | - |
| 10. Срок погашения дебиторской задолженности, дни: | 148,9 | 136,1 | - | -12,8 | - |
| деб.задолженность >12 мес. | 8,9 | 14,1 | - | +5,2 | - |
| деб.задолженность <12 мес. | 140 | 122 | - | -18 | - |
Коэффициент оборачиваемости дебиторской задолженности (К об ДЗ)= Выручка от реализации / средняя стоимость дебиторской задолженности за период
Средняя стоимость дебиторской задолженности за период = (Стоимость дебиторской задолженности на начало периода + Стоимость дебиторской задолженности на конец периода) /2
Ср. стоимость дебиторской задолженности >12 мес. 2008 =
= (0+12589)/2 =6294,5
Ср. стоимость дебиторской задолженности < 12 мес. 2008 =
= (119497+79492)/2 = 99494,5
Ср. стоимость дебиторской задолженности >12 мес. 2009 =
= (12589+13654)/2 = 13121,5
Ср. стоимость дебиторской задолженности < 12 мес. 2009 =
= (79492+146045)/2 = 112768,5
К об ДЗ (>12 мес. 2008) = 256725/6294,5 = 40,8 (дней)
К об ДЗ (< 12 мес. 2008) = 256725/99494,5 = 2,6 (дня)
К об ДЗ (>12 мес. 2009) = 339632/13121,5 = 25,9 (дня)
К об ДЗ (< 12 мес. 2009) = 339632/112768,5 = 3 (дня)
Срок погашения дебиторской задолженности:
Коб ДЗ дн = 365 / Коб ДЗ
Коб ДЗ 2008 = 365/40,8 = 8,9
Коб ДЗ 2008 = 365/2,6 = 140
Коб ДЗ 2009 = 365/25,9 = 14,1
Коб ДЗ 2009 = 365/3 = 122
По данным таблицы можно сделать следующие выводы: в целом выручка от реализации в 2009 году увеличилась на 82907 тыс. руб. Величина оборотных средств в 2009 году также имеет тенденцию роста. Показатель оборачиваемости дебиторской задолженности характеризует средний срок погашения дебиторской задолженности. Положительно оценивается снижение срока оборачиваемости дебиторской задолженности. В нашем случае величина этого показателя в общем объеме задолженности снизилась в 2009 году на 14,5 оборота в год.
Кроме того, необходимо сравнить динамику оборотных средств с динамикой объемов реализации (таблица 7.3).
Таблица 7.3 - Соотношение темпов роста оборотных активов и объемов реализации продукции
| Показатели | 2008 | 2009 | Темпы роста, % | |
| Величина оборотных активов, тыс.руб. | 162168 | 229478 | 63,17 | 67,57 |
| Выручка от реализации продукции, тыс.руб. | 256725 |
339632 |
158 |
148 |
Превышение темпов роста оборотных активов над ростом объемов реализации чаще всего является признаком проблем, связанных с оплатой отгруженной продукции и низкого уровня контроля над дебиторской задолженностью, что негативно сказывается на платежеспособности предприятия. В нашем случае, выручка превышает величину оборотных активов.
8 АНАЛИЗ СЕБЕСТОИМОСТИ, ПРИБЫЛИ ОРГАНИЗАЦИИ
Анализ себестоимости
Важным показателем, характеризующим работу промышленного предприятия является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного производства, финансовое состояние хозяйствующих субъектов. Это обуславливает важное значение анализа себестоимости продукции, работ, услуг. В свою очередь он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Себестоимость - это денежное выражение текущих затрат на производство и реализацию продукции, работ и услуг.
Основными задачами анализа себестоимости продукции являются:
обшая оценка планов по снижению себестоимости и материальных затрат;
исследование причин отклонения от планов;
изучение структуры и динамики затрат по элементам затрат и калькуляционным статьям;
выделение резервов снижения себестоимости и их сводный подсчет;
Для анализа себестоимости продукции пользуются в первую очередь данными бухгалтерской отчетности (Отчет о затратах на производство продукции, работ и услуг).
Себестоимость промышленной продукции анализируется в следующей последовательности:
оценка выполнения плана по обобщающим показателям и их динамики;
измерение факторов изменения показателей и отдельных статей затрат;
выявление резервов их снижения.
Первым этапом анализа себестоимости продукции является анализ общей суммы затрат на производство товарной продукции.
Анализ затрат по экономическим элементам позволяет контролировать формирование, структуру и динамику затрат по видам характеризующим их экономическое содержание. С помощью данного анализа намечают главные направления резервов снижения себестоимости в зависимости от материалоемкости, трудоемкости и фондоемкости производства.
Анализ по статьям проводится сравнением фактических затрат с плановыми, пересчитанными на фактический выпуск и ассортимент продукции. Такой анализ способствует выявлению степени важности отдельных элементов затрат в формировании себестоимости продукции, а также рассмотрению сдвигов в структуре затрат, их динамики.
Таблица 8.1 - Анализ себестоимости продукции. Элементная группировка
| Показатели | 2008 | Уд.вес, % | 2009 | Уд.вес, % |
Абс.изм. гр.4-гр.2 |
| 1 | 4 | 5 | 6 | 8 | |
| 1. Затраты на производство, всего, тыс.руб. | 162168 | 100 | 229478 | 100 | +67310 |
|
2. В том числе: а) материальные затраты |
24192 | 89 | 39825 | 90 | 15633 |
| б) затраты на ОТ с ЕСН | 156 | 10 | 137 | 9 | 19 |
| в) амортизация ОФ | 4 | 0 | 3 | 0 | -1 |
| г) прочие расходы | 15 | 1 | 10 | 1 | -5 |
| 3. Объем продукции в ценах базового (предыдущего) периода, тыс.руб. | 256725 |
х | 339632 |
х | +82907 |
| 4. Затраты на рубль продукции, всего, руб. (стр. 1:стр. 3) | 0,63 | х | 0,68 | х | +0,05 |
|
В том числе: а) материалоемкость(стр.2а:стр. 3) б) зарплатоемкость (стр. 2б:стр.3) в) амортизациеемкость (стр.2в:стр.3) г) прочие удельные затраты (стр.2г:стр.3) |
0,09 0,0006 0,00002 0,00006 |
х | 0,117 0,0004 0 0,00003 |
х | х |
Данные таблицы свидетельствуют, что абсолютная сумма затрат увеличивается с 2008 по 2009 год, это связано с колебанием объемов производства продукции.
Как видно из таблицы затраты на производство продукции в 2009г. больше затрат 2008 г. Существенных же изменений в структуре затрат не произошло. Снизилась сумма амортизации ОФ из-за снижения их балансовой стоимости в результате выбытия.
Затраты на рубль товарной продукции - важный обобщающий показатель себестоимости продукции. Он может рассчитываться в любой отрасли производства и наглядно показывать прямую связь между себестоимостью и прибылью. Этот показатель исчисляется как отношение полной себестоимости товарной продукции к стоимости произведенной товарной продукции в действующих ценах.
Чтобы проследить влияние себестоимости на объем выпускаемой продукции следует рассчитать затраты на 1 рубль товарной продукции. Они представляют собой показатель, характеризующий уровень себестоимости товарной продукции, а также ее рентабельность. Преимущества этого показателя в том, что он охватывает всю товарную продукцию, обеспечивая увязку себестоимости с ее рентабельностью и рассмотрение динамики этих показателей за ряд лет
Затраты на 1 рубль товарной продукции 2008 года по сравнению с 2009 годом относительно стабильны.
По сравнению с 2008 годом затраты на рубль товарной продукции сократились; за последний год затраты вновь возросли за счет сырья и материалов и прочих расходов (услуги сторонних организаций, налоги относимые на себестоимость продукции).
Основными резервами снижения себестоимости продукции являются:
* повышение уровня производительности труда и как результат увеличение производства продукции. При увеличении объема производства продукции возрастают лишь переменные затраты (прямая заработная плата рабочих, прямые материальные расходы и другие), сумма же постоянных расходов не изменится, в результате снижается себестоимость изделий;
* экономное использование сырья, материалов, электроэнергии, топлива, оборудования, сокращение непроизводственных расходов и так далее
Резервы сокращения затрат выявляются по каждой статье расходов за счет конкретных организационно-технических мероприятий, которые будут способствовать экономии заработной платы, сырья, материалов, энергии и другие.
Анализ прибыли
В процессе анализа используются следующие показатели прибыли: валовая прибыль; прибыль от реализации продукции, товаров, услуг; балансовая прибыль; налогооблагаемая прибыль; чистая прибыль; нераспределенная прибыль.
Валовая прибыль (маржинальная прибыль) - это разность между выручкой (нетто) и прямыми производственными затратами по реализованной продукции.
Прибыль от реализации продукции представляет собой разность между суммой валовой прибыли и постоянными расходами отчетного периода.
Балансовая (общая) прибыль включает финансовые результаты от реализации продукции, работ и услуг, доходы и расходы от финансовой и инвестиционной деятельности, внереализационные доходы и расходы.
Налогооблагаемая прибыль — это разность между балансовой прибылью и суммой прибыли, облагаемой налогом на доход (по ценным бумагам и от долевого участия в совместных предприятиях), а также суммы льгот по налогу на прибыль в соответствии с налоговым законодательством, которое периодически пересматривается.
Чистая прибыль — прибыль, остающаяся в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды.
Нераспределенная прибыль — это чистая прибыль за минусом ее использованной суммы на накопление и потребление.
В процессе анализа необходимо изучить состав балансовой прибыли, ее структуру, динамику и выполнение плана за отчетный год (табл. 16). При изучении динамики прибыли следует учитывать инфляционные факторы изменения ее суммы. Для этого выручку корректируют на средневзвешенный индекс роста цен на продукцию предприятия в среднем по отрасли, а затраты по реализованной продукции уменьшают на их прирост в результате повышения цен на потребленные ресурсы за анализируемый период.
Таблица 8.2 - Анализ уровня и динамики прибыли
| Показатели | 2007 | 2008 | 2009 | Уд.вес. % | Изменение | ||||
| 2007 | 2008 | 2009 | Гр.3-гр.2 | Гр.4-гр.3 | Гр.4-гр.2 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Выручка от реализации продукции (за минусом НДС, акцизов и аналогич. обязат. платежей) | - |
256725 |
339632 |
- | 100 | 100 | - | +82907 | - |
| Себестоимость продукции | - | 202561 | 280295 | - | 78,9 | 74,7 | - | +77734 | - |
| Валовая прибыль | - | 54164 | 59337 | - | 21,1 | 25,3 | - | +5173 | - |
| Коммерческие расходы | - | - | - | - | 0 | 0 | - | - | - |
| Управленческие расходы | - | 37948 | 55416 | - | 0 | 0 | - | +17468 | - |
| Прибыль (убыток) от реализации | - | 16216 | 3921 | - | 0 | 0 | - | -12295 | - |
| Чистая прибыль | - |
9080 |
12677 |
- | 0 | 0 | - | +3597 | - |
Из данных таблицы следует, прибыль 2009 года по сравнению с 2008 годом увеличилась на 3597 тыс. руб., что привело также к соответственному увеличению прибыли, остающейся в распоряжении предприятия.
В динамике финансовых результатов можно отметить следующие положительные изменения: прибыль от реализации растет быстрее, чем нетто выручка от реализации товаров. Это свидетельствует о снижении затрат на производство продукции. Чистая прибыль растет быстрее, чем прибыль от реализации, прибыль от финансово-хозяйственной деятельности и прибыль отчетного периода.
9 АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ
Главная цель анализа - своевременно выявлять и удалять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние. Поэтому поиск резервов увеличения прибыли и рентабельности является одной из основных задач в любой сфере бизнеса. Большое значение в процессе управления финансовыми результатами отводится экономическому анализу, основными задачами которого являются:
• систематический контроль за формированием финансовых результатов;
• определение влияния как объективных, так субъективных факторов на финансовые результаты;
• выявление резервов увеличения суммы прибыли и уровня рентабельности и прогнозирование их величины;
• оценка работы предприятия по использованию возможностей увеличения прибыли и рентабельности;
• разработка мероприятий по освоению выявленных резервов.
Основные источники информации для анализа: данные аналитического бухгалтерского учета по счетам результатов, «Отчет о прибылях и убытках» (форма № 2), «Отчет о движении капитала» (форма № 3), а также соответствующие таблицы бизнес-плана предприятия.
Таблица 9.1 - Система основных показателей для анализа финансового
состояния организаций, рекомендованная Федеральной службой России по финансовому оздоровлению и банкротству
| № п/п | Показатели | Порядок расчета | Экономический смысл показателей |
| Общие показатели | |||
| 1. | Выручка |
Выручка
по оплате за
период |
1311,6 |
| Показатели платежеспособности и финансовой устойчивости | |||
| 3. | Общая степень платежеспособности |
|
(1120+129108)/1311,6=99,3 |
| 4. | Коэффициент задолженности по кредитам банков и займам |
|
(1120+37019)/1311,6=29,08 |
| 5. | Степень платежеспособности по текущим обязательствам |
|
129108/1311,6=98,4 |
| 6. | Коэффициент покрытия текущих обязательств оборотными активами |
|
229478/129108=1,8 |
| 7. | Собственный капитал в обороте |
|
150306-51056=99250 |
| 8. | Коэффициент обеспеченности собственными оборотными средствами |
|
(150306-51056)/229478=0,43 |
|
9. |
Коэффициент автономии (финансовой независимости) |
|
150306/(51056+229478)=0,54 |
| Показатели деловой активности и рентабельности | |||
| 10. | Коэффициент обеспеченности оборотными активами |
|
229478/1311,6=175 |
| 11. | Коэффициент оборотных средств в производстве |
|
(39941+6148)/1311,6=35,1 |
| 12. | Рентабельность оборотного капитала |
|
0 |
|
Показатели эффективности использования необоротного капитала и инвестиционной активности организации |
|||
| 15. | Фондоотдача |
|
1311,6/51056=0,03 |
| 16. | Коэффициент инвестиционной активности |
|
5760/51056=0,11 |

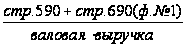
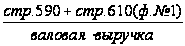
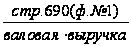
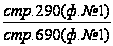
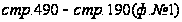
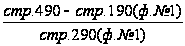
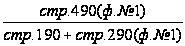
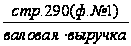
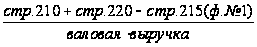
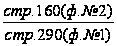
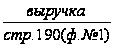
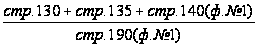
Система показателей рентабельности включает следующие основные показатели, рассчитываемые по данным бухгалтерской отчетности, как правило, формы № 1 и формы № 2.
1. Рентабельность активов (авансированного капитала) по общей бухгалтерской прибыли:
Рб/К, т.е. стр. 140 ф.2 / [0,5 х (стр.300 н.г. + стр. 300 к.г.) ф.1] (9.1)
где Рб- прибыль до налогообложения;
К - средняя величина итога бухгалтерского баланса.
Рб/К = 8583 / [0,5*(223399+217762)] = 0,039
2. Рентабельность активов по чистой прибыли:
Рч/ К, т.е. стр. 190 ф. 2/ [0,5 х (стр. 300 н.г. + стр. 300 к.г.) ф.1] (9.2)
где Рч - чистая прибыль.
Рч/К = 9080 / [0,5*(223399+217762)] = 0,041
Эти показатели, называемые экономической рентабельностью, используются для расчета экономической эффективности инвестиций и в целом хозяйственной деятельности.
3. Рентабельность собственного капитала по прибыли до налогообложения (или по чистой прибыли):
Рб/Сс, т.е. с.140 ф.2 (или с.190 ф.2)/[0,5 х (с.490 н.п +с.490 к.г.) ф.1] (9.3)
где Сс—средняя величина собственного капитала, или как итога раздела III баланса «Капитал и резервы», или уточненного реального собственного капитала (чистых активов).
Рб/Сс = 9080 / [0,5*(141024+153387)] = 0,062
Этот показатель называют финансовой рентабельностью, поскольку он определяется эффективностью не только использования активов, но и управления капиталом (собственным и заемным).
ЗАКЛЮЧЕНИЕ
Анализ финансового состояния организации осуществляется в основном по данным квартальной и годовой бухгалтерской отчетности и в первую очередь – по данным бухгалтерского баланса. Принятая группировка позволяет осуществить достаточно глубокий анализ финансового состояния предприятия.
В курсовой работе было обследовано действующее предприятие и его финансовое положение. В ходе анализа было установлено реальное положение дел на предприятии; выявлены изменения в финансовом состоянии и факторы, вызвавшие эти изменения.
Главная цель производственного предприятия в современных условиях - получение максимальной прибыли, что невозможно без эффективного управления капиталом. Поиски резервов для увеличения прибыльности предприятия составляют основную задачу управленца. Очевидно, что от эффективности управления финансовыми ресурсами и предприятием целиком и полностью зависит результат деятельности предприятия в целом. Если дела на предприятии идут самотеком, а стиль управления в новых рыночных условиях не меняется, то борьба за выживание становится непрерывной. Исследования показали, что деятельность предприятия финансируется за счет собственных средств. Баланс предприятия можно считать в достаточной мере ликвидным, хотя оно и постоянно испытывает недостаток в денежных средствах (факт, осложняющий положение предприятия). Произведенные расчеты оборачиваемости элементов текущих активов привели к выводу, что руководство предприятия не в достаточной мере использует имеющиеся резервы, т. к. изменение скорости оборота не отражает повышения производственно-технического потенциала предприятия. Нужно сказать, что необоснованно высокий уровень производственных запасов, значительно влияющий на общую оборачиваемость активов предприятия; негибкая политика расчетов с заказчиком и клиентом на условиях взаимной выгоды, предполагающей в частности систему скидок - все это говорит о неумелом управлении капиталом. Проведенный анализ также показал, что доходность собственного капитала снизилась в отчетном году. Это вызвало уменьшение отдачи с каждого рубля вложенных средств за прошлый год. Налицо тенденция к снижению финансовой устойчивости фирмы.
По результатам анализа финансово-хозяйственной деятельности ООО «ТИСТ» можно сделать следующие выводы.
В течении периода с 2007 по 2009 г. объем производства и реализации продукции возрастал , но в 2009 г. наблюдается снижение. Это связано с появлением конкурентов, на ранке происходит перенасыщение Комплектом постельного белья 1,5 спального. Выполнение плана происходит в 2007 и 2008 годах. В 2009 году план по реализации и производству выполнен только на 95%. Что касается трудовых ресурсов, то при анализе выяснилось, что предприятие использует их достаточно полно.
Финансовый анализ деятельности ООО «ТИСТ» показал, что финансовая устойчивость постепенно повышается. Судя по рассчитанным в ходе анализа финансовым коэффициентам ООО «ТИСТ» имеет достаточно стабильное положение. Для улучшения финансового положения предприятия необходимо:
Следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования;
По возможности ориентироваться на увеличение количества заказчиков с целью уменьшения масштаба риска неуплаты, который значителен при наличии монопольного заказчика;
Контролировать состояние расчетов по просроченным задолженностям. В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости выполненных работ. Поэтому необходимо расширить систему авансовых платежей.
Своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности, к которым в первую очередь относятся: просроченная задолженность поставщикам и просроченная задолженность покупателей свыше трех месяцев, просроченная задолженность по оплате труда и платежам в бюджет, внебюджетные фонды.
Приняв во внимание выявленные в ходе анализа негативные явления, можно дать некоторые рекомендации по улучшению и оздоровлению предприятия:
- необходимо увеличивать долю собственного оборотного капитала в стоимости имущества и добиваться, чтобы темпы роста собственного оборотного капитал были выше темпов роста заемного капитала;
- принять меры по снижению кредиторской задолженности; в первую очередь это касается авансов, полученных от покупателей. По ним либо должна быть отгружена продукция, либо возвращены денежные средства;
- следует увеличить объем инвестиций в основной капитал и его долю в общем имуществе организации;
- необходимо повышать оборачиваемость оборотных средств предприятия; особенно обратить внимание на приращение наиболее ликвидных активов;
- величина медленно реализуемых активов чрезвычайно велика. Нужно выяснить, в чем причина накопления сверхплановых запасов. Они должны быть немедленно пущены в производство. Если же имеются залежалые, порченные, неликвидные запасы, то их надо реализовывать по любой стоимости или списывать;
- принять меры по приращению собственных источников средств и сокращению заемных пассивов для восстановления финансовой самостоятельности организации;
- обратить внимание на организацию производственного цикла, на рентабельность продукции, ее конкурентоспособность.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
Данилова Н.Ф. Экономический анализ деятельности предприятия: курс лекций: учебное пособие для вузов / Н.Ф. Данилова, Е.Ю. Сидорова.- М.: Издательство «Экзамен», 2006.
Ефимова О.В. Финансовый анализ. М., 1998.
Ковалев В.В. Финансовый анализ: управление капталом, выбор инвестиций, анализ отчетности. М.: Финансы и статистика, 1998.
Методические рекомендации по разработке финансовой политики предприятия: Утв.приказом Минэкономики России от 1 октября 1997 г. 118.
Методические указания по проведению анализа финансового состояния организацией: Утв. Приказом федеральной службы России по финансовому оздоровлению и банкротству от 23 января 2001 г., № 16.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. Минск, 2003.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. М., 1996.
Экономический анализ: Основы теории. Комплексный анализ хозяйственной деятельности организации: Учебник / Под ред. проф. Н.В. Войтловского, проф. А.П. Калининой, проф. И.И. Мазуровой. 2-е изд., перераб. и доп. – М.: Высшее образование, 2006.
ПРИЛОЖЕНИЕ
Бухгалтерский баланс на 01 января 2009 г.
Актив |
Код показателя | На начало отчетного года | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы |
110 | 0 | 0 |
| Основные средства | 120 | 44837 | 45296 |
| Незавершенное строительство | 130 | 10757 | 5760 |
| Доходные вложения в материальные ценности | 135 | 0 | 0 |
| Долгосрочные финансовые вложения | НО | 0 | 0 |
| Отложенные налоговые активы | 145 | 0 | 0 |
| Прочие внеоборотные активы | 150 | 0 | 0 |
| Итого по разделу I | 190 | 55594 | 51056 |
|
II. ОБОРОТНЫЕ АКТИВЫ Запасы |
210 | 33686 | 39941 |
|
в том числе: сырье, материалы и другие аналогичные ценности |
211 | 24192 | 39825 |
| животные на выращивании и откорме | 212 | 0 | 0 |
| затраты в незавершенном производстве | 213 | 0 | 0 |
| готовая продукция и товары для перепродажи | 214 | 133 | 116 |
| товары отгруженные | 215 | 0 | 0 |
| расходы будущих периодов | 216 | 9361 | 0 |
| прочие запасы и затраты | 217 | 0 | 0 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 2453 | 6148 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 12589 | 13654 |
| в том числе покупатели и заказчики | 231 | 1990 | 1248 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 79492 | 146045 |
| в том числе покупатели и заказчики | 241 | 58909 | 110749 |
| Краткосрочные финансовые вложения | 250 | 27530 | 22646 |
| Денежные средства | 260 | 6418 | 1044 |
| Прочие оборотные активы | 270 | 0 | 0 |
| Итого по разделу II | 290 | 162168 | 229478 |
| БАЛАНС | 300 | 217762 | 280534 |
| Пассив | Код показателя | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
|
III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
410 | 5770 | 5770 |
| Собственные акции, выкупленные у акционеров | 411 | 0 | 0 |
| Добавочный капитал | 420 | 2349 | 2349 |
| Резервный капитал | 430 | 6111 | 6111 |
|
в том числе: резервы, образованные в соответствии с законодательством |
431 | 6111 | 3784 |
| резервы, образованные в соответствии с учредительными документами | 432 | 0 | 2327 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 139157 | 136076 |
| Итого по разделу III | 490 | 153387 | 150306 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | 0 | 0 |
| Отложенные налоговые обязательства | 515 | 1036 | 1120 |
| Прочие долгосрочные обязательства | 520 | 0 | 0 |
| Итого по разделу IV | 590 | 1036 | 1120 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 6000 | 37019 |
| Кредиторская задолженность | 620 | 57336 | 92086 |
|
в том числе: поставщики и подрядчики |
621 | 18550 | 32806 |
| задолженность перед персоналом организации | 622 | 3307 | 607 |
| задолженность перед государственными внебюджетными фондами | 623 | 2195 | 2161 |
| задолженность по налогам и сборам | 624 | 7807 | 4106 |
| прочие кредиторы | 625 | 25477 | 52406 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 3 | 3 |
| Доходы будущих периодов | 640 | 0 | 0 |
| Резервы предстоящих расходов | 650 | 0 | 0 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 |
| Итого по разделу V | 690 | 63339 | 129108 |
| БАЛАНС | 700 | 217762 | 280534 |
Отчет о прибылях и убытках за 2009 г.
| Наименование показателя | Код строки | За отчетный период | За аналогичный период предыдущего года |
| 1 | 2 | 3 | 4 |
|
1. Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, продукции, работ услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
010 | 339632 | 256725 |
| в том числе от продажи: | 011 | 0 | |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 280295 | 202561 |
| в том числе проданных: | 021 | 0 | 0 |
| Валовая прибыль | 029 | 59337 | 54164 |
| Коммерческие расходы | 030 | 0 | 0 |
| Управленческие расходы | 040 | 55416 | 37948 |
| Прибыль (убыток) от продаж (строки (010 - 020 -030 - 040)) | 050 | 3921 | 16216 |
|
II. Операционные доходы и расходы Проценты к получению |
060 | 0 | 1 |
| Проценты к уплате | 070 | -3562 | 0 |
| Доходы от участия в других организациях | 080 | 0 | 0 |
| Прочие операционные доходы | 090 | 28200 | 40007 |
| Прочие операционные расходы | 100 | -21697 | -34219 |
|
III. Внереализационные доходы и расходы Внереализационные доходы |
120 | 5240 | 12956 |
| Внереализационные расходы | 130 | -3519 | -13736 |
| Прибыль (убыток) до налогообложения (строки (050 + 060 - 070 + 080 + 090 - 100 + 120 - 130)) | 140 | 8583 | 21225 |
| Отложенные налоговые активы | 141 | 0 | 0 |
| Отложенные налоговые обязательства | 142 | 318 | -940 |
| Налог на прибыль и иные аналогичные обязательные платежи | 150 | -3594 | -7114 |
| Налог на прибыль прошлых лет | 151 | 213 | 0 |
|
Пени, штрафные санкции по налогам и сборам Пени, штрафные санкции по реструктуризации |
152 153 |
1035 3385 |
-494 0 |
| Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода) (строки (160 + 170 - 180)) | 190 | 9080 | 12677 |
|
СПРАВОЧНО. Постоянные налоговые обязательства (активы) Базовая прибыль (убыток) на акцию |
200 201 |
1004 0 |
2960 0 |
| Разводненная прибыль (убыток) на акцию | 202 | 0 | 0 |
Бухгалтерский баланс на 01 января 2008 г.
| Актив | Код показателя | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы |
110 | 0 | 0 |
| Основные средства | 120 | 49321 | 44837 |
| Незавершенное строительство | 130 | 4500 | 10757 |
| Доходные вложения в материальные ценности | 135 | 0 | 0 |
| Долгосрочные финансовые вложения | 140 | 0 | 0 |
| Отложенные налоговые активы | 145 | 0 | 0 |
| Прочие внеоборотные активы | 150 | 0 | 0 |
| Итого по разделу I | 190 | 53821 | 55594 |
|
II. ОБОРОТНЫЕ АКТИВЫ Запасы |
210 | 30063 | 33686 |
|
в том числе: сырье, материалы и другие аналогичные ценности |
211 | 29407 | 24192 |
| животные на выращивании и откорме | 212 | 0 | 0 |
| затраты в незавершенном производстве | 213 | 0 | 0 |
| готовая продукция и товары для перепродажи | 214 | 167 | 133 |
| товары отгруженные | 215 | 0 | 0 |
| расходы будущих периодов | 216 | 489 | 9361 |
| прочие запасы и затраты | 217 | 0 | 0 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 5404 | 2453 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 0 | 12589 |
| в том числе покупатели и заказчики | 231 | 0 | 1990 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 119497 | 79492 |
| в том числе покупатели и заказчики | 241 | 92218 | 58909 |
| Краткосрочные финансовые вложения | 250 | 12462 | 27530 |
| Денежные средства | 260 | 2152 | 6418 |
| Прочие оборотные активы | 270 | 0 | 0 |
| Итого по разделу II | 290 | 169578 | 162168 |
| БАЛАНС | 300 | 223399 | 217762 |
| Пассив | Код показателя | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
|
III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
410 | 5770 | 5770 |
| Собственные акции, выкупленные у акционеров | 411 | 0 | 0 |
| Добавочный капитал | 420 | 2349 | 2349 |
| Резервный капитал | 430 | 6111 | 6111 |
|
в том числе: резервы, образованные в соответствии с законодательством |
431 | 6111 | |
| резервы, образованные в соответствии с учредительными документами | 432 | 6111 | |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 126794 | 139157 |
| Итого по разделу III | 490 | 141024 | 153387 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | 0 | 0 |
| Отложенные налоговые обязательства | 515 | -305 | 1036 |
| Прочие долгосрочные обязательства | 520 | 0 | 0 |
| Итого по разделу IV | 590 | -305 | 1036 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 5432 | 6000 |
| Кредиторская задолженность | 620 | 76337 | 57336 |
| в том числе: поставщики и подрядчики | 621 | 20933 | 18550 |
| задолженность перед персоналом организации | 622 | 3104 | 3307 |
| задолженность перед государственными внебюджетными фондами | 623 | 1515 | 2195 |
| задолженность по налогам и сборам | 624 | 9613 | 7807 |
| прочие кредиторы | 625 | 41172 | 25477 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 14 | 3 |
| Доходы будущих периодов | 640 | 897 | 0 |
| Резервы предстоящих расходов | 650 | 0 | 0 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 |
| Итого по разделу V | 690 | 82680 | 63339 |
| БАЛАНС | 700 | 223399 | 217762 |
1 Индекс цен производителей в текстильном и швейном производстве. Источник minprom.gov