Экономика транспортной отрасли
 = 48355,2
Месячная зарплата одного вдителя:
ЗПмес
= =
 = 12491,76 руб.
Сдельная оплата труда: ЗПгод = ЗПсд+Дкл+До+ Дпрем+ Дпроч
где Дкл - доплата за классность
До - оплата за время нулевого пробега
Заработная плата по сдельным расценкам:
ЗПсд = ртQгод+рткмWткм
где Qгод, Wткм – объёмы перевозок и грузооборот (задание 1)
рт, рткм – расценки за тонну и тонно-километр в движении
рт
=
 =
 = 3,3
рткм=
 =
 = 0,5
где Нт,Нткм – нормы времени на погрузку-разгрузку 1тонны и на тонно-километр в движении.
Нт
=
 =
 =
3,3мин/т; tпр
= 0,3 ∙ 60 = 18 мин
Нткм
= =
 = 0,5 мин/ткм
ЗПсд = 3,3 ∙ 39321,096 + 0,5 ∙ 715643,94 = 487581,6 руб.
Доплаты:
Дпрем
= АЧр
∙ Счас = 8059,2 ∙ 60
 = 96710,4 руб.
Дпроч
= АЧр
∙ Счас = 8059,2 ∙ 60
= 48355,2 руб.
До= (То+Тм+Тпз)АДр∙ Счас = (0,1∙ 9,2+0,083+0,3) ∙ 8059,2 ∙ 60= 630068,22 руб.
где То – время нулевого пробега (0,1Тн)
Тм – время мед.освидетельствования водителя 5 мин.
Тпз – время подготовительно-заключительных работ 18 мин.
АДр – автомобиле-дни в работе
Дкл = АЧр Счас dкл ,
где dкл – надбавка за классность, для 1класса соответствует 25%.
Дкл = 8059,2 ∙ 60 ∙ 0,25 = 120888 руб.
ЗПгод = 487581,6+120888+630068,22+96710,4+48355,2= 1383603,42 руб.
Заработная плата одного водителя в месяц:
3Пмес
=
 = 23060,057 руб.
б)Ремонтные рабочие:
ЗПрем = (Тео+Тто1+Тто2+Ттр) Счас∙ R
где R – коэффициент,кчитывающий премиальные и прочие доплаты 1,3
Счас= часовая расценка 35руб.
ЗПрем= (367,92 + 149,27 + 259,35 + 875,33) ∙ 35 ∙ 1,3 = 75152,35руб.
Месячная зарплата одного ремонтного рабочего
ЗПрем=
 = 3131,35руб
Задача № 8
Рассчитать себестоимость автомобильных перевозок, составив калькуляцию и смету затрат на производство
Калькуляция себестоимости автомобильных перевозок
| Статья затрат | Годовая сумма затрат тыс.руб. | Затраты на единицу продукции | |||
| 1 т-км | 1 км | 1 час | |||
| Условно переменные расходы | |||||
| 1 | Зарплата водителей с начислениями | 1743,34 | 2.4 | 7.37 | - |
| 2 | Материальные затраты: | ||||
| 2.1 | Топливо | 2024,752 | 2.83 | 8.56 | - |
| 2.2 | Смазочные и прочие эксплуатационные материалы | 276,103 | 0.386 | 1.17 | - |
| 2.3 | Шины | 99,135 | 0.139 | 0.42 | - |
| 2.4 | Вода | 0,636 | 0.00088 | 0.003 | - |
| 2.5 | Затраты на ТО и ТР | 152,606 | 0.213 | 0.65 | - |
| Итого переменных расходов: | 4296,57 | 6.004 | 18,2 | - | |
| Условно-постоянные расходы | |||||
| 3 | Зарплата ИТР служащих с начислениями | 2358,7 | 3.29 | - | 292.67 |
| 4 | Электроэнергия и тепло | 131,6 | 0.184 | - | 16.33 |
| 5 | Амортизация | 662,87 | 0.926 | - | 82.25 |
| 6 | Расходы на рекламу | 30,0 | - | 3.72 | |
| 7 | Аренда помещений | Не арендуем | |||
| 8 | Расходы на страхование | 33,537 | 0.047 | - | 4.16 |
| 9 | Налог на имущество | 49,188 | 0.069 | - | 6.10 |
| 10 | Транспортный налог | 4,5 | 0.006 | - | 0.56 |
| 11 | Другие постоянные расходы | 120,0 | 0.168 | - | 14.89 |
| Итого постоянных расходов | 3390,395 | 4.7 | - | 420,7 | |
| Всего по калькуляции | 7686,967 | 10.74 | 18,2 | 420,7 | |
Начисления на зарплату (единый социальный налог) – 26% от фонда оплаты труда:
ЗПв+ ЕНСв = 1383603,42 ∙ 1,26 = 1743340,31 руб.
Материальные затраты, включают в себя затраты на топливо, смазочные материалы, шины (задание 5)
Топливо для автомобилей и хозяйственных нужд:
Зт + Зт.хоз = 1840683,5 + 184068,35 = 2024751,85 руб.
Смазочные и прочие эксплуатационные материалы:
Зсм = 276102,52 руб.
Износ шин: Зш = 99135,02 руб.
Затраты на воду:
Зв = Зхоз + Зтех = 38,64+597,45 = 0,636тыс.руб.
где Зхоз затраты на воду для хозяйственных нужд
Зтех затраты на воду для технических нужд
Зхоз = НхозNспЦв
где Нхоз – норма расхода воды на хоз. нужды – 0,23м3 на чел.
Nсп – списочное количество работников предприятия 12ч.
Цв – цена 1м3 воды -14руб/м3
Зхоз = 0,23 ∙ 12 ∙ 14 = 38,64руб
Зтех = (НубSДр+НмАс) Цв
где Нуб – норма расхода воды на уборку помещений 0,0015м3 на1м2.
Нм – норма расхода воды на мойку автомобилей – 0,5м3 на один а/м
S – площадь территории предприятия из расчёта 30м2 на один а/м
Др – дни работы предприятия за год 305 дней
Ас – списочное количество автомобилей -3 единицы
Зтех = (0,015∙30∙3∙305+0,5∙3)∙14 = 597,45
Затраты на техническое обслуживание и ремонт а/м складываются из стоимости з/ч и ремонтных материалов (задание 5) и годового фонда зар. платы ремонтных рабочих (задание 7) с учётом начислений 26%
Зто,тр = 25096,03 + 32817,89 + 75152,35 ∙ 1,26 = 152605,88 руб.
Зарплата ИТР и служащих (задание 6) ЕНС – 26%, премии – 30%
ЗПсл = 1440,0 ∙ 1,26 ∙ 1,3 =2358,7 тыс.руб.
Затраты на электроэнергию и тепло.
Затраты не электроэнергию Зэн = Нэн Sпом Tосв Др Цэн
где Нэн – норма освещенности 1 кв. м. площади в час (0,016), кВт;
Sпом - площадь помещений 480 м2.;
Тосв - продолжительность освещения помещений в течении рабочего дня (5 )час;
Др – режим работы предприятия за год 305 дней;
Цэн - цена 1 кВт/час для юридических лиц 1,4 руб.
Зэн = 0,016∙480∙5∙305∙1,4 = 16,4тыс.руб.
Затраты на отопление Зот = Нот Sпом hпом Цот,
где Нот – норма подачи тепла в помещение из расчета на 1 куб.м. помещения (0,1), Гкал;
hпом – высота помещений, подлежащих отоплению (4), м.;
Цот - цена одной Гкал тепла (600) руб.
Зот = 0,1 ∙480∙4∙600=115,2тыс.руб.
Суммарные затраты на тепло и электроэнергию составляют – 131,6тыс.руб.
Амортизационные отчисления за год по а/м и производственнотехнической базы А = 585,526+77,343 = 662,869тыс.руб.
Расходы на рекламу принимаем из расчета 30 тыс. руб в год.
Помещения не арендуем.
Расходы на страхование составляют 1,5% от остаточной стоимости основных производственных фондов за 3 года работы:
Зстр = 0,015 ∙ (1153,544 +1082,314)= 33,537тыс.руб.
Налог на имущество рассчитан по ставке 2,2% по остаточной стоимости фондов
Ним = 0,022 ∙ (1153,544 +1082,314) = 49,188 тыс.руб.
Транспортный налог.
Суммарную мощность парка (в лошадиных силах) необходимо умножить на ставку налога с одной лошадиной силы.
Нтр = 150 ∙ 3 ∙ 10 = 4500 руб.
Другие расходы (почтово-телеграфные, канцелярские, представительские, командировочные и т.п.), относящиеся к постоянным, принимаем в размере 120 тыс.руб.
Затраты на 1 ткм определяются путем деления годовой суммы затрат по каждой статье на годовой грузооборот парка.
Затраты на 1 км пробега рассчитываются только для переменных расходов (сумма затрат по статьям делится на годовой пробег парка).
Затраты на 1 час работы рассчитываются только для постоянных расходов (годовая сумма делится на автомобиле-часы работы парка).
После этого составляется смета затрат на производство, где группировка затрат построена по принципу их экономической однородности:
Затраты на оплату труда без учета единого социального налога.
Материальные затраты.
Амортизационные отчисления.
Прочие расходы.
Смета затрат на производство
| № | Наименование статей затрат | Суммы тыс. руб. |
| 1 | Затраты на оплату труда: | |
| 1.1 | Зарплата водителей | 1383,603 |
| 1.2 | Зарплата ремонтных и вспомогательных рабочих | 75,152 |
| 1.3 | Зарплата ИТР и служащих | 1200,0 |
| Итого затрат на оплату труда | 2658,78 | |
| 2. | Материальные затраты | |
| 2.1 | Топливо | 2024,751 |
| 2.2 | Смазочные и прочие эксплуатационные материалы | 276,103 |
| 2.3 | Износ шин | 99,135 |
| 2.4 | Запасные части | 25,096 |
| 2.5 | Ремонтные материалы | 32,818 |
| 2.6 | Вода | 0.636 |
| 2.7 | Электроэнергия | 16,4 |
| 2.8 | Отопление | 115,2 |
| Итого материальных затрат | 2590,139 | |
| 3. | Амортизационные отчисления | 662,869 |
| 4. | Прочие расходы | |
| 4.1 | Аренда помещений и автомобилей | - |
| 4.2 | Единый социальный налог | 691,28 |
| 4.3 | Страхование | 33.537 |
| 4.4 | Налог на имущество | 49,188 |
| 4.5 | Расходы на рекламу | 30,0 |
| 4.6 | Транспортный налог | 4,5 |
| 4.7 | Другие расходы | 120,0 |
| Итого прочих расходов | 1591,38 | |
| Всего по смете |
6840,29 |
|
Задача №9
Рассчитать доходы, налоги, прибыль предприятия за год
Себестоимость перевозки 1 тонны груза определяем делением суммы годовых затрат по смете на годовой объем перевозок груза Qгод = 39321,1
Sт = 173,95руб.
Тариф на перевозку 1 тонны груза определяется путем добавления к себестоимости планируемой прибыли (35%) и налога на добавленную стоимость (18%).
Тт = Sт ∙ 1,35 ∙ 1,18
Тт = 277,102
Доходы «брутто» за год:
Дб = Qгод∙ Тт = 39321,1 ∙277,102 = 10896,544
Расчет налогов и прибыли
| № п/п | Наименование | Суммы тыс. руб. | Расчетная формула |
| 1. | Доходы «брутто» Дб | 10896,54 | Спец.расчет |
| 2. | Налог на добавленную стоимость в доходах, НДСдох | 1662,18 | НДСдох = Доб /1,18 0,18 |
| 3. | Доходы «нетто» Днет | 9234,36 | Днет = Дбр – НДСдох |
| 4. | Затраты «брутто» Збр | 6840,29 | Смета затрат |
| 5. | Налог на добавленную стоимость в затратах НДСзатр | 395,11 | НДСзатр = М/1,18 0,18 (М- материальные затраты) |
| 6. | Затраты «нетто» Знет | 6445,18 | З нет = Збр – НДС затр |
| 7. | НДС в бюджет | 1267,07 | НДСбюд = НДСдох –НДСзатр |
| 8. | Балансовая прибыль Пб | 2789,18 | Пб = Днет – Знет |
| 9. | Налог на прибыль Нпр | 669,40 | Нпр = 0,24 Пбал |
| 10. | Чистая прибыль Пч | 2119,78 | Пч = Пб - Нпр |
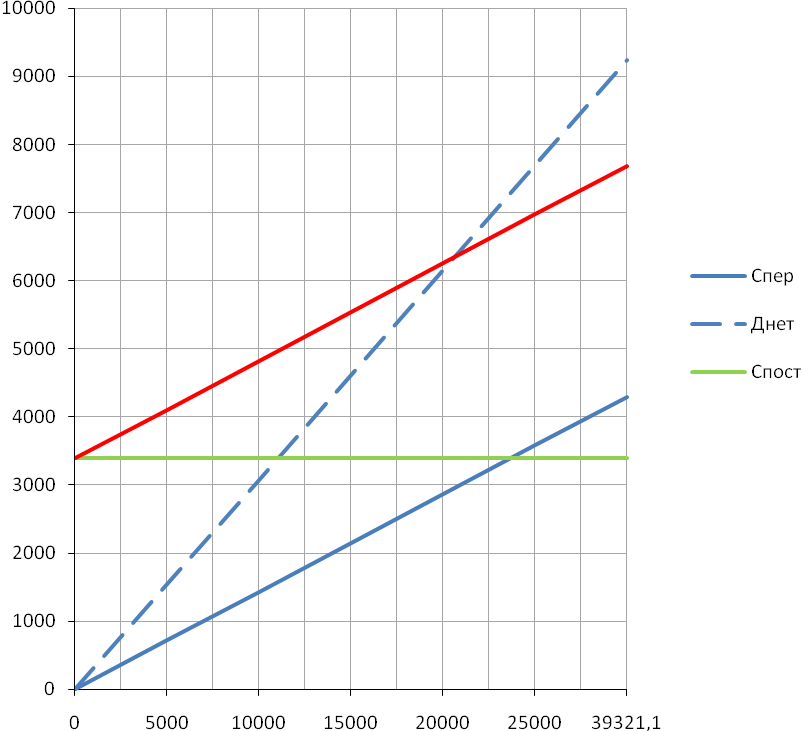
Для построения графика использованы данные:
Qгод =39321,1 тонны – годовой объем перевозок;
Cпост = 3390,34 тыс. руб. – постоянные затраты;
Cпер = 4296,57 тыс. руб. – условно-переменные затраты;
Cпер + Cпост = 7686,91 тыс. руб. – сумма годовых затрат на перевозки;
Днет = 9234,36 тыс. руб. – доходы нетто;
Qбезуб = 20625 тонн – объем перевозок, при которых достигается безубыточность.
 График
безубыточности
работы предприятия
Задача №10
Рассчитать экономическую эффективность инвестиций
Инвестиции в основные фонды предприятия составляют 3712,5 тыс.руб. Это признается оттоком денежных средств.
Чистая прибыль за год 2119,78 тыс.руб. Амортизационные отчисления 662,869 тыс. руб.
Сумма чистой прибыли и амортизационных отчислений – это приток денежных средств.
Расчет
чистого дисконтированного
дохода нарастающим
итогом (реальной
ценности проекта)
можно представить
в табличной
форме за расчетный
период, равный
пяти годам. В
связи с инфляцией
возрастает
необходимость
увеличения
чистой прибыли
на 10% в год. Дисконтирующий
множитель
рассчитан,
исходя из нормы
дисконта Ен
= 0,2 по формуле:
dt
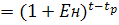 .
где tр – нулевой год, т.е. год осуществления инвестиций;
t - номер текущего года (от 1 до5).
|
№ п/п |
Наименование показателей | Значение показателей по годам , тыс.руб. | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | ||
| 1 | Затраты,отток денежных средств | 3712,5 | |||||
| 2 |
Результат,приток денежных средств: -чистая прибыль - амортизация |
2119,78 662,87 |
2331,76 662,87 |
2564,93 662,87 |
2821,43 662,87 |
3103,57 662,87 |
|
| 3 | Чистый доход от реализации проекта (П2 – П1) | -3712,5 | 2782,65 | 2994,63 | 3227,8 | 3484,3 | 3766,44 |
| 4 | Дисконтируемый множитель dt | 1 | 0,833 | 0,694 | 0,578 | 0,482 | 0,402 |
| 5 | Чистый дисконтный доход (п3 •П4) | -3712,5 | 2317,95 | 2078,27 | 1865,67 | 1679,43 | 1514,11 |
| 6 | Реальная ценность проекта (чистый дисконтированный доход нарастающим итогом) | -3712,5 | -1394,55 | 683,72 | 2549,4 | 4228,8 | 5742,9 |
Вывод: мероприятие эффективно, так как сумма чистого дисконтированного дохода за 5 лет положительна и составляет 5742,9 тыс. руб.
Окупаемость затрат наступает на 2 году.
Инвестиции окупаются на 2 году работы АТП
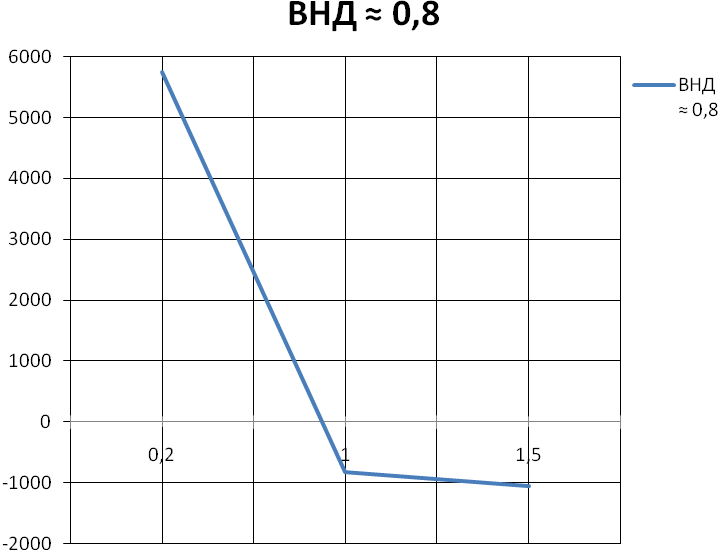
Для построения графика внутренней нормы доходности определим реальную ценность проекта по норме дисконта Ен = 1.
| № п/п | Наименование показателей | Значение показателей по годам, тыс. руб. | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | ||
| 3 | Чистый доход от реализации проекта (п2-п1) | -3712,5 | 2782,65 | 2994,63 | 3227,8 | 3484,3 | 3766,44 |
| 4 | Дисконтируемый множитель dt | 1 | 0,5 | 0,25 | 0,125 | 0,063 | 0,031 |
| 5 | Чистый дисконтированный доход (п3 • п4) | -3712,5 | 1391,33 | 748,66 | 403,45 | 219,5 | 116,76 |
| 6 | Реальная ценность проекта (чистый дисконтированный доход нарастающим итогом) | -3712,5 | -2321,17 | -1572,51 | -1169,1 | -949,56 | -832,8 |
Определим реальную ценность проекта при норме дисконта Ен = 1,5
|
№ п/п |
Наименование показателей | Значение показателей по годам , тыс.руб. | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | ||
3 |
Чистый доход от реализации проекта (П2 – П1) | -3712,5 | 2782,65 | 2994,63 | 3227,8 | 3484,3 | 3766,44 |
| 4 | Дисконтируемый множитель dt | 1 | 0,66 | 0,16 | 0,064 | 0,0256 | 0,0102 |
| 5 | Чистый дисконтный доход (п3 •П4) | -3712,5 | 1836.549 | 479.141 | 206.58 | 89.198 | 38.418 |
| 6 | Реальная ценность проекта (чистый дисконтированный доход нарастающим итогом) | -3712,5 | -1875.95 | -1396.81 | -1190.23 | -1101.03 | -1062.61 |