Разработка инвестиционного проекта ОАО "Завод по производству труб большого диаметра"
Для учета частных рисков проекта автор использует метод корректировки нормы дисконта.
В качестве целевой функции для построения модели оценки риска берется определение чистого приведенного эффекта и его классическая функция, приведенная в формуле (4).
Ненадежными случайными величинами являются чистые денежные потоки в момент времени t. На основе метода Монте-Карло определяется математическое ожидание чистого приведенного эффекта и его дисперсия.
Для оценки уровня риска проекта в качестве меры риска автор выбирает среднеквадратическое отклонение чистого приведенного эффекта от его математического ожидания. Поскольку чистый приведенный эффект – функция случайных величин денежных потоков, то его дисперсия будет зависеть от силы корреляционной связи между величинами денежных потоков для каждого периода проекта.
Среднеквадратическое отклонение чистого приведенного эффекта составит
s2(NPV) = E[NPV-E(NPV)2]
s2(NPV) = E[((α*S1 + α2*S2 + … +αn*Sn)-( α*E(S1) + α2*E(S2) + … +αn*E(Sn)))2], (5)
где Si - случайная величина денежного потока, денежные единицы;
α - коэффициент дисконтирования, доли единицы
E[..] – операция вычисления математического ожидания.
Приведем формулу (5) к следующему виду
s2(NPV) = E[(α *(S1 - E(S1)) + α2*(S2 - E(S2)) +… +αn*(Sn - E(Sn)))2], (6)
После преобразований, автор получает следующее выражение:
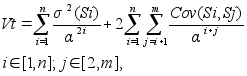 (7)
где Vt - вариация (риск) проекта в момент времени t, (денежные единицы)2
n - число планово-учетных периодов проекта,
m - размер матрицы ковариаций, денежные единицы,
i,j - номер планово-учетного периода
Sij - чистые денежные потоки, денежные единицы,
s2(Si) - дисперсия случайной величины денежных потоков, (денежные единицы)2,
Cov(Si,Sj) - ковариация между величинами Si и Sj, (денежные единицы)2,
a - коэффициент дисконтирования, доли единицы.
Критерием покрытия автор называет соотношение стоимости собственного капитала субъекта в момент времени t к заемному

(8)
где Сt - критерий покрытия в момент времени t, доли единицы,
Аt - собственный капитал субъекта в момент времени t, денежные единицы,
Zt - заемный капитал в момент времени t, денежные единицы.
В случае, когда критерий покрытия меньше единицы, риск проекта резко возрастает, превышая допустимые значения. Формализация данного критерия возможно через лимитирование данного отношения. Норма лимита должна определяться экспертным путем.
Критерием, наиболее точно оценивающим стоимость инвестиционного проекта в любой учетный период, является чистый приведенный эффект. Автор предполагает, что критерий ликвидность стратегического инвестиционного проекта необходимо оценивать как отношение чистого приведенного эффекта стратегического инвестиционного проекта на один из планово-учетных периодов (кроме начального) к чистому приведенному эффекту стратегического инвестиционного проекта на начальном этапе. Этим мы получаем сверку фактических данных с прогнозируемыми. Формула для оценки ликвидности стратегического инвестиционного проекта приведена ниже
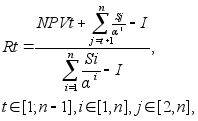
(9)
где Rt - коэффициент ликвидности в момент времени t, доли единицы,
Sij - чистые денежные потоки в i,j-й планово-учетный период, денежные единицы,
a - безрисковая ставка дисконтирования, доли единицы,
n - число планово-учетных периодов проекта,
i - номер планово-учетных периодов,
j - номер планово-учетного периода на момент реализации стратегического инвестиционного проекта,
NPVt - фактически полученная стоимость стратегического инвестиционного проекта (денежные потоки, полученные на момент времени t), денежные единицы,
I - первоначальные капиталовложения, денежные единицы.
Ясно, что Ri - случайная величина, ее реализации составляют значения коэффициента ликвидности стратегического инвестиционного проекта за плановый период.
Четвертым основным критерием стратегического инвестиционного проекта в условиях риска является стратегическая значимость. Формализация этого критерия возможна лишь при учете целей конкретного проекта.
Для рассматриваемого в работе проекта автор формирует критерий стратегической значимости для субъекта и дополняет им приведенную выше модель
(10)
к - размерность вектора Pf(t), единицы,
f - число ресурсов в "портфеле ресурсов", единицы,
t - номер планово-учетных периода,
Pf - цена на f-й ресурс, денежные единицы,
Ptkrit - критический лимит цены на f-й ресурс, денежные единицы,
Vn - коэффициент ковариации Pf и Pt, (денежные единицы)2,
xf - доля f-го ресурса в "портфеле ресурсов", доли единицы.
1.5.8 Метод нечетко-множественной оценки инвестиционного проекта
Зададим набор
нечетких чисел
 =
(amin,
 ,
amax) для анализа
эффективности
проекта (эти
числа моделируют
высказывание
следующего
вида: "параметр
А приблизительно
равен
и однозначно
находится в
диапазоне
[amin, amax]".):
 = (Imin,
 ,
Imax) - инвестор
не может точно
оценить, каким
объемом инвестиционных
ресурсов он
будет располагать
на момент принятия
решения;
 = (ri min,
 ,
ri max) - инвестор
не может точно
оценить стоимость
капитала,
используемого
в проекте (например,
соотношение
собственных
и заемных средств,
а также процент
по долгосрочным
кредитам);
 = (Vmin,
 ,
Vmax) - инвестор
прогнозирует
диапазон изменения
денежных результатов
реализации
проекта с учетом
возможных
колебаний цен
на реализуемую
продукцию,
стоимости
потребляемых
ресурсов, условий
налогообложения,
влияния других
факторов;
 = (Gmin,
 ,
Gmax) - инвестор
нечетко представляет
себе критерий,
по которому
проект может
быть признан
эффективным,
или не до конца
отдает себе
отчет в том,
что можно будет
понимать под
"эффективностью"
на момент завершения
инвестиционного
процесса.
В том случае,
если какой-либо
из параметров
однозначно
задан, то нечеткое
число
вырождается
в действительное
число А с выполнением
условия amin =
= amax. При этом
существо метода
остается неизменным.
Чтобы преобразовать формулу (4) к виду, пригодному для использования нечетких исходных данных, воспользуемся способом, предложенным автором в /6/.
Зададимся
фиксированным
уровнем принадлежности
a и
определим
соответствующие
ему интервалы
достоверности
по двум нечетким
числам
и
 :
[a1, a2] и [b1, b2],
соответственно.
Тогда основные
операции с
нечеткими
числами сводятся
к операциям
с их интервалами
достоверности.
А операции с
интервалами,
в свою очередь,
выражаются
через операции
с действительными
числами - границами
интервалов:
операция "сложения"
[a1, a2] (+) [b1, b2] = [a1 + b1, a2 + b2], (11)
операция "вычитания"
[a1, a2] (-) [b1, b2] = [a1 - b2, a2 - b1], (12)
операция "умножения"
[a1, a2] (ґ) [b1, b2] = [min(a1b1, a1b2, a2b1, a2b2 ), max(a1b1, a1b2, a2b1, a2b2 )], (13)
операция "деления"
[a1, a2] (/) [b1, b2] = [a1, a2] (ґ) [1/b2, 1/b1] (14)
операция "возведения в степень"
[a1, a2] (^) i = [a1i , a2i]. (15)
По каждому нечеткому числу в структуре исходных данных получаем интервалы достоверности [I1, I2], [ri1, ri2], [DVi1, DVi2]. И тогда, для заданного уровня a, путем подстановки соответствующих границ интервалов в (4) по правилам (11) - (15), получаем
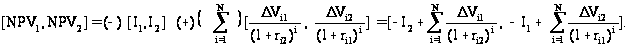 (16)
Далее, задавшись
приемлемым
уровнем дискретизации
по a
на интервале
принадлежности
[0, 1], автор в /6/ приводит
функцию принадлежности
результирующего
нечеткого числа
 к треугольному
виду, ограничиваясь
расчетами по
значимым точкам
нечетких чисел
исходных данных.
Далее, исходя
из функций
принадлежности
и конкретизируя
определенный
уровень принадлежности
a, автор
строит зону
неэффективных
инвестиций
и вычисляет
площади ( )
этой плоской
фигуры в зависимости
от интервальных
значений чистой
приведенной
стоимости
(NPV1, NPV2 ) и критерия
эффекта (G1,
G2).
После чего, предположив, что все реализации (NPV, G) при заданном уровне принадлежности a равновозможны, автор выводит степень риска неэффективности проекта j(a) через геометрическую вероятность события попадания точки (NPV, G) в зону неэффективных инвестиций
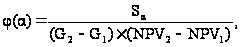 (17)
Тогда итоговое значение степени риска неэффективности проекта он получает из уравнения (18)
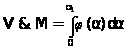 (18)
В /6/ он рассматривает
частный случай,
когда ограничение
определено
четко уровнем
G. С учетом формулы
(18) и длинной цепи
преобразований,
автор получает
меру оценки
степени риска
инвестиционных
проектов, которая
выглядит так
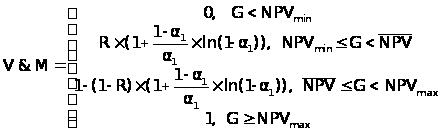 , (19)
где
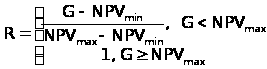 , (20)
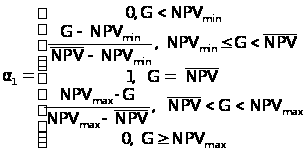 (21)
Таким образом, степень риска V&M принимает значения от нуля до единицы. Каждый инвестор, исходя из своих инвестиционных предпочтений, может классифицировать значения V&M, выделив для себя отрезок неприемлемых значений риска.
В /15/ автор рассматривает полученную оценку степени риска для различных способов представлений чистого приведенного эффекта.
Результат для случая, когда критерий G представлен нечетким числом произвольного вида, представлен автором в /16/.
В работе В.В.Каблукова /2/ рассмотрена оценка риска, на основе вероятностного подхода. Риск оценивается при помощи системы критериев: критерия неопределенности, ликвидности и покрытия. Критерий неопределенности представляет собой дисперсию значений чистого приведенного эффекта. Для его расчета необходим довольно большой объем информации о входных данных, включающий в себя и распределение вероятностей, и информацию о корреляционной зависимости. Распределение задается, исходя из предположений экспертов, и несет в себе большую долю субъективизма, а для получения информации о корреляционной зависимости требует трудоемких дополнительных исследований. Выходными данными этой модели являются три критерия, значения которых необходимо сравнить между собой для получения ответа на вопрос об общем уровне риска проекта.
Метод оценки риска, разработанный Недосекиным А.О. /6/, опирается на теорию нечетких множеств. Все данные представлены нечеткими числами, а риск рассматривается как вероятность попадания значения чистого приведенного эффекта в зону неэффективных инвестиций. Чем больше эта вероятность тем, соответственно, больше риск. Это действительно так, но оценка риска может получиться односторонней, если в процессе инвестирования не учитывать во сколько раз значение заемных средств превышает собственные, а также проводить сопоставления полученных в ходе реализации проекта результаты с прогнозными.
Разработка модели, учитывающей все недостатки данных методов, является целью этой работы. Необходимо создать модель оценки уровня риска проекта, которая не опиралась бы на характер распределений входных данных, их зависимость друг от друга и учитывала бы неопределенность с различных сторон. Помимо этого модель должна давать однозначный ответ о уровне риска проекта вне зависимости от того сколько в нее входит критериев оценки.
2 Специальная часть
2.1 Описание модели оценки риска инвестиционного проекта для ОАО «Завод по производству труб большого диаметра» на основе модели риска стратегического инвестиционного проекта
Данный проект является стратегическим, поэтому для оценки его риска воспользуемся разработанной Каблуковым В.В.в /2/ моделью.
Система критериев стратегического инвестиционного проекта в данной модели состоит из: степени неопределенности (рискованности) результата, доли покрытия заемного капитала собственным, ликвидности проекта и стратегической значимости для субъекта.
Формализация четвертого критерия, по мнению Каблукова В.В., возможна лишь при учете целей конкретного проекта. В данном случае они заключаются в том, что, при осуществлении проекта исчезает необходимость закупки миллиона тонн труб за рубежом, то есть сотни миллионов долларов будут оставаться в стране и инвестироваться в промышленность и при этом будет обеспечиватся определенная независимость страны от влияний иностранных государств. Помимо этого предполагается осуществлять выпуск труб, удовлетворяющих определенным параметрам: трубы должны выдерживать температуру ниже 60 градусов, давление в 250 атмосфер и обладать крайне высокими антикоррозийными свойствами, кроме этого, они должны быть одношовными и иметь длину 18 метров.
Данные критерии довольно сложно оценить количественно. В первую очередь выполнение всех параметров влияет на себестоимость продукции. Однако по оценкам экспертов из Института по проектированию металлургических заводов (ГИПРОМЕЗ), себестоимость таких труб, выпущенных на заводе в Нижнем Тагиле, будет намного меньше цены покупки зарубежных аналогов. Без выполнения данного условия постройка завода была бы экономически невыгодна. Поэтому при разработке модели оценки рисков проекта данный критерий не учитывался.
Приведем модель оценки риска инвестиционного проекта без учета критерия стратегической значимости для субъекта:
Критерий для учета неопределенности (риска) стратегических инвестиционных проектов при зависимых денежных потоках
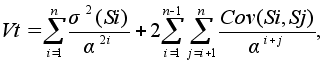
(22)
где Vt - вариация (риск) проекта в момент времени t, (денежные единицы)2
n - число планово-учетных периодов проекта,
i,j - номер планово-учетного периода
Sij - чистые денежные потоки, денежные единицы,
s2(Si) - дисперсия случайной величины денежных потоков, (денежные единицы)2,
Cov(Si,Sj) - ковариация между величинами Si и Sj, (денежные единицы)2,
a - коэффициент дисконтирования, доли единицы.
2) Критерий покрытия
(23)
где Сt - критерий покрытия в момент времени t, доли единицы,
Аt - собственный капитал субъекта в момент времени t, денежные единицы,
Zt - заемный капитал в момент времени t, денежные единицы.
3) Критерий ликвидности стратегического инвестиционного проекта
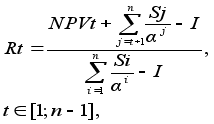 (24)
где Rt - коэффициент ликвидности в момент времени t, доли единицы,
NPVt - фактически полученная стоимость стратегического инвестиционного проекта (денежные потоки, полученные на момент времени t), денежные единицы,
I - первоначальные капиталовложения, денежные единицы.
Ясно, что Rt - случайная величина, ее реализации составляют значения коэффициента ликвидности стратегического инвестиционного проекта за плановый период.
Проект А будет считаться выгоднее проекта В, если имеют место следующие неравенcтва:
E(NPV(A)) ≥ E(NPV(B))
Vt(A) ≤ Vt(B)
Rt(A) ≥ Rt(B), (25)
где E(NPV(A)), E(NPV(B)) - математические ожидания чистого приведенного эффекта проектов.
2.2 Проблемы, возникающие при использовании метода оценки риска инвестиционного проекта, основанном на вероятностном подходе.
Ненадежными случайными величинами являются чистые денежные потоки в момент времени t. Для каждого денежного потока необходимо задать закон распределения, формализация которого составляет основную проблему анализа, поскольку большинство проектов имеет уникальный характер, и требуют ориентировки на субъективные оценки.
При генерировании случайных чисел годовой денежный поток выступает как некое случайное число. В действительности же это совокупный показатель, включающий множество компонентов, таких как, например, эксплутационные затраты, доход от реализации продукции, инвестиции, налоги. Этот совокупный показатель изменяется не сам по себе, а с учетом изменения приведенных величин, а сами величины зависят друг от друга.
Так, например значения возмещения НДС по инвестициям и амортизация напрямую зависит от объема инвестиций, а прирост оборотных средств от эксплутационных затрат.
Наличие в модели коррелированных переменных может привести к серьезным искажениям результатов анализа риска, если эта корреляция не учитывается. Фактически наличие корреляции ограничивает случайный выбор отдельных значений для коррелированных переменных. Две коррелированные переменные моделируются так, что при случайном выборе одной из них другая выбирается не свободно, а в диапазоне , который определяется смоделированным значением первой переменной.
Довольно редко можно объективно определить точные характеристики корреляции случайных переменных в модели анализа. На практике применяют методы регрессионного анализа, который существенно затрудняет расчеты.
Еще одна сложность возникает при определении процентной ставки, учитывающей риск инвестиционного проекта. Как уже было сказано, она включает в себя безрисковую процентную ставку и так называемую надбавку за риск. Сложность заключается в том, чтобы правильно выбрать уровень риска, в определении которого приходится полагаться на субъективные оценки лица принимающего решения.
2.3 Имитационная модель получения возможных сценариев величин денежных потоков
Данная модель рассчитывает наиболее вероятные значения чистых денежных потоков для получения величин дисперсий и ковариаций последних, а также математическое ожидание чистого приведенного эффекта в момент времени t.
На первом этапе требуется определить ключевые факторы инвестиционного проекта. Например, для данной разработки это будут: доходы от реализации продукции, возмещения НДС по инвестициям, амортизация, величина инвестиций, включая НДС, прирост оборотных средств, эксплутационные затраты и налоги.
Далее необходимо определить максимальное и минимальное значение ключевых факторов и задать характер распределения вероятностей. Значение данных интервалов по всем годам проекта было выдано экспертами. За характер распределения было взято нормальное, поскольку, практика риск-анализа показывает, что в подавляющем большинстве случаев при оценки риска пользуется нормальное распределение /9/.
На основе выбранного распределения проводится имитация ключевых факторов, причем количество имитаций должно быть таким, чтобы совокупность случайных пробных значений могла считаться репрезентативной. В данном случае это количество составило 500 имитаций.
Для генерации двух случайных чисел, распределенных по нормальному закону, использовался метод Морсальи-Брея. При этом математическое ожидание высчитывалось как середина интервала разброса числа, которое было получено, как уже говорилось, от экспертов. Дисперсия рассчитывалась как середина длины отрезка данного интервала.
Из результата имитационных попыток определялись необходимые значения величин математических ожиданий и дисперсий денежных потоков для каждого периода проекта, а также их ковариации.
Математическое ожидание чистого приведенного эффекта рассчитывалось по формуле (26)
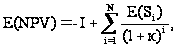 (26)
где I - первоначальные капиталовложения, денежные единицы,
N - число планово-учетных периодов проекта,
I - номер планово-учетного периода
E(Si) -математическое ожидание чистого денежного потоки в i-й учетный период проекта, денежные единицы,
к - коэффициент дисконтирования, доли единицы.
2.4 Построение модели оценки риска инвестиционного проекта при нечетких входных данных
В предложенной модели в качестве критерия для учета неопределенности (риска) стратегического инвестиционного проекта было выбрано среднеквадратическое отклонение чистого приведенного эффекта (NPV) от его математического ожидания. Если по результатам расчетов будет выявлено, что дисперсия достаточно большая, то риск того, что ожидаемое значение NPV примет запланированное значение, будет также достаточно большим.
Понятие дисперсии, так же как и математического ожидания, функции распределения и ковариации не определено для нечетких чисел, поэтому использование формулы (22) вызывает определенные трудности. В результате для учета риска была рассмотрена разработанная Недосекиным А.О. оценка возможности того, что по результатам инвестиционного процесса значение NPV окажется ниже предустановленного граничного уровня /6/. Таким образом, первый критерий оценки риска проекта будет вычисляться по следующей формуле
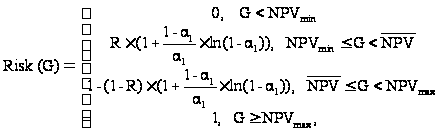 (27)
где
,
(28)
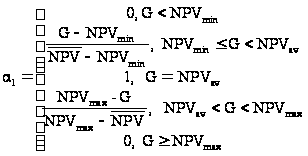 .
(29)
где Risk(G) – вероятность того, что значение чистого приведенного эффекта окажется ниже