Разработка инвестиционного проекта ОАО "Завод по производству труб большого диаметра"
G – уровень эффективности проекта, денежные единицы,
NPVmin – минимальное значение чистого приведенного эффекта из заданного диапазона, денежные единицы,
NPVmах – максимальное значение чистого приведенного эффекта из заданного диапазона, денежные единицы,
NPVav – среднее значение чистого приведенного эффекта из заданного диапазона, денежные единицы,
α1 – функция принадлежности нечеткого числа NPV, доли единицы.
Степень риска Risk(G) принимает значение от 0 до 1. Каждый инвестор, исходя из своих инвестиционных предпочтений, может классифицировать значение Risk(G), выделив для себя отрезок неприемлемых значений риска. Возможна также более подробная градация степени риска, которая будет рассмотрена позже.
Формула для оценки ликвидности стратегического инвестиционного проекта, в силу введения нечетких чисел в модель и описанных в литературном обзоре операций, примет следующий вид
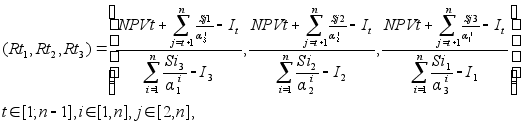
(30)
где Rt1– минимальное значение коэффициента ликвидности в момент времени t, доли единицы,
Rt2– среднее (наиболее ожидаемое) значение коэффициента ликвидности в момент времени t, доли единицы,
Rt3– максимальное значение коэффициента ликвидности в момент времени t, доли единицы,
Si1– минимальное значение чистого денежного потока в i-й планово-учетный период, денежные единицы,
Si2– среднее значение чистого денежного потока в i-й планово-учетный период, денежные единицы,
Si3– максимальное значение чистого денежного потока в i-й планово-учетный период, денежные единицы,
a1 – минимальное значение безрисковой ставки дисконтирования, доли единицы,
a2 – среднее значение безрисковой ставки дисконтирования, доли единицы,
a3 – максимальное значение безрисковой ставки дисконтирования, доли единицы,
n – число планово-учетных периодов проекта,
I – номер планово-учетных периодов,
j – номер планово-учетного периода на момент реализации стратегического инвестиционного проекта,
NPVt - фактически полученная стоимость стратегического инвестиционного проекта (денежные потоки, полученные на момент времени t), денежные единицы,
I1 –минимальное значение первоначальных капиталовложений, денежные единицы,
I2 – максимальное значение первоначальных капиталовложений, денежные единицы,
I3 – среднее значение первоначальных капиталовложений, денежные единицы.
Критерий покрытия в рамках данной модели оценивается по следующей формуле:
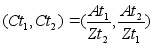
(31)
где Сt1 – минимальное значение критерия покрытия в момент времени t, доли единицы,
Сt2 – максимальное значение критерия покрытия в момент времени t, доли единицы,
Аt1 - минимальное значение собственного капитала субъекта в момент времени t, денежные единицы,
Аt2 - максимальное значение собственного капитала субъекта в момент времени t, денежные единицы,
Zt1 - минимальное значение заемного капитала в момент времени t, денежные единицы,
Zt2 - максимальное значение заемного капитала в момент времени t, денежные единицы.
2.5 Описание нечетко-моножественной модели принятия решения для сложных систем
Для получения однозначного ответа об уровне риска инвестиционного проекта на основе полученных данных необходимо ввести процедуру принятия решения. Такая процедура описана Смирновым А.П. в /17/.
Оператор оценивает входные данные с помощью субъективных качественных понятий типа “много”, ”мало” и т.п. Эти качественные оценки значений переменных u формализуются с помощью так называемых лингвистических переменных /11/.
Модель управления в рассматриваемом случае есть модель связи между входными переменными u и выходной переменной v. Механизм этой связи включает суждения оператора о значениях переменных. В результате на основе численного значения каждой из входных переменных оператор присваивает им качественные (нечеткие) значения. Свое решение он также принимает на основе нечеткого значения выходной переменной. Это означает, что оператор интуитивно пользуется нечеткой логикой, а конкретно – правилами нечеткого вывода.
Правила вначале формулируются с помощью термов (словесных описаний значений входных переменных). Каждое правило представляет собой текст, определяющий некоторое нечеткое отношение R между входными переменными u и выходной переменной v. Обозначим порядковый номер правила через L.
Для превращения текста правила в формальную процедуру нужно установить вид правила композиционного вывода и форму нечеткой импликации.
В качестве правила композиционного вывода для рассматриваемого класса систем может быть принята максиминная композиция, а в качестве нечеткой импликации – правило минимума (пересечение нечетких множеств предпосылки и заключения).
Нечеткое отношение R для L-го правила между j-й входной переменной uj и выходной переменной v в соответствии с принятым правилом минимума выражено следующей функцией принадлежности
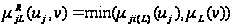 (32)
Здесь индекс i(L) означает индекс i-го терма в L-м правиле вывода. Функция принадлежности (31) отображает отношение связи между числовыми значениями в паре (uj, v). Чем больше ее значение, тем теснее эта связь.
Результаты измерения (наблюдения) входных переменных могут быть выражены как обычными числовыми (четкими) значениями, так и качественными или размытыми значениями (нечеткими числами).
Пусть входные переменные uj представлены нечеткими числами fj с функциями принадлежности mfj (uj). Заметим, что эти функции есть результат работы системы наблюдения (измерения) в отличие от ранее введенных функций mji(uj), которые выражают мнение эксперта-оператора по поводу конкретных значений uj. Тогда в соответствии с принятым правилом композиционного вывода можно записать связь между выходной переменной v и входной переменной uj следующим образом
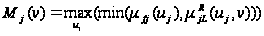 (33)
Здесь Mj(v) есть функция принадлежности, устанавливающая локальную связь между нечеткой входной переменной uj и нечеткой выходной переменной v.
Если система наблюдения дает конкретные числовые значения uj=Ej, то формула (33) преобразуется к следующему виду
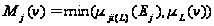 (34)
Поскольку в L-м правиле логического вывода исходные посылки связаны логическим «и» (то есть наличием данных обо всех четырех входных переменных для вывода значения выходной переменной), то соответствующая операция над нечеткими множествами реализуется в виде их пересечения. Последнее же реализуется /18/ с помощью операции минимума над соответствующими функциями принадлежности. Обозначим нечеткое множество, соответствующее выходной переменной v и полученное на основании L-го правила вывода через QL, а его функцию принадлежности через mQL(v). Тогда можно записать
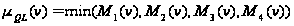 (35)
Данные о выходной переменной, полученные из всех правил вывода, должны быть логически объединены. Это соответствует операции максимума над функциями принадлежности /18/. Обозначив через Q результирующее нечеткое множество, соответствующее выходной переменной v, а через mQ(v)- его функцию принадлежности, окончательно запишем
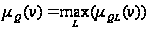 (36)
Теперь нужно оценить конкретное значение v* для принятия решения о движении данной плавки. Эта процедура называется дефазификацией. Предложено использовать наиболее распространенный метод дефазификации /18/ – нахождение центра тяжести функции принадлежности
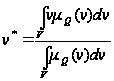 (37)
Здесь V- область определения (универсальное множество) функции μQ(v).
Таким образом, полученная модель использует входные переменныe uj, имеющие четкие значения, и выдает выходную переменную v также в четком виде., в то время как внутренняя структура модели является нечеткой.
2.6 Описание нечетких данных для модели принятия решения о риске инвестиционного проекта
В качестве входной информации (входных переменных модели) выступают следующие параметры: оценка риска проекта по первому критерию (вероятность попадания в зону неэффективности), оценка риска проекта по второму критерию (критерий ликвидности), оценка риска по третьему критерию (критерий покрытия).
Качественные оценки этих критериев формализуются с помощью лингвистических переменных А1, А2, А3 соответственно.
Лингвистическая переменная Aj (j=1,3) характеризуется следующим набором
<Aj,T(Aj),Uj>, (38)
где Aj – название переменной,
T(Aj) – множество значений переменной (множество термов),
Uj – универсальное множество соответствующей базовой переменной uj.
Ниже приведены значения компонент указанного набора:
A1=”Уровень риска для первого критерия”, T(A1)=”минимальный, повышенный, критический, недопустимый”.
A2=”Уровень риска для второго критерия”, T(A2)=”минимальный, повышенный, критический, недопустимый”.
A3=” Уровень риска для третьего критерия ”, T(A3)=” минимальный, повышенный, критический, недопустимый ”.
Такая градация степени риска взята из классификации рисков Каблукова В.В., где он описывает данные категории следующим образом: минимальная степень допустимости риска характеризуется уровнем возможных потерь расчетной прибыли в пределах 0 – 25 %, повышенная степень – 25 – 50 %, критическая - 50 – 70 %, недопустимая – 75 – 100 %.
Каждому множеству T(Aj) соответствуют четыре терма Tji(Aj).
Каждый терм Tji(Aj) (i=1,4) характеризуется функцией принадлежности mji(uj), которая определена на соответствующем универсальном множестве Uj и выражает смысл данного терма.
Опишем сформированные функции принадлежности для первого критерия оценки риска. Здесь К1, К2, К3 – границы интервалов для соответствующих уровней риска. Границей для недопустимого уровня является единица. Значения данных интервалов можно получить из экспертного опроса.
Минимальный уровень риска для первого критерия
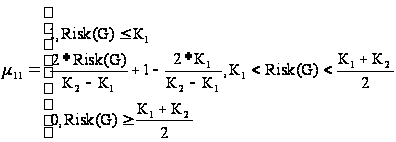 (39)
Повышенный уровень риска для первого критерия
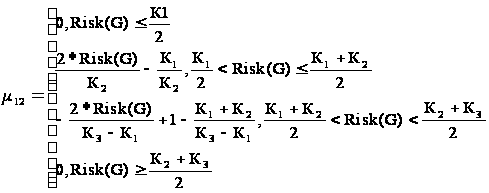 (40)
Критический уровень риска для первого критерия
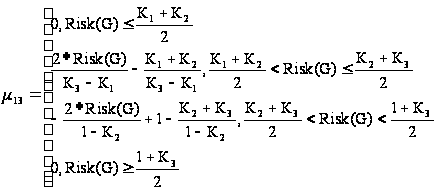 (41)
Недопустимый уровень риска для первого критерия
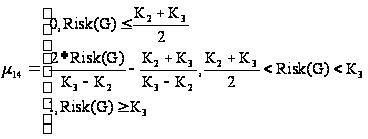 (42)
Опишем функции принадлежности к риску для критерия ликвидности. Тут тоже используются границы интервалов для соответствующих уровней риска К1, К2, К3. Где К1 – это граница недопустимого уровня риска, К2 – критического, К3 – повышенного, границей минимального уровня является единица. Значения данных интервалов можно получить из экспертного опроса.
Поскольку в результате расчетов мы получаем три значения коэффициента, которые характеризуют минимальное (Rt1), среднее (наиболее ожидаемое) (Rt2) и максимальное значение (Rt3) критерия, то для свертки этих значений воспользуемся следующей формулой
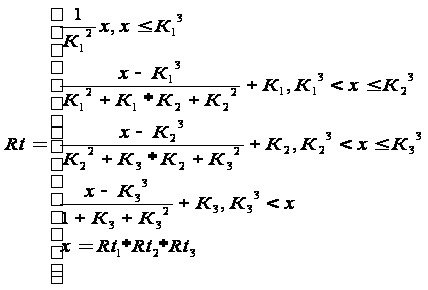 (43)
Сформируем функции принадлежности коэффициента ликвидности к введенной лингвистической переменной:
Минимальный уровень риска для второго критерия
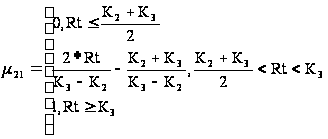 (44)
Повышенный уровень риска для второго критерия
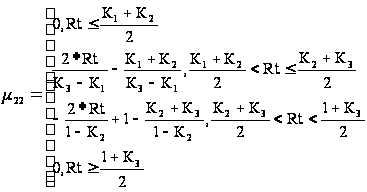 (45)
Критический уровень риска для второго критерия
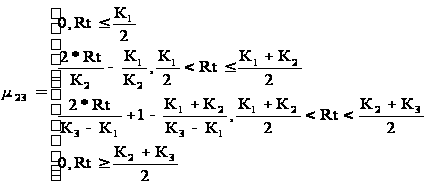 (46)
Недопустимый уровень риска для второго критерия
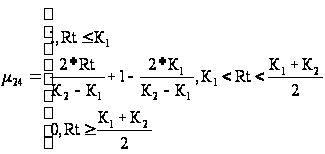 (47)
Опишем функции принадлежности для критерия покрытия. Тут также используются границы интервалов для соответствующих уровней риска К1, К2, К3, где К1 – это граница недопустимого уровня риска, К2 – критического, К3 – повышенного. Границей минимального уровня является единица. Значения данных интервалов можно получить из экспертного опроса.
Поскольку в результате расчетов мы получаем два значения, которые характеризуют минимальное (Сt1) и максимальное значение (Ct2) критерия, то для свертки этих значений воспользуемся следующей формулой
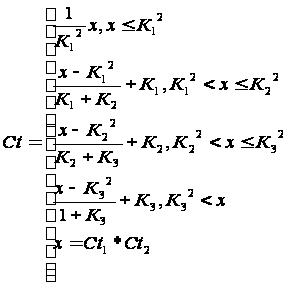 (48)
Сформируем функции принадлежности коэффициента покрытия к введенной лингвистической переменной. Минимальный уровень риска для третьего критерия
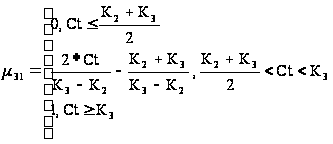 (49)
Повышенный уровень риска для третьего критерия
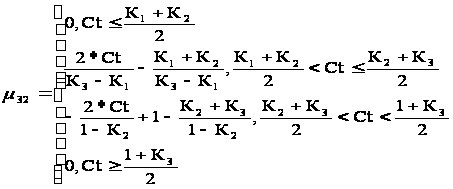 (50)
Критический уровень риска для третьего критерия
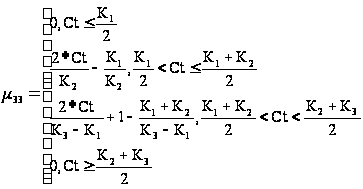 (51)
Недопустимый уровень риска для третьего критерия
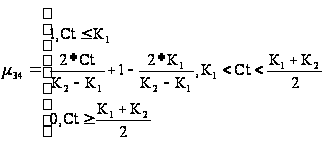 (52)
Определим теперь описание выходной переменной – уровня риска инвестиционного проекта. Это лингвистическая переменная B, которая характеризуется также набором, подобным предыдущему
<B,T(B),V>, (53)
где B – название переменной (B = «Уровень риска проекта»);
T(B) – множество термов (T(B) = «минимальный», «повышенный», «критический», «недопустимый»);
V – универсальное множество базовой переменной v (в долях единицы).
Значения функции принадлежности mk (v) термов Tk(B) (k=1,4) также могут быть получены из экспертной информации.
Сформируем функции принадлежности риска проекта к введенной лингвистической переменной. Здесь К1, К2, К3 – границы интервалов для соответствующих уровней риска. Границей для недопустимого уровня является единица. Значения данных интервалов можно получить из экспертного опроса. Минимальный уровень риска проекта
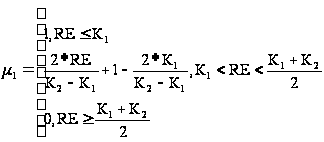 , (54)
где RE – уровень риска инвестиционного проекта, (доли единицы).
Повышенный уровень риска для первого критерия
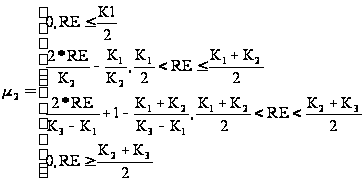 (55)
Критический уровень риска для первого критерия
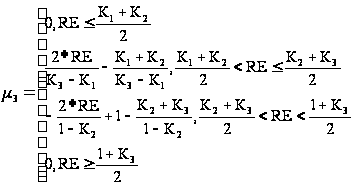 (56)
Недопустимый уровень риска для первого критерия
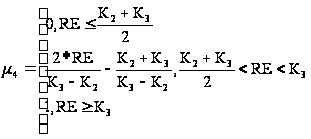 (57)
Смысл нечеткого вывода состоит в следующем. Если А - причина (предпосылка), а В- результат (заключение), то можно определить нечеткое отношение R соответствия между А и В, смысл которого отражается в знании: из А скорее всего следует В. Это знание выражено формулой R=А®В( где ® это символ нечеткой импликации). Тогда связь между нечеткой предпосылкой А’ и нечетким заключением В’ можно записать в виде
B’ = A’ · R = A’· (A®B), (58)
где значок · - это правило композиционного вывода (правило свертки).
В рассматриваемой логической системе предпосылки определяются лингвистическими переменными А1,А2,А3, а заключение – лингвистической переменной В. В каждом конкретном правиле имеются три предпосылки (по числу входных переменных) и одно заключение. Каждое такое логическое правило определяет одно из возможных состояний объекта управления, а полный набор правил характеризует все возможные состояния /17/. Поскольку каждая из трех предпосылок имеет четыре значения соответствующей лингвистической переменной, а в правилах вывода должны присутствовать все комбинации значений, то общее число правил равно 43 =64.
В виде термов одно из этих правил может быть написано следующим образом: если уровень риска для первого критерия - минимальный, уровень риска для второго критерия - минимальный, уровень риска для третьего критерия - минимальный, то уровень риска проекта – минимальный.
3 Анализ результатов
3.1 Обоснование выбора среды программирования
Программа была написана в Delphi 7.0. Эта среда является средой разработки, которая использует многие идеи и концепции, заложенные в графическом интерфейсе пользователя Windows. Delphi предоставляет широкие возможности управления приложениями.
Delphi обладает широким набором возможностей, начиная от проектировщика форм и кончая поддержкой всех форматов популярных баз данных.
Характерные черты Delphi:
многократно используемые и расширяемые компоненты, отсутствие необходимости программировать такие компоненты Windows общего назначения, как метки, пиктограммы, диалоговые панели управления.
встроенные шаблоны форм и приложений, которые можно использовать для быстрой разработки собственных прикладных программ.
настройка среды разработки в виде палитры компонентов, редактора кода, шаблонов приложений и форм, настраиваемых по желанию программиста.
широкие возможности доступа к данным.
3.2. Описание программы
Программа «Оценка риска инвестиционного проекта» анализирует степень риска проекта и выдает результат о его уровне в долевом отношении.
Риск инвестиционного проекта оценивается на основе трех показателей: вероятности попадания в зону неэффективности инвестиций, критерия покрытия и критерия ликвидности, которые были описан выше.
Программа реализует следующие основные функции: ввод и коррекцию исходных данных в интерактивном режиме, формирование денежных потоков, оценку риска инвестиционного проекта на основе вероятностного или нечетко-множественного подхода, предоставление окончательных результатов в виде отчета.
Рассмотрим основные элементы пользовательского интерфейса. Структура начального окна программы изображена на рисунке А1 приложения А.
Таким образом, программа включает в себя два основных этапа: оценка риска, основанная на вероятностном подходе и оценка риска при нечетких входных данных.
Первый этап предполагает ввод исходной информации в следующие таблицы: значение коэффициента дисконтирования, значение величин собственного и заемного капитала субъекта, прогнозируемые чистые денежные потоки, чистые денежные потоки, полученные в ходе реализации инвестиционного проекта, матрица ковариаций случайных величин денежных потоков, а также значение первоначальных денежных капиталовложений. Диалоговое окно ввода информации во все перечисленные выше таблицы представлено на рисунке А2 приложения А.
Главное меню данного окна содержит опции: файл, рассчитать. Опция «файл» содержит в себе процедуры сохранения введенных данных и открытия файла данных, а опция «рассчитать» - пункты формирование денежных потоков и анализ результатов.
При выборе пункта формирование денежных потоков появляется окно, изображенное на рисунке А3 приложения А.
Данная форма предполагает ввод информации о случайных составляющих проекта для формирования их возможных значений. Все введенные данные можно сохранить, выбрав соответствующую опцию в меню файл. Также предполагается и автоматический ввод информации при активизации опции «открыть» меню файл.
При загрузке формы «Формирование денежных потоков» в таблицы «Поступление денежных средств» и «Расход денежных средств» включены названия некоторых предполагаемых составляющих, которые можно по желанию изменить, удалить или добавить новые, выбрав в меню «Правка» соответствующие опции.
Опция меню «Сформировать» на основе исходных данных об интервалах значений случайных составляющих денежного потока проводит имитации возможных сценариев и рассчитывает такие величины как математическое ожидание, дисперсия и ковариация чистых денежных потоков при нормальном распределении случайных величин. Все результаты имитации помещаются в соответствующие таблицы предыдущего окна, а описываемое окно автоматически закрывается.
При выборе опции «Анализ результатов», находящейся в пункте меню «Рассчитать» основного окна «Оценка риска проекта на основе вероятностного подхода» происходит анализ введенной информации и рассчитываются значения трех показателей для каждого периода проекта. Эти данные помещаются в таблицу результатов, находящуюся на форме «Анализ результатов». Данная форма показана на рисунке А4 приложения А.
При начальном выборе метода оценки риска инвестиционного проекта на основе нечетко-множественного подхода загружается окно, показанное на рисунке А5 приложения А.
Данная форма предполагает ввод исходной информации в следующие таблицы: интервалы значений коэффициентов дисконтирования, интервалы значений величин собственного и заемного капитала субъекта для каждого планово-учетного периода, интервалы чистых денежных потоков, а также интервал значения первоначальных денежных капиталовложений.
Главное меню показанного окна содержит опции: файл и данные. Опция «файл» содержит в себе процедуры сохранения введенных данных и открытия файла данных, а опция «данные» - пункты: формирование денежных потоков, коэффициент ликвидности, анализ риска проекта, формирование уровней риска, формирование правил вывода.
При выборе пункта меню «Формирование денежных потоков» появляется окно, аналогичное изображенному на рисунке А3 приложения А.
Данный пункт помогает рассчитать значения конечных интервалов чистых денежных потоков при входных нечетких данных. Он предполагает ввод информации об интервалах составляющих денежного потока.
Опция меню «Сформировать» данного окна на основе исходных данных о интервалах значений составляющих денежного потока делает расчет конечных интервалов денежного потока для каждого периода проекта и помещает результаты в соответствующие таблицы предыдущего окна, а описываемое окно автоматически закрывается.
При выборе опции «Коэффициент ликвидности», находящейся в пункте меню «Данные» основного окна «Оценка риска проекта» появляется окно, показанное на рисунке А6 приложения А.
Если данная опция не была выбрана, то учет риска проекта происходит только по двум критериям. При вводе же соответствующей информации в таблицы: коэффициенты дисконтирования, полученные значения чистых денежных потоков, а также величины первоначальных капиталовложений, учет риска производится на основе трех критериев.
При выборе опции «Формирование уровней риска» появляется окно, показанное на рисунке А7 приложения А.
Данная форма предполагает ввод значений границ интервалов, которые соответствуют различным уровням риска для каждого критерия.
При выборе опции «Формирование правил вывода» появляется окно, показанное на рисунке А8 приложения А.
Данная форма предполагает ввод таблицы правил вывода. Первоначально предлагается уже составленная таблица. По желанию ее можно изменить. Данные внутри таблицы означают: м – уровень конечного риска проекта минимальный, п – повышенный, к – критический, н – недопустимый.
При выборе опции «Расчет риска проекта» происходит анализ введенной информации, рассчитываются значения показателей для каждого периода проекта, и делается вывод об уровне риска. Конечный результат появляется на нижней панели окна. Если необходима более подробная информация, то нужно нажать кнопку «Отчет».
При нажатии этой кнопки загружается форма отчета, показанная на рисунке А9 приложения А. Текст программы приведен в приложение Б.
3.3 Оценка риска инвестиционного проекта ОАО «Завод по производству труб большого диаметра» с применением теории вероятностей
Исходные данные для проведения оценки риска инвестиционного проекта были предоставлены институтом по проектированию металлургических заводов (ГИПРОМЕЗ).
Для расчета значения критерия покрытия были взяты данные из таблицы 3.
Таблица 3 – Схема финансирования строительства завода по производству труб большого диаметра, %
| Источники финансирования | Периоды проекта, года | ||||||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | |
| Собственные средства – акционерный капитал | 31,3 | 41,0 | 36,6 | 35,0 | 48,0 | 61,0 | 74,0 | 87,0 | 100 |
| Заемные средства | 68,7 | 59,0 | 63,4 | 65,0 | 52,0 | 39,0 | 26,0 | 13,0 | 0 |
Поскольку оказалось достаточно трудно оценить интервалы разбросов чистых денежных потоков, то для его формирования были использованы составляющие, представленные в таблице 4.
Сначала производилась оценка риска проекта на основе вероятностного подхода. Для этого при помощи программы были рассчитаны математическое ожидание, дисперсия и ковариация денежного потока для каждого периода проекта. Значения первого представлены в таблице 4, а последних двух величин - в таблице В1 приложения В. В данной таблице дисперсии находятся на главной диагонали.
Расчет риска проекта начали с четвертого года, а за первоначальные капиталовложения приняли среднюю сумму вложений на строительство завода, требуемую за три первых года с начала строительства, то есть I равнялось 17020 миллионов рублей. Норма дисконта была равна 10 %.
Значения критериев неопределенности (Vt), ликвидности (Rt) и покрытия (Ct), а также чистого приведенного эффекта (NPVt) для каждого планово-учетного периода проекта, рассчитанные программой, показаны в таблице 5.
Таблица 4 – Потоки финансовых средств для оценки риска проекта, млн.руб.
| Название составляющих | Планово-учетные периоды проекта, года | ||||||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | |||||||||||
| Поступление денежных средств | |||||||||||||||||||||||||
| Доходы от реализации продукции | 0 | 0 | 0 | 9333 | 15484 | 15824 | 15824 | 15824 | 15824 | 15824 | 15824 | 15824 | 15824 | 15824 | 15824 | ||||||||||
| 0 | 0 | 0 | 11541 | 19146 | 19567 | 19567 | 19567 | 19567 | 19567 | 19567 | 19567 | 19567 | 19567 | 19567 | |||||||||||
| Возмещение НДС по инвестициям | 0 | 0 | 0 | 2116 | 2039 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||||||||
| 0 | 0 | 0 | 2539 | 2447 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |||||||||||
| Амортизация | 0 | 0 | 0 | 1012 | 1778 | 1778 | 1778 | 1778 | 1778 | 1778 | 1778 | 1778 | 1778 | 1778 | 1778 | ||||||||||
| 0 | 0 | 0 | 1214 | 2134 | 2134 | 2134 | 2134 | 2134 | 2134 | 2134 | 2134 | 2134 | 2134 | 2134 | |||||||||||
| Расход денежных средств | |||||||||||||||||||||||||
|
|
3353 | 4320 | 9347 | 7907 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||||||
 Инвестиции,
включая НДС