Экономические расчеты производства продукции
1.4.2 Виды прибыли и методика их расчета
Различают прибыль бухгалтерскую и чистую экономическую прибыль. Как правило, под экономической прибылью – понимается разность между общей выручкой и общими (внешними и внутренними) издержками [1].
Прибыль, определяемая на основании данных бухгалтерского учета, представляет собой разницу между доходами от различных видов деятельности и внешними издержками [1].
В настоящее время в бухгалтерском учете выделяют пять видов (этапов) прибыли: валовая прибыль, прибыль (убыток) от продаж, прибыль (убыток) до налогообложения, прибыль (убыток) от обычной деятельности, чистая прибыль (нераспределённая прибыль (убыток) отчётного периода) [5].
1. Валовая прибыль определяется как разница между выручкой от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) и себестоимостью проданных товаров, продукции, работ и услуг. Валовую прибыль рассчитывают по формуле [12]:
Пвал = ВР – С,
где ВР – выручка от реализации; С – себестоимость проданных товаров, работ и услуг.
2. Прибыль (убыток) от продаж представляет собой валовую прибыль за вычетом управленческих и коммерческих расходов [5]:
Ппр = Пвал – Рупр – Ркомм,
где Рупр – расходы на управление; Ркомм – коммерческие расходы.
3. Прибыль (убыток) до налогообложения – это прибыль от продаж с учетом прочих доходов и расходов, которые подразделяются на операционные и внереализационные [1]:
Пднг = Ппр ± Содр ± Свдр,
где Содр – операционные доходы и расходы; Свдр – внереализационные доходы и расходы.
В число операционных доходов и расходов включают поступления, связанные с предоставлением за плату во временное пользование активов организации; поступления, связанные с предоставлением за плату прав, возникающих из патентов на изобретения и другие виды интеллектуальной собственности; поступления, связанные с участием в уставных капиталах других организаций; поступления от продажи основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), продукции, товаров [12].
Внереализационными доходами являются штрафы, пени, неустойки за нарушение условий договоров; активы, полученные безвозмездно, в том числе по договору дарения; поступления в возмещение причиненных организации убытков; прибыль прошлых лет, выявленная в отчетном году.
К внереализационным расходам относят штрафы, пени, неустойки за нарушение условий договоров; возмещение причиненных организацией убытков; убытки прошлых лет, признанные в отчетном году; суммы дебиторской задолженности, по которой истек срок исковой давности [12].
4. Прибыль (убыток) от обычной деятельности может быть получена вычитанием из прибыли до налогообложения суммы налога на прибыль и иных аналогичных обязательных платежей [5]:
Поб деят = Пднг – Н,
где Н – сумма налогов.
Чистая прибыль – это прибыль от обычной деятельности с учетом чрезвычайных доходов и расходов [5]:
Пчист = Поб деят ± Чдр,
где Чдр – чрезвычайные доходы и расходы.
Чрезвычайными доходами считаются поступления, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации и т. п.). К ним относятся страховое возмещение и т. п. В составе чрезвычайных расходов отражаются расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации имущества и т. п.) [3].
1.4.3 Понятие рентабельности и показатели рентабельности
Для оценки результативности и экономической целесообразности деятельности предприятия недостаточно только определить абсолютные показатели, например, прибыль и т.п. Более объективную картину можно получить с помощью показателей рентабельности. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия [2].
Термин рентабельность ведет свое происхождение от рента, что в буквальном смысле означает доход. Таким образом, термин рентабельность в широком смысле слова означает прибыльность, доходность.
Рентабельность продукции (норма прибыли) – это отношение общей суммы прибыли к издержкам производства и реализации продукции (относительная величина прибыли, приходящейся на 1 руб. текущих затрат):
Рп = ((Ц-С)/С)*100,
где Ц - цена единицы продукции; С - себестоимость единицы продукции.
Рентабельность производства (общая) показывает отношение общей суммы прибыли к среднегодовой стоимости основных и нормируемых оборотных средств (величину прибыли в расчете на 1 руб. производственных фондов) [5]:
Ро = (П/(ОСсг + ОбСсг))*100,
где П – сумма прибыли; ОСсг - среднегодовая стоимость основных средств; ОбСсг – средние за год остатки оборотных средств.
Этот показатель характеризует эффективность производственно-хозяйственной деятельности предприятия, отражая при какой величине использованного капитала получена данная масса прибыли.
С помощью рентабельности продукции оценивают эффективность производства отдельных видов изделий, а рентабельность производства служит показателем эффективности работы предприятия (отрасли) в целом.
Повышению уровня рентабельности способствует увеличение массы прибыли, снижение себестоимости продукции, улучшение использования производственных фондов.
Раздел 2. Экономические расчеты производства продукции
2.1 Состав основного капитала
В состав основного капитала включаются единовременные затраты, необходимые для формирования основных фондов. В общем виде величина капитальных вложений (К, руб.) в денежном выражении включает следующие составляющие:
К = Коб + Кзд + Кло + Кинс+ Кинв + Ктр + Кпр,
где Коб – капитальные вложения в технологическое оборудование, руб.;
Кзд – капитальные вложения в здания, руб.;
Кло – капитальные вложения в лабораторное оборудование, руб.;
Кинс – капитальные вложения в инструменты и технологическую оснастку, включаемые в основные фонды, руб.;
Кинв – капитальные вложения в производственный инвентарь, включаемый в основные фонды, руб.;
Ктр – капитальные вложения в транспортн ые средства, руб.;
Кпр – прочие капитальные вложения, руб.
2.1.1 Расчет капитальных вложений в технологическое оборудование
Основы расчета капитальных вложений в основные фонды составляет расчет активной их части – оборудования. Расчет должен производиться по всем группам (видам работ) по следующей формуле:
Орi = ∑ Nj *Tij / Фэф.*Кв. ,
где: Орi – расчетное количество i-го вида оборудования, шт.;
Nj – количество изделий j-го вида, намеченных к выпуску;
Фэф. – эффективный фонд рабочего времени единицы оборудования, ч;
Tij – трудоемкость изготовления j-го изделия на i-м оборудовании, нормо-часы;
Кв. – коэффициент выполнения норм времени (1,05).
Исходя из данных по поводу трудоемкости изготовления однофазного счетчика – 3,9 нормо-часов, двухфазного – 5,9 нормо-часов, определим трудоемкость каждого вида работ для каждого изделия:
счетчик однофазный:
заготовительные работы – 0,078 нормо-часов;
штамповочные работы – 0,273 нормо-часа;
прессовые работы – 0,273 нормо-часа;
фрезерные работы – 0,156 нормо-часа;
сверлильные работы – 0,195 нормо-часа;
намоточные работы – 0,273 нормо-часа;
сборочно-монтажные работы – 2,262 нормо-часа;
регулировочные работы – 0,39 нормо-часов;
2) счетчик двухфазный:
заготовительные работы – 0,118 нормо-часа;
штамповочные работы – 0,413 нормо-часа;
прессовые работы – 0,413 нормо-часа;
фрезерные работы – 0,236 нормо-часа;
сверлильные работы – 0,354 нормо-часа;
намоточные работы – 0,472 нормо-часа;
сборочно-монтажные работы – 3,304 нормо-часа;
регулировочные работы – 0,59 нормо-часа.
Эффективный фонд времени работы оборудования рассчитаем по формуле:
Фэф. = Др.*S*t*KP. ,
где: Др. – количество рабочих дней в году;
S – количество смен работы оборудования;
t – продолжительность смены, ч;
KP. – коэффициент потерь на ремонт оборудования (0,9).
Таким образом, получим: Фэф. = (360-102)*2*8*0,9 = 3715,2 ч.
Теперь можно рассчитать количество каждого вида оборудования:
Штамповочные работы (оборудование – ШТУ-15).
Ор1 = (5700*0,273+4285*0,413)/3715,2*1,05 = 0,84 штук.
Прессовые работы (оборудование – ППА-27).
Ор2 = (5624*0,273+4285*0,413)/3715,2*1,05 = 0,84 штук.
Фрезерные работы (оборудование – СФШУ).
Ор3 = (5624*0,156+4285*0,236)/3715,2*1,05 = 0,48 штук.
Сверлильные работы (оборудование – СВУ-80).
Ор4 = (5624*0,195+4285*0,354)/3715,2*1,05 = 0,66 штук.
Намоточные работы (оборудование – СНУ-50).
Ор5 = (5624*0,273+4285*0,472)/3715,2*1,05 = 0,90 штук.
6. Сборочно-монтажные работы (оборудование – стол сборочный).
Ор6 = (5624*2,262+4285*3,304/)3715,2*1,05 = 6,86 штук.
Регулировочные работы (оборудование – стол регулировочный).
Ор7 = (5624*0,39+4285*0,59)/3715,2*1,05 = 1,20 штук.
Затем рассчитаем коэффициент загрузки оборудования:
Кз = ОР/Опр ,
где: Ор – расчетное количество оборудования округленное до целого числа в большую сторону;
Опр – принятое количество оборудования;
Штамповочные работы (оборудование – ШТУ-15).
Кз 1 = 0,84
Прессовые работы (оборудование – ППА-27).
Кз 2 = 0,84
Фрезерные работы (оборудование – СФШУ).
Кз 3 = 0,48
Сверлильные работы (оборудование – СВУ-80).
Кз 4 = 0,66
Намоточные работы (оборудование – СНУ-50).
Кз 5 = 0,90
6. Сборочно-монтажные работы (оборудование – стол сборочный).
Кз 6 = 0,98
7. Регулировочные работы (оборудование – стол регулировочный).
Кз 7 = 0,6
Общую величину капитальных вложений в оборудование можно определить по формуле:
Коб. = ∑ Орi*Цi*Ктран.*Кмн.,
где: Ктран. – коэффициент, учитывающий транспортные расходы (1,15);
Кмн. – коэффициент, учитывающий расходы на монтаж, наладку и пуск оборудования (1,1);
Цi – цена приобретения i-го вида оборудования, руб.
За цену приобретения оборудования можно принять его рыночную стоимость:
220 000 руб. для ШТУ-15;
320 000 руб. для ППА-27;
470 000 руб. для СФШУ;
175 000 руб. для СВУ-80;
185 000 руб. для СНУ-50;
950 000 руб. для стола сборочного;
440 000 руб. для стола регулировочного.
Теперь рассчитаем общую величину капитальных вложений в данное оборудование:
Коб. = 1*220 000*1,15*1,1 + 1*320 000*1,15*1,1 + 1*470 000*1,15*1,1 + 1*175 000*1,15*1,1 + 1*185 000*1,15*1,1 + 7*950 000*1,15*1,1 + 2*440 000*1,15*1,1 = 11 258 500 руб.
2.1.2 Расчет капитальных вложений в здания
Капитальные вложения в здания определяются на основании расчета производственных площадей. Расчет производственной площади можно произвести, используя укрупненные нормативы удельной площади, приходящейся на единицу оборудования.
Удельная площадь – это площадь, которую занимает каждая единица оборудования, включая ширину проходов и проездов в цехе.
Общая площадь зданий (Sзд.) включает следующие составляющие:
Sзд. = Sоб. + Sа. + Sск. + Sбыт.,
где: Sоб. – площадь, занимаемая оборудованием, м2;
Sа. – площадь, занимаемая руководителями и служащими, м2;
Sск. – площадь под складские помещения, м2;
Sбыт. – площадь под санитарно-бытовые помещения, м2.
Рассчитаем площадь, которую занимает оборудование, исходя из его расчетного количества и удельной площади на единицу оборудования (см. приложение 1):
Sоб. = 1*15+1*15+1*10+1*10+1*15+7*10+2*10 = 155 м2.
Для расчета площади административных, складских и бытовых помещений можно воспользоваться коэффициентами, учитывающими соотношение между площадью, занимаемой оборудованием и другими видами площадей:
Sа. = Sоб.*Ка.; Sск. = Sоб.*Кск.; Sбыт. = Sоб.*Кбыт..
Соответственно: Ка. = 0,5; Кск. = 0,4; Кбыт. = 0,3.
Найдем данные виды площадей:
Sа. = 155*0,5 = 77,5 м2; Sск. = 155*0,4 = 62 м2; Sбыт. = 155*0,3 = 46,5 м2.
Затем найдем общую площадь зданий:
Sзд. = 155+77,5+62+46,5 = 341 м2.
Величину капитальных вложений в здания можно определить по формуле:
Кзд. = Sзд.*Цм.,
где: Цм. – средняя цена 1 м2, руб.
За среднюю цену 1 м2 возьмем среднюю рыночную стоимость 1 м2 на момент проведения расчетов, которая равна 35 700 руб. (dom-i-zakon/news/utverzhdena_srednjaja_rynochnaja_stoimost_1_kvadratnogo_metra_obshhejj_ploshhadi_zhilja_v_rubljakh_po_subektam_rf/)
Рассчитаем величину капитальных вложений в здания:
Кзд. = 341*35 700 = 12 173 700 руб.
2.1.3 Расчет остальных слагаемых основного капитала
Остальные слагаемые капитальных вложений в основные фонды определяются укрупнено в процентах от стоимости рабочих машин и оборудования. Процентные соотношения указаны в приложении 2.
Таблица 2. Инвестиции в основной капитал
| Наименование инвестиций | Капитальные вложения, руб. |
| 1. Рабочие машины и оборудование | 11 258 500 |
| 2. Здания и сооружения | 12 173 700 |
| 3. Лабораторное и нестандартное оборудование | 1 913 945 |
| 4. Инструменты и технологическая оснастка | 1 745 067,5 |
| 5. Транспортные средства | 731 802,5 |
| 6. Производственный и хозяйственный инвентарь | 360 272 |
| 7. Прочие основные фонды | 1 542 414,5 |
| Итого | 29 725 701,5 |
2.2 Расчет амортизации основного капитала
Годовую сумму амортизации определим по группам основных фондов, исходя из среднего полезного срока использования ОФ (см. исходные данные) и первоначальной стоимости.
Способ начисления амортизации – линейный. Формула расчета годовой суммы амортизации:
Аri = (Псi*Наi)/100,
где: Псi – первоначальная стоимость ОФ i-го вида, руб.;
Наi – годовая норма амортизации ОФ i-го вида, %.
Годовую норму амортизации можно найти по формуле:
Наi = (1/Тпол. ис.)*100,
где: Тпол. ис. – срок полезного использвания ОФ, г.
Рассчитаем годовую норму амортизации для каждого вида ОФ (индексы «1», «2», «3», «4», «5», «6», «7» соответственно для рабочих машин и оборудования, зданий и сооружений, лабораторного оборудования, инструментов и технологической оснастки, транспортных средств, производственного и хозяйственного инвентаря, прочих основных фондов):
На1 = (1/8)*100 = 12,5%.
На2 = (1/75)*100 = 1,333%.
На3 = (1/15)*100 = 6,666%.
На4 = (1/14)*100 = 7,143%.
На5 = (1/12)*100 = 8,333%.
На6 = (1/16)*100 = 6,25%.
На7 = (1/16)*100 = 6,25%.
Затем рассчитаем годовую сумму амортизации для каждого вида ОФ:
Аr1 = (11 258 500*12,5)/100 = 1 407 312,5 руб.
Аr2 = (12 173 700*1,333)/100 = 162 275,42 руб.
Аr3 = (1 913 945*6,666)/100 = 127 583,57 руб.
Аr4 = (1 745 067,5*7,143)/100 = 124 65,17 руб.
Аr5 = (731 802,5*8,333)/100 = 60 981,10 руб.
Аr6 = (360 272*6,25)/100 = 22 517 руб.
Аr7 = (1 542 414,5*6,25)/100 = 96 400,91 руб.
Все расчеты сведем в таблицу:
Таблица 3. Расчет амортизации основных фондов
| Наименование групп ОФ | Первоначальная стоимость, руб. | Среднегодов. норма амортизации, % | Годовая сумма амортизации, руб. |
| 1. Рабочие машины и оборудование | 11 258 500 | 12,5 | 1 407 312,5 |
| 2. Здания и сооружения | 12 173 700 | 1,333 | 162 275,42 |
| 3. Лабораторное и нестандарт. оборудов. | 1 913 945 | 6,666 | 127 583,57 |
| 4. Инструменты и технологич. оснастка | 1 745 067,5 | 7,143 | 124 650,17 |
| 5. Транспортные средства | 731 802,5 | 8,333 | 60 981,10 |
| 6. Производственный и хоз. инвентарь | 360 272 | 6,25 | 22 517 |
| 7. Прочие основные фонды | 1 542 414,5 | 6,25 | 96 400,91 |
| Итого | 29 725 701,5 | 2 001 720,67 |
2.3 Расчет себестоимости на единицу продукции
Себестоимость продукции представляет собой сумму всех текущих затрат предприятия на ее производство и реализацию. Для расчета себестоимости рассчитываются следующие калькуляционные статьи затрат:
сырье и материалы за вычетом возвратных расходов;
покупные комплект. изделия и полуфабрикаты;
основная заработная плата производственных рабочих;
дополнительная заработная плата производственных рабочих;
отчисления на социальные нужды;
износ инструментов и приспособлений целевого назначения;
общепроизводственные расходы;
общехозяйственные расходы;
прочие производственные расходы;
коммерческие расходы.
Статьи с 1 по 9 определяют производственную себестоимость продукции. Полная себестоимость единицы продукции – сумма производственной себестоимости и коммерческих расходов.
Данные по статьям 1 и 2 приведены в таблице 1.
2.3.1 Расчет затрат по статье
«Основная заработная плата производственных рабочих»
Основная заработная плата производственных рабочих включает:
Оплату за работу по изготовлению продукции по нормам и расценкам;
Зарплата производственных рабочих повременщиков
Выплаты стимулирующего характера (премии за производственные результаты и т.д.)
Выплаты компенсирующего характера (доплаты связанные с режимом работы, условиями труда, климатическими условиями и т.д.)
Единовременные вознаграждения за выслугу лет
Рассчитать основную зарплату можно по формуле:
Зос. = ∑tij*Ссч.j*Кпр.*Кп., где
ti – трудоёмкость изготовления i-го изделия на j-м виде работ, нормо-час (см. приложение 1);
Ссч.j – средняя часовая тарифная ставка j-ого вида работы, руб;
Кпр. – коэффициент, учитывающий премии и надбавки (в данном случае – 1,4);
Кп. – поясной коэффициент (1,7).
Рассчитаем общий размер зарплаты производственных рабочих за изготовление одной единицы счетчика однофазного:
Зос. = 1,4*1,7(0,078*15 + 0,273*20 + 0,273*20 + 0,156*22 + 0,195*18 + +0,273*16 +2,262*24 +0,39*24) = 207,17 руб.
Общий размер зарплаты производственных рабочих за изготовление одной единицы счетчика двухфазного составит:
Зос. = 1,4*1,7(0,118*15 + 0,413*20 + 0,413*20 + 0,263*22 + 0,354*18 + +0,472*16 + 3,304*24 + 0,59*24) = 311,46 руб.
Для наглядности все расчеты представим в виде таблиц:
Таблица 4. Расчет затрат по основной зарплате производственных рабочих по счетчику однофазному
| Виды работ | Трудоемкость, нормо-часы | Средняя часовая тарифная ставка, руб/ч | Прямая заработная плата, руб. | Премия (40% к прямой заработной плате), руб. | Поясной коэффициент (70% к сумме прямой зарплаты и премии), руб. | Общий размер заработной платы, руб. |
| 1. Заготовительные | 0,078 | 15 | 1,17 | 0,47 | 1,14 | 2,78 |
| 2. Штамповочные | 0,273 | 20 | 5,46 | 2,18 | 5,34 | 12,98 |
| 3. Прессовые | 0,273 | 20 | 5,46 | 2,18 | 5,34 | 12,98 |
| 4. Фрезерные | 0,156 | 22 | 3,43 | 1,37 | 3,36 | 8,16 |
| 5. Сверлильные | 0,195 | 18 | 3,51 | 1,4 | 3,43 | 8,34 |
| 6. Намоточные | 0,273 | 16 | 4,37 | 1,75 | 4,28 | 10,4 |
| 7. Сборочно-монтажные | 2,262 | 24 | 54,29 | 21,72 | 53,21 | 129,21 |
| 8. Регулировочные | 0,39 | 24 | 9,36 | 3,74 | 9,17 | 22,27 |
| Итого | 3,9 | 87,05 | 34,81 | 85,302 | 207,16 |
Таблица 5. Расчет затрат по основной зарплате производственных рабочих по счетчику двухфазному
| Виды работ | Трудоемкость, нормо-часы | Средняя часовая тарифная ставка, руб/ч | Прямая заработная плата, руб. | Премия (40% к прямой заработной плате), руб. | Поясной коэффициент (70% к сумме прямой зарплаты и премии), руб. | Общий размер заработной платы, руб. |
| 1. Заготовительные | 0,118 | 15 | 1,77 | 0,70 | 1,73 | 4,21 |
| 2. Штамповочные | 0,413 | 20 | 8,26 | 3,30 | 8,09 | 19,65 |
| 3. Прессовые | 0,413 | 20 | 8,26 | 3,30 | 8,09 | 19,65 |
| 4. Фрезерные | 0,236 | 22 | 5,19 | 2,076 | 5,088 | 12,35 |
| 5. Сверлильные | 0,354 | 18 | 6,37 | 2,548 | 6,244 | 15,16 |
| 6. Намоточные | 0,472 | 16 | 7,55 | 3,02 | 7,40 | 17,97 |
| 7. Сборочно-монтажные | 3,304 | 24 | 79,29 | 31,71 | 77,71 | 188,72 |
| 8. Регулировочные | 0,59 | 24 | 14,16 | 5,66 | 13,87 | 33,7 |
| Итого | 5,9 | 130,86 | 52,34 | 128,24 | 311,45 |
Таким образом, общий размер фонда заработной платы составит:
Фз.п. = 5700*207,16+4205*311,45 = 2 490 459,25 руб.
2.3.2 Расчет затрат по статье
«Дополнительная заработная плата производственных рабочих»
Дополнительная заработная плата производственных рабочих начисляется за непроработанное на производстве время и включает:
Оплату отпусков;
Льготных часов подростков;
Вынужденных прогулов;
Простоев не по вине работника и т.д.
Рассчитать дополнительную заработную плату производственных рабочих можно по формуле:
Здоп.i = Зос.i*Ндоп./100, где
Зос.i – основная заработная плата производственных рабочих по i-у изделию, руб.;
Ндоп. – процент дополнительной заработной платы производственных рабочих (20%).
Рассчитаем дополнительную зарплату производственных рабочих:
Счетчик однофазный: Здоп.1 = 207,16*20/100 = 41,43 руб.
Счетчик двухфазный: Здоп.2 = 311,45*20/100 = 62,29 руб.
2.3.3 Расчет затрат на социальные нужды
Отчисления на социальные нужды (единый социальный налог) – это обязательные отчисления работодателя в пенсионный фонд, фонд обязательного медицинского страхования, фонд социального страхования.
Единый социальный налог устанавливается в размере 26% от суммы основной и дополнительной зарплаты и находится по формуле:
Рсоц.i = (Зос.i+ Здоп.i)*Нсоц./100, где
Нсоц. – установленный законодательством процент отчислений на социальные нужды (26%).
Рассчитаем отчисления на социальные нужды:
Счетчик однофазный: Рсоц.1 = (207,16+41,43)*26/100 = 64,63 руб.
Счетчик двухфазный: Рсоц.2 = (311,45+62,29)*26/100 = 97,17 руб.
2.3.4 Расчет затрат по статье
«Износ инструментов и приспособлений целевого назначения»
Расчет затрат на единицу продукции по данной статье (Риз., руб/ед.) производится, исходя из стоимости инструментов и приспособлений и стойкости на объем работ (см. приложение 3):
Риз. = Син./S, где
Син. – стоимость инструментов и приспособлений, руб.;
S – стойкость.
Расчет удобнее произвести в таблице по видам изделий:
Таблица 6. Расчет износа инструментов и приспособлений целевого назначения:
| Виды работ | Средняя стоимость инструментов и приспособлений, тыс. руб. | Стойкость, количество изделий, тыс. штук | Износ инструментов на единицу продукции, руб. | |||
| Счетчик однофазный | Счетчик двухфазный | Счетчик однофазный | Счетчик двухфазный | Счетчик однофазный | Счетчик двухфазный | |
| 1. Штамповочные | 100 | 120 | 30 | 32 | 3,33 | 3,75 |
| 2. Прессовые | 150 | 170 | 42 | 43 | 3,57 | 3,95 |
| 3. Фрезерные | 220 | 250 | 65 | 70 | 3,38 | 3,57 |
| 4. Сверлильные | 85 | 90 | 28 | 30 | 3,04 | 3 |
| 5. Намоточные | 90 | 95 | 30 | 34 | 3 | 2,7 |
| 6. Сборочно-монтажные | 450 | 500 | 100 | 110 | 4,5 | 4,54 |
| 7. Регулировочные | 200 | 240 | 80 | 90 | 2,5 | 2,67 |
| Итого | 1295 | 1465 | 375 | 399 | 23,32 | 24,27 |
2.3.5 Расчет затрат по статье «Общепроизводственные расходы»
Расходы на содержание и эксплуатацию оборудования, и цеховые расходы составляют общепроизводственные расходы.
Расходы на содержание и эксплуатацию оборудования включают в себя:
Расходы на содержание оборудования, транспорта, рабочих мест;
Расходы на ремонт оборудования, транспорта;
Амортизация оборудования, транспорта, ценного инструмента;
Возмещение износа универсальной оснастки.
Цеховые расходы включают в свой состав:
Расходы по содержанию цехового аппарата (зарплата соответствующих работников и т.д.);
Содержание зданий цеха, инвентаря;
Текущий ремонт зданий, сооружений;
Амортизация зданий и сооружений;
Износ малоценного инвентаря;
Затраты по рационализации.
Общепроизводственные расходы (Робщ.) относятся на себестоимость отдельных изделий пропорционально основной заработной плате производственных рабочих:
Робщ.i = Зос.i*Нобщ./100, где
Нобщ. – процент общепроизводственных расходов (16%).
Рассчитаем общепроизводственные расходы:
Счетчик однофазный: Робщ.1 = 207,16*16/100 = 33,15 руб.
Счетчик однофазный: Робщ.2 = 311,45*16/100 = 49,83 руб.
2.3.6 Расчет затрат по статье «Общехозяйственные расходы»
Общезаводские расходы включают в себя:
Содержание аппарата управления;
Содержание общезаводских зданий и сооружений;
Текущий ремонт зданий и сооружений;
Амортизация зданий и сооружений;
Расходы по технике безопасности;
Расходы на охрану имущества;
Расходы по содержанию служебного автотранспорта;
Оплата услуг (аудиторских, консультационных, юридических и т.д.) и т.д.
Общехозяйственные расходы (Робх.) относятся на себестоимость отдельных изделий пропорционально основной заработной плате производственных рабочих:
Робх.i = Зос.i*Нобх./100, где
Нобх. – норматив общехозяйственных расходов (50%).
Рассчитаем общехозяйственные расходы:
Счетчик однофазный: Робх.1 = 207,16*50/100 = 103,58 руб.
Счетчик двухфазный: Робх.2 = 311,45*50/100 = 155,73 руб.
2.3.7 Расчет затрат по статье «Прочие производственные расходы»
В состав этих расходов включаются затраты на гарантийный ремонт и гарантийное обслуживание продукции, в том числе затраты на содержание помещений мастерских гарантийного ремонта, оплата расходов персонала, производящего гарантийный ремонт у потребителей, и так далее.
Прочие производственные расходы (Рпр.) могут быть определены также по отношению к основной заработной плате производственных рабочих:
Рпр.i = Зос.i*Нпр./100, где
Нпр. – процент прочих производственных расходов (5%).
Рассчитаем прочие производственные работы:
Счетчик однофазный: Рпр.1 = 207,16*5/100 = 10,36 руб.
Счетчик двухфазный: Рпр.2 = 311,45*5/100 = 15,57 руб.
2.3.8 Расчет затрат по статье «Коммерческие расходы»
В этой статье планируются и учитываются расходы, связанные со сбытом и реализацией продукции. К ним относятся: затраты на тару и упаковку, хранение, транспортировку продукции; расходы, связанные с исследованием рынка (маркетинг); расходы на рекламу и пр.
Коммерческие расходы (Рком.) на единицу продукции можно найти по следующей формуле:
Рком.i = Спр.i*Нком./100, где
Спр.i – производственная себестоимость единицы продукции i-го вида, руб.;
Нком. – процент коммерческих расходов (2%).
Производственная себестоимость (Спр.) – это сумма на производство продукции (сумма всех прошлых статей, кроме коммерческих расходов).
Рассчитаем производственную себестоимость:
1. Счетчик однофазный: Спр.1 = 62 + 110 + 228,04 + 41,43 + 64,63 + 23,32 + 33,15 + 103,58 + 10,36 = 676,51 руб.
2. Счетчик двухфазный: Спр.2 = 75 + 127 + 311,45 + 62,69 + 97,17 + 24,27 + 49,83 + 155,73 + 15,57 = 918,71 руб.
Теперь можно рассчитать коммерческие расходы:
Счетчик однофазный: Рком.1 = 676,51*2/100 = 13,53 руб.
Счетчик двухфазный: Рком.2 = 918,71*2/100 = 18,37 руб.
Таким образом, мы можем определить полную себестоимость единицы продукции i-го вида (Спол.i), включающую производственную себестоимость и коммерческие расходы, по формуле:
Спол.i = Спр.i + Рком.i .
Рассчитаем полную себестоимость:
1. Счетчик однофазный: Спол.1 = 676,51+13,53 = 690,04 руб.
2. Счетчик двухфазный: Спол.2 = 918,71+18,37 = 937,08 руб.
2.3.9 Формирование отпускной цены на базе издержек
После того, как мы нашли полную себестоимость единицы продукции, можно определить оптовую цену предприятия и свободную отпускную цену одной единицы изделия.
Оптовая цена продукции предприятия состоит из полной себестоимости и плановой прибыли единицы продукции:
Цопт.i = Спол.i + Пед.i, где
Цопт.i – оптовая цена предприятия по i-у виду продукции, руб.;
Пед.i – плановая прибыль на единицу i-го вида продукции, руб.
Плановую прибыль на единицу продукции можно определить следующим образом:
Пед.i = Спол.i*Нр./100, где
Нр. – норматив рентабельности единицы продукции (25%).
Таким образом, рассчитаем плановую прибыль:
Счетчик однофазный: Пед.1 = 690,04*25/100 = 172,51 руб.
Счетчик двухфазный: Пед.2 = 937,08*25/100 = 234,27 руб.
Далее определим оптовую цену продукции:
Счетчик однофазный: Цопт.1 = 690,04+172,51 = 862,55 руб.
Счетчик двухфазный: Цопт.2 = 937,08+234,27 = 1171,35 руб.
Оптовая цена используется для оценки товарного выпуска продукции. Для расчета объемов реализации рассчитывается свободная отпускная цена:
Цотп.i = Цопт.i + Кндс.i, где
Цотп.i – свободная отпускная цена предприятия, руб.;
Кндс.i – коэффициент, учитывающий доход на добавленную стоимость.
Исходя из установленной законодательством ставки НДС равной 18%, рассчитаем отпускную цену продукции:
Счетчик однофазный: Цотп.1 = 862,55+862,55*0,18 = 1017,81 руб.
Счетчик двухфазный: Цотп.2 = 1171,35+1171,35*0,18 = 1382,19 руб.
Все предыдущие расчетные данные по себестоимости и цене продукции можно отразить в таблице:
Таблица 7. Себестоимость и отпускная цена единицы продукции
| Наименование статей затрат | Виды продукции, сумма, руб. | |
| Счетчик однофазный | Счетчик однофазный | |
| 1. Сырье и материалы за вычетом отходов | 62 | 75 |
| 2. Комплектующие изделия и полуфабрикаты | 110 | 127 |
| 3. Основная заработная плата производственных рабочих | 207,17 | 311,46 |
| 4. Дополнительная зарплата производственных рабочих | 41,43 | 62,29 |
| 5. Социальные нужды | 64,63 | 97,17 |
| 6. Износ инструментов и приспособлений целевого назначения | 23,32 | 24,27 |
| 7. Общепроизводственные расходы | 33,15 | 49,83 |
| 8. Общехозяйственные расходы | 103,58 | 155,73 |
| 9. Прочие производственные расходы | 10,36 | 15,57 |
| 10. Производственная себестоимость | 675,54 | 918,71 |
| 11. Коммерческие расходы | 13,53 | 18,37 |
| 12. Полная себестоимость | 690,04 | 937,08 |
| 13. Плановая прибыль на единицу продукции | 172,51 | 234,27 |
| 14. Оптовая цена предприятия | 862,55 | 1171,35 |
| 15. Свободная отпускная цена предприятия | 1017,81 | 1382,19 |
Диаграмма 1. Структура себестоимости счетчика однофазного
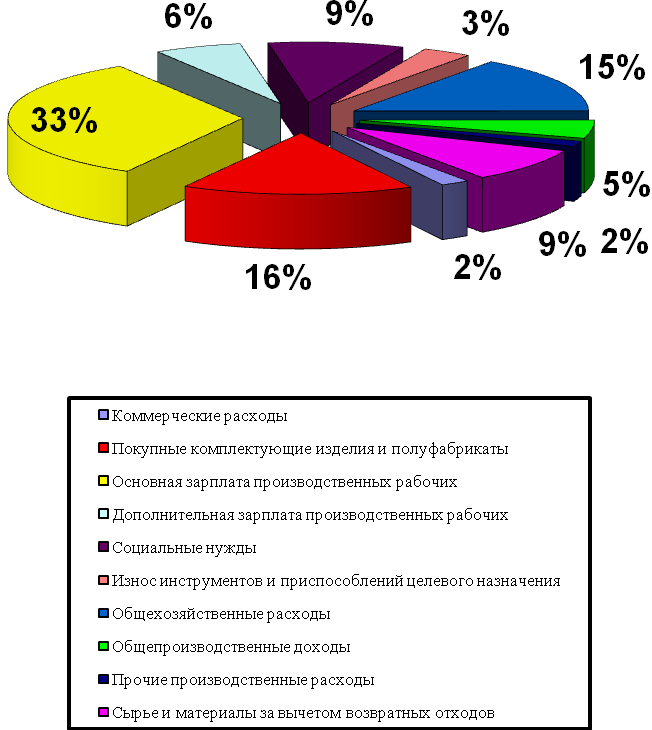
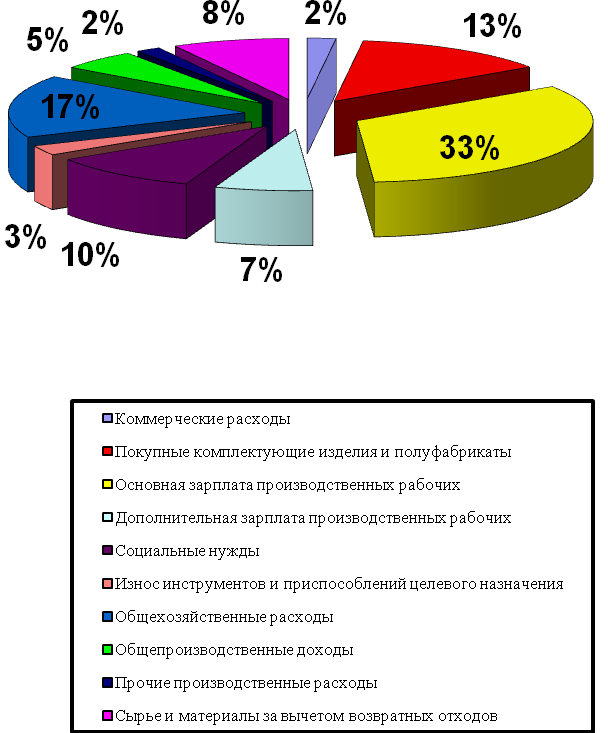
Диаграмма 2. Структура себестоимости счетчика двухфазного
2.4 Расчет товарной, реализуемой продукции и прибыли от реализации
Товарная продукция – это стоимость готовой продукции, отвечающей требованиям технических условий, стандартов и переданной на склад готовой продукции.
Стоимость готовых изделий мы можем определить по формуле:
ТП = ∑ Ni* Цопт.i, где
ТП – годовой объем товарной продукции, руб.;
Ni - годовой выпуск изделия i-го вида, шт.
Теперь рассчитаем по этой формуле стоимость готовых изделий:
ТП = 5700*862,55+4205*1171,35 = 9 842 061,75 руб.
Реализованная продукция – это стоимость полностью изготовленной, отгруженной и оплаченной потребителем продукции; отличается от товарной продукции на величину изменения остатков готовой продукции на складе.
Остатки готовой продукции на начало и конец планового периода можно принять равными, т.е. объем реализуемой продукции равен объему товарной продукции.
Реализуемая продукция (РП, руб.) рассчитывается по следующей формуле:
РП = ∑ Ni* Цотп.i.
Найдем, таким образом, величину реализованной продукции:
РП = 5700*1017,81+4205*1382,19 = 11 613 625,95 руб.
Прибыль от производства и реализации продукции (Ппр.) рассчитывается следующим образом:
Ппр. = ∑ Пед.i* Ni, где
Пед.i – прибыль на единицу продукции i-го вида, руб.
Отсюда определим прибыль предприятия:
Ппр. = 5700*172,51+4205*234,27 = 1 968 412,35 руб.
2.5 Расчет потребности в оборотном капитале
В состав оборотных средств (оборотного капитала) включаются денежные средства, необходимые для создания оборотных производственных фондов и фондов обращения. Потребность в оборотных средствах (норматив оборотных средств) определяется путем суммирования расчетных нормативов оборотных средств по производственным запасам, незавершенному производству и готовой продукции на складе предприятия.
2.5.1 Расчет норматива оборотных средств по производственным запасам
В состав производственных запасов включаются основные и вспомогательные материалы, комплектующие изделия и полуфабрикаты, малоценные и быстроизнашиваемые предметы.
Потребность в оборотных средствах по основным и вспомогательным материалам (Носм.) определяется по формуле:
Носм. = Орм.*Нз, где
Орм. – однодневный расход материалов, руб.;
Нз – норма запаса материала (20 дней).
Однодневный расход материалов определяется по формуле:
Орм. = (Nг.*Рм.)/Т, где
Nг. – годовой объем выпуска изделий, шт.;
Рм. – материальные затраты на единицу продукции, руб.;
Т – продолжительность планируемого периода (360 дней).
Следует заметить, что все расчеты производятся по каждому виду продукции отдельно, а затем суммируются.
Так, рассчитаем однодневный расход материалов и сразу потребность в оборотных средствах по основным и вспомогательным материалам:
Счетчик однофазный: Орм.1 = 5700*62/360 = 981,67 руб.
Носм.1 = 981,67*20 = 19 633,33 руб.
Счетчик двухфазный: Орм.2 = 4205*75/360 = 876,04 руб.
Носм.2 = 876,07*20