Экономические расчеты производства продукции
Таким образом, общая потребность в оборотных средствах по основным и вспомогательным материалам будет равна:
Носм. общ. = Носм.1+ Носм.2 = 19633,33+17520,83 = 37 154,16 руб.
Аналогичным образом определяется годовая сумма затрат комплектующих изделий и полуфабрикатов. Исходя из годовой потребности и нормы запаса в днях, определяют норматив оборотных средств по комплектующим:
Носк. = Орк.*Нзк., где
Орк. – суточный расход комплектующих изделий и полуфабрикатов, руб.:
Орм. = (Nг.*Рк.)/Т, где
Рк. – покупные комплектующие изделия и полуфабрикаты на единицу продукции, руб.
Вычисления производим по аналогичной схеме:
Счетчик однофазный: Орк.1 = 5700*110/360 = 1 741,66 руб.
Носк.1 = 1 741,66*25 = 43 541,66 руб.
Счетчик двухфазный: Орк.2 = 4205*127/360 = 1 483,43 руб.
Носк.2 = 1 483,43*25 = 37 085,76 руб.
Тогда общая потребность в оборотных средствам по комплектующим будет равна:
Носк. общ. = Носк.1+ Носк.2 = 43541,66+37085,76 = 80 627,42 руб.
Норматив оборотных средств по малоценным и быстроизнашиваемым предметам (Нос. бп.) определяется по формуле:
Нос. бп. = ТП*Нзт., где
ТП – товарная продукция, руб.;
Нзт. – норма запаса МБП в рублях на 1000 рублей товарной продукции (15 рублей = 0,015%).
Рассчитаем данный норматив:
Нос. бп. = 9 847 528,25 *0,015 = 147 630,93 руб.
Таким образом, общий норматив оборотных средств по производственным запасам составит:
Нпр. зап. = 37154,16+80627,42+147630,93 = 265 412,51 руб.
2.5.2 Расчет норматива оборотных средств в незавершенном производстве
Норматив оборотных средств в незавершенном производстве определяется по следующей формуле:
Нос. нзп. = Орнзп. *Кнз.*Тц., где
Орнзп. – суточная величина затрат в незавершенке, руб.:
Орнзп. = (Nг.*Спр.)/Т, где
Спр. – производственная себестоимость, руб.;
Кнз. – коэффициент нарастания затрат в незавершенке;
Тц. – длительность производственного цикла изготовления изделия (2 дня).
Если примем равномерное нарастание затрат, тогда Кнз. Можно определить по формуле:
Кнз. = Рм.+0,5*(Спр. - Рм.)/Спр., где
Рм. – материальные затраты на единицу продукции, руб.
Все расчеты опять же производятся по аналогичной схеме:
Счетчик однофазный: Кнз.1 = (172+0,5*(675,64 – 172)/675,64 = 0,63 Орнзп.1 = 5700*675,64/360 = 10 697,63 руб.
Нос. нзп.1 = 10 697,63*0,63*2 = 13 479,01 руб.
Счетчик двухфазный: Кнз.1 = (202+0,5*(918,71 – 202)/918,71 = 0,6.
Орнзп.1 = 4205*918,71/360 = 10 731,04 руб.
Нос. нзп.1 = 10 731,04*0,6*2 = 12 877,25 руб.
Таким образом, общий норматив оборотных средств по незавершенному производству составит:
Нос. нзп. общ. = Нос. нзп.1 + Нос. нзп.2 = 26 356,26 руб.
2.5.3 Расчет норматива оборотных средств в готовой продукции на складе
Норматив оборотных средств в остатках готовой продукции на складе предприятия (Нос. гп.) определяется по формуле:
Нос. гп. = Оргп.*Тпод., где
Оргп. – однодневная величина затрат в остатках готовой продукции на складе, руб.:
Оргп. = (Nг.*Спр.)/Т, где
Nг. – годовая программа выпуска, шт.;
Тпод. – время на подготовку к отправке продукции и оформление документов (2 дня). 1.
Далее рассчитаем норматив оборотных средств в остатках готовой продукции на складе:
1.Счетчик однофазный: Оргп.1 = 5700*675,64/360 = 10 697,63 руб.
Нос. гп.1 = 10 697,63*2 = 21 395,27 руб.
2. Счетчик двухфазный: Оргп.1 = 4205*918,71/360 = 10 731,04 руб.
Нос. гп.1 = 10 731,04*2 = 21 462,09 руб.
Таким образом, общий норматив оборотных средств в готовой продукции составит:
Нос. гп. общ. = Нос. гп.1 + Нос. гп.2 = 42 881,18 руб.
Общая потребность в оборотных средствах (оборотном капитале) (ОС, руб.) составит:
ОС = Носм. + Носк. + Нос. бп. + Нос. нзп. + Нос. гп. = 37 154,16 + 80 627,42 + +147 630,93 + 26 356,26 + 42 881,18 = 334 649,95 руб.
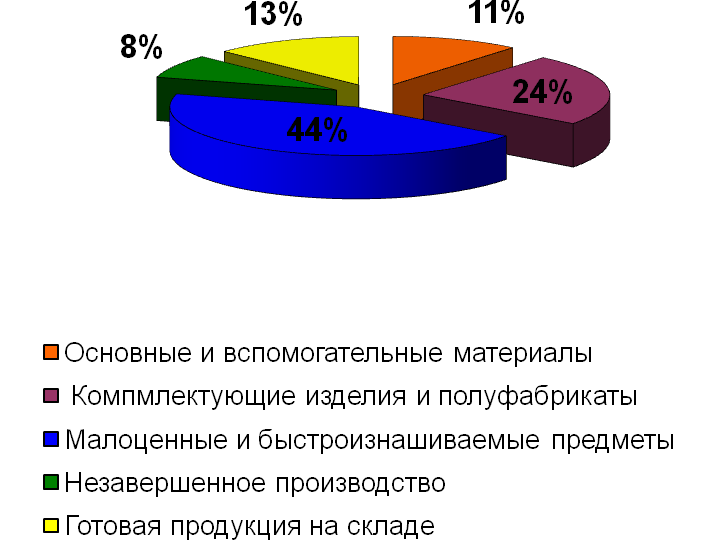
Диаграмма 3. Структура оборотных средств
2.6 Расчет показателей эффективности использования основного и оборотного капитала. Анализ безубыточности
Показателями эффективности использования основных фондов являются:
Рентабельность ОПФ (Rопф):
Rопф = (Ппр./Фопф)*100%, где
Ппр – прибыль от производства и реализации продукции, руб.;
Фопф – среднегодовая стоимость ОПФ (в нашем случае – первоначальная стоимость ОПФ), руб.
Рассчитаем рентабельность ОПФ:
Rопф = (1 968 412,35 /29 725 701,5)*100% = 6,62%.
Фондоотдача ОПФ (Фо):
Фо = РП/Фопф, где
РП – объем реализуемой продукции за год, руб.
Рассчитаем фондоотдачу ОПФ:
Фо = 11 613 625,95 /29 725 701,5 = 0,39 руб.
3) Фондоемкость (Фе):
Фе = Фопф/РП.
Рассчитаем фондоемкость:
Фе = 29 725 701,5/11 613 625,95 = 2,56 руб.
Показателями эффективности использования оборотных средств являются:
Коэффициент оборачиваемости (Ко, количество оборотов):
Ко = РП/Оссг, где
Оссг – среднегодовая стоимость оборотных средств, руб. (расчетный норматив оборотных средств).
Найден данный коэффициент:
Ко = 11 613 625,95/334 649,95 = 34,70
Длительность одного оборота (П, дни):
П = Т/Ко = (Т* Оссг)/РП, где
Т – количество дней в расчетном периоде (360 дней).
Определим длительность одного оборота:
П = (360*335 390,82)/11 620 101,65 = 10 дней.
3) Коэффициент загрузки оборотных средств:
КЗ = Оссг/РП.
Рассчитаем этот коэффициент:
КЗ = 334 679,95/11 613 625,95 = 0,028.
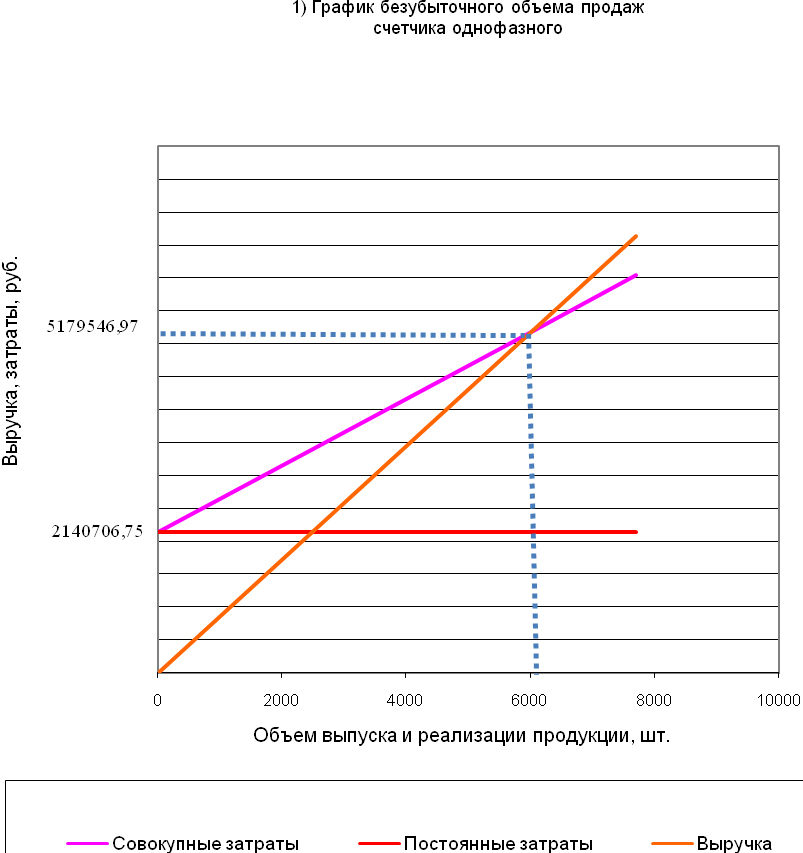
Для расчета оптимального объема выпуска продукции, а также уровня рентабельности продукции предприятия можно использовать график безубыточности, определяющий точку безубыточности. Данная точка на графике определяет тот объем производства изделий, при котором предприятие полностью покрывает расходы на производство и реализацию продукции, т.е. прибыль равна нулю.
Точка безубыточности на графике рассчитывается на основе соотношения между постоянными и переменными затратами, при этом переменные затраты принимаются из расчета на единицу продукции, а постоянные – на весь объем выпуска.
В состав переменных затрат включаются расходы на сырье и материалы (Рм), комплектующие изделия и полуфабрикаты (Рк), основную заработную плату рабочих (Зос.), дополнительную зарплату рабочих (Здоп.), отчисления на социальные нужды (Рсоц.). Обозначим переменные затраты через Зпер. уд.:
Зпер. уд. = Рм + Рк + Зос .+ Здоп. + Рсоц..
Расчитаем данные затраты:
Счетчик однофазный: Зпер. уд.1= 62 + 110 + 228,04 + 41,43 + 64,63 = 506,1 руб.
Счетчик двухфазный: Зпер. уд.2= 75 + 127 + 312,87 + 62,29 + 97,17 = 677,33 руб.
В состав постоянных расходов (Зпост.) включаются все косвенные расходы в расчете на год:
Зпост. = (Спол. - Зпер. уд.)*Nг..
Определим постоянные затраты:
Счетчик однофазный: Зпост.1= (690,04 – 506,1)*5700 = 1 048 458 руб.
Счетчик двухфазный: Зпост.1= (937,08 – 677,33)*4205 = 1 092 248,75 руб.
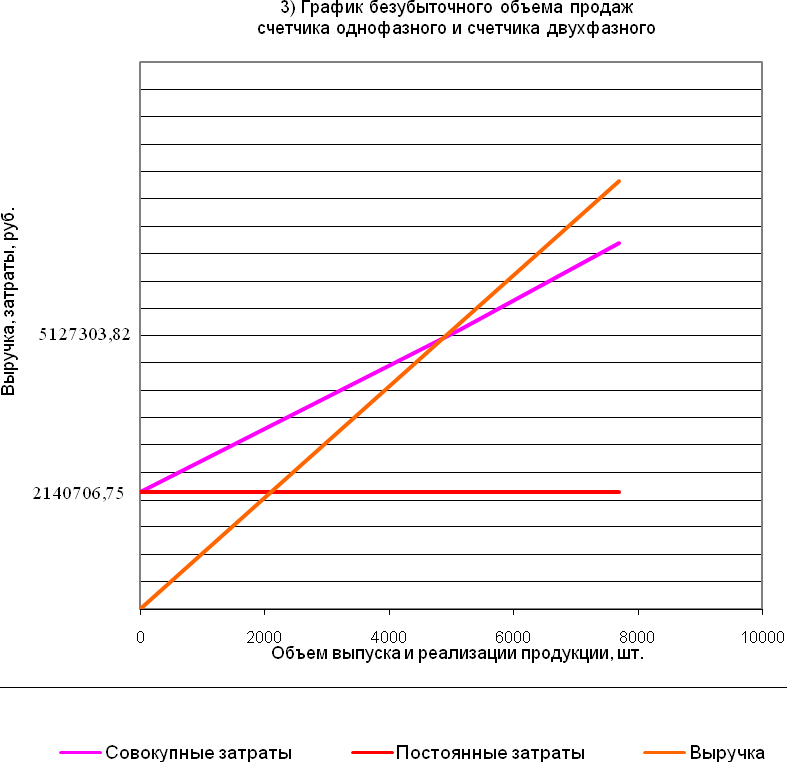
Отсюда Зпост. общие = 1 048 458 + 1 092 248,75 = 2 140 706,75 руб.
Точка безубыточности (Тб) в натуральном выражении определяется по формуле:
Тб = Зпост./Ц - Зпер. уд., где
Ц – цена единицы продукции.
Точку безубыточности в стоимостном выражении можно определить по следующей формуле:
Тб = Зпост./1 - Зпер. уд./Ц.
Рассчитаем точку безубыточности в натуральном и стоимостном выражениях для всех трех случаев:
1) При производстве только счетчика однофазного:
Тбнат.1= 2 140 706,75/(862,55 – 506,1) = 6006 штук.
Тбст.1= 2 140 706,75/(1 – 506,1/862,55) = 5 179 546,94 руб.
2) При производстве только счетчика двухфазного:
Тбнат.2= 2 140 706,75/(1171,35 – 677,33) = 4333 штук.
Тбст.2= 2 140 706,75/(1 – 677,33/1171,35) = 5 075 739,55 руб.
3) При одновременном производстве обоих счетчиков:
Цсредневзвешанная = (862,55*5700+1171,35*4205)/9905 = 993,65 руб.
Зпер.уд. средневзвешанные = (506,1*5700+677,33*4205)/9905 = 578,79 руб.
Тбнат.3 = 2 140 706,75/(993,65 – 578,79) = 5160 штук.
Тбст.3 = 2 140 706,75/(1 – 578,79/993,65) = 5 127 303,82 руб.
Теперь построим графики безубыточности по полученным данным:

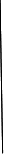


Теперь можно обобщить все данные в таблице
Таблица 8. Расчет основных показателей деятельности предприятия
| Показатель | Единица измерения | Значение показателя |
|
1. Годовой объем выпуска изделий: - счетчик однофазный - счетчик двухфазный |
Шт. | 5700 4205 |
| 2. Капитальные вложения | Руб. | 29 725 701,5 |
|
3. Полная себестоимость единицы продукции: - счетчик однофазный - счетчик двухфазный |
Руб. | 690,04 937,08 |
|
4. Отпускная цена (с НДС): - счетчик однофазный - счетчик двухфазный |
Руб. | 1017,81 1382,19 |
| 5. Годовой объем реализации продукции | Руб. | 11 613 625,95 |
| 6. Годовая сумма прибыли от производства и реализации продукции | Руб. | 1 968 412,35 |
| 7. Норматив оборотных средств | Руб. | 334 649,95 |
| 8. Рентабельность ОПФ | % | 6,62 |
| 9. Фондоотдача | Руб. | 0,39 |
| 10. Фондоемкость | Руб. | 2,56 |
| 11. Коэффициент оборачиваемости оборотных средств | Количество оборотов | 34,70 |
| 12. Продолжительность одного оборота оборотных дней | Дни | 10 |
|
13. Точка безубыточности объема продаж: - счетчик однофазный - счетчик двухфазный - счетчик однофазный и счетчик двухфазный |
Шт., руб. | 6006; 5179546,94 4333; 5075739,55 5160; 5127303,82 |
Заключение
В ходе данной работы были раскрыты особенности функционирования экономических элементов предприятий, исследованы структура ресурсов и показатели, характеризующие их состояние и использование. Были подробно рассмотрены состав и структура, классификация и методы оценки основных средств, состав и структура, нормирование и источники формирования оборотных средств, показатели, характеризующие наличие, состояние и использование данных средств, а также понятия амортизации, себестоимости продукции, калькуляции себестоимости, прибыли и рентабельности.
Были рассчитаны показатели хозяйственной деятельности условного предприятия, выпускающего два вида изделий: счетчик однофазный и счетчик двухфазный. Определены сумма инвестиций в основной капитал, сумма амортизационных отчислений, рассчитаны себестоимость единицы продукции, объемы товарной и реализованной продукции, норматив оборотных средств, показатели экономической эффективности производства и, наконец, найден объем производства изделий, при котором прибыль равна затратам производства. При определении данного объема было предусмотрено три ситуации: когда производится только либо счетчик однофазный, либо счетчик двухфазный, а также одновременное производство обоих счетчиков.
В заключение можно сделать вывод о том, что все поставленные цели и задачи работы достигнуты.
Библиография
Экономическая теория / под ред. А. И. Добрынина, 3-е изд. – СПб.: изд. СПбГУЭФ; Питер, 2006. – 554 с.
Волков О. И. Экономика предприятия: учеб. / О. И. Волков. – М.: Инфра-М, 2003. – 415 с.
Сергеев И. В. Экономика организаций (предприятий): учеб. / И. В. Сергеев. – М.: Проспект, 2007. – 560 с.
Непомнящий Е. Г. Экономика и управление предприятием: учеб. / Е. Г. Непомнящий. – Таганрог: ТРТУ, 1998. – 374 с.
С. В. Юрков. Экономика предприятия: учеб. / С. В. Юрков. – М.: Финансы и статистика, 2006. – 518 стр.
Тихомиров М. Ю. Юридические лица / М. Ю. Тихомиров. – М.: Юринформ, 2004.
Ю. И. Ребрин. Основы экономики и управления производством: конспект лекций. – Таганрог: ТРТУ, 2000. – 145 с.
Горфинкель В. Я., Швандар В. А. Экономика предприятия: учеб. / В. Я. Горфинкель. – М.: Банки и биржи, ЮНИТИ, 1998 - 742 с.
Положение по бухгалтерскому учету "Учет основных средств" (ПБУ 6/2001).
Положение по бухгалтерскому учету "Доходы организации" (ПБУ 9/99).