Организация, нормирование и оплата труда на производственном предприятии
Подготовительно-заключительное время на установку патрона в расчётах принять равным 5 мин.
Подготовительно-заключительное время на ознакомление с чертежом и инструкцией, осмотр и раскладку инструмента принять равным 6 мин.
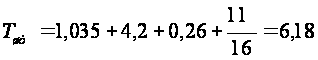 мин.
2.2.4 Определение нормы выработки
Норму выработки рабочего за смену (Нв) можно определить по формуле:
 ,
(2.9)
где Тсм – продолжительность смены (8 часов или 480 мин).
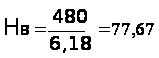
2.3 Проектирование суммарной нормы времени на выполнение различных видов работ по металлообработке
В данном разделе в соответствии с вариантом задания (3 вариант) необходимо определить суммарную норму времени на выполнение
следующих ниже видов работ по металлообработке, выявить элементы нормы времени по картам, представляющим нормативы затрат труда на различные работы по металлообработке.
2.3.1 На основе исходных данных и нормативов, приведенных ниже, определим норму времени на обработку торца детали зенковкой и подрезной пластиной.
Таблица 2.4 Нормативы времени на подрезку торцов
| Наименование работ | Обрабатываемый материал | Диаметр обрабатываемых отверстий Ж, мм | Нормативы времени на подрезку торцов |
| 1.Подрезка торца зенковкой | Сталь | 80 | 0,09 |
| 2.Подрезка торца подрезной пластиной | Сталь | св. 80 | 0,13 |
Норма времени на обработку торца детали зенковкой и подрезной пластиной = 0,09+0,13=0,22мин.
2.3.2 На основе исходных данных и нормативов, приведенных ниже, определим затраты времени на снятие фасок и центровку отверстий.
Исходные данные:
1. Снятие фасок
-

2. Центровка
отверстия -

1. В числителе приведен размер фаски (мм), в знаменателе – диаметр центрового отверстия (мм).
2. В числителе приведен диаметр центрового отверстия (D, мм), в знаменателе – его длина (L, мм).
Норма времени на выполнение работ по снятию фасок и центровке отверстий равна 0,06+0,12=0,18 мин
2.3.3 На основе исходных данных и нормативов, приведенных ниже, определим норму времени на нарезание шестерен и колес.
Таблица 2.5 Нормы времени на зубострогальных работах для прямозубых и конических колес
| Вид обработки изделия | Длина зуба, мм | Нарезаемый модуль ТВ, мм | Отношение кол. зубьев колеса к кол .зубьев шестерни | Средняя скорость резания V, м/мин | Число двойных ходов в мин, NДХ | Нормы времени на зубострогальные работы, мин |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1. Черновая обработка - шестерни - колеса |
25 25 |
3,0 2,5 |
Шестернилюбое Св 2:1 |
18-20 18-20 |
309 309 |
23,7 23,7 |
| 2. Чистовая обработка шестерни и колеса | 25 |
3,5 |
Колеса до 21; шестерни любые | 20-24 |
347 |
16,0 |
2.3.4 На основе исходных данных и нормативов, приведенных ниже, определим норму времени на выполнение фрезерных работ
Таблица 2.6 Нормы времени на фрезерные работы (мин)
| Диаметр фрезы Д, мм | Ширина обработки В1, мм | Глубина резания, мм | Длина обрабатываемой поверхности, мм | Норма времени на фрезерные работы, мин. |
| 100 | 100 | 8 | 75 | 1,5 |
2.3.5 На основе исходных данных и нормативов, приведенных ниже, определим норму времени на выполнение шлифовальных работ с продольной подачей.
Таблица 2.7 Нормы времени на шлифовальные работы
| Диаметр шлифования, мм | Припуск на сторону, мм | Длина шлифования (L), мм | Норма времени на выполнение шлифовальных работ с продольной подачей, мин. |
| 315 | 0,6 | 125 | 6,1 |
2.3.6 На основе исходных данных и нормативов, приведенных ниже, определим норму времени на шлифование отверстий методом продольной подачи.
Исходные данные
Диаметр отверстия, мм - 80
Припуск на диаметр, мм – 0,5
Длина шлифования, мм – 50
Норма времени на шлифование отверстий методом продольной подачи- 3,6 мин.
2.3.7 На основе исходных данных и нормативов, приведенных ниже, определим норму времени на выполнение плоскошлифовальных работ периферией круга.
Таблица 2.8 Определения затрат труда на выполнение плоскошлифовальных работ периферией круга
| Ширина шлифования, мм | Припуск на сторону, мм | Длина шлифования, L мм до: | Время, t мин |
| 63 | 0,4 | 315 | 4,2 |
2.3.8 На основе исходных данных и нормативов, приведенных ниже, определим норму времени на выполнение плоскошлифовальных работ торцом круга.
Таблица 2.9 Плоское шлифование торцем круга
| Ширина шлифования, мм | Припуск на сторону, мм | Длина обрабатываемой поверхности, L мм | Время, t мин |
| 30 | 0,25 | 400 | 2,12 |
2.3.9 Корректирование нормативного времени шлифования в зависимости от степени заполнения обрабатываемыми деталями поверхности рабочего стола шлифовального станка. В таблице 12 приведены исходные данные, для которых следует рассчитать степень заполнения поверхности стола деталями. Результаты запишем в эту же таблицу.
Таблица 2.10 Корректирование нормативного времени шлифования
| Ширина детали (В), мм | 20 |
| Длина детали (L), мм | 560 |
| Кол-во дорабатываемых деталей (N), | 35 |
| Диаметр круга, мм | 400 |
| Площадь обработки (Sобр) | 392000 |
| Площадь шлифовального круга (Sшл.кр) | 251200 |
| Степень заполнения стола (Сзап) | 0,64 |
Для расчета площади обработки (Sобр) воспользуемся формулой:
Sобр
= В Ч L
Ч n
(2.17) Sобр
=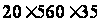 =
мм2
Площадь шлифовального круга (Sшл) определяется по формуле:
Sшл.кр = 2 pR2, (2.18)
где p = 3,14; R – радиус круга.
Sшл =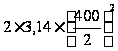 =
251200 мм2
Для расчета степени заполнения рабочего стола плоскошлифовального станка (Сзап) необходимо воспользоваться формулой:
Сзап = Sшл.кр/Sобр (2.19)
Сзап =
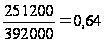
По степени заполнения стола станка находим корректирующий коэффициент Ккор= 1,00 и рассчитываем скорректированную норму времени на выполнение шлифовальных работ:
 =
Нв Ч
Ккор (2.20)
где Нв – суммарная норма времени на выполнение шлифовальных работ.
=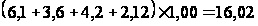 мин
2.3.10 Определим суммарную норму времени на сверление отверстий.
Таблица 2.11 Программа сверлильных работ
| Вариант | Значения |
| 3 | 4 отв Ж 35 мм; Lотв 85 мм, 2 отв Ж 32, Lотв 130 мм |
Рассчитывая норму времени на выполнение сверлильных операций, будем руководствоваться тем, что для сверления отверстия диаметром 35 мм мы воспользуемся сверлом диаметром 30 мм в расчете на то, что в дальнейшем это отверстие может быть рассверлено до необходимого размера. Длина отверстия равна 85 мм. Время, затрачиваемое на сверление отверстия – 0,95 мин. Помимо этого, примем, что для сверления первых 4-х отверстий используется режим V=23-33об/мин и S=0,91 мм/об. Итак, рассчитаем норму времени на сверление четырёх отверстий с учетом поправочного коэффициента (к=1,00):
4 0,951,00=3,8
мин
Аналогично, рассчитываем норму времени на сверление двух отверстий диаметром 32 мм и длиной 130 мм. Время, затрачиваемое на сверление отверстия – 0,98 мин. Поправочный коэффициент равен 1. Скорость резания при этом примем равной V=23-33 об/мин, S=0,91мм/об:
40,98*1=3,92
мин
Суммарные затраты времени на выполнение данных сверлильных операций соответственно равно:
3,8+3,92=7,72 мин
Таким образом суммарные затраты времени на проведение всех данных операций будет равно:
Нвр= 0,22+0,18+1,5+16,02+7,72=25,12 мин
Таким образом, в данном разделе определили суммарные затраты труда на выполнение следующих операций: подрезка торцов, снятие фасок и центровка отверстий на зубострогальных станках для прямозубых и конических колес, фрезерные работы, наружное шлифование с продольной подачей, шлифование отверстий методом продольной подачи, выполнение плоскошлифовальных работ периферией круга, плоское шлифование торцем круга, сверлильные работы.
2.4 Проектирование нормы времени на выполнение технологической операции с помощью хронометража
В данном разделе необходимо определить технически обоснованную норму времени на выполнение операции на основе данных хронометражного наблюдения.
Хронометраж – это метод изучения затрат оперативного времени путём наблюдений и изучения циклически повторяющихся элементов операции.
Значения текущего времени с нарастающим итогом необходимо скорректировать на коэффициент 1,2.
Таблица 2.12 Результаты хронометражного наблюдения за токарной обработкой детали
| Элементы операции | Количество хронометражных замеров | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Текущее время с нарастающим итогом, мин | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Взять деталь из тары | 0,156 | 2,22 | 4,308 | 6,42 | 8,52 | 10,668 | 12,804 |
| 2. Установить деталь в ее центрах и закрепить | 0,42 | 2,52 | 4,608 | 6,72 | 8,796 | 10,956 | 13,14 |
| 3. Включить станок | 0,48 | 2,592 | 4,644 | 6,768 | 8,832 | 11,004 | 13,188 |
| 4. Подвести резец продольно | 0,564 | 2,652 | 4,728 | 6,864 | 8,892 | 11,088 | 13,26 |
| 5. Подвести резец поперечно | 0,6 | 2,688 | 4,776 | 6,924 | 8,928 | 11,136 | 13,296 |
| 6. Включить подачу | 0,624 | 2,724 | 4,812 | 6,972 | 8,952 | 11,172 | 13,344 |
| 7. Обточить деталь | 1,632 | 3,708 | 5,832 | 7,968 | 9,96 | 12,192 | 14,376 |
| 8. Выключить подачу | 1,656 | 3,744 | 5,856 | 8,004 | 9,984 | 12,228 | 14,4 |
| 9. Отвести резец поперечно | 1,692 | 3,78 | 5,904 | 8,052 | 10,044 | 12,264 | 14,448 |
| 10. Отвести резец продольно | 1,764 | 3,864 | 5,976 | 8,136 | 10,14 | 12,336 | 14,532 |
| 11. Выключить станок | 1,788 | 3,9 | 6 | 8,172 | 10,164 | 12,372 | 14,556 |
| 12. Открепить деталь | 1,86 | 3,96 | 6,072 | 8,22 | 10,224 | 12,432 | 14,616 |
| 13. Снять и уложить деталь в тару | 2,076 | 4,176 | 6,264 | 8,4 | 10,536 | 12,66 | 14,82 |
Обработку хронометражного ряда следует осуществлять по специальной методике методики. Краткое содержание данной методики заключается в следующем. Обработка хронометражного наблюдения производится вычитанием из последующего замера предыдущего с записью полученных результатов (очищенные замеры хроноряда) в отдельную таблицу. Затем, чтобы оценить хроноряд относительно его колебаний, рассчитывают фактический коэффициент устойчивости хроноряда, который определяется по формуле:
 , (2.21)
где tmax, tmin – соответственно максимальная и минимальная продолжительность выполнения элемента операции, полученная при замерах.
Рассчитанный таким образом фактический коэффициент устойчивости хроноряда не должен превышать нормативный.
В случае
неустойчивости
ряда необходимо
попарно удалить
из него максимальное
и минимальное
значение и
снова проверить
на устойчивость,
рассчитав новое
значение фактического
коэффициента
устойчивости.
Убедившись
в качественности
ряда, исчисляют
его среднюю
продолжительность
( ).
Таблица 2.13 Результаты обработки хронометражного наблюдения
| № элемента операции | 1 | 2 | 3 | 4 | 5 | 6 | 7 | t max | t min |
|
|
| 1 | 0,156 | 0,144 | 0,132 | 0,156 | 0,12 | 0,132 | 0,144 | 0,156 | 0,12 | 1,3 | 0,14 |
| 2 | 0,264 | 0,3 | 0,3 | 0,3 | 0,276 | 0,288 | 0,336 | 0,336 | 0,264 | 1,27 | 0,29 |
| 3 | 0,06 | 0,072 | 0,036 | 0,048 | 0,036 | 0,048 | 0,048 | 0,072 | 0,036 | 2 | 0,05 |
| 4 | 0,084 | 0,06 | 0,084 | 0,096 | 0,06 | 0,084 | 0,072 | 0,096 | 0,06 | 1,6 | 0,07 |
| 5 | 0,036 | 0,036 | 0,048 | 0,06 | 0,036 | 0,048 | 0,036 | 0,06 | 0,036 | 1,67 | 0,04 |
| 6 | 0,024 | 0,036 | 0,036 | 0,048 | 0,024 | 0,036 | 0,048 | 0,048 | 0,024 | 2 | 0,04 |
| 7 | 1,008 | 0,984 | 1,02 | 0,996 | 1,008 | 1,02 | 1,032 | 1,032 | 0,984 | 1,05 | 1,01 |
| 8 | 0,024 | 0,036 | 0,024 | 0,036 | 0,024 | 0,036 | 0,024 | 0,036 | 0,024 | 1,5 | 0,03 |
| 9 | 0,036 | 0,036 | 0,048 | 0,048 | 0,06 | 0,036 | 0,048 | 0,06 | 0,036 | 1,67 | 0,04 |
| 10 | 0,072 | 0,084 | 0,072 | 0,084 | 0,096 | 0,072 | 0,084 | 0,096 | 0,072 | 1,33 | 0,08 |
| 11 | 0,024 | 0,036 | 0,024 | 0,036 | 0,024 | 0,036 | 0,024 | 0,036 | 0,024 | 1,5 | 0,03 |
| 12 | 0,072 | 0,06 | 0,072 | 0,048 | 0,06 | 0,06 | 0,06 | 0,072 | 0,048 | 1,5 | 0,06 |
| 13 | 0,216 | 0,216 | 0,192 | 0,18 | 0,312 | 0,228 | 0,204 | 0,312 | 0,18 | 1,73 | 0,22 |

Значение оперативного времени на операцию (Топ) можно определить по формуле:
ТОП =
 (2.22)
ТОП=2,117 мин
Норму времени на выполнение технологической операции (Нвр) можно рассчитать по следующей формуле:
НВР = ТОП + tОБСЛ + tОТД + tП.З, (2.23)
где tОБСЛ – время на организационно-техническое обслуживание рабочего места;
tОТД – время на отдых рабочего при выполнении операции;
tП.З – подготовительно-заключительное время на партию деталей.
Значения показателей tОБСЛ , tОТД , tП.З приведены в таблице. 14.
Таблица 2.14 Исходные данные
| Показатели | Значение показатели, принятое в цехе |
| tОБСЛ, % от Топ | 4,0 |
| tОТД, % от Топ | 2,0 |
| tП.З, мин | 15 |
| Размер партии, шт. | 100 |
НВР = 2,117+2,117*0,04+2,117*0,02+15/100=2,39 мин
Вывод: В ходе второго раздела мы рассмотрели вовлечение персонала в процесс управления нормированием труда. Также рассчитали технически обоснованные нормы времени на обработку детали, определили машинное время, вспомогательное время; нормировали подготовительно – заключительное время, время на обслуживание рабочего места и время перерывов на отдых и личные надобности. Определили нормы выработки, спроектировали суммарную норму времени на выполнение различных видов работ по металлообработке; спроектировали нормы времени на выполнение технологической операции с помощью хронометража и выяснили, что норму времени на выполнение технологической операции нужно стремиться минимизировать путем улучшения организации рабочего места.
3. Организация оплаты труда
3.1 Методы формирования фонда заработной платы
В условиях перехода России к системе рыночного хозяйствования в соответствии с изменениями в экономическом и социальном развитии страны существенно меняется и политика в области оплаты труда, социальной поддержки и защиты работников.
Средства на оплату труда работников подразделений можно формировать несколькими способами, используемыми как в отдельности, так и в сочетании друг с другом:
— на основе экономических нормативов, устанавливаемых подразделениям для образования фонда оплаты труда или распределения хозрасчетного дохода (чистого дохода);
— посредством распределения фондов, образованных для предприятия на основе коэффициентов трудового вклада подразделений в конечный результат деятельности;
— прямым счетом по нормативам трудоемкости и средней заработной платы;
— в том же порядке, что и для всего предприятия (для производственных единиц).
На выбор механизма внутрипроизводственного регулирования фондов оплаты труда решающее влияние оказывают следующие факторы:
— степень проникновения стоимостных опенок в механизм внутрипроизводственных отношений на предприятии. (Как правило, весь набор стоимостных показателей, необходимых в условиях рыночной экономики, действует только на уровне предприятия. Чем ниже находится подразделение в иерархической системе организации и управления производством, тем, как обычно, меньше в него проникают стоимостные показатели и характеристики);
— принятый на предприятии порядок увязки средств на оплату труда с результатами хозяйственной деятельности (соответствие средств и результатов, определяемых на уровне предприятия, суммам, выделенным в распоряжение подразделений, и результатам их деятельности должно быть основной целью внутрипроизводственного регулирования фондов оплаты труда);
— степень самостоятельности подразделений в решении вопросов оплаты труда и стимулирования работников, допускаемая системой организации труда и производства на предприятии (механизм формирования средств на оплату труда в подразделениях, не имеющих прав на разработку систем оплаты труда, должен быть совсем иным, чем в коллективах, которые полностью самостоятельны в выборе форм и систем заработной платы).
В случаях формирования фондов оплаты труда на основе экономических нормативов и остаточным методом средства на оплату каждого подразделения образуются независимо от результатов работы других подразделений и всего предприятия. Согласование промежуточных результатов деятельности подразделений и конечных результатов предприятия должно обеспечиваться системой показателей, принятых для оценки деятельности структурных подразделений, методологией их планирования и учета. Совпадение же фондов, начисленных внутрипроизводственным подразделениям с аналогичным фондом предприятия следует обеспечивать обоснованностью и жесткостью нормативов, а также наличием средств, которые могут быть использованы в качестве резерва.
При формировании средств на оплату труда работников подразделений посредством распределения фондов, начисленных предприятию на основе коэффициентов трудового вклада подразделений в конечный результат деятельности, решающее влияние на их размер могут оказывать результаты работы других структурных подразделений и предприятия в целом.
В случае образования фонда оплаты труда прямым счетом тождества суммы средств предприятия и производственных подразделений можно достичь путем использования системы коэффициентов корректировки плановых фондов на перевыполнение установленных показателей.
Фонд оплаты труда работников структурных подразделений целесообразно формировать в случае использования для оценки деятельности одного показателя, например, объема продукции в принятых единицах измерения или чистого валового дохода.
Если для оценки деятельности подразделений необходимо использовать несколько показателей, характеризующих как объем выпускаемой продукции, так и эффективность их работы (например, чистый доход, рентабельность и т.д.), следует образовывать фонд основной заработной платы (в зависимости от выполнения объемного показателя) и дополнительный фонд заработной платы (в соответствии с уровнем качественных показателей деятельности).
Фонды оплаты труда подразделений предприятия формируются независимо от численности работников, участвующих в производстве продукции или выполнения задания. Переход к формированию фондов оплаты труда по подразделениям целесообразно сочетать с предоставлением трудовым коллективам права самостоятельно решать вопросы установления надбавок рабочим за профессиональное мастерство, совмещение профессий, расширение зон обслуживания и выполнение установленного объема работ меньшей численностью, а специалистам — за высокие достижения в труде и выполнение особо ответственных заданий.
При разработке механизма формирования фонда оплаты труда необходимо иметь в виду, что направления его использования в производственных единицах, как правило, должны совпадать с направлениями использования данного фонда предприятия в целом.
Направления использования фонда оплаты труда цехов в большинстве случаев не должны совпадать с направлениями использования данного фонда предприятия.
В фонд оплаты труда работников цехов целесообразно включать только выплаты, изменяющиеся под влиянием трудового вклада работников соответствующего подразделения. Наиболее типичными видами таких выплат являются: оплата по сдельным расценкам, повременная оплата по тарифным ставкам (окладам), премии рабочим, специалистам и руководителям за основные результаты деятельности, доплаты за работу в многосменном режиме, за совмещение профессий, расширение зон обслуживания и выполнение установленного объема работ меньшей численностью, за профессиональное мастерство рабочих и высокие достижения в труде специалистов и другие, установленные законодательством, надбавки и доплаты. Средства целевого назначения по специальным системам премирования могут быть включены в систему формирования фонда оплаты труда работников тех производственных единиц и цехов основного производства, которые непосредственно выпускают соответственную продукцию.
Другие выплаты целесообразно включать в систему формирования фонда оплаты труда подразделений предприятия. Их можно осуществлять за счет централизованно используемой части фонда оплаты труда предприятия.
Сверх фонда оплаты труда подразделений (особенно на средних и мелких предприятиях) могут выплачиваться суммы вознаграждения по итогам деятельности предприятия за год, оплачиваться отпуска, производиться другие выплаты, исчисляемые исходя из среднего заработка.
В хозяйственной практике внутрипроизводственных подразделений регулирование размеров фонда оплаты труда может осуществляться на основе:
— нормативного соотношения темпов прироста заработной платы и производительности труда;
— нормативного соотношения темпов прироста фонда оплаты труда и чистого дохода.
Фонд оплаты труда в подразделениях предприятия наиболее целесообразно формировать в тех случаях, когда конечные результаты деятельности достаточно полно характеризуются одним из обобщающих объемных показателей (например, объем переданной другим подразделениям или на склад предприятия (реализованной) продукции, объем валового или хозрасчетного дохода). При этом фонд оплаты труда, как правило, должен выступать как часть хозрасчетного дохода коллектива структурного подразделения. Особенно это необходимо для производств или цехов, которые вступили в арендные отношения с предприятием.
При формировании внутрипроизводственных цен на базе нормативов затрат иногда бывают большие превышения нормативными показателями фактических затрат вследствие недостаточной обоснованности нормативов. В этом случае посредством фиксированного платежа можно предотвратить использование завышенных норм материальных ресурсов для необоснованного увеличения фондов оплаты труда.
Фиксированный платеж в размере разницы между нормативным и фактическим расходом материальных и приравненных к ним (Пф) по каждому подразделению рассчитывается по следующей формуле:
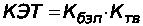 ,
Где Мнi — нормативные материальные и приравненные к ним затраты на единицу i-го вида продукции, грн.;
Офi — количество продукции 1-го вида, фактически произведенной в период, принятый за базу для расчета цен, шт.;
Мф — фактические материальные и приравненные к ним затраты на выпуск продукции в базисном году, тыс.грн.;
Jy — индекс удорожания материальных затрат по сравнению с базовым периодом в рамках времени действия цен.
В том случае, когда в производственных подразделениях нецелесообразно по каким-либо причинам образовывать фонды совершенствования производства и социального развития и соответственно невозможно формировать фонд оплаты труда по нормативам к хозрасчетному доходу, средства на оплату труда работников подразделений, в том числе и работающих на принципах коллективного подряда, можно сформировать на основе использования приростных нормативов за каждую единицу улучшения показателей, принятых для оценки деятельности, или по нормативам на единицу продукции в натуральном выражении, или на единицу объема, принятую для исчисления производительности труда.
Основой формирования фонда оплаты в этом случае должна быть его исходная величина, определенная посредством анализа данных о фактических выплатах фонда основной оплаты и поощрительного фонда в год, предшествующий переходу подразделения к работе в условиях полного хозрасчета. Прирост фонда оплаты целесообразно увязывать не только с показателями, характеризующими объем производства, но и с основными качественными показателями: ростом производительности труда, снижением себестоимости (ростом чистого дохода) и повышением качества продукции. Это позволит создать всестороннюю оценку результативности труда трудового коллектива, гарантировать увеличение средств на оплату по мере роста эффективности производства по совокупности показателей, обеспечить возможность эффективного стимулирования основных хозрасчетных показателей.
При формировании фонда оплаты труда по нормативам прироста может быть также обеспечена его увязка с выполнением плана по номенклатуре и с графиком выпуска продукции (или выполнением плана поставок с учетом обязательств по договорам в выпускающих цехах) на основе введения дополнительного корректирующего показателя. Источником средств для увеличения фонда оплаты труда должен быть резерв соответствующего фонда предприятия,
Формирование фонда оплаты труда внутрипроизводственных подразделений предприятия на основе нормативов его прироста за каждую единицу улучшения показателей, принятых для оценки деятельности подразделений, может осуществляться следующим образом:
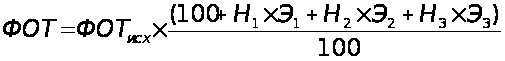
где ФОТисх — исходные выплаты из фонда основной оплаты и поощрительного фонда в год, предшествующий переходу на полный хозрасчет;
Н1, Н2, Н3 — нормативы прироста фонда оплаты труда соответственно за прирост производительности труда, снижение себестоимости, улучшения качества (в % к исходному фонду оплаты труда);
Э1, Э2, Э3 — соответственно прирост производительности труда, снижение себестоимости, улучшение качества продукции в условиях работы подразделения на полном хозрасчете.
Формирование фонда откаты труда на основе использования уровневых нормативов может осуществляться следующим образом:
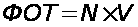
где N — норматив фонда оплаты на единицу продукции в натуральном выражении или на единицу объема, принятую для исчисления производительности труда;
V — объем продукции.
Возможны несколько методических подходов к распределению планового фонда оплаты труда предприятия по структурным подразделениям:
а) на основе сохранения базового фонда оплаты труда внутрипроизводственного подразделения и распределения только прироста фонда оплаты труда.
б) на основе распределения всего планируемого фонда оплаты труда между структурными подразделениями по коэффициентам долевого участия. В общем виде формула расчета фонда подразделения может быть представлена следующим образом:
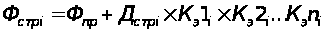 ,
в) на основе сохранения тарифного фонда оплаты труда и распределения только надтарифного фонда оплаты труда.
Для этого варианта принципиальная формула расчета выглядит следующим образом:
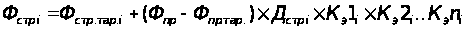
где Дстрi — доля структурного подразделения в фонде надтарифных выплат в базисном периоде.
Этот вариант целесообразно использовать в тех случаях, когда со стимулированием конечных результатов достаточно увязать только надтарифные выплаты.
Для определения коэффициентов эффективности могут быть взяты соотношения в темпах изменения объема производимой продукции, чистого дохода, производительности труда, качества выпускаемой продукции и другие — каждый в отдельности или в том или ином сочетании, диктуемом задачами по повышению эффективности производства.
Перечень показателей эффективности должен разрабатываться администрацией и профкомом предприятия и утверждаться советом предприятия. Учет показателей деятельности внутрипроизводственных подразделений следует вести систематически. Результаты учета в установленные сроки необходимо предоставлять трудовому коллективу подразделения.
Образование фонда оплаты труда прямым счетом по нормативам трудоемкости целесообразно для цехов вспомогательного производства с преобладанием повременной формы оплаты труда работников, а также в бригадах (участках) основного и вспомогательного производств, сформированных из рабочих-повременщиков.
В основе формирования фонда оплаты труда прямым счетом лежит определение возможного роста заработной платы при данной численности работников с учетом результатов производственно-хозяйственной деятельности предприятия в целом и соответствующего внутрипроизводственного подразделения.
Абсолютный фонд оплаты труда, исходя из расчетной численности работающих на планируемый объем работ, целесообразно доводить до внутрипроизводственных подразделений заблаговременно, одновременно с проектом годового финансового плана (контрольными цифрами).
В производственных бригадах (участках) основного и вспомогательного производств, сформированных из рабочих-сдельщиков, а также в подрядных бригадах, фонд основной оплаты рекомендуется определять по нормативам заработной платы (комплексным сдельным расценкам) на единицу продукции (работы), рассчитываемым на основе технически обоснованных норм времени (выработки).
Формирование фондов основной оплаты работников структурных подразделений должно производиться с учетом конкретной специфики отдельных цехов, участков и в зависимости от объективных технических и организационных условий их деятельности на основе применения дифференцированных нормативов. Нормативы следует доводить до подразделений заблаговременно, одновременно с проектом годового финансового плана (контрольными цифрами). Установленные нормативы в течение года пересматриваться не должны.
Формирование фонда основной оплаты (ФЗПо) с использованием уровневых нормативов в структурных подразделениях, где среди рабочих преобладает сдельная форма оплаты труда и невысок удельный вес специалистов и служащих, выражается следующей формулой:
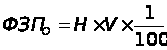
где Н — нормативов формирования фонда основной оплаты в коп. на 1 грн. продукции;
V — объем продукции в грн.
В тех случаях, когда в подразделениях велик удельный вес повременной оплаты и значительная часть работников не влияет непосредственно на увеличение объема продукции или ее влияние на этот объем незначительно, целесообразно применять другой принцип формирования фонда. На основе анализа расходования фонда оплаты труда в базисном периоде необходимо выделение двух частей фонда основной оплаты: условно-постоянной, включающей расходы на оплату труда работников, численность которых не изменяется или несущественно изменяется в связи с ростом объема производства, и переменной, включающей в себя расходы на оплату труда работников, численность и трудозатраты которых прямо связаны с изменением объема выпускаемой продукции и ее трудоемкостью.
Деление фонда основной оплаты на условно-постоянную и переменную части может быть использовано для применения комбинированной модели формирования фонда