Организация, нормирование и оплата труда на производственном предприятии
В этом случае фонд основной оплаты работников подразделений определяется суммированием переменной и условно-постоянной частей фонда. Переменная часть фонда основной оплаты определяется умножением норматива прямых затрат заработной платы на плановый или фактический объем производства продукции.
Принципиальная формула определения фонда основной оплаты на основе уровневых нормативов в данном случае выглядит следующим образом:
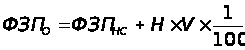
где ФЗПНС — часть фонда основной оплаты, связанная с оплатой труда повременно оплачиваемых работников;
Н — норматив формирования части фонда основной оплаты, связанной с оплатой сдельно оплачиваемых рабочих, в коп. на 1 грн. продукции.
Для расчетов лучше всего использовать данные о структуре фонда оплаты труда соответствующего подразделения за период, принимаемый за базу (например, предшествующий год).
Включение в состав постоянной и переменной частей фонда основной оплаты других выплат осуществляется на основе анализа влияния объема производства на уровень основной оплаты различных групп работников. В частности, основная оплата учеников в зависимости от преобладающей формы их оплаты может быть целиком отнесена к той или иной части фонда основной оплаты или распределена между переменной и условно-постоянной частью пропорционально основной заработной плате рабочих-сдельщиков и рабочих-повременщиков.
При расчете нормативов условно-постоянную и переменную части базисного фонда основной оплаты необходимо уменьшить на сумму непроизводительных выплат, а также скорректировать на коэффициенты, характеризующие состояние нормирования труда рабочих-сдельщиков и повременно оплачиваемых работников.
Корректировку базового фонда основной оплаты на уровень нормирования труда рабочих можно осуществлять следующим образом:
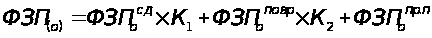
где ФЗП(о) — фонд основной оплаты, принимаемой в расчет нормативов;
ФЗПосд — фонд основной оплаты рабочих-сдельщиков;
ФЗПоповр — фонд основной оплаты рабочих-повременщиков;
ФЗПопр.п — фонд основной оплаты специалистов, служащих и других категорий работников структурного подразделения;
К1, К2 — коэффициенты, характеризующие уровень нормирования труда рабочих-сдельщиков и рабочих-повременщиков.
Уровневые нормативы определяются делением на объем выпускаемой продукции в базисном году исходного фонда основной оплаты, скорректированного с учетом планируемого предприятием соотношения темпов роста заработной платы и производительности труда. В случаях исчисления производительности труда через показатель трудоемкости исходный фонд основной оплаты корректируется с учетом показателя соотношения величины снижения трудоемкости и размера экономии фонда основной оплаты, используемой на увеличение средней заработной платы, по данным за предыдущие два-три года.
Исходным фондом для расчета нормативов затрат основной оплаты на единицу продукции в натуральном выражении или на единицу объема продукции является фонд, определенный на основе анализа фонда основной оплаты в базисном году.
Принципиальную схему расчета уровневых нормативов (Н) можно представить следующим образом:
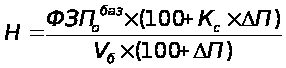 ,
где ФЗПобаз — исходный фонд основной оплаты в базисном году;
Vб— объем выпускаемой продукции в базисном году;
Кс— планируемое соотношение прироста средней заработной платы на каждый процент прироста производительности труда;
DП— планируемый прирост производительности труда.
Формирование фонда основной оплаты на основе использования уровневых нормативов целесообразно в подразделениях, где выпускается сравнительно однородная продукция, а изменения в структуре производимой продукции не приводят к резким сдвигам динамики объема выпускаемой продукции по стоимости и трудоемкости; когда для подразделения и предприятия в целом характерны снижающиеся темпы производства продукции из-за ухудшения горно-геологических и других природных условий или по другим объективным причинам, а также в условиях, при которых для предприятия и подразделения все факторы повышения эффективности производства имеют примерно равное значение.
Образование фонда основной оплаты на основе использования приростных нормативов целесообразно в тех случаях, когда в подразделении выпускается многономенклатурная продукция и происходящие структурные изменения приводят к несоответствию в динамике ее объема в стоимостном и трудовом выражении, а также когда имеет место необходимость увеличения объема производства за счет снижения трудоемкости продукции.
Формирование фонда основной оплаты на основе использования приростных нормативов может осуществляться следующим образом:
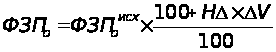
где ФЗПоисх — фонд основной оплаты, принимаемый за базу, тыс.грн.
НΔ — норматив прироста исходного фонда основной оплаты за каждый процент прироста объема продукции, в %:
ΔV — прирост продукции в принятых единицах измерения, в %.
При этом нормативы прироста основной оплаты на стоимостную единицу продукции в натуральном выражении по подразделениям целесообразно дифференцировать относительно (в %) прироста средств на оплату труда по предприятию в целом. В качестве основного фактора дифференциации можно использовать долю переменной части фонда основной заработной платы в его общей величине, а также устанавливать повышенные нормативы подразделениям, обеспечивающим на основе рационализации рабочих мест.
Норматив прироста фонда основной оплаты на каждый процент прироста объема произведенной продукции может рассчитываться по следующей формуле:
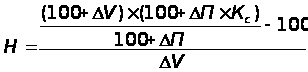
Формирование фондов основной оплаты с использованием коэффициентов трудового вклада подразделений в конечный результат деятельности осуществляется в порядке, аналогичном для всего фонда оплаты.
Формирование фондов основной оплаты прямым счетом по нормативам трудоемкости и средней заработной платы рекомендуется производить в порядке, аналогичном для фонда оплаты.
3.2 Организация оплаты труда в бригаде.
На основании исходных данных рассчитаем зарплату каждого члена бригады с применением коэффициента трудового участия.
Таблица 3.1 Исходные данные для определения тарифного заработка каждого члена бригады за фактически отработанное время
| Вариант | Номера рабочих, включенных в бригаду | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 3 | 13,9/144 | 14,8/152 | 15,7/144 | - | - | - |
Примечание. В числителе приведена часовая тарифная ставка рабочего (руб./ч), в знаменателе – количество фактически отработанных часов в месяц
Таблица 3.2 Исходные данные для расчета индивидуальных доплат и надбавок членам бригады
| Вариант | Номера рабочих, включенных в бригаду | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| % от тарифного заработка | ||||||
| 3 | - | 15 | 10 | - | Х | X |
Таблица 3.3 Размер сдельного фактического бригадного заработка и бригадной премии
| Вариант | 3 |
| Сдельный фактический бригадный заработок, тыс. р. | 11,8 |
| Размер бригадной премии, тыс. р. | 4,4 |
Таблица 3.4 Значения фактического КТУ, установленные советом бригады
| Вариант | Номера рабочих, включенных в бригаду | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 3 | 1,0 | 1,2 | 1,4 | Х | Х | Х |
1. На основании исходных данных рассчитаем тарифный заработок каждого члена бригады по формуле:
Tзi = Тс*tф,
где Тс – часовая тарифная ставка рабочего, руб./ч;
tф – количество фактически отработанных часов в месяц, ч.
ТЗ1=13,9*144=2001,6 руб.
ТЗ2=14,8*152=2249,6 руб.
ТЗ3=15,7*144=2260,8 руб.
2. Рассчитаем общий тарифный заработок бригады по формуле:
 ,
где n – количество работников в бригаде.
Тбрз=2001,6 +2249,6 +2260,8 =6512 руб.
3. На основании исходных данных определим сумму индивидуальных доплат и надбавок каждому члену бригады:
Сдi = Tзi * Дi / 100,
где Дi – размер доплат и надбавок, установленный i-му члену бригады, %.
Сд2=2249,6*0,15=337,44 руб.
Сд3=2260,8 *0,1=226,08 руб.
4. Рассчитаем приработок бригады по формуле:
ПРбр =
 -

где
–
сдельный фактический
бригадный
заработок, руб.
(табл.
ПРбр =11800-6512=5288 руб.
5. Распределим приработок бригады между ее членами по формуле:
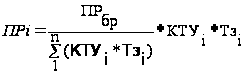
где КТУi – значение фактического коэффициента трудового участия, установленное советом бригады i-му работнику (табл. 3.4);
n – количество работников в бригаде.
ПР1=5287*1,0*2001,6/(1,0*2001,6 +1,2*2249,6 +1,4*2260,8) =1345,3 руб.
ПР2=5287*1,2*2249,6/7866,24=1814,38 руб.
ПР3=5287*1,4*2260,8/7866,24=2127,3 руб.
6. Определим сумму премии, начисленной каждому работнику бригады:
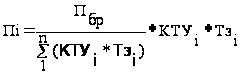
где Пбр – размер бригадной премии, руб.
П1=4400*1,0*2001,6/(1,0*2001,6 +1,2*2249,6 +1,4*2260,8) =1119,6 руб.
П2=4400*1,2*2249,6/7866,24=1509,98 руб.
П3=4400*1,4*2260,8/8862,48*1,8*1890,4=1770,41 руб.
7. Рассчитаем общий заработок каждого i-го работника бригады по формуле:
∑Зi = Tзi + Сдi + ПРi + Пi
∑З1 =2001,6 +1345,3 +1119,6=4466,5 руб.
∑З2=2249,6+1814,38 +1509,98+337,44 =5911,4 руб.
∑З3=2260,8+2127,3+1770,41 +226,08 =6384,59 руб.
Полученные данные представим в виде таблицы:
Таблица 3.5
| Номера рабочих | Tзi, руб. | Сдi, руб. | ПРi, руб. | Пi,ь руб. | ∑Зi, руб. |
| 1 | 2001,6 | - | 1345,3 | 1119,6 | 4466,5 |
| 2 | 2249,6 | 337,44 | 1814,38 | 1509,98 | 5911,4 |
| 3 | 2260,8 | 226,08 | 2127,3 | 1770,41 | 6384,59 |
| 4 | Х | Х | Х | Х | Х |
| 5 | Х | Х | Х | Х | Х |
| 6 | Х | Х | Х | Х | Х |
| Итого | 6512 | 563,52 | 5286,98 | 4400 | 16762,49 |
В разделе «Организация оплаты труда» была рассмотрена структура заработной платы, а также порядок организации оплаты труда в бригаде.
С этой целью произведен расчет заработной платы каждого члена бригады с применением коэффициента трудового участия. Для этого рассчитан тарифный заработок каждого члена бригады на основе данных о часовых тарифных ставках рабочих и количестве фактически отработанных часов в месяц. Определен общий тарифный заработок бригады, индивидуальных доплат и надбавок каждому члену бригады, приработок бригады. Распределен приработок бригады между ее членами. Определена сумма премии, начисленной каждому работнику бригады.
Итогом данного раздела стал расчет общего заработка каждого работника бригады.
Заключение
В курсовом проекте мы на практике рассмотрели основные проблемы организации, нормирования и оплаты труда, пришли к следующему, что значение исследования организации, нормирования и оплаты труда состоит в:
- выявлении резервов роста производительности труда. С этой целью подробно анализируются совокупные затраты рабочего времени для выявления величин потерь времени, причин их возникновения и обоснования организационно-технических мероприятий по их устранению либо сокращению;
-определении нормативов подготовительно-заключительного времени, времени обслуживания рабочего места, времени на отдых. Подробное исследование продолжительности отдельных элементов рабочего времени дает представление об отклонениях нормативных затрат времени от фактических по каждой производственной операции;
-обосновании оптимальной продолжительности повторяющихся ручных, ручных механизированных и машинно-ручных элементов операции;
-выявлении рациональной организации и обслуживания рабочих мест, условий труда. Особая значимость данной процедуры состоит в оценке комплекса мероприятий по созданию на рабочем месте оптимальных условий для высокопроизводительного труда при сохранении стабильной динамики работоспособности работника за счет оснащения подъемно-транспортными средствами, приспособлениями для хранения заготовок и материалов, инструмента, готовых изделий, достаточного снабжение сырьем и материалами, рациональной планировки, освещения и вентиляции рабочего места и т.п.;
-предложении современных современные подходов к организации нормирования и формирования заработной платы приемов и методов труда работников к действующей практике организации, нормирования и оплаты труда в машиностроении;
-формировании прогрессивной нормативной базы. Именно обоснованные нормы базируются на использовании современного производственного опыта, который определяет наибольшую производительность труда;
В настоящее время в области оплаты труда руководителей предприятия сложилась такая ситуация, для которой характерно полное расхождение ранее провозглашенных принципов с реальной действительностью. Их материальное благосостояние не только не связано с эффективностью производства, общественной полезностью производимой продукции, но даже с объемом произведенной продукции. Поэтому первым шагом к совершенствованию оплаты труда руководителей должно быть изменение в механизме формирования оплаты их труда на предприятии.
Список используемой литературы
1. Адамчук В.В., Романов О.В., Сорокина М.Е. Экономика и социология труда. Учебник для вузов. – М.: ЮНИТИ, 2004. – 407 с.
2. Бакина С.И. оплата труда: организация, учет, нормирование. – М..: ООО «Вершина», 2003. – 160 с.
3. Генкин Б.М. Организация, нормирование и оплата труда. – М.: Изд-во НОРМА, 2003. – 400 с.
4. Головачев Н.С. Организация, нормирование и оплата труда. – М.: Новое издание, 2006. – 496 с.
5. Методические указания по выполнению курсовой работы по курсу «Организация, нормирование и оплата труда» для студентов специальности 080502 «Экономика и управление на предприятии» всех форм обучения / Воронеж. гос. техн. ун-т; Сост. В.В. Решетов, В.Ю. Пестов. Воронеж, 2007. 67 с.
6. Пашуто В.П. Организация, нормирование и оплата труда на предприятии: учебно-практическое пособие. – М.: КНОРУС, 2005. – 320 с.
7. Полякова И.А. Основы научной организации труда / И.А. Полякова. - М.: НОРМА, 1987г. - 320 с.
8. Посадков Е.Л. Заработная плата на российском рынке труда: проблемы, концепции, практика. – Новосибирск, 2009. – 80 с.
9. Федченко А.А. Оплата труда и доходы работников: Уч. пос. – М.: издательско-торговая корпорация «Дашков», 2004. – 552 с.
10. Щелокова, С.С. Основы изучения курса «Организация, нормирование, оплата труда»/ С.С. Щелокова. – Воронеж, 2003. – 175с.
11. Экономика труда / Под ред. Винокурова М.А., Горелова Н.А. – СПб.: Питер, 2004. – 656 с.