Какова методика анализа дебиторской задолженности?
3. Коэффициент промежуточной (критической) ликвидности
стр.290-стр.210-стр.220
стр.590-стр.540-стр.550-стр.560
Таким образом, на анализируемом предприятии все коэффициенты ликвидности удовлетворяют нормативным. Это говорит о том, что ЗАО «Гродноторгсервис» является платежеспособным предприятием, способным вовремя и в полном размере погасить свои обязательства.
Показатели финансовой устойчивости характеризуют степень зависимости предприятия от внешних кредиторов. Рассчитаем данные показатели (табл. 5.) [2, c.315].
Таблица 5.
Показатели финансовой устойчивости ЗАО «Гродноторгсервис» в 2002г.
| Показатель и методика его расчета | Норматив | На начало 2002г. | На конец 2002г. |
|
1. К-т обеспеченности собственными оборотными средствами стр.390+стр.490+стр.540+стр.550+стр.560-стр.190 стр.290 |
От 0,1 | 0,7 | 0,76 |
|
2. К-т соотношения заемных и собственных источников стр.490+стр.590 стр.390 |
0,21 | 0,3 | |
|
3. К-т финансовой зависимости стр.490+стр.590-стр.540-стр.550-стр.560 стр.299 |
<0,5 | 0,14 | 0,21 |
|
4. Доля кредиторской задолженности в пассиве баланса (%) (стр.490+стр.590-540-550-560) * 100 стр.599 |
14,0 | 21,0 | |
|
5. К-т соотношения кредиторской и дебиторской задолженности стр.490+590-540-550-560 стр.216+230+240+270 |
<1 | 1,18 | 1,89 |
|
6. К-т покрытия задолженности стр.390 стр.490+590-540-550-560 |
>2 | 5,7 | 3,59 |
|
7. К-т автономии: отношения собственных средств к итогу актива баланса стр.390 стр.299 |
>0,5 | 0,82 | 0,76 |
|
8. Чистые активы стр.299-220-235-244-252-350-490-510-520-530 |
2314093 | 3489651 | |
|
9.Доля чистых активов в общей валюте баланса чистые активы стр.299 |
0,82 | 0,74 | |
|
10. К-т привлечения долгосрочных заемных средств (инвестиций) стр.490 стр.490+390 |
0,09 | 0,18 | |
|
11. К-т изношенности основных средств стр.392гр.3 стр.392гр.4 стр.320гр.3 стр.320гр.6 |
0,18 | 0,20 |
На основе данных представленной таблицы можно сделать вывод о том, что ЗАО «Гродноторгсервис» не зависит от внешних кредиторов. На проведение различных мероприятий у данного предприятия достаточно собственных средств. Доля заемных средств составляет только 30% от средств предприятия, однако следует отметить, что доля заемных средств увеличилась на конец 2002г. на 9%. На ЗАО «Гродноторгсервис» доля кредиторской задолженности превышает долю дебиторской. Однако для анализируемого предприятия данный факт не является угрожающим, поскольку, как было уже определено ранее, предприятие является платежеспособным. В любом случае, коэффициент покрытия задолженности свидетельствует об этом, несмотря на то, что он снизился на конец 2002г. Важным также является сумма чистых активов предприятия и их доля в общей валюте баланса. Как можно заметить из таблицы, их доля составляет 0,82 на начало 2002г. и 0,74 на конец 2002г. кроме того, на предприятии привлекается небольшой объем инвестиций. Изношенность основных средств составляет 18-20%.
В целом предприятие является финансово устойчивым и финансово независимым.
Показатели эффективности результатов хозяйственной деятельности характеризуют соотношение конечных финансовых результатов работы предприятия (балансовая прибыль) и тех ресурсов, которые будут использованы для получения этих результатов [13, c.245]. Рассчитаем данные показатели по предложенной методике и оформим их в табл.6.
Таблица 6.
Показатели эффективности результатов хозяйственной деятельности ЗАО «Гродноторгсервис» в 2002г.
| Показатели и методика расчета | На нач.2002г. | На кон.2002г. |
|
1. Рентабельность как отношение балансовой прибыли к уставному фонду стр.130(гр.4)*100 стр.130гр.3*100 стр.310гр.3 стр.310гр.4 |
490,0 | 1047,8 |
|
2. Рентабельность как отношение балансовой прибыли к активам баланса стр.130гр.4*100 стр.130гр.3*100 (стр.299-235)гр.3 (стр.299-235)гр.4 |
17,5 | 22,3 |
|
3. Рентабельность издержек предприятия (отношение прибыли от реализации продукции к полной себестоимости) стр.050*100 стр.020+030+040 |
60,8 | 104,6 |
|
4. Рентабельность собственного капитала (отношение чистой прибыли к среднегодовой сумме собственного капитала) (стр.130-140)г.4*100 (стр.130-140)гр.3*100 стр.390гр.3ф.1 стр.390гр.4ф.1 |
15,4 | 24,2 |
| Показатели, характеризующие структуру общей выручки (расчет производится по данным отчета о прибыли) | ||
|
5. Удельный вес балансовой прибыли к общей выручке предприятия стр.130*100 стр.010 |
42,2 | 53,4 |
|
6. Удельный вес прибыли от реализации продукции в выручке от реализации продукции стр.050*100 стр.010гр.3 |
37,8 | 51,1 |
|
7. Удельный вес затрат на производство реализованной продукции (затраты на рубль реализованной продукции) (стр.020+030+040)*100 стр.010 |
62,1 | 48,8 |
|
8. Удельный вес материальных затрат в реализованной продукции ф.5 стр.610гр.4 *100 ф.5 стр.610гр.3 *100 ф.2 стр.010гр.4 ф.2 стр.010гр.3 |
8,7 | 6,1 |
|
9. Удельный вес затрат на оплату труда и отчислений на соц нужды в себестоимости реализованной продукции ф.5 (стр.620+630)гр.4*100 ф.5 (стр.620+630)гр.3*100 ф.2 стр.020гр.4 ф.2 стр.020гр.3 |
26,5 | 27,7 |
Из данных представленной таблицы можно заметить, что ЗАО «Гродноторгсервис» в 2002г. работал успешно и рентабельно, при этом все показатели рентабельности увеличились за анализируемый период. Так, например, рентабельность как отношение балансовой прибыли к активам баланса увеличилась на 4,8%. Рентабельность издержек производства увеличилась значительно на 43,8%., что связано со снижением удельного веса затрат на производство на 13,3%, в том числе материальных на 2,6%.
Рассмотрим структуру и динамику бухгалтерского баланса ЗАО «Гродноторгсервис» в 2002г. в разрезе составляющих его статей и разделов (табл.7. и табл.8.) [17, c.46].
Таблица 7.
Структура и динамика актива бухгалтерского баланса ЗАО «Гродноторгсервис» в 2002г.
| Раздел баланса | На нач. 2002г. | На кон. 2002г. | Отклонения | |||
| Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | |
| Внеоборотные активы | 2234840 | 79,9 | 3809291 | 81,1 | 1574451 | 1,2 |
| Оборотные активы | 561108 | 20,1 | 883061 | 18,9 | 321953 | -1,2 |
| Всего | 2795948 | 100 | 4692352 | 100 | 1896404 | - |
Как видим, значительную долю активов составляют внеоборотные активы – более 70%, и их доля увеличилась на 1,2% к концу 2002г.
Динамику изменения активов баланса можно представить в виде следующей диаграммы 1.
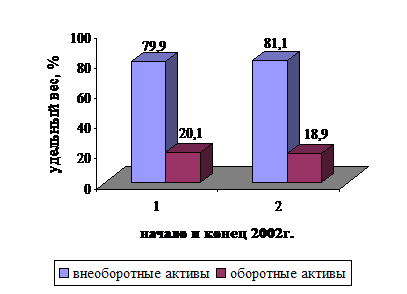
Диаграмма 1. Изменение активов баланса
Таблица 8.
Структура и динамика пассива бухгалтерского баланса ЗАО «Гродноторгсервис» в 2002г.
| Раздел баланса | На нач. 2002г. | На кон. 2002г. | Отклонения | |||
| Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | Тыс. руб. | Уд. вес, % | |
| Собственный капитал | 2310784 | 82,6 | 3586371 | 76,4 | 1275587 | -6,2 |
| Долгосрочные обязательства | 241127 | 8,6 | 791561 | 16,8 | 550434 | 8,2 |
| Краткосрочные обязательства | 244037 | 8,8 | 314420 | 6,8 | 70383 | -2,0 |
| Всего | 2795948 | 100 | 4692352 | 100 | 1896404 | - |
В структуре пассивов ЗАО «Гродноторгсервис» преобладает собственный капитал – более 70%, но доля его снизилась на конец 2002г. на 6,2%. Структура обязательств изменилась в течение года. Если на начало 2002г. немного больше приходилось на краткосрочные – 8,8%, то к концу 2002г. долгосрочные выросли практически в два раза, значительно превзойдя краткосрочные, доля которых снизилась на 2,0%.
Динамику пассивов баланса также можно наглядно представить в виде диаграммы 2.
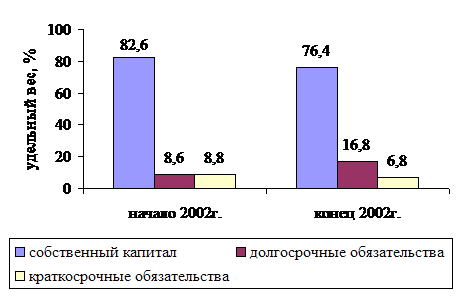
Диаграмма 2. Динамика пассивов баланса ЗАО «Гродноторгсервис» в 2002г
Проанализируем структуру активов баланса в разрезе его статей (табл. 9.) [20, c.122].
Таблица 9.
Анализ структуры активов баланса ЗАО «Гродноторгсервис» в 2002г.
| Статья баланса | Структура активов в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |