Какова методика анализа дебиторской задолженности?
В структуре пассивов предприятия, как уже было ранее замечено, значительная доля средств приходится на собственный капитал, удельный вес которого снизился на конец 2002г. В структуре краткосрочных обязательств преобладает кредиторская задолженность, удельный вес которой все же снизился.
Рассмотрим, насколько эффективно используется капитал предприятия (табл. 11.) [22, c.555].
Таблица 11.
Анализ эффективности использования капитала Аптечного склада в 2002г.
| Показатели | Нач. 2002г. | Кон. 2002г. | Изменение |
| 1. Балансовая прибыль | 490006 | 1047813 | 557807 |
| 2. Выручка от всех видов продаж | 1160170 | 1959265 | 799095 |
| 3. Сумма активов | 2795948 | 4692352 | 1896404 |
| 4. Рентабельность совокупного капитала, % (1/3)*100 | 17,5 | 22,3 | +4,8 |
| 5. Рентабельность продаж, % (1/2)*100 | 42,2 | 53,4 | 11,2 |
| 6. К-т оборачиваемости (2/3) | 0,41 | 0,42 | 0,01 |
Как можно заметить, рентабельность совокупного капитала увеличилась на 4,8%, что говорит о более эффективном его использовании, рентабельность продаж, также увеличилась, причем большими темпами – на 8,2%. Коэффициент оборачиваемости незначительно увеличился.
Изменение рентабельности совокупного капитала составило +4,8%, в том числе за счет:
к-та оборачиваемости капитала = 0,01*42,2 = +0,42
рентабельности продаж = 11,2*0,42 = +4,7.
Погрешность – в результате округлений.
Проанализируем оборачиваемость капитала (табл. 12.).
Таблица 12.
Анализ оборачиваемости капитала в 2002г.
| Показатели | Нач. 2002г. | Кон. 2002г. | Изменение |
| 1. Выручка от реализации | 1160170 | 1959265 | 799095 |
| 2. Сумма совокупного капитала, вложенного в активы | 2795948 | 4692352 | 1896404 |
|
В том числе 2.1. В оборотные активы |
561108 | 883061 | 321953 |
|
Из них: 2.1.1. в запасы |
102494 | 101037 | -1457 |
| 2.1.2. в дебиторскую задолженность | 340575 | 527872 | 187297 |
| 2.1.3. в краткосрочные финансовые вложения | - | - | - |
| 2.1.4. в денежной наличности | 41236 | 49382 | 8146 |
| 3. К-т оборачиваемости всех совокупных активов (1/2) | 0,41 | 0,42 | 0,01 |
|
В том числе: 3.1. оборотных средств (1/2.1.) |
2,06 | 2,22 | 0,16 |
| 4. Продолжительность оборота средств, дни | |||
| 4.1. в совокупных активах | 867,5 | 90,4 | -777,1 |
| 4.2. в оборотных активах | 174,1 | 162,2 | -11,9 |
| 4.3. в запасах | 31,8 | 18,5 | -13,3 |
| 4.4. в дебиторской задолженности | 105,6 | 96,9 | -8,7 |
| 4.5. в денежной наличности | 12,8 | 9,1 | -3,7 |
Как видно из табл. 12 на анализируемом предприятии ускорилась годовая оборачиваемость активов, при чем наиболее быстрыми темпами в совокупных активах (на 777,1 дней) и запасах (на 13,3 дня).
За счет ускорения оборачиваемости капитала было высвобождено 64764,6 тыс. руб. средств [22, c.563]:
Э = 1959265/360 * (-11,9) = -64764,6.
Прибыль увеличилась на 72242,5 тыс. руб. за счет увеличения коэффициента оборачиваемости оборотных средств:
∆П = 0,16 *883061 *1001786/1959265 = + 72242,5.
Рассмотрим, насколько эффективно используется собственный капитал предприятия (табл. 13).
Таблица 13.
Анализ эффективности использования собственного капитала Аптечного склада в 2002г.
| Показатели | Нач. 2002г. | Кон. 2002г. | Изменение |
| 1. Балансовая прибыль | 490006 | 1047813 | 557807 |
| 2. Налоги из прибыли | 133932 | 178799 | 44867 |
| 3. Прибыль после уплаты налогов (1-2) | 356074 | 869014 | 512940 |
| 4. Удельный вес чистой прибыли в общей сумме балансовой прибыли (3/1) | 0,72 | 0,82 | 0,1 |
| 5. Выручка от всех видов продаж | 1160170 | 1959265 | 799095 |
| 6. Сумма активов капитала | 2795948 | 4692352 | 1896404 |
| 7. Сумма собственного капитала | 2310784 | 3586371 | 1275587 |
| 8. Рентабельность совокупного капитала, % (1/6*100) | 17,5 | 22,3 | +4,8 |
| 9. Рентабельность продаж, % (1/5*100) | 42,2 | 53,4 | 11,2 |
| 10. К-т оборачиваемости капитала (5/6) | 0,41 | 0,42 | 0,01 |
| 11. Мультипликатор капитала (6/7) | 1,2 | 1,3 | 0,1 |
| 12. Рентабельность собственного капитала, (3/7*100) | 15,4 | 24,2 | 8,8 |
Рентабельность собственного капитала увеличилась на 8,8%. В том числе за счет [22, c.576]:
- увеличения удельного веса чистой прибыли в общей сумме балансовой прибыли – увеличение на 2,07%:
0,1*0,41*42,2*1,2 = 2,07.
- увеличения коэффициента оборачиваемости совокупного капитала –на 0,41%:
0,82*0,01*42,2*1,2 = 0,41.
- увеличения рентабельности продаж – увеличение на 4,6%:
0,82*0,42*11,2*1,2 = 4,6.
- увеличения мультипликатора капитала –на 1,8%:
0,82*0,42*53,4*0,1 = 1,8.
Что касается источников формирования оборотных активов, то на ЗАО «Гродноторгсеврис» в 2002г. они были сформированы в основном за счет собственных средств (табл. 14) [26, c.297].
Таблица 14.
Источники формирования оборотных активов ЗАО «Гродноторгсервис» в 2002г.
| Показатели | Нач. 2002г. | Кон. 2002г. | Изменение |
| 1. Общая сумма оборотных активов | 561108 | 883061 | 321953 |
| 2. Сумма краткосрочных обязательств | 163925 | 206370 | 42445 |
| 3. Сумма собственного оборотного капитала (1-2) | 397183 | 676691 | 279508 |
| 4. Доля заемного капитала в формировании оборотных активов, % (2/1*100) | 29,2 | 23,3 | -5,9 |
Кроме того, наблюдается положительная тенденция в увеличении доли собственного капитала в формировании оборотных активов на конец 2002г. (диаграмма 3.).
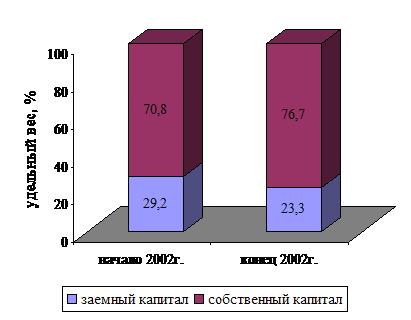
Диаграмма 3. Доля капитала в формировании оборотных активов
В заключение работы произведем комплексный анализ хозяйственной деятельности предприятия.
Таблица 15 – А.
Исходные показатели деятельности ЗАО «Гродноторгсервис» в 2002г.
| № п/n | Наименование показателя и источники для его расчета (метод, норматив) | На начало 2002г. | На конец 2002г. | Изменения |
| 1. |