Расчет основных средств предприятия
Вывод: т. к. в плановом периоде произошло увлечения полной себестоимости на 5,75, то и цена плановом периоде возросла на столько же процента.
7. Расчёт прибыли от реализации продукции цеха
В курсовой работе не указаны другие виды деятельности предприятии, поэтому общий финансовый результат деятельности предприятии – балансовая прибыль будет составлять, только из прибыли от реализации продукта.
Прибыль от реализации всего объема продукции определяется:
ПрBr=Приз∙Br (56)
Пбал = Пр (57)
П опр = 6,54 · 83360 = 545174 руб.
П пп рв = 6,75 · 99282 = 670153 руб.
Изменение в плановом периоде:
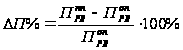 (58)
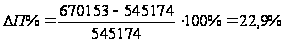
Вывод: прирост прибыли полученный в плановом периоде столько же процент, объясняется увеличения прибыли от реализации единицы продукции на годового выпуска продукции на 22,9.
8. Расчёт показателей использования основных средств
Наиболее общими и важными показателями использования основных средств является показатель фондоотдача и фондоёмкости.
Фондоотдача – это годовой выпуск продукции в натуральном измерении.
 (59)
Фопо
=
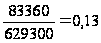
Фппо
=
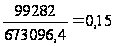
Δ
Ф о =
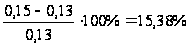
Фондоотдача характеризует количество стоимость произведенной продукции единицы стоимости основных средств в течение года.
Фондоёмкость сколько основных средств необходимо для обеспечения выпуска продукции.
 (60)
Фопем
=
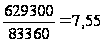
Фппем
=
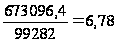
Δ
Ф ем =
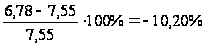
9. Расчёт эффективности капитально вложений
Инвестициями являются все виды финансовых и материальных ресурсов, а также интеллектуальных и имущественных ценностей, вкладываемый в объект предпринимательских и других видах деятельности в целью получения прибыли или социального продукта.
Инвестиции, осуществляемые в воспроизводства основных средств, называют капитальными вложения являются:
Новое строительство – строительство новых предприятия на вновь осваиваемых площадках.
Расширенно действующих предприятий путём сооружений во вторых и последующих очередей, введено встрой дополнительная церковь и расширения уже функционирующих основных и вспомогательных цехов.
3. Реконструкция – осуществляемое в процессе деятельности предприятия, частичная или полная переустройство без строительства новых и расширения действующих церквей.
4. Техническое перевооружение действующих предприятий, т. е. повышения технического уровня отдельных участков производства или отдельного оборудования в путём внедрения новой технике, технологии, механизации и автоматизации процесса и модернизации действующего оборудования.
Выбор направленная инвестиций зависит от цели преследуемых предприятий, чаще всего капитально вложения направляется на реконструкцию и технического перевооружения производства, т. к. эти направления требуют меньше капитально вложения. Полной остановки предприятия и окупаемости вложенных средств производительность быстрее, простейших показателями эффективности капитально вложений являются срок окупаемости и коэффициент эффективности.
В курсовой работе речь идёт об эффективности дополнительных капитально вложений.
∆К= Ф пп н – Ф оп н (61)
∆К = – 629300 + 673096,4 = 43796,4
Конечным финансовым, а следовательно результатом освоения средств основных фондов:
∆П= П пп р – П пп р (62)
∆П= 670153 – 545174 = 124979
Срок окупаемости дополнительных капитальным вложений – это время в течение которого дополнительные капитально вложений ∆ К окупиться приростом прибыли ∆ П.
 (63)
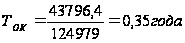
Коэффициент эффективности оборотному сроку окупаемости и характеризует прирост прибыли за год полученный на один рубль дополнительных капитальных вложений:
 (64)
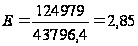
Срок окупаемости равен 0,35 года, говорит о высокой эффективности
Вывод: результаты расчётов по всем пунктам курсовой работы сводятся в таблицу технико-экономических показателей деятельности цеха.
Таблица 7. – Таблица технико-экономических показателей деятельности предприятия
|
Наименование показателя |
Единица измерения |
Условное обозначение |
Величина показателя |
Изменение показателя, % |
|
|
Отчётный период |
Плановый период |
||||
| 1. Стоимость ОС | тыс. руб. | Фн | 629300 | 673096,4 | 6,7 |
|
2. Годовой выпуск продукта |
шт. | Br | 83360 | 99282 | 19,1 |
|
3. Численность ППП в том числе: ОПР вспомогательные рабочие служащие |
чел. |
Чппп |
652 483 119 50 |
675 506 119 50 |
3,5 4,76 0 0 |
|
4.ФОТ ППП в том числе: ОПР вспомогательные рабочие служащие |
тыс. руб. |
ФОТппп |
41385,5 31186,8 7198,7 3000 |
49314,9 37586,4 8278,5 3450 |
19,16 20,52 15 15 |
|
5. Себестоимость единицы выпуска |
р./шт. |
Спол |
23,6 |
24,36 |
3,2 |
| 6. Отпускная цена | р./шт. | Ц | 35,56 | 36,71 | 3,2 |
|
7. Показатели использования Фондоотдача Фондоемкость |
шт./т. руб. т. руб./шт. |
Фо Фем |
0,13 7,55 |
0,15 6,78 |
15,38 10,2 |
| 8. Сумма прибыли по цеху, в том числе от реализации | тыс. руб. |
П |
545174 |
670153 |
22,9 |
|
9. Эффективность капитальных вложений. Срок окупаемости |
год |
Ток |
0,35 2,85 |
||
В работе были произведены расчеты технико-экономических показателей в отчетном и плановом периодах. В плановом периоде происходит увеличение объема производства продукции на 19,1 % за счет дополнительных капитальных вложений. По данным расчета срок окупаемости капитальных вложений равен 0,35 года, при коэффициенте эффективности равном 2,85. Данные капитальные вложения следует считать высоко эффективными.
Фондоотдача в плановом периоде возрастает на 15,38 %, следовательно, потребности в дополнительных капитальных вложениях нет.
Фондоемкость в плановом периоде меньше, чем в отчетном на 10,2 %. Из этого следует, что предприятию требуется меньше основных средств для нормального обеспечения технологического процесса. Это говорит о том, что целесообразно вкладывать инвестиции в основные средства.