Оборотные средства
Курсовая работа на тему: «»
Оборотные средства предприятия
Состав оборотных средств
Имуществом предприятия являются также оборотные средства, активы, которые представляют собой совокупность оборотных фондов и фондов обращения в стоимостной форме. Это денежные средства, необходимые предприятию для создания производственных на складах и в производстве, для расчетов с поставщиками, бюджетом, для выплаты заработной платы и т.п.
Под составом оборотных средств понимают совокупность элементов, образующих оборотные средства. Деление оборотных средств на оборотные производственные фонды и фонды обращения определяется особенностями их использования и распределения в сферах производства продукции и ее реализации.
Для обеспечения бесперебойного процесса производства наряду с основными производственными фондами необходимы предметы труда, материальные ресурсы. Предметы труда вместе со средствами труда участвуют в создании продукта труда, его потребительной стоимости и образовании стоимости. Оборот вещественных элементов оборотных производственных фондов (предметов труда) органически связан с процессом труда и основными производственными фондами.
Рассмотрим понятия, сущность, назначение и состав оборотных фондов и оборотных средств предприятия. Понятия эти не тождественны. Оборотные фонды— обязательный элемент процесса производства, основная часть себестоимости продукции. Чем меньше расход сырья, материалов, топлива и энергии на единицу продукции, тем экономнее расходуется труд, затрачиваемый на их добычу и производство, тем дешевле продукт. Наличие у предприятия достаточных оборотных средств является необходимой предпосылкой для его нормального функционирования в условиях рыночной экономики.
Самое главное, что необходимо усвоить, — это что дает предприятию эффективное использование оборотных фондов и оборотных средств и какие мероприятия могут способствовать снижению материалоемкости продукции и ускорению оборачиваемости оборотных средств.
К оборотным производственным фондам промышленных предприятий относится часть средств производства (производственных фондов), вещественные элементы которых в процессе труда, в отличие от основных производственных фондов, расходуются в каждом производственном цикле, и их стоимость переносится на продукт труда целиком и сразу. Вещественные элементы оборотных фондов в процессе труда претерпевают изменения своей натуральной формы и физико-химических средств. Они теряют свою потребительную стоимость по мере их производственного потребления. Новая потребляемая стоимость возникает в виде выработанной из них продукции. Оборотные производственные фонды предприятий состоят трех частей:
производственные запасы;
незавершенное производство и полуфабрикаты собственного изготовления;
расходы будущих периодов.
Производственные запасы — это предметы труда, подготовленные для запуска в производственный процесс; состоят они из сырья, основных и вспомогательных материалов, топлива, горючего, покупных полуфабрикатов и комплектующих изделий, тары и тарных материя п запасных частей для текущего ремонта основных фондов.
Незавершенное производство и полуфабрикаты собственно изготовления — это предметы труда, вступившие в производственный процесс: материалы, детали, узлы и изделия, находящиеся в процессе обработки или сборки, а также полуфабрикаты собственного изготовления, не законченные полностью производством в одних цехах предприятия и подлежащие дальнейшей обработке в других цехах того же предприятия.
Расходы будущих периодов — это невещественные элементы оборотных фондов, включающие затраты на подготовку и освоение новой продукции, которые производятся в данном периоде (квартал, год), но относятся на продукцию будущего периода (например, затраты на конструирование и разработку технологии новых видов изделий, на перестановку оборудования и др.)
Оборотные производственные фонды в своем движении также связаны с фондами обращения, обслуживающими сферу обращения. Они включают готовую продукцию на складах., товары в пути, денежные средства и средства в расчётах с потребителями готовой продукции, в частности , дебиторскую задолженность. Совокупность денежных средств предприятия, предназначенных для образования оборотных средств и фондов обращения, составляет оборотные средства предприятия.
Одна из главных задач в условиях перехода к рыночной экономике — интенсификация производства при неуклонном соблюдении принципа ресурсосбережения.
В общей системе мероприятий по обеспечению режима экономии основное место занимает экономия предметов труда, под торой принято понимать уменьшение затрат сырья, материалов, топлива на единицу продукции, разумеется, без какого бы то было ущерба для качества, надежности и долговечности изделия.
Экономическое значение экономии оборотных фондов в современных условиях выражается в следующем:
Снижение удельных расходов сырья, материалов, топлива обеспечивает производству большие экономические выгоды. Оно прежде всего дает возможность из данного количества материальных ресурсов выработать больше готовой продукции и выступает поэтому как одна из серьёзных предпосылок увеличения масштабов производства.
Экономия материальных ресурсов, внедрение в производство новых, более экономичных материалов способствуют установлению в процессе воспроизводства более про» грессивных пропорций между отдельными отраслями, достижению более совершенной отраслевой структуры промышленного производства.
Стремление к экономии материальных ресурсов побуждает к внедрению новой техники и совершенствованию технологических процессов.
Экономия в потреблении материальных ресурсов способствует улучшению использования производственных мощностей и повышению общественной производительности труда. Уже само по себе уменьшение удельных затрат прошлого, овеществленного труда означает рост производительности общественного труда. Но дело не только в этом — экономия материальных ресурсов влечет за собой экономию затрат также и живого труда: сокращается относительный расход рабочей силы на транспортировку материалов, их отгрузку и выгрузку, на их хранение.
Экономия материальных ресурсов в огромной мере способствует снижению себестоимости промышленной продукции. Уже в настоящее время на долю материальных затрат приходится 3/4 всех издержек производства. В дальнейшем, с ростом технического уровня производства, доля овеществленного труда в общих затратах по производству продукции будет продолжать повышаться, и, следовательно, улучшение использования предметов труда и средств труда будет являться основным направлением экономии общественных издержек производства.
Существенно влияя на снижение себестоимости продукции, экономия материальных ресурсов оказывает положительное ^ воздействие и на финансовое состояние предприятия.
Таким образом, значение экономической эффективности улучшения использования и экономии оборотных фондов весьма велико, поскольку они оказывают положительное воздействие на все стороны производственной и хозяйственной деятельности предприятия.
Оценка использования оборотных фондов в производстве
Всемерное улучшение использования оборотных фондов —одна из важнейших задач промышленных предприятий. Чем лучше используется сырье, топливо, вспомогательные материалы, тем меньше их расходуется для выработки определенного количества продукции, тем самым создается возможность увеличить объем производства промышленной продукции.
Различают показатели расхода материальных ресурсов и показатели уровня полезного использования материальных ресурсов.
Расход материальных ресурсов представляет собой их производственное потребление. Расход на производство охватывает все количество материальных ресурсов, затраченных предприятием непосредственно на выполнение программы по выпуску продукции. Материальные ресурсы расходуются также на ремонтные нужды: обслуживание внутризаводского транспорта, обеспечение подсобного хозяйства, культурно-бытовые нужды. Потребление материальных ресурсов характеризуется общим и удельным их расходом.
Общий расход материальных ресурсов — это потребление отдельных видов или вместе взятых материальных ресурсов на выполнение всей производственной программы в отчетном периоде. Общий расход материальных ресурсов учитывается в натуральном выражении; суммарный расход различных видов материальных ресурсов — в стоимостном выражении.
Удельным расходом (т) конкретного вида ресурсов называется их средний расход на единицу произведенной годной продукции. Его определяют как отношение всего количества материальных ресурсов, израсходованных на производство данной продукции в отчетном периоде (Q) к количеству годных единиц этой продукции (N):

Общей характеристикой расхода материальных ресурсов на производство продукции служит показатель материалоемкости (М), который оценивает фактический расход материальных ресурсов на единицу продукции (или единицу потребительского свойства) в натуральном или стоимостном ее измерении. Этот показатель непосредственно взаимосвязан с показателями, характеризующими расход отдельных видов материальных ресурсов (металлоемкость, энергоемкость, топливоемкость), измеряемыми в натуральном, и натурально-стоимостном и стоимостном выражении.
Материалоемкость продукции может быть измерена разными показателями:
1) удельным расходом материальных ресурсов на физическую единицу произведенной продукции (удельная материалоемкость):

2) величиной расхода нескольких видов материальных ресурсов в стоимостном выражении на физическую единицу производимой продукции (руб. на 1 т, 1 м3, 1 м2 и т.д.):
 ,
где
 —
оптовые цены
на материальные
ресурсы. Эти
формулы используются
для исчисления
материалоемкости
«ростах видов
продукции
(электроэнергии,
чугуна, стали
и т.п.). Для сложных
видов продукции
(например, продукции
машиностроения)
чаще используется
такой показатель
материалоемкости,
как расход
конкретных
материальных
ресурсов на
единицу главного
потребительского
свойства. Так,
материалоемкость
электромотора
исчисляется
в затратах на
материалы в
отношении к
1 кВт мощности.
Для грузового
автомобиля
характеристикой
материалоемкости
служит оценка
материальных
затрат на 1 т-км/ч
перевозки
грузов и т.д.
Для продукции таких отраслей машиностроения, где ни физический объем продукции, ни объем потребительского свойства невозможно выразить в одних единицах измерения (химическое, текстильное машиностроение и др.), а также для продукции машиностроения в целом уровень материалоемкости может быть охарактеризован расходом конкретного вида материальных ресурсов в физических единицах на 1 руб. валовой, реализованной или чистой продукции в сопоставимых ценах:
 ,
где
 -
объём произведенной
продукции в
сопоставимых
ценах
Для разработки производственной программы и анализа работы промышленных предприятий в каждой отрасли промышленности меняются различные показатели уровня полезного использования материальных ресурсов, наиболее полно отражающие условия использования в производстве материальных ресурсов и охватывающие все стадии их производственного потребления. В отраслях, осуществляющих первичную переработку сырья, применяются такие показатели:
содержание полезного вещества в исходном сырье (железа в руде, сахара в свекле и т.п.);
степень использования полезного вещества, содержащегося в исходном сырье и процент потерь, возникающих в процессе переработки сырья;
конечный выход годной продукции, рассчитываемый делением объема годного продукта на объем исходного сырья и исчисляемый в процентах (результат следует умножить на 100).
Показателем выхода годной продукции служит использование для оценки его предельного значения. Так, выход меди из руды составил 20%, но это не означает, что плановый выход 100%. Величиной планового выхода меди может быть 23%, что будет отражать фактическое содержание меди в руде.
В черной металлургии использование железа в доменном и сталеплавильном производстве рассчитывается балансовым методом. В приходной части баланса железа по доменному производству показываются элементы и размеры расхода сырья (руда различная, лом, стружка). В расходной части баланса определяются и размеры полученной продукции, потерь и отходов (чугун личный, шлак, угар и т.п.). Так же рассчитываются балансы железа по сталеплавильному производству и балансы металла по прокатному производству. Эти балансы позволяют определить расходные коэффициенты, представляющие собой отношение веса затраченных материалов на тонну годной продукции.
В отраслях машиностроения применяются свои показатели определения уровня использования основного элемента оборотных фондов — металла.
На
стадии конструирования
машин и механизмов
исчисляется
показатель
относительной
металлоемкости
машины
(
сительный вес
машины)


 —
чистый
вес, равный
суммарному
весу металлических
деталей и частей
машины, т, кг:
 —
количество
единиц основной
эксплуатации
характеристики
машины (мощность
трактора л.с.;
грузоподъемность
автомобиля
— т).
Наиболее
широко применяется
в машиностроении
коэффициент
использования
металла
 :
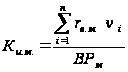 ,
где
 чистый
вес металла,
воплощенный
в единицеции.
т, кг;
 —
объем
выпуска продукции
по каждому
наименованию
номенклатуры;
Вм - валовой расход данного вида металла, затраченного на выпуск продукции;
 — количество
разных видов
изделий, составляющих
номенклатуру
выпуска.
Другим показателем полезного использования металлов является уровень отходов. Он непосредственно связан с коэффициентом полезного использования: чем ниже уровень отходов, тем выше коэффициент полезного использования металла. Поэтому факторы сокращения отходов металла и повышения коэффициента его использования одни и те же.
В металлообработке уровень отходов исчисляется как отношение количества отходов, образовавшихся в процессе холодной обработки металла, к количеству потребляемого металла. Результат показывает, какая доля всего потребляемого металла пошла в отходы (%):
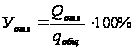 ,
где - уровень отходов.
%;
 - количество
потребленного
металла, кг;
 - количество
отходов.
В химической промышленности существуют свои особенности при исчислении показателей использования оборотных фондов. В отраслях химической промышленности, а также в производствах, применяющих химические методы обработки материалов, во многих случаях отсутствует понятие чистого веса изделия. В этих отраслях из-за особенности химической технологии часто ни один из исходных видов сырья не входит в готовый продукт в своем первоначальном виде. Поэтому расход материалов на химический процесс или на единицу производимой продукции устанавливается в соответствии с утвержденной технологией (или рецептурой) и называется теоретическим. В теоретический расход материалов включаются отходы и безвозвратные потери.
Показателем использования материалов в химической промышленности служит отношение теоретического расхода материалов к фактическому расходу потребленных материалов (определенного вида) на выработку единицы конкретной химической продукции или на химиеский процесс. Фактический расход больше теоретического на величину потерь, возникающих в химических процессах. Чем меньше (в сторону превышения) между фактическим и теоретическим расходом материалов, тем этот показатель прогрессивнее.
Экономия элементов оборотных фондов на предприятии
В условиях перехода к рыночной экономике одной из важнейших задач каждого предприятия становится экономия материальных ресурсов, так как именно материальные затраты составляют большую часть издержек производства, от которых непосредственно зависит величина прибыли. А прибыль в условиях рыночной экономики — основной источник жизнеобеспечения предприятия.
Различают источники и пути экономии материальных ресурсов. Источники экономии показывают, за счет чего может быть достигнута экономия, пути (или направления) экономии — каким образом, при помощи каких мероприятий может быть достигнута экономия.
На каждом предприятии имеются резервы экономии материшь-1 ных ресурсов. Под резервами следует понимать возникающие или возникшие, но еще не использованные (полностью или частично) возможности улучшения использования материальных ресурсов.
С точки зрения сферы возникновения и использования резервов экономии материальных ресурсов они могут быть подразделены на три группы:
народно-хозяйственные;
общепромышленно-межотраслевые;
внутрипроизводственные (цеховые, заводские, отраслевые).
К народно-хозяйственным относятся резервы, которые имеют важное значение для народного хозяйства и всех его отраслей, так как обеспечивают: установление прогрессивных народно-хозяйственных пропорций в отраслевой структуре промышленности; (в целях ускоренного развития прогрессивных отраслей), в добыче: и производстве экономичных, искусственных и синтетических видов сырья и материалов; совершенствование структуры топливно-энергетического комплекса; совершенствование всего хозяйственного механизма в условиях рыночных отношений.
Общепромьинленно-межотраслевые резервы — это такие резервы, мобилизация которых зависит от установления рациональных производственно-экономических связей между ведущими отраслями промышленности (черная металлургия, машиностроение, химическая промышленность). Эти резервы обусловлены особенностями развития отдельных отраслей промышленности и экономических районов. Важнейшие из них имеют народно-хозяйственное значение. Вместе с тем масштабы их практической мобилизации более ограничены и распространяются большей частью на взаимосвязанные отрасли промышленности или крупные промышленные или производственно-территориальные комплексы.
К общепромышленно-межотраслевым резервам относятся: внедрение новых эффективных способов и систем разработки месторождений полезных ископаемых, прогрессивных технологических процессов их добычи, обогащения и переработки в целях повышения степени извлечения полезных ископаемых из недр, обеспечение более полной и комплексной переработки минерального сырья; развитие специализации, кооперирования и комбинирования в промышленности; создание и развитие предприятий различных форм собственности; повышение качества исходного сырья и конструкционных материалов в отраслях-производителях в целях выполнения задач по экономии материальных ресурсов в народном хозяйстве и в отраслях-потребителях; ускоренное развитие производства наиболее эффективных видов сырья и материалов.
К внутрипроизводственным резервам относятся возможности улучшения использования материальных ресурсов, непосрелственно связанные с совершенствованием технилогии и организации процессов процессов производства, освоением более совершенных
Типов и моделей изделей, повышением качества продукции в конкретных отраслях и подотраслях промышленности.
В эпоху современной научно-технической революции ускорение научно-технического прогресса во всех отраслях народного хозяйства является движущей силой развития производительных сил общества. Все в большей мере происходит интенсивный процесс органического соединения науки с производством, создающего широкие возможности для систематического снижения материалоемкости промышленной продукции.
В зависимости от характера мероприятий основные направления реализации резервов экономии ресурсов в промышленности и на производстве подразделяются на производственно-технические организационно экономические.
К производственно-техническим направлениям относятся мероприятия, связанные с качественной подготовкой сырья к его производственному потреблению, совершенствованием конструкции машин, оборудования и изделий, применением более экономных видов сырья, топлива, внедрением новой техники и прогрессивной технологии, обеспечивающих максимально возможное уменьшение технологических отходов и потерь материальных резервов в процессе производства изделий с максимально возможным использованием вторичных материальных ресурсов. В отраслях первичной обработки сырья первоначальным мероприятием в борьбе за экономию сырья является качественная подготовка его к обработке. Способы подготовки сырья — обогащение углей для коксовой промышленности или руды в черной и цветной металлургии, предварительная очистка и стандартизация шерсти и хлопка в текстильной промышленности или шкур в кожевенной, сушка и выдержка древесины для деревообрабатывающей промышленности. Обогащение руд и углей дает крупный экономический эффект, заключающийся в улучшении показателей использования основных агрегатов и экономии материалов. Например, повышение содержания железа в шихте на 1% увеличивает производительность печи на 2% и позволяет сэкономить около 20% кокса.
Большая роль в снижении материалоемкости производства в основной отрасли народного хозяйства — машиностроении принадлежит черной металлургии. Поэтому главным направлением дальнейшего развития черной металлургии должны стать коренное улучшение качества и увеличение выпуска эффективных видов металлопродукции.
В самой отрасли машиностроения все производственно-технические направления экономии материальных ресурсов можно подразделить на следующие мероприятия:
по
ускорению
научно-технического
прогресса,
сопровождаемые
снижением
относительной
металлоемкости
машин, механизмов,
агрегатов.
Известно, что
одна из важнейших
тенденций
научно-технического
прогресса в
современном
машиностроении
— повышение
мощности и
производительности
машин и оборудования,
что непременно
сопровождается
сравнительным
снижением их
чистого и
относительного
веса, материалоемкости,
улучшением
отделки и внешнего
вида, повышением
их качества
и снижением
удельных
эксплуатационных
расходов, а
главное, ростом
производительности
труда;
направленные на внедрение экономичных видов и профилей проката, использование которых обеспечивает экономию металла в пределах 10—70%. Гнутые профили проката находят эффективное применение во многих отраслях машиностроения;
выражающиеся
в замене традиционных
конструкционных
материалов.
В машиностроительном
производстве
происходит
процесс замены
черных металлов
синтетическими
материалами
— пластическими
массами, синтетическими
смолами, цветными,
легки редкими
металлами.
Важнейшей
целевой задачей
замены черт
металлов является
снижение
металлоемкости
и трудоемкости
продукции,
повышение
качества конечной
продукции
машиностроения.
Пластические массы находят эффективное применение в автомобилестроении, авиационной промышленности, электро- и радиотехнической промышленности, станкостроении, производстве антифрикционных деталей и др. Применение пластмасс, имеющих значительно меньший физический удельный вес по сравнению с черными и цветными металлами, позволяет снизить относительный вес машин и оборудования и, следовательно, обеспечивает экономию металла. При изготовлении из пластмасс деталей, узлов и изделий количество технологических операций уменьшается по сравнению с обработкой металлов в 3—8 раз;
по дальнейшему повышению технического уровня производства в заготовительной базе машиностроения, внедрению автоматизированных шмплексов оборудования, обеспечивающих получение высокоточных заготовок, а также значительное повышение производительности и улучшение условий труда в литейном, кузнечном и сварочном производствах. Все эти мероприятия отражены в Федеральной целевой программе «Метало-сбережение».
В обрабатывающих отраслях промышленности и производствах, где материал имеет форму листа (швейном, обувном производствах, машиностроении при использовании листового проката),.экономия материалов достигается применением рациональных схем раскроя, обеспечивающих наиболее полное использование поверхности листа, ленты или полосы при нарезке требуемых заготовок. При решении этой задачи успешно применяются экономико-математические методы и электронно-вычислительные машины, благодаря которым определяются оптимальные схемы раскроя. Важную роль играет использование местных видов сырья, топлива, вторичных сырьевых, материальных и топливных ресурсов, регенерация (восстановление) бывших в употреблении сырья, основных и вспомогательных материалов (смазочных, обтирочных), инструмента. В условиях научно-технического прогресса большой экономический эффект во всех отраслях промышленности дает максимальное использование местных и вторичных видов сырья и материалов и топливно-энергетических ресурсов, которые содержатт ценное сырье. Поэтому народно-хозяйственное значение имеет строительство металлургических заводов небольшой мощности в местах образования лома черных металлов и потребления металлопродукции, что будет способствовать сокращению транспортных расходов. Это открывает широкие возможности для установления длительных прямых связей между предприятиями—производителями металла и его потребителями в целях поставок металла в оговоренные договорами сроки и соответствующего сортамента проката (в оптимальных партиях, обеспечивающих рациональную загрузку прокатных станов).
К основным организациационно-экондмическим направлениям экономии материальных ресурсов относятся: комплексы мероприятий, связанных с повышением научного уровня нормирования и планирования материалоемкости промышленной продукции, разработкой и внедрением технически обоснованных норм и нормативов расхода материальных ресурсов; комплексы мероприятий, связанных с установлением прогрессивных пропорции, заключающихся в ускоренном развитии производства новых, наиболее эффективных видов сырья и материалов, топливно-энергетических ресурсов, совершенствовании топливного баланса страны.
Главное направление экономии материальных ресурсов на каждом предприятии —увеличение выхода конечной продукции из одного и того же количества сырья и материалов на рабочих местах (в бригадах, участках, цехах). Оно зависит от технического оснащения производства, уровня мастерства работников, умелой организации материально-технического обеспечения, количества норм расхода и запасов материальных ресурсов, обоснованности их уровня.
Немалое значение имеет сокращение потерь в производственном процессе, за счет чего можно достичь 15-20% всей экономии материальных ресурсов. Для этого необходимо обеспечить строгое соблюдение правил хранения и перевозки продукции, рационально подготовить топливо, сырье, материалы к дальнейшей переработке в процессе производства, усилить внимание трудовых коллективов к вопросам качества работы и выпускаемых изделий. Решению этой задачи будут способствовать развитие акционерной формы хозяйствования и приватизация предприятий.
Пути ускорения оборачиваемости оборотных средств
Величина оборотных средств, занятых в производстве, определяется в основном длительностью производственных циклов изготовления изделий, уровнем развития техники, совершенством технологии и организации труда. Сумма средств обращения зависит главным образом от условий реализации продукции и уровня организации системы снабжения и сбыта продукции.
Оборотные средства, обслуживающие процесс обращения продукции, представляют собой фонды обращения. К ним относится готовая к реализации продукция, находящаяся на складах приятия; продукция отгружённая, но не оплаченная потребителями; денежные средства предприятия; средства в расчетах.
Соотношение между отдельными элементами оборотных средств, выраженное в процентах, называется структурой оборотных средств. Различие в структурах оборотных средств лей промышленности обусловливается многими факторами, в частности, особенностями организации производственного процесса, условиями снабжения и сбыта, местонахождением поставщиков и потребителей, структурой затрат на производство.
Наибольшую часть оборотных средств промышленных предприятий составляют товарно-материальные ценности. Их удельный вес — 75-87%. Структура оборотных средств в товарно-материальных ценностях по разным отраслям различна. Наиболее высокий удельный вес производственных запасов— на предприятиях легкой промышленности (преобладают сырье и полуфабрикаты — 70%). Высока доля расходов будущих периодов в химической промышленности — 9%. В машиностроении по сравнению с промышленностью в целом доля производственных запасов ниже, а незавершенного производства и полуфабрикатов собственного изготовления — выше. Это обусловлено тем, что в машиностроении производственный цикл более длительный, чем в среднем по промышленности. По этой же причине в тяжелом, энергетическом и транспортном машиностроении доля завершенного производства значительно выше, чем в автомобильной и тракторной промышленности.
Суммы оборотных средств в производственных запасах сырья и материалов в разных отраслях также различны, что обусловлено технико-экономическими особенностями выпускаемой ими продукции. Общим в структуре оборотных средств различных отраслей промышленности является преобладание средств, размещенных в сфере производства. На их долю приходится более 70% всех оборотных средств .
По источникам формирования оборотные средства делятся на собственные и заемные.
Собственные оборотные средства — это средства, постоянно находящиеся в распоряжении предприятия и формируемые за счет собственных ресурсов (прибыль и др.). В процессе движения собственные оборотные средства могут замещаться средствами, являющимися по сути частью собственных, авансированными на оплату труда, но временно свободными (в связи с единовременносью выплаты по заработной плате). Эти средства называются приравненными к собственным или устойчивыми пассивами. Заемные оборотные средства — кредиты банка, кредиторская задолженность (коммерческий кредит) и прочие пассивы. Как известно, эффективная работа предприятия — это достижение максимальных результатов при минимальных затратах. Минимизация затрат достигается в первую очередь оптимизацией структуры источников формирования оборотных средств предприятия, т.е. разумным сочетанием собственных и кредитных ресурсов.
Оборотные средства предприятия постоянно находятся в движении, совершая кругооборот. Из сферы обращения они переходят в сферу производства, а затем из сферы производства вновь в сферу обращения и т.д. Кругооборот денежных средств начинается с момента оплаты предприятием материальных ресурсов и других элементов, необходимых производству, и заканчивается возвратом этих затрат в виде выручки от реализации продукции. Затем денежные средства вновь используются предприятием для приобретения материальных ресурсов и запуска их в производство.
Время, в течение которого оборотные средства совершают полный кругооборот, т.е. проходят период производства и период обращения, называется периодом оборота оборотных средств. Этот показатель характеризует среднюю скорость движения средств на предприятии или в отрасли. Он не совпадает с фактическим сроком производства и реализации определенных видов продукции.
Управление
оборотными
средствами
состоит
в обеспечении
непрерывности
процесса производства
и реализации
продукции с
наименьшим
размером оборотных
средств. Это
означает, что
оборотные
средства предприятий
должны быть
распределены
по всем
стадиям
кругооборота
в соответствующей
форме и в минимальном,
но достаточном
объеме. Оборотные
средства в
каждый момент
всегда
одновременно
находятся на
всех трех стадиях
кругооборота
и выступают
в виде денежных
средств, материалов,
незавершенного
производства,
готовых изделий.
В современных
условиях, когда
предприятия
находятся на
полном самофинансировании,
правильное
определение
потребности
оборотных
средствах имеет
особое значение.
Процесс разработки экономически обоснованных величин оборотных средств, необходимых для организации нормальной работы предприятия, называется нормированием оборотных средств. Таким образом, нормирование оборотных средств заключается в определении сумм оборотных средств, необходимых для образования постоянных минимальных и в то же время достаточных запасов материальных ценностей, неснижаемых остатков незавершенного производства и других оборотных средств. Нормирование оборотных средств способствует выявлению внутренних резерв, сокращению длительности производственного цикла, более быстрой реализации готовой продукции.
Нормируют оборотные средства, находящиеся в производственных запасах, незавершенном производстве, остатках готовой продукции складах предприятия. Это нормируемые оборотные средства. Остальные элементы оборотных средств называются ненормируемыми.
В процессе нормирования оборотных средств определяют норму и норматив оборотных средств.
Нормы оборотных средств характеризуют минимальные запасы товарно-материальных ценностей на предприятии и рассчитываются в днях запаса, нормах запаса деталей, рублях на расчетную единицу и т.д.
Норматив оборотных средств - произведение нормы оборотных средств на тот показатель, норма которого определена. Рассчитывается в рублях.
Нормирование оборотных средств Ноб.ср. представляет собой следующую сумму:
Н=Нпр.з+Нн.п+Нг.п,
где Нпр.з— нормирование производственных запасов;
Нн.п — нормирование незавершенного производства;
Нг.п—нормирование запасов готовой продукции. цб* Эффективное использование оборотных средств промышлен-шх предприятий характеризуют три основных показателя.
Коэффициент оборачиваемости определяется делением обьема реализации продукции в оптовых ценах на средний остаток оборотных средств на предприятии.
К о= Рп /СО,
Где К о- коэффициент оборачиваемости оборотных средств, обороты;
Рп — объем реализованной продукции, руб.;
СО - средний остаток оборотных средств, руб. Коэффициент оборачиваемости характеризует число кругооборотов, совершаемых оборотными средствами предприятия за определенный период (год, квартал), или показывает объем реализованной продукции, приходящийся на 1 руб. оборотных средств. Из формулы видно, что увеличение числа оборотов ведет либо к росту выпуска продукции на 1 руб. оборотных средств, либо к тому, что на этот же объем продукции требуется затратить меньшую оборотных средств.
Коэффициент загрузки оборотных средств, величина которого обратна коэффициенту оборачиваемости, характеризует сумму оборотных средств, затраченных на 1 руб. реализованной продукции:
К3=СО/Л
К3 - коэффициент загрузки оборотных средств.
Длительность одного оборота в днях находится делением количества дней в периоде на коэффициент оборачиваемости Т:
Т=Д/КО, где Д — число дней в периоде (360, 90).
Чем меньше продолжительность оборота оборотных средств или больше число совершаемых ими кругооборотов при том же объеме реализованной продукции, тем меньше требуется оборотных средств, и чем быстрее оборотные средства совершают кругооборот, тем эффективнее они используются.
Эффект ускорения оборачиваемости оборотных средств выражается в высвобождении, уменьшении потребности в них в связи с улучшением их использования. Различают абсолютное и отнсительное высвобождение оборотных средств. Абсолютное высвобождение отражает прямое уменьшение потребности в оборотных средствах.
Относительное высвобождение отражает как изменение величины оборотных средств, так и изменение объема реализованной продукции. Чтобы его определить, нужно исчислить потребность в оборотных средствах за отчетный год исходя из фактического оборота по реализации продукции за этот период и оборачиваемости в днях за предыдущий год. Разность дает сумму высвобождения средств.
Эффективное использование оборотных средств играет большую роль в обеспечении нормальной работы предприятия, в повышении уровня рентабельности производства. К сожалению, собственные финансовые ресурсы, которыми в настоящее время располагают предприятия, не могут в полной мере обеспечить процесс не только расширенного, но и простого воспроизводства. Отсутствие на предприятиях необходимых финансовых ресурсов, низкий уровень платежной дисциплины привели к возникновению взаимных неплатежей.
Взаимная задолженность предприятий — характерная черта экономики переходного периода. Значительная часть предприятий не сумела быстро адаптироваться к формирующимся рыночным отношениям, нерационально использует имеющиеся оборотные средства, не создает финансовые резервы. Немаловажно и то, что в условиях инфляции, нестабильности хозяйственного законодательства неплатежи вошли в сферу коммерческих интересов ряда Предприятий, которые умышленно задерживают расчеты с поставщиками и тем самым реально уменьшают свои платежные обязательства из-за снижения покупательной стоимости рубля.
Так, пополнение оборотных средств в целом по России в 1996г происходило за счет увеличения собственных средств предприятий лишь на 3%, кредитов и займов — на 7%, а кредиторской задолженности и