Оборотные средства
Ускорение оборачиваемости оборотных средств является первоочередной задачей предприятий в современных условиях и достигается следующими путями.
На стадии создания производственных запасов — внедрение экономически обоснованных норм запаса; приближение поставщиков сырья, полуфабрикатов, комплектующих изделий и другого к потребителям; широкое использование прямых длительных связей; расширение складской системы материально-технического обеспечения, а также оптовой торговли материалами и оборудованием; комплексная механизация и автоматизация погрузочно-разгрузочных работ на складах.
На стадии незавершенного производства — ускорение научно-технического прогресса (внедрение прогрессивной техники и технологии, особенно безотходной и малоотходной, роботизированных комплексов, роторных линий, химизация производства); развитие стандартизации, унификации, типизации; совершенствование форм организации промышленного производства, применение более дешевых конструкционных материалов; совершенствование системы экономического стимулирования экономного использования сырьевых и топливно-энергетических ресурсов; увеличение удельного веса продукции, пользующейся повышенным спросом.
На стадии обращения — приближение потребителей продукции к ее изготовителям; совершенствование системы расчетов; увеличение объема реализованной продукции вследствие выполнения заказов по прямым связям, досрочного выпуска продукции, изготовлена продукции из сэкономленных материалов; тщательная и своевременная подборка отгружаемой продукции по партиям, ассортименту, транзитной норме, отгрузка в строгом соответствии с заключенными договорами.
ОБОРОТНЫЕ СРЕДСТВА ПРЕДПРИЯТИЯ
Понятие и структура оборотных средств предприятия
Оборотный капитал (в нашей практике - оборотные средства) относится к мобильным активам предприятия, которые являются денежными средствами или могут быть обращены в них в течение производственного процесса. По экономическому содержанию (сферам оборота) мобильные фонды делятся на оборотные производственные фонды и фонды обращения.
К оборотным производственным фондам относятся предметы труда, которые целиком потребляются в течение одного производственного цикла и полностью переносят свою стоимость на себестоимость готовой продукции. Это производственные запасы сырья, материалов, полуфабрикатов, топливо, энергия, тара, запасные части, незавершенное производство и расходы будущих периодов.
В зависимости от роли, которую играют производственные запасы, в процессе производства они делятся на следующие группы: сырье и основные материалы, вспомогательные материалы, покупные полуфабрикаты, отходы (возвратные), топливо, тара и тарные материалы, запасные части, малоценные и быстроизнашивающиеся предметы.
Сырье и основные материалы - это предметы труда, из которых изготавливают продукт (они составляют материальную основу продукта). При этом сырьем называют продукцию сельского хозяйства и добывающей промышленности (зерно, хлопок, молоко и т. п.), а материалами - продукты обрабатывающей промышленности (сахар, ткани и т. п.).
Вспомогательными называют материалы, которые используют для воздействия на сырье и материалы для придания продукту определенных потребительских свойств или для ухода за орудиями труда и облегчения процесса производства (лук, перец и другие специи в колбасном производстве, смазочные материалы и т. п.).
Все эти положения позволяют более глубоко изучить состав и структуру оборотных средств (фондов) и определить пути их оптимизации.
Денежные средства, предназначенные для образования запасов готовой продукции, а также чеки и векселя к получению, задолженность акционеров, разная дебиторская задолженность, средства на расчетных счетах в банках и кассах (временно свободные денежные средства) представляют собой фонды обращения.
Основными
факторами,
определяющими
величину оборотных
средств, занятых
в производстве
(оборотные
производственные
фонды), являются
длительность
производственного
цикла изготовления
продукции,
уровень организации
труда и развития
техники и
совершенство
технологии.
В свою очередь
сумма средств
обращения
зависит в основном
от условий
реализации
продукции,
уровня организации
системы снабжения
и сбыта продукции.
Совокупность денежных средств, авансированных в мобильные (находящиеся в постоянном движении) фонды, образует оборотные средства предприятия.
Из приведенных положений можно сделать вывод, что оборотные средства используются для:
приобретения сырья, комплектующих изделий и всех других компонентов, необходимых для организации производства;
оплаты ресурсов, потребляемых в процессе производства в виде электроэнергии, топлива и т. п.;
выплаты заработной платы на момент создания предприятия;
оплаты
обязательных
налогов и
платежей.
Оборотные
средства в
денежной форме
накапливаются
на расчетном
счете предприятия
в виде денежной
наличности.
Эти суммы должны
быть достаточными
для оперативного
использования
на указанные
цели. В этом и
состоит задача
по эффективному
управлению
финансами
хозяйствующих
субъектов. На
практике необходимо
балансировать
и нельзя допускать
нехватки оборотных
средств и их
излишков.
При характеристике оборотного капитала и оборотных средств имеется разница в их толковании. Оборотный капитал (сырье, материалы, рабочая сила) - это стоимость, которая полностью включается в цену производства товара.
Оборотные средства - это сумма, необходимая и достаточная для нормальной организации производства. Их величина для оперативного использования в целях обеспечения нормальных производственных условий рассчитывается на основе определенной методики (обоснование норматива оборотных средств предприятия).
Оборотные средства подразделяются по методу планирования на нормируемые и ненормируемые и по источникам формирования - на собственные и заемные.
Собственные оборотные средства постоянно находятся в распоряжении предприятия и формируются за счет собственных ресурсов (прибыль и др.) или приравненных к ним устойчивых пассивов в виде средств, авансированных на оплату труда, но временно свободных и т. п.
Заемные средства представлены кредитами банков, кредиторской задолженностью и прочими пассивами.
По роли в образовании прибыли оборотные средства являются ключевым элементом активов производства прибыли. К ним относятся средства производства, вложенные в: производственные запасы; малоценные и быстроизнашивающиеся предметы производственного процесса; незавершенное производство; готовую, но нереализованную продукцию; а также авансы, выданные поставщикам (предоплата).
Активы производства прибыли есть средства, направленные в материальное и финансовое обеспечение производственного процесса, итогом которого является прибыль предприятия.
Ключевое значение активов производства прибыли состоит в том, что это - та часть оборотных средств (фондов), которая «делает деньги».
Первая часть оборотных фондов вне активов производства прибыли представляет собой средства, которые отвлечены, «лежат», «путешествуют» и т. д., но в данный момент не работают. По данным платежеспособных предприятий за 5 лет (1989-1996 гг.) на 1 рубль активов производства прибыли приходилось примерно 37 % (копеек) прочих оборотных средств. У них основным назначением оборотных средств (фондов) было и есть обслуживание (содержание) активов производства прибыли. На это направляется три четверти их объема.
По неплатежеспособным предприятиям на 1 рубль активов производства прибыли приходится 3 рубля средств, пребывающих вне производственного процесса. Для них функция оборотных фондов со держать .активы производства прибыли становится побочной (лишь на 25 '%), и вторая особенность неплатежеспособных предприятий состоит в том, что для них характерен безудержный рост оборотных средств относительно массы активов производства прибыли.
Собственный капитал платежеспособных предприятий почти полностью покрывал активы производства прибыли. Однако они постепенно теряют свой капитал и покрытие имеет тенденцию к уменьшению. I
Неплатежеспособные предприятия утеряли способность покрытия собственным капиталом активов производства прибыли (способны лишь на 10-25 %). Основной причиной иммобилизации собственных средств является перевод оборотных фондов в основные. Они много строят, в том числе за счет оборотных фондов, и активно пользуются средствами банков. Обслуживая неплатежеспособные предприятия, банки работают в зоне повышенного риска и также сталкиваются с неплатежами, в том числе с безвозвратными. Основным источником формирования оборотных средств неплатежеспособных предприятий являются ресурсы других предприятий. Причем они поглощают в 3 раза больше средств, чем им необходимо для покрытия собственных активов производства прибыли. Они осуществляют транзит ресурсов к другому пользователю.
При таком положении дел главной функцией оборотных средств становится не производство прибыли, а содержание дебиторов или тех, кому без предоплаты предприятие отгружает продукцию или оказывает услуги. Часть чужих средств оседает на валютных счетах предприятий и направляется на содержание активов производства прибыли. Анализ свидетельствует, что несколько десятков предприятий страны повлияли на развитие неплатежеспособности так, что она стала распространившейся нормой экономического поведения. По внутренним мотивам неплатежеспособность есть следствие интереса руководителей (менеджеров) предприятий в побочных выгодах, помимо результатов производства.
Выше дана характеристика не только сущности, но и состава оборотных средств. Соотношение между отдельными элементами оборотных средств (в процентах) или составными частями характеризует их структуру. Так, предприятия рассчитывают долю оборотных производственных фондов в совокупной величине оборотных средств, удельный вес сырья и основных материалов, долю активов производства прибыли и др.
Экономика оборотных средств (материальных ресурсов) оказывает воздействие на улучшение всех основных показателей деятельности предприятия: увеличение объемов выпуска продукции, повышение производительности труда, снижение себестоимости продукции (на долю материальных затрат приходится более 70 % всех издержек производства в отраслях по выпуску товаров) и т.п.
Показатели оценки оборотных средств и определение потребности предприятия в оборотном капитале
В процессе использования осуществляемых инвестиций в основные средства (основной капитал) предприятие испытывает потребность в финансовых средствах для закупки сырья, материалов, топлива, формирования запасов, выплаты заработной платы и т. д. Все эти средства и представляют собой оборотный капитал. Характеризуя его сущность, необходимо отметить, что оборотный капитал не только переносит свою стоимость на продукцию в течение операционного цикла (от момента закупки сырья, материалов и других видов ресурсов до момента поступления денег от реализации продукции), но и включает денежные средства и те активы, которые при нормальном функционировании предприятия, будут превращены в течение года от даты балансового отчета в денежные средства.
Операционный цикл на предприятии складывается из следующих этапов:
приобретение сырья, материалов и других аналогичных ценностей и оплата счетов поставщиков;
обработка
сырья и материалов
с целью получения
товарной
продукции и
оплата труда
работников
за счет имеющихся
денежных
средств;
реализация готовой продукции и представление платежных документов покупателям;
поступление денежных средств от покупателей за реализованную продукцию.
Сокращение времени по всем этапам этого цикла имеет огромное значение в деле эффективного управления оборотным капиталом. При возможности осуществлять оплату товаров (продукции) после их реализации потребность в оборотных средствах может быть значительно меньше. Это положение относится и к хозяйствующим субъектам торговли и другим.
Оборотный капитал, как это указано в активе бухгалтерского баланса, включает в себя материально-производственные запасы, производственные запасы, незавершенное производство и готовую продукцию, расходы будущих периодов, дебиторскую задолженность (счета, предъявленные к оплате), денежные средства (в кассе, на расчетных счетах в банках, прочие счета).
На каждом предприятии определяют общую величину оборотного капитала и его структуру по указанным составляющим (доля отдельных видов оборотных средств в их совокупной величине на квартальные даты в среднем за год).
Самой важной функцией оборотных средств является использование их как активы производства прибыли. Само название этих средств (капитала) свидетельствует о значении их оборачиваемости (оборота). В этих целях величину оборотных средств оценивают по числу их оборотов за определенный период и измеряют по количеству дней, когда их запасы позволят обеспечить функционирование предприятия. Так, для целей анализа, планирования и организации контроля за состоянием запасов сырья, материалов, готовой продукции и т. п. исчисляют величину запасов в днях по следующей формуле:
 ,
где Тдн – величина запасов в днях;
Мі- запасы ненеобходимого (i) вида ресурсов в натуральных единицах измерения;
Оі-среднедневной расход необходимого (i) материала в тех же единицах;
Эти же расчеты можно выполнить и в стоимостной оценке запасов и среднедневного расхода в одинаковых (закупочных) ценах.
На каждом предприятии исчисляют средний размер запасов по среднеарифметической при наличии данных на две даты и среднехронологической при наличии данных на три даты и более. Для оценки состояния управления запасами исчисляют их оборачиваемость в днях и разах по следующим формулам:
 ,
где Т0б - оборачиваемость в днях;
Тр -Оборачиваемость в разах;
Σ - средние запасы
за определенный
период в сумме;
Одн - однодневный расход в сумме за этот же период.
 ,
где
Vреал
- объем реализации
за определенный
период;
- средние запасы
за этот же период.
Расчет средней оборачиваемости - это отношение себестоимости реализованной продукции к средней величине запасов в одних и тех же ценах. Другой показатель - число дней, необходимых на один оборот запасов: 360 дней делится на среднюю оборачиваемость запасов в разах. Величина оборачиваемости в днях является одним из показателей ликвидности, так как он выражает скорость, с которой запасы могут быть обращены в наличность.
Основным фактором, определяющим величину запаса, является, как это видно из вышеизложенных положений, объем продаж. Исходя из того, что объем продаж выступает показателем уровня спроса, используя научные методы управления запасами, установлено, что прирост запасов находится не в линейной зависимости от объема продаж (спроса), а что объем запасов пропорционален квадратному корню из объема реализации.
На предприятиях большое значение имеет обоснованная оценка запасов, которая изучается в связи с движением Продукции, и определение их стоимости. На практике наиболее часто определяют стоимость запасов тремя наиболее удобными методами - ФИФО, ЛИФО и по средневзвешенной стоимости.
Согласно методу ФИФО при увеличении уровня цен учет товарно-материальных запасов ведется по цене первой поступившей на склад партии, что вызывает увеличение прибыли в отчете о прибылях и убытках по сравнению с той, которая, была бы указана, если бы товарно-материальные запасы были учтены в составе затрат по их текущей цене.
Метод ЛИФО предусматривает оценку запасов на конец периода по ценам последних покупок. Основная цель этого метода состоит в максимальном приближении себестоимости реализованной продукции к последним издержкам на их приобретение.
Из приведенных положений очевидно, что при стабильном уровне цен оценка товарных запасов по обоим методам будет, одинаковой. С изменением цен результаты использования этих методов будут сильно различаться.
От метода учета сильно зависит размер налогов, выплачиваемых по результатам деятельности за период. Более высокий доход, получаемый при использовании метода ФИФО, облагается как прибыль от производственной деятельности, хотя в нем представлена фиктивная прибыль от использования первых поступивших и потому дешевых партий товарно-материальных запасов.
Метод использования средневзвешенной стоимости устраняет колебания себестоимости при оценке запасов и калькуляции себестоимости реализованной продукции.
Выбор методов оценки запасов влияет на результат определения себестоимости продукции и величину прибыли от ее реализации.
Метод ЛИФО дает возможность более обоснованно оценить запасы, так как более точно отражает сложившиеся издержки. А метод ФИФО устанавливает лучшие соотношения выручки и издержек.
В условиях инфляции увеличивается интерес к методу ЛИФО при списании сырья и материалов на себестоимость продукции. Этот метод отдаляет эффект инфляции на период, пока цены на сырье и материалы продолжают расти. Он позволяет откладывать выплаты налога на прибыль, что является реальной выгодой.
Достоинства и недостатки каждого метода должны оценивать руководители (менеджеры) предприятия и, отдавать предпочтение одному из них. Использование одновременно разных методов при расчетах названных выше показателей или решении тех или иных задач не допускается.
Для конкретных видов оборотных средств в качестве базового оценочного показателя выбирается тот, который наиболее полно характеризует их потребление. Так, для вспомогательных материалов таким показателем является их среднедневной расход, для тары - годовой (квартальный) объем товарной продукции, для инструмента общего назначения и спецодежды - среднегодовая численность работающих.
Объем денежных средств, необходимый хорошо управляемому предприятию представляет собой страховой запас, который используется для покрытия кратковременной несбалансированности денежных потоков. Так, в случае спада объема продаж готовой продукции и сохранения объема закупок сырья, материалов и др. ресурсов на сложившемся уровне приходится прибегать к привлечению дополнительных денежных средств. Анализ является средством установления потребности в денежных средствах. О важности этого ресурса на предприятии судят по тому, что недостаток наличности больше, чем другой фактор, оказывает влияние на решение вопроса о неплатежеспособности предприятия.
В настоящее время потребность в оборотных средствах определяется исходя из сложившейся величины за прошлый период. Такой подход осложняет процесс управления этим важным видом ресурсов. В основу их плановой величины необходимо положить нормативы (частные по видам оборотных средств и обобщающий по, их совокупности). В условиях рынка каждое предприятие может установить такие нормативы. На тех предприятиях, где указанный подход к управлению оборотными средствами используется, они добиваются успехов и рассматривают норматив как минимальную плановую сумму денежных средств для организации бесперебойного хода хозяйственной (производственной, торговой) деятельности.
Потребность в материальных ресурсах определяется в разрезе их видов по основной и неосновной деятельности предприятия и их запасов, необходимых для нормального функционирования на конец периода (месяца, квартала, года). Общую потребность можно рассчитать по следующей формуле:
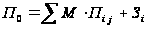
где П0 - общая потребность;
МПij - потребность 1-го вида материалов на выпуск j-го вида
продукции (исходя из производственной программы и прироста незавершенного производства);
3i - необходимые для нормального функционирования предприятия запасы i-го вида материальных ресурсов на конец периода.
В основу расчета всей потребности должны быть положены нормативы и нормы расхода ресурсов на единицу продукции и складских запасов.
Величина плановой потребности в соответствующем виде материальных ресурсов на выполнение основной производственной программы, как это видно из формулы и логики, определяется путем умножения нормы расхода на количество выпускаемой продукции (объем выполненных работ).
Продолжительность нахождения средств в незавершенном производстве зависит от длительности производственного цикла, коэффициента нарастания затрат на незавершенное производство и числа дней в предстоящем периоде.
Отдельно рассчитывается потребность в ресурсах на опытные и экспериментальные работы, на ремонтно-эксплуатационные нужды и т. п.
Общая потребность в оборотных средствах определяется путем суммирования потребностей по отдельным видам. Этот расчет можно производить и по такой схеме: среднегодовую величину оборотных средств за отчетный период умножить на коэффициент соотношения темпов роста объемов хозяйственной деятельности (торговой, производственной и т. д.) и темпы роста среднегодовой стоимости основных фондов по данным за последние 2-3 года.
В «Методических рекомендациях по разработке финансовой политики предприятия» большое внимание уделено управлению оборотными средствами (денежными средствами, рыночными ценными бумагами), дебиторской задолженностью, кредиторской задолженностью, начислениями и другими средствами краткосрочного финансирования. Решение вопросов по этим проблемам имеет исключительное значение. Именно на этом направлении наиболее ярко проявляется основная проблема управления финансами: выбор между рентабельностью и вероятностью неплатежеспособности, когда стоимость активов предприятия становится меньше его кредиторской задолженности.
Финансовой службе предприятия целесообразно постоянно контролировать очередность сроков финансирования активов, выбирая один из нескольких существующих на практике способов (финансирование по краткосрочным и долгосрочным ссудам или преимущественно по одному из этих способов, компенсация активов обязательствами при равном сроке погашения - хаджирование).
Показатели движения оборотных средств, их соотношение с другими составляющими капитала предприятия рекомендованы правительством для изучения финансовой устойчивости и деловой активности предприятия.
При оценке оборотных средств предприятия необходимо всесторонне проанализировать показатели финансовой устойчивости за несколько последних лет. Эти данные должны учитываться, как и многие другие показатели, для оценок деятельности предприятия и внешними пользователями отчетности, такими как инвесторы, акционеры и кредиторы.
Речь идет об изучении:
соотношения заемных и собственных средств. Отношение всех обязательств к собственному капиталу, которое должно быть меньше 0,7. Если эта величина превышает 0,7, то это свидетельствует о потери финансовой устойчивости;
коэффициента обеспеченности собственными средствами. Отношение собственных оборотных средств к их совокупной величине. Нижняя граница -0,1. Чем выше этот показатель (около 0,5), тем лучше финансовое состояние предприятия;
коэффициента маневренности собственных оборотных средств. Отношение собственных оборотных средств к общей величине собственного капитала. Нормальное значение этого показателя 0,2 - 0,5. Чем выше его величина, тем больше возможностей финансового маневра.
Большое значение имеет для каждого предприятия полная обеспеченность потребности в ресурсах источниками покрытия. На практике различают внутренние (собственные) и внешние источники покрытия потребности. Для решения этой проблемы рассчитывают потребность в завозе материалов со стороны по следующей схеме: вся потребность минус величина собственных внутренних источников. Под них необходимо заключать договора на приобретение материалов у поставщиков. Договоры должны предусматривать оценку ритмичности поставок и меры ответственности. Для оценки ритмичности поставок используются такие показатели, как среднее квадратичное отклонение, коэффициент неравномерности поставок, коэффициент вариации.
Выводы
•Предприятие как самостоятельно хозяйствующий субъект имеет право владения, пользования и распоряжения обособленным имуществом. Имущество предприятия подразделяется на недвижимое и движимое, а также на внеоборотные и оборотные активы.
•На предприятиях состав и структура внеоборотных активов могут существенно различаться, однако, правило, главной составляющей являются иммобилизованные фонды, среди них — основные фонды.
•Основные производственные фонды, состоящие из зданий, сооружений, машин, оборудования и других средств труда, участвуют в процессе производства длительное время, сохраняя при этом свою натуральную форму, а их стоимость переносится на изготовляемый продукт постепенно, по частям.
Основные фонды являются материально-технической базой производства. От их объема зависят производственная мощность предприятия и уровень технической вооруженности труда.
В процессе эксплуатации основные фонды подеются физическому и моральному износу, что оборачивается для предприятия значительными потерями. Уменьшить потери износа основных фондов можно путем их лучшего использования, повышения уровней основных показателей — фондоотдачи, коэффициента сменности, коэффициента загрузки оборудования.
Улучшить эти показатели можно за счет научно-технического прогресса, совершенствования структуры основных фондов, сокращения всевозможных простоев оборудования, совершенствования производства и труда, развития новых форм хозяйствования. Наряду с прибылью основной источник совершенствования основных фондов предприятия — амортизационные отчисления. Для нормального функционирования каждого предприятия необходимы оборотные средства, представляющие собой денежные средства, используемые предприятием для приобретения оборотных фондов и фондов обращения.
Оборотные фонды, т.е. материальные ресурсы, в отличие от основных фондов используются в одном производственном цикле и стоимость их переносится на продукт сразу и полностью. I
•Рациональное и экономное использование оборотных фондов —первоочередная задача предприятий, так как материальные затраты составляют 3/4 себестоимости промышленной продукции. Снижение материалоемкости изделия (расход материальных ресурсов в натуральном и стоимостном выражении на единицу являются внедрение новой техники, технологии, совершенствование организации производства и труда.
Основная черта современного переходного периода — нехватка у предприятий оборотных средств. Ускорение оборачиваемости оборотных средств, которое измеряется коэффициентом оборачиваемости и длительностью одного оборота в днях, достигается различными мероприятиям на стадиях создания производственных запасов, незавершенного производства и на стадии обращения.