Анализ эффективности использования ресурсов ОАО "Яранский КМП"
+Э = ФЗП * Iсз – Iгв
Iгв
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С увеличением производительности труда создаются реальные предпосылки для повышения уровня ее оплаты.
Краткая характеристика экономических условий работы ОАО «Яранский комбинат молочных продуктов»
2.1 История создания предприятия. Организационно-правовая форма хозяйствования
История деятельности «Яранского комбината молочных продуктов» начиналась с работы сепараторного отделения, который располагается на месте ныне действующей аптеки. Это было в 30-х годах. Тогда принятое молоко могли только пропустить через сепаратор, в результате чего получить сливки. Труд работника был не механизирован, делалось все вручную.
Затем цех по переработке молока вошел в состав ликероводочного завода и стало совместное предприятие.
В 1959 году был построен «Яранский маслодельный завод», оснащенный, в основном, отечественным оборудованием. Из года в год повышалась продуктивность скота в сельском хозяйстве, увеличились заготовки молока, маслозавод не стал справляться с переработкой, да и потребности населения увеличивались.
В 1979 году, то есть 24 года назад, в городе Яранске Кировской области создан комбинат молочных продуктов (ЯКМП). Комбинат молочных продуктов расположен в 1,5 км. От северо-западной окраины города, между реками Ярань и Уртма, в 150 метрах от междугородней трассы Киров–Нижний Новгород. Площадь занимаемой территории 4,16 га.
В 1996 году «Яранский комбинат молочных продуктов» был переименован в ОАО «Яранский комбинат молочных продуктов».
Акционерное общество является юридическим лицом с момента его государственной регистрации, имеет в собственности обособленное имущество, самостоятельный баланс, имеет гражданские права и обязанности, круглую печать, бланки, эмблему, зарегистрированный в установленном порядке товарный знак.
Основной целью предприятия является получение прибыли.
Основными видами деятельности предприятия являются:
Производство пищевых продуктов на основе переработки молока и сливок.
Разработка, внедрение, производство, реализация конкурентоспособной пищевой продукции.
Торгово-закупочная деятельность.
Оптовая и розничная торговля с использованием сети своих магазинов.
Предоставление консультационных услуг, рекламная и информационная деятельность.
Организация и проведение выставок, ярмарок и т.п.
Транспортно-экспедиционные услуги.
Внешнеэкономическая деятельность.
Проведение монтажных, пусконаладочных и ремонтно-строительных работ.
Уставный капитал предприятия составляет 109725 рублей. Уставный капитал разделен на момент учреждения на обыкновенные и именные акции в количестве 21945 штук, номинальной стоимостью 5 рублей каждая. Все акции выпущены в бездокументарной форме.
Увеличивается за счет переоценки основных фондов предприятия, проводимых в соответствии с решением Правительства Российской Федерации.
ОАО «Яранский КМП» получает сырье от хозяйств, следующих районов: Тужинского, Арбажского, Котельнического, а также всех хозяйств города Яранска. Молоко доставляется по графику. При составлении графической доставки молока, учитывают: время дойки, оснащенность хозяйств техническими средствами для хранения сырья, удаленность хозяйства от предприятия, наличие транспортных средств и состояние дорог.
Расчет с хозяйствами за сданное молоко производят по срокам в зависимости от качества молока. Цены устанавливают в расчете на базисную жирность 3,6%. Хозяйствам, доставляющим молоко своим транспортом, доплачивают за доставку от фермы до предприятия. Расчеты за транспортные расходы ведут исходя из фактической массы груза, расстояние – по соответствующим единым тарифам на автоперевозки.
Колхозам и совхозам отпускается сыворотка, полученная при производстве нежирного творога.
Специализируется предприятие, в основном, на производстве масла и сухого молока. Но наиболее трудоемкой является цельномолочная продукция, сюда входит: снежок, йогурт, сырки сладкие, кефир, творог нежирный, мороженое, сыры плавленые. Кроме вышеперечисленной продукции, выпускается молоко фляжное и фасованное в пакеты, сметана фляжная и фасованная в стаканчики. Кисломолочная продукция отпускается населению, детским и лечебным учреждениям города Яранска. Наибольшая часть реализуется за пределы района и в республику Марий Эл. Наибольшим спросом в соседней республике используется нежирная продукция: кефир, творог, молоко. Масло и сухие продукты (сухое обезжиренное молоко и сухое цельное молоко) отправляются, в основном, за пределы района, так как вырабатываемые объемы велики для небольшого населенного пункта – города Яранска.
Летом, когда объемы производства возрастают, большую часть масла отправляют в город Киров в Госрезерв на хранение, кроме этого масло и сухое молоко увозят в республику Коми, Марий Эл, Нижегородскую область. Сухого обезжиренного молока в количестве 340 тонн (это 1/3 часть всего произведенного СОМ) отгрузили в 2001 году на экспорт.
Для доставки сырья от заводов других районов и отгрузки продукции при комбинате создан автотранспортный цех, где имеются и молоковозы (ГАЗы и КАМАЗы), и рефрижераторы, и бортовые машины.
В холодное время года продукция отгружается на крытых бортовых машинах, а в период летнего сезона, как скоропортящийся продукт, отгружается и увозится в КАМАЗах-рефрижераторах.
Для обеспечения стабильной работы основного производства на комбинате создан ряд вспомогательных служб. Котельная снабжает все производство паром и горячей водой. Здесь заняты операторы котельных установок и слесаря. Компрессорный цех вырабатывает холод, так как очень важно в молочном производстве быстро охладить сырье и готовую продукцию. Здесь работают машинисты АХУ (аммиачно-холодильных установок). Во вспомогательном корпусе расположены цеха КИП и А (контрольно-измерительных приборов и автоматики), электроцех, ремонтно-механическая служба.
В цехах основного производства к ведущим профессиям относятся: аппаратчик, маслодел, изготовитель закваски, оператор диетпродукции, изготовитель сметаны, творога, мороженого.
Все операции по производству молочной продукции (основному виду деятельности) механизированы. Управление процессами автоматическое, с пультов и щитов управления, производится высококвалифицированными работниками. Рабочие, в основном, заняты на производстве по 5 и 6 разрядам.
Штат лаборатории содержит специалистов разных областей: химиков, микробиологов, экспертов.
На предприятии действует повременная система оплаты труда За последние 5 лет наблюдается резкий спад молочной продукции, так как сельское хозяйство приходит в упадок. Колхозы везут молока все меньше и меньше. Если в 90-х годах перерабатывал молока до 100 – 120 тысяч тонн в год, то в 2000 году переработал только 30 тысяч тонн, причем хозяйства Яранского района завезли молока только на 1/3 от общего объема поставок их в России. В 2001 году переработка молока не увеличилась, но ее удается удержать на этом уровне за счет привлечения новых поставщиков. К поставщикам молока в этом году добавились хозяйства Нолинского и Лебяжского района.
Это значит, что, в основном, везут молоко из других районов. Если раньше, 10 лет назад, главной задачей было выработать, как можно больше продукции, то в настоящее время встает проблема – как выработанный продукт реализовать, то есть найти стабильные рынки сбыта.
Отечественный рынок пищевых продуктов превращается в «свалку» дешевых, и производители « душит» непомерный гнет налогов.
Закрываются, разоряются, продаются с аукционов предприятия и заводы. Нелегко выстоять в жестких условиях, решая вопросы производства, реализации, приобретения сырья и конкуренции продукции. Ведь сколько завозится к нам в район молочной продукции из городов Кирова, Нижнего Новгорода, Казани, Йошкар-Олы, Москвы и т.д. И зачастую в торговле привозная продукция дешевле нашей, но это не значит, что лучше. Сейчас очень многие производители прибегают к использованию различных добавок, чтобы удешевить продукт питания, а Яранский комбинат выпускает продукцию экологически чистой без примесей и добавок. Например: масло «крестьянское» неоднократно представлялось на различных конкурсах, Всесоюзных ярмарках, Всероссийских выставках и занимало призовые места. До сих пор Яранское масло считается одним из лучших в России.
2.2 Динамика основных экономических показателей
Многогранная деятельность предприятия находит свое выражение в системе экономических показателей. Для оценки его работы необходимы синтетические показатели, отражающие взаимосвязь внутри отдельной отрасли и между отраслями. Данную задачу можно решить только на основе стоимостных показателей. Показатели, позволяющие в целом охарактеризовать экономический процесс, называют основными экономическими показателями. Они обеспечивают количественную и качественную характеристику процесса производства.
Основные показатели, характеризующие деятельность ОАО «Яранский КМП» за период 2001-2003 годы, представлены в таблице 3.
Таблица 3. Комплексная оценка деятельности ОАО «Яранский комбинат молочных продуктов»
| Показатель | Ед. изм. | 2001 г. | 2002 г. | 2003 г. | Отклонение | |
| тыс. руб. | тыс. руб. | |||||
| 02/01 | 03/02 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Показатели затрат (производственный потенциал) | ||||||
| Среднегодовая стоимость ОПФ | тыс. руб. | 49644,5 | 51601 | 54185,5 | 1956,5 | 2584,5 |
| В т.ч. среднегодовая стоимость активной части | тыс. руб. | 20735 | 21589 | 23311,5 | 854 | 1722,5 |
| Среднегодовая численность, всего | чел. | 241 | 237 | 250 | -4 | 13 |
| В т.ч. производственно-промышленный персонал (ППП) | чел. | 233 | 229 | 241 | -4 | 12 |
| Из них: | ||||||
| рабочих | чел. | 155 | 154 | 162 | -1 | 8 |
| служащих | чел. | 30 | 28 | 28 | -2 | 0 |
| Фонд оплаты труда, всего | тыс. руб. | 5520 | 7595 | 9849 | 2075 | 2254 |
| Материальные затраты на ТП | тыс. руб. | 91333 | 114400 | 149677 | 23067 | 35277 |
| Себестоимость по ТП | тыс. руб. | 104463 | 132055 | 169093 | 27592 | 37038 |
| 2. Показатели использования ресурсов | ||||||
| Коэффициент износа ОПФ | 0,49 | 0,48 | 0,46 | -0,01 | -0,02 | |
| Фондоотдача ОПФ | руб. | 2,15 | 2,84 | 2,8 | 0,69 | -0,04 |
| Среднегодовая выработка на одного работника | тыс. руб. | 458,8 | 640,9 | 629,9 | 182,1 | -11 |
| Среднегодовая выработка на одного рабочего | тыс. руб. | 689,67 | 953,09 | 936,03 | 263,42 | -17,06 |
| Материалоемкость | руб. | 0,87 | 0,92 | 1,07 | 0,05 | 0,15 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Затраты на руб. ТП | руб. | 0,836 | 0,837 | 0,84 | 0,001 | 0,003 |
| 3. Показатели эффективности хозяйственной деятельности | ||||||
| Производство продукции | тыс. руб. | 106900 | 146777 | 151637 | 39877 | 4860 |
| Реализация продукции | тыс. руб. | 102012 | 141056 | 150829 | 39044 | 9773 |
| Балансовая прибыль | тыс. руб. | 485 | 12698 | -773 | 12213 | -13471 |
| Чистая прибыль | тыс. руб. | 400 | 8681 | – | 8281 | -8681 |
| Показатели рентабельности продаж | 0,0039 | 0,0726 | – | 0,0687 | -0,0726 | |
| Показатели доходности капитала: | ||||||
| рентабельность всего капитала | 0,0013 | 0,29 | – | 0,2887 | -0,29 | |
| рентабельность собственного капитала | 0,016 | 0,073 | – | 0,057 | -0,073 | |
| рентабельность заемного капитала | 0,066 | 1,79 | – | 1,724 | -1,79 | |
Следующим этапом является более детальный анализ всех технико-экономических показателей, представленных в таблице.
Анализ начинается с изучения динамики выпуска продукции и её реализации, и рассчитываются базисные и цепные темпы роста, при этом объем производства должен быть выражен в сопоставимых ценах, за основу которых принимается цена базисного года.
Таблица 4. Динамика производства и реализации продукции в сопоставимых ценах
| Год | Объем производства продукции, тыс. руб. | Темп роста, % | Объем реализации | Темп роста, % | ||
| Базисные | Цепные | |||||
| 2001 | 106900 | 100 | 100 | 102012 | 100 | 100 |
| 2002 | 146777 | 137,3 | 137,3 | 141056 | 138,3 | 138,3 |
| 2003 | 151637 | 141,8 | 103,3 | 150829 | 147,8 | 106,9 |
Из таблицы видно, что за три года объем производства возрос на 41,8%, а объем реализации на 3,3%. Если за 2001 и за 2002 гг. темпы роста производства и реализации продукции примерно совпадали, то за последний год темпы роста реализации значительно выше темпов производства, что свидетельствует о снижении остатков нереализованной продукции на складах предприятия.
Важное значение для оценки выполнения производственной программы имеют и натуральные показатели объемов производства (штуки, метры, тонны и т.д.) Их используют при анализе объемов производства по отдельным видам однородной продукции. В таблице 5 приведены данные о структуре выпуска продукции комбината.
Таблица 5. Анализ состава и структуры выпуска продукции
| Вид продукции | 2001 год | 2002 год | 2003 год | |||||||||
| Тон. | % | тыс. руб. | % | Тон. | % | Тыс. руб. | % | Тон. | % | Тыс. руб. | % | |
| Масло | 1260 | 83,3 | 70560 | 91,2 | 1168 | 81,4 | 68912 | 89,6 | 1317 | 81,7 | 79020 | 89,3 |
| Сметана | 252 | 16,7 | 6804 | 8,8 | 267 | 18,6 | 8010 | 10,4 | 295 | 18,3 | 9440 | 10,7 |
| Итого | 1512 | 100 | 77364 | 100 | 1435 | 100 | 76922 | 100 | 1612 | 100 | 88460 | 100 |
По данным таблицы видно, что в 2002 году объем производства масла уменьшился на 92 тонны, вследствие чего товарная продукция уменьшилась на 1648 тыс. руб., в 2003 году объем производства масла увеличился на 149 тонн, вследствие чего товарная продукция увеличилась на 10108 тыс. руб.
Таблица 6. Анализ структуры продукции на ее выпуск
| Вид продукции | Цена за кг. | Выпуск продукции | Структура продукции | ||||||||||||
| 2001 г | 2002 г | 2003 г | 2001 г | 2002 г | 2003 г | 2001 г | 2002 г | 2003 г | |||||||
| Масло | 59 | 60 | 62 | 1260 | 1168 | 1317 | 83,3 | 81,4 | 81,7 | ||||||
| Сметана | 27 | 30 | 32 | 252 | 267 | 295 | 16,7 | 18,6 | 18,3 | ||||||
| Итого | 86 | 90 | 94 | 1512 | 1435 | 1612 | 100 | 100 | 100 | ||||||
| Вид продукции | Выпуск продукции в базовых ценах | Изменение выпуска за счет структуры | |||||||||||||
| 2001 г | 2002 г при структуре 2001 г | 2002 г | 2003 г при структуре 2002 г | 2003 г | 2002 г | 2003 г | |||||||||
| Масло | 74340 | 70520,5 | 68912 | 77417,7 | 77703 | -1608,5 | 285,3 | ||||||||
| Сметана | 7560 | 7191,8 | 8010 | 8995,1 | 8850 | 818,2 | -145,1 | ||||||||
| Итого | 81900 | 77712,3 | 76922 | 86412,8 | 86553 | -79,03 | 140,2 | ||||||||
Общее изменение выпуска продукции под влиянием структуры в 2002 году – на -79,03 тыс. руб. произошло за счет уменьшения выпуска более дорогой продукции (масла -1608,5 тыс. руб.); за счет увеличения доли более дешевой продукции (сметаны 818,2 тыс. руб.).
Общее изменение выпуска продукции под влиянием структуры в 2003 году на 140,2 тыс. руб. произошло за счет доли более дорогой продукции (масла на 285,3 тыс. руб.); за счет уменьшения доли более дешевой продукции (сметаны на 145,1 тыс. руб.).
Анализ факторов увеличения выпуска и реализации продукции..
Основными факторами, способствующими увеличению выпуска продукции, являются: увеличение производства товарных видов продукции, уменьшение потерь и прочих расходов, недопущение излишних остатков на конец года, экономное расходование продукции на внутрихозяйственные нужды.
Выполнение плана выпуска продукции и реализации рассматривается в комплексе с показателями объема производства и уровня товарности. Увеличение объема продажи продукции в данной ситуации возможно при повышении товарности и качества продукции.
Уровень товарности возрастает по мере интенсификации сельскохозяйственного производства и во многом зависит от действий руководства и коллектива предприятия. Повышение уровня товарности не должно происходить искусственно, за счет неполного удовлетворения производственных потребностей предприятия. Экономически неоправданной является и противоположная тенденция – создание излишних запасов или бесхозяйственное их расходование.
Пути повышения объема реализации и уровня товарности многочисленны. Это установление прямых связей с магазинами, консервными заводами, своевременный сбор, очистка, сортировка продукции, быстрая доставка к пунктам сдачи, закладка продукции на хранение с последующей реализацией, недопущение порчи, потерь полезных свойств.
Таблица 7. Анализ факторов, изменяющих объем реализации
| Показатель | Реализовано продукции |
Отклонение тыс руб. |
Отклонение,% | ||||
| 2001 | 2002 | 2003 |
2002 2001 |
2003 2002 |
2002/ 2001 | 2003/2002 | |
| Остаток товара на начало года | 9295 | 11590 | 11730 | 2295 | 140 | 124,69 | 101,2 |
| Товарная продукция за год | 106900 | 146777 | 151637 | 39877 | 4860 | 137,3 | 103,3 |
| Остатки товара на конец года | 10341 | 15210 | 13100 | 4869 | -2110 | 147,1 | 86,1 |
| Реализованная продукция | 102012 | 141056 | 150829 | 39044 | 9773 | 138,3 | 106,9 |
Объем реализованной продукции увеличился в 2002 году на 39044 тыс. руб. за счет влияния следующих факторов: за счет увеличения товарной продукции на 39877 тыс. руб.(37,3%); за счет увеличения остатков на начало года на 2295 тыс. руб., при этом отрицательно повлияло увеличение остатков товара на конец года (4870 тыс. руб.).
Объем реализованной продукции в 2003 году увеличился на 138,3 тыс. руб. за счет влияния следующих факторов: за счет увеличения товарной продукции на 4860 тыс. руб. (3,3%); за счет увеличения остатков товара на начало года на 140 тыс. руб.(1,2%). На объем реализованной продукции в 2003 году оказало положительное влияние сокращение остатков товара на конец года на 2110 тыс. руб.
3. Анализ эффективности использования ресурсов ОАО «Яранский КМП»
3.1 Анализ использования материальных ресурсов
Необходимым условием выполнения планов по выпуску и реализации продукции, снижению ее себестоимости, росту прибыли, рентабельности является полным и своевременным обеспечением предприятия сырьем и материалами необходимого ассортимента и качества.
Частные показатели применяются для характеристики эффективности использования отдельных видов материальных ресурсов (материалоемкость, сырьеемкосмть, топливоемкость, энергоемкость и др.), а также для характеристики уровня материалоемкости отдельных изделий.
Таблица 8. Анализ частных показателей материалоемкости методом сравнения
| Показатель | 2001 г. | 2002 г. | 2003 г. | Отклонение | |
| 2002 / 2001 | 2003 / 2002 | ||||
| Выпуск продукции тыс. руб. | 106900 | 146777 | 151637 | 39877 | 4860 |
| Материальные затраты тыс. руб. | 91333 | 114400 | 149677 | 23067 | 35277 |
| В т.ч. сырье и материалы | 83553 | 105525 | 139253 | 21972 | 33728 |
| Топливо | 378 | 569 | 900 | 191 | 331 |
| Энергия | 6976 | 8306 | 8842 | 1330 | 536 |
| Материалоотдача | 1,17 | 1,28 | 1,01 | 0,11 | -0,27 |
| Общая материалоемкость | 0,85 | 0,78 | 0,99 | -0,07 | 0,21 |
| В т.ч. сырьеемкость | 0,78 | 0,72 | 0,92 | - 0,06 | 0,2 |
| Топливоемкость | 0,0035 | 0,0038 | 0,006 | 0,0003 | 0,0022 |
| Энергоемкость | 0,07 | 0,056 | 0,058 | - 0,014 | 0,002 |
Данные таблицы 8 показывают, что материальные затраты в 2002 году увеличились на 23067 тыс. руб., а в 2003 году увеличились на 35277 тыс. руб.
Общая материалоемкость в 2002 году снизилась по сравнению с 2001 годом на 0,07 тыс. руб., что произошло вследствие сокращения сырьеемкости на 0,06 тыс. руб.; вследствие сокращения энергоемкости на 0,014 тыс. руб.; вследствие увеличения топливоемкости на 0,0003 тыс. руб.
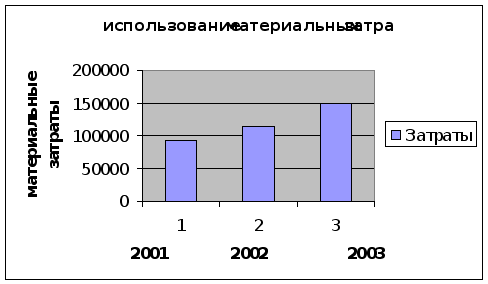
Рис. 1. Динамика материальных затрат
Как видно из рис. 1, материальные затраты предприятия ежегодно растут, удельный вес материальных затрат в общем выпуске продукции предприятия также имеет тенденцию к росту.
Анализ материалоемкости продукции.
Факторную модель материалоемкости можно представить следующим образом:
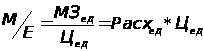 ,
где
 – материалоемкость
продукции;
 –
материальные
затраты на
единицу продукции;
 – цена за единицу
материалов;
 – расход материальных
затрат на единицу
продукции.
Таблица 9. Исходные данные для анализа материалоемкости
| Показатель | 2001 г. | 2002 г. | 2003 г. | 2002/2001 | 2003 /2002 |
| Расход на единицу материалов. | 12,6 | 12,8 | 13,4 | 0,2 | 0,6 |
| Цена на единицу материала. | 3,8 | 4,3 | 4,9 | 0,5 | 0,6 |
| Цена на единицу продукции. | 55 | 60 | 63 | 5 | 3 |
Таблица 10. Факторный анализ материалоемкости продукции за 2001–2002 гг.
| Показатель | Объем производства | Структура продукции | Удельный расход сырья | Цена на материалы | Решение |
| План | План | план | план | План | 0,87 |
| Усл.1 | План | план | план | План | 0,088 |
| Усл.2 | Факт | план | план | План | 0,88 |
| Усл.3 | Факт | факт | план | План | 1 |
| Факт | Факт | факт | факт | Факт | 0,92 |
| Изменение | 0,01 | - | 0,12 | -0,08 | 0,05 |
Факторный анализ материалоемкости продукции за 2001-2002 гг. показывает, что рост данного показателя в рассматриваемом периоде обусловлен главным образом увеличением удельного расходы сырья, отрицательное же влияние оказал рост цен на материалы.
Таблица 11. Факторный анализ материалоемкости продукции за 2001–2003 гг.
| Показатель | Объем производства | Структура продукции | Удельный расход сырья | Цена на материалы | Решение |
| План | План | план | план | План | 0,92 |
| Усл.1 | План | план | план | План | 096 |
| Усл.2 | Факт | план | план | План | 0,96 |
| Усл.3 | Факт | факт | план | План | 1,09 |
| Факт | Факт | факт | факт | Факт | 1,07 |
| Изменение | 0,04 | - | 0,13 | -0,02 | 0,15 |
Факторный анализ материалоемкости продукции за 2002-2003 гг. показывает, что увеличение данного показателя в рассматриваемом периоде обусловлено главным образом ростом удельного расхода сырья.
Важным показателем, характеризующим работу предприятий, является себестоимость продукции, работ и услуг, т.е. затраты на производство и реализацию продукции. В ней отражаются все стороны хозяйственной деятельности и аккумулируются затраты использования всех производственных ресурсов. Объектом начального анализа выступает полная себестоимость продукции в целом и по элементам затрат.
Таблица 12. Анализ затрат на производство продукции
| Элементы затрат | Сумма тыс. руб. | Отклонение | |||
| 2001 г. | 2002 г. | 2003 г. | 2002/2001 | 2003/2002 | |
| Материальные затраты | 91333 | 114400 | 149767 | 23067 | 35367 |
| Заработная плата | 3955 | 6602 | 10733 | 2647 | 4131 |
| Соц. отчисления | 1588 | 2414 | 3383 | 826 | 969 |
| Амортизация | 954 | 981 | 1126 | 27 | 145 |
| Прочие производственные расходы | 6633 | 7658 | 3984 | 1025 | -3674 |
| Полная себестоимость | 104463 | 132055 | 169093 | 27592 | 37038 |
| Переменные расходы | 73124 | 83836 | 114983 | 10712 | 31147 |
| Постоянные расходы | 31339 | 48219 | 54110 | 16880 | 5891 |
| Материальные затраты | 87,4 | 86,6 | 88,6 | -0,8 | 2 |
| Заработная плата | 3,78 | 5 | 6,35 | 1,22 | 1,35 |
| Соц. отчисления | 1,52 | 1,82 | 2 | 0,3 | 0,18 |
| Амортизация | 0,91 | 0,74 | 0,66 | - 0,17 | - 0,08 |
| Прочие производственные расходы | 6,35 | 5,8 | 2,35 | - 0,55 | - 3,45 |
| Полная себестоимость | 100 | 100 | 100 | – | – |
| Переменные расходы | 70 | 63 | 68 | -7 | 5 |
| Постоянные расходы | 30 | 37 | 32 | 7 | -5 |
Из таблицы видно, что в 2002 году затраты предприятия выше плановых на 27592 тыс. руб. за счет увеличения материальных затрат на 23067 тыс. руб.,
В 2003 году затраты предприятия увеличились на 37058 тыс. руб. за счет увеличения материальных затрат на 35367 тыс. руб.
Перерасход произошел по всем видам и особенно по материальным затратам. Увеличилась сумма как переменных, так и постоянных расходов. Изменилась и структура затрат: в 2002 году увеличилась доля зарплаты, доля материальных затрат и амортизации уменьшилась.
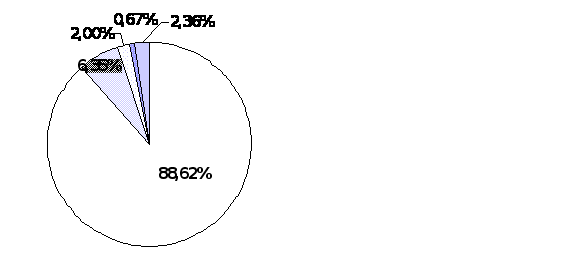
Рис. 2. Фактическая структура затрат на производство продукции за 2003 год
По важнейшим видам продукции проводят более глубокий анализ себестоимости и причин ее изменений. Анализ начинают с изучения динамики и выполнения плана по производству каждого вида продукции с разбивкой себестоимости на переменные и постоянные расходы.
Таблица 13. Анализ динамики и структуры себестоимости основных видов продукции
| Продукция | Переменные расходы на ед. продукции | Изменение | Постоянные расходы на ед. продукции | Изменение | |||||||||
| 2001 | 2002 | 2003 | 01/00 | 02/01 | 2001 | 2002 | 2003 | 00/01 | 02/01 | ||||
| Масло | 36,5 | 38,1 | 39,2 | 1,6 | 1,1 | 11,3 | 13,1 | 14,4 | 1,8 | 1,3 | |||
| Сметана | 12,7 | 14,5 | 16,3 | 1,8 | 1,8 | 5,4 | 6,1 | 6,5 | 0,7 | 0,4 | |||
| Итого | 49,2 | 54,6 | 55,5 | 3,4 | 2,9 | 16,7 | 19,2 | 20,9 | 2,5 | 1,7 | |||
| Масло | 47,8 | 51,2 | 53,6 | 2,5 | 2,4 | 72,9 | 71,3 | 70 | -1,6 | -1,3 | |||
| Сметана | 18,1 | 20,6 | 22,8 | 2,5 | 2,2 | 27,1 | 28,7 | 30 | 1,6 | 1,3 | |||
| Итого | 65,9 | 71,8 | 76,4 | 5 | 4,6 | 100 | 100 | 100 | – | – | |||
Для более глубокого изучения причин изменения себестоимости анализируют отчетные калькуляции по отдельным изделиям, сравнивают фактический уровень затрат на единицу продукции с плановым и данными прошлых лет в целом и по статьям затрат. Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели:
 ,
где
 –
себестоимость
продукции i-го
вида продукции;
 – сумма постоянных
затрат, отнесенная
на i-й вид
продукции;
 –сумма
переменных
затрат на единицу
i-го вида
продукции;
 –
объем выпуска
i-го вида
продукции в
физических
единицах.
Используя эту модель и данные таблиц, произведем расчет влияния факторов на изменение себестоимости масла методом цепной подстановки за 2001–2002 гг.
Таблица 14. Расчет влияния факторов на изменение себестоимости масла за 2001–2002 гг.
| Показатель | Q | А | B | Решение |
| С план | План | План | План | 45990 / 1260 + 11,3 = 47,8 |
| С усл. 1 | Факт | План | План | 45990 / 1168 + 11,3 = 50,67 |
| С усл. 2 | Факт | Факт | План | 44500,8 / 1168 + 11,3 = 49,4 |
| С факт | Факт | Факт | Факт | 44500,8 / 1168 + 13,1 = 51,2 |
| Изменение | 2,87 | 1,27 | 1,8 | 3,4 |
Общее изменение себестоимости единицы продукции за 2001–2002 гг. составляет
за 2001–2002 гг.:
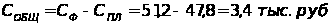 ,
в том числе за счет изменения
а) объема производства продукции:
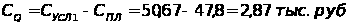
б) суммы постоянных затрат:
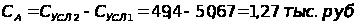
в) суммы удельных переменных затрат:
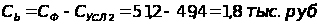
Таблица 15. Расчет влияния факторов на изменение себестоимости масла за 2002–2003 гг.
| Показатель | Q | А | B | Решение |
| С план | План | План | План | 44500,8 / 1168 + 13,1 = 51,2 |
| С усл. 1 | Факт | План | План | 45990 / 1317 + 11,3 = 50,67 |
| С усл. 2 | Факт | Факт | План | 51626,4/ 1317 + 11,3 = 50,5 |
| С факт | Факт | Факт | Факт | 51626,4 / 1317 + 14,4 = 53,6 |
| Изменение | - 0,53 | - 0,17 | 3,1 | 2,4 |
Общее изменение себестоимости единицы продукции за 2001–2002 гг. составляет
за 2002–2003 гг.:
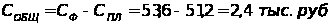 ,
в том числе за счет изменения
а) объема производства продукции:
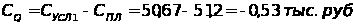
б) суммы постоянных затрат:
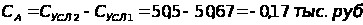
в) суммы удельных переменных затрат:
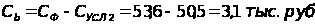
Затем более детально изучают себестоимость единицы продукции по каждой статье затрат, для чего фактические данные сравнивают с плановыми или данными за прошлые периоды (табл. 16).
Таблица 16. Анализ себестоимости изделия сметаны по статьям затрат
| Статья затрат | Затраты на единицу продукции, руб. | Отклонение | |||
| 2001 г. | 2002 г. | 2003 г. | 2002 /2001 | 2003 /2002 | |
| Сырье и материалы | 17,76 | 18,39 | 19,07 | 0,63 | 0,68 |
| Топливо и энергия | 9,95 | 10,38 | 10,80 | 0,43 | 0,42 |
| Зарплата производ. рабочих | 6,13 | 6,40 | 6,79 | 0,27 | 0,39 |
| Соц. отчисления на них | 2,25 | 2,36 | 2,49 | 0,11 | 0,14 |
| Расходы на содержание и эксплуатацию оборудования | 5,69 | 5,84 | 5,97 | 0,15 | 0,13 |
| Общепроизводственные расходы | 1,99 | 2,20 | 2,40 | 0,21 | 0,20 |
| Общехозяйственные расходы | 1,84 | 2,02 | 2,20 | 0,18 | 0,18 |
| Прочие производ. расходы | 1,50 | 1,74 | 1,87 | 0,23 | 0,14 |
| Коммерческие расходы | 1,59 | 1,88 | 2,01 | 0,29 | 0,13 |
| Итого | 48,7 | 51,2 | 53,6 | 2,5 | 2,4 |
| Сырье и материалы | 0,365 | 0,359 | 0,356 | -0,005 | -0,003 |
| Топливо и энергия | 0,204 | 0,203 | 0,202 | -0,002 | -0,001 |
| Зарплата производ. рабочих | 0,126 | 0,125 | 0,127 | -0,001 | 0,002 |
| Соц. отчисления на них | 0,046 | 0,046 | 0,046 | 0,000 | 0,000 |
| Расходы на содержание и эксплуатацию оборудования | 0,117 | 0,114 | 0,111 | -0,003 | -0,003 |
| Общепроизводственные расходы | 0,041 | 0,043 | 0,045 | 0,002 | 0,002 |
| Общехозяйственные расходы | 0,038 | 0,039 | 0,041 | 0,002 | 0,002 |
| Прочие производ. расходы | 0,031 | 0,034 | 0,035 | 0,003 | 0,001 |
| Коммерческие расходы | 0,033 | 0,037 | 0,037 | 0,004 | 0,001 |
| Итого | 1,00 | 1,00 | 1,00 | – | – |
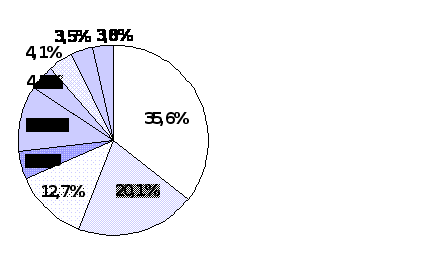
Рис. 3. Фактическая структура себестоимости изделия сметаны за 2003 год
Приведенные данные показывают, что перерасход затрат произошел по всем статьям. Особенно большой перерасход допущен по материальным затратам и энергии на технологические цели.
Большую долю в себестоимости продукции занимают затраты на сырье и материалы, которые зависят от объема производства продукции, ее структуры и удельных материальных затрат.
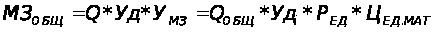 ,
где
 – общие материальные
затраты;
 – объем выпуска
продукции;
 – удельный вес
конкретного
вида продукции;
 – расход материалов
на единицу
продукции;
 – цена за единицу
сырья (материалов).
Данные таблицы 17 позволяют установить причины изменения удельных материальных затрат.
Таблица 17. Расчет влияния факторов на сумму удельных материальных затрат
| Вид сырья | Расход сырья в кг. | Цена за единицу материалов | Уд. Материальные затраты тыс. руб. | |||||||
| 2001 | 2002 | 2003 | 2001 | 2002 | 2003 | 2001 | Условно | 2002 | ||
| Молоко | 12 | 12,5 | 13 | 3,8 | 4,2 | 4,6 | 41,8 | 47,5 | 52,5 | |
| Прочие | 0,3 | 0,4 | 0,4 | 2,6 | 2,75 | 2,8 | 0,78 | 1,04 | 1,1 | |
| Итого по маслу | 12,3 | 12,9 | 13,4 | 6,4 | 6,95 | 7,4 | 42,58 | 48,84 | 53,6 | |
| Молоко | 6 | 6,5 | 7 | 3,8 | 4,2 | 4,6 | 22,8 | 24,7 | 27,3 | |
| Прочее | 0,25 | 0,3 | 0,3 | 2,6 | 2,75 | 2,8 | 0,65 | 0,78 | 0,83 | |
| Итого по сметане | 6,25 | 6,8 | 7,3 | 6,4 | 2,95 | 7,4 | 23,45 | 25,48 | 28,13 | |
| Молоко | 52,5 | 50,4 | 59,8 | 10,7 | 5,7 | 5 | 7,3 | -2,1 | 9,4 | |
| Прочие | 1,1 | 1,1 | 1,12 | 0,32 | 0,26 | 0,06 | ||||
| Итого по маслу | 53,6 | 51,5 | 60,92 | 11,02 | 6,26 | 4,76 | 7,32 | -2,31 | 9,42 | |
| Молоко | 27,3 | 29,4 | 32,2 | 4,5 | 1,9 | 2,6 | 4,9 | 2,1 | 2,8 | |
| Прочее | 0,83 | 0,85 | 0,84 | 0,18 | 0,13 | 0,05 | 0,01 | 0,02 | 0,03 | |
| Итого по сметане | 28,13 | 30,23 | 33,04 | 4,68 | 2,03 | 2,65 | 4,91 | 2,1 | 2,81 | |
Далее анализируем влияние факторов на общую сумму материальных затрат.
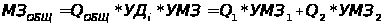
Таблица 18.
Факторный анализ материальных затрат за 2001-2002 гг.
| Показатель | Q | Уд | УМЗ | Решение |
| МЗ план | План | План | План | 67447,8 |
| МЗ усл1 | Факт | План | План | 64075,41 |
| МЗ усл2 | Факт | Факт | План | 63306,27 |
| МЗ факт | Факт | Факт | Факт | 70115,51 |
| Изменение | -3372,39 | - 769,4 | 6809,24 | 2667,71 |
Согласно данным таблицы, расход материалов на производство масла за 2001-2002 год увеличился на 2667,71 тыс. руб., в том числе за счет изменения:
снижения объема производства продукции 3372,39 тыс. руб.;
структуры производства продукции 6809,24 тыс. руб.;
удельного расхода материалов 769,4 тыс. руб.
Таблица 19. Факторный анализ материальных затрат за 2002-2003 гг.
| Показатель | Q | Уд | УМЗ | Решение |
| МЗ план | План | План | План | 70115,51 |
| МЗ усл1 | Факт | План | План | 7529,37 |
| МЗ усл2 | Факт | Факт | План | 78889,55 |
| МЗ факт | Факт | Факт | Факт | 89978,44 |
| Изменение | 8413,86 | 360,18 | 11088,89 | 19862,93 |
Согласно данным таблицы, расход материалов на производство масла за 2001-2002 год увеличился на 19862,93 тыс. руб., в том числе за счет изменения:
снижения объема производства продукции на 8413,86 тыс. руб.;
структуры производства продукции на 360,18 тыс. руб.;
удельного расхода материалов на 11088,89 тыс. руб.
3.2 Анализ использования трудовых ресурсов
Анализ обеспеченности трудовыми ресурсами
К трудовым ресурсам относится та часть населения, которая обладает необходимыми физическими данными, знаниями и навыками труда в соответствующей отрасли. Достаточная обеспеченность предприятий нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов продукции и повышение эффективности производства. Анализ трудовых ресурсов начинают с оценки обеспеченности предприятия трудовыми ресурсами.
Таблица 20. Анализ обеспеченности предприятия трудовыми ресурсами и их структура