Анализ эффективности использования ресурсов ОАО "Яранский КМП"
продолжение таблицы 20
| Категория работников | Отклонение | Обеспеченность, % | ||||
| 2001 год | 2002 год | |||||
| Чел. | % | Чел. | % | 2002 | 2003 | |
| Среднесписочная численность всего, чел. | -4 | 0 | 13 | 0 | - | - |
| Среднесписочная численность ППП, чел. | -4 | -0,06 | 12 | -0,22 | 99,94 | 99,77 |
| В т.ч. ИТР, чел. | -1 | -0,08 | 3 | 0,17 | 99,60 | 100,86 |
| Служащие, чел. | -2 | -0,65 | 0 | -0,6 | 94,78 | 94,92 |
| Рабочие, чел. | -1 | 0,67 | 8 | 0,02 | 101,04 | 100,03 |
| Основные, чел | -1 | 0,21 | 5 | 0,45 | 100,56 | 101,20 |
| Вспомогательные, чел. | 0 | 0,46 | 3 | -0,43 | 101,71 | 98,43 |
По данным таблицы 20 видно, что среднесписочная численность на ОАО «Яранский комбинат молочных продуктов» в 2002 году уменьшилась на 4 человека.
В 2003 году среднесписочная численность увеличилась на 13 чел., что связано с тем, что рабочих набирают на сезонные работы.
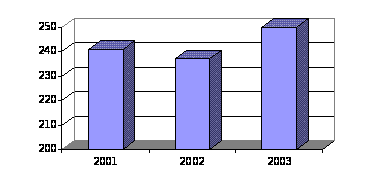
Рис. 4. Динамика среднесписочной численности работников
В целом можно сказать, что производственный процесс в 2002 году не обеспечен ИТР и служащими; по остальным статьям идет переизбыточность.
Анализируя структуру трудовых ресурсов комбината, следует отметить, что снижается удельный вес промышленно-производственного персонала и служащих, увеличивается доля инженерно-технических работников и рабочих.
Фонд рабочего времени зависит от численности рабочих (Ч), количества отработанных дней одним рабочим в среднем за год (Д) и средней продолжительности рабочего дня (П):
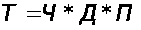 ,
где
 –
фонд рабочего
времени;
 – численность
рабочих;
 – количество
отработанных
дней одним
рабочим в среднем
за год;
 – продолжительность
рабочего дня.
Таблица 21. Анализ фонда рабочего времени
| Показатель | 2001 год | 2002 год | 2003 год | 2002/ 2001 | 2003 / 2002 |
| Ср.годовая численность рабочих | 155 | 154 | 162 | -1 | 8 |
| Отработано одним рабочим дней за год | 255 | 250 | 250 | -5 | – |
| Отработано одним рабочим часов за год | 2040 | 2001 | 2001 | -40 | – |
| Средняя продолжительность рабочего дня | 8 | 8 | 8 | – | – |
| Общий фонд рабочего времени | 316200 | 308000 | 324000 | -8200 | 16000 |
По данным таблицы видно, что общий фонд рабочего времени в 2002 году снизился на 8200 чел/час, по сравнению с 2001 годом, а в 2003 году увеличился на 16000 чел/час. Увеличение произошло за счет увеличения среднегодовой численности рабочих, в 2003 году численность промышленно-производственного персонала увеличилась на 8 чел.
Таблица 22. Влияние факторов на изменение фонда рабочего времени методом сравнения за 2002 год
| Показатель | Численность рабочих (Ч) | Кол-во отработанных дней (Д) | Продолжительность дня (П) | Решение |
| ФРВ план | План | План | План | 155* 255*8=316200 |
| ФРВ усл.1 | Факт | План | План | 154*255*8=314160 |
| ФРВ усл.2 | Факт | План | План | 154*250*8=308000 |
| ФРВ факт | Факт | Факт | Факт | 154*250*8=308000 |
| Изменение | -2040 | -6160 | – | -8200 |
Из таблицы 22 видно, что фонд рабочего времени изменился за счет сокращения численности рабочих на 6160 тыс. руб., за счет сокращения рабочих дней в году. Общее изменение фонда рабочего времени равно – 8200 тыс. руб.
Таблица 23. Влияние факторов на изменение фонда рабочего времени методом сравнения за 2003 год
| Показатель | Численность рабочих (Ч) | Кол-во отработанных дней (Д) | Продолжительность дня (П) | Решение |
| ФРВ план | План | План | План | 154*250*8=308000 |
| ФРВ усл.1 | Факт | План | План | 162*250*8=324000 |
| ФРВ усл.2 | Факт | Факт | План | 162*250*8=324000 |
| ФРВ факт | Факт | Факт | Факт | 162*250*8=324000 |
| Изменение | 16000 | – | – | 16000 |
По данным таблицы 23 видно, что общий фонд рабочего времени увеличился на 16000 тыс. руб., за счет увеличения среднегодовой численности рабочих.
Анализ уровня и темпов роста производительности труда.
Производительностью труда называется способность работников производить определенное количество продукции в единицу времени или количество времени (период), который необходимо затратить на выпуск единицы продукции. Увеличение производительности труда способствует дополнительному выпуску продукции; снижению себестоимости продукции; увеличению прибыли и повышению рентабельности.
Уровень производительности труда, выраженный в стоимостном выражении, является универсальным для всех цехов и предприятий отрасли, так как дает возможность определить производительность труда по всем видам продукции одновременно. Расчет производительности труда работников в стоимостном выражении определяется исходя из объемов товарной продукции в сопоставимых ценах.
При анализе используем стоимостной метод определения производительности труда. Он заключается в определении выработки, т.е. объема выполненных работ или другого стоимостного показателя, приходящегося на одного работающего или рабочего в единицу времени в денежном выражении.
Динамика производительности труда работников рассматриваемого предприятия в сопоставимых ценах представлена в табл. 24.
Таблица 24. Анализ производительности труда
| Показатель | 2001 | 2002 | 2003 | 2002/ 2001 | 2003/ 2002 |
| Ср.годовая численность работников ППП, чел. | 233 | 229 | 241 | -4 | 12 |
| В т.ч рабочих | 155 | 154 | 162 | -1 | 8 |
| Удельный вес рабочих | 0,665 | 0,673 | 0,672 | 0,008 | -0,001 |
| Отработано одним рабочим дней за год, чел/дней | 255 | 250 | 250 | -5 | – |
| Отработано одним рабочим часов за год, чел/год | 2040 | 2001 | 2001 | -40 | – |
| Ср.продолжительность рабочего дня | 8 | 8 | 8 | – | – |
| Выпуск продукции, тыс. руб. | 106900 | 146777 | 151637 | 39877 | 4860 |
| Выработка одного рабочего за год, тыс. руб. | 689,67 | 953,09 | 936,03 | 263,42 | -17,06 |
| Выработка одного рабочего за день, руб. | 2704,58 | 3812,36 | 3744,12 | 1107,78 | -68,24 |
| Выработка одного рабочего за час, руб. | 338,07 | 476,54 | 468,01 | 138,47 | -8,53 |
| Выработка работника за год, тыс. руб. | 458,8 | 640,9 | 629,2 | 182,1 | -11,7 |
Среднегодовая численность работников в 2002 году уменьшилась на 4 чел., в т.ч. численность рабочих сократилась на 1 чел.; в 2003 году среднегодовая численность работников увеличилась на 12 чел., в том числе численность рабочих увеличилась на 8 чел., т.к. рабочих принимают на сезонные работы.
В 2002 году сократилось число рабочих дней в году на 5 дней, в 2003 году изменений не произошло. Продолжительность рабочего дня осталась неизменной и равна 8 часов. Выпуск продукции в 2002 году увеличился на 39877 тыс. руб., а в 2003 году ещё увеличился на 4860 тыс. руб.
Выработка одного рабочего за год в 2002 году увеличилась на 138,47 тыс. руб. в связи с увеличением доли рабочих в общей численности, а в 2003 году уменьшилась на 8,53 тыс. руб.
Выработка одного работника за год в 2002 году увеличилась на 182,1 тыс. руб., а в 2003 году уменьшилась на 11,7 тыс. руб.
Проведем факторный анализ среднегодовой выработки работников.
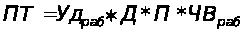 ,
где
 –
производительность
труда;
 – удельный вес
рабочих;
– количество
отработанных
дней одним
рабочим;
– продолжительность
рабочего дня;
 – часовая выработка
рабочего.
Таблица 25. Расчет влияния факторов на уровень среднегодовой выработки работников предприятия за 2002 год способом абсолютных разниц
| Показатель | УД | Д | П | ЧВ | Решение |
| ПТ план | План | План | План | План | 0,665*255*8*0,33807=458,6 |
| ПТ усл1 | Факт | План | План | План | 0,673*255*8*0,338=464 |
| ПТ усл2 | Факт | Факт | План | План | 0,673*250*8*0,338=454,95 |
| ПТ усл3 | Факт | Факт | Факт | План | 0,673*250*8*0,338=454,95 |
| ПТ факт | Факт | Факт | Факт | Факт | 0,673*250*8*0,476=640,7 |
| Изменение | 5,4 | -9,05 | - | 185,75 | 182,1 |
Увеличение выработки в 2002 году на 182,1 тыс. руб. на человека произошло главным образом за счет роста часовой выработки рабочего.
Таблица 26. Расчет влияния факторов на уровень среднегодовой выработки работников предприятия за 2003 год способом абсолютных разниц
| Показатель | УД | Д | П | ЧВ | Решение |
| ПТ план | План | План | План | План | 0,673*250*8*0,47654=641,42 |
| ПТ усл1 | Факт | План | План | План | 0,672*250*8*0,47654=640,47 |
| ПТ усл2 | Факт | Факт | План | План | 0,672*250*8*0,47654=640,47 |
| ПТ усл3 | Факт | Факт | Факт | План | 0,672*250*8*0,47654=640,47 |
| ПТ факт | Факт | Факт | Факт | Факт | 0,672*250*8*0,46801=629 |
| Изменение | -0,95 | - | - | -11,47 | -12,42 |
В 2003 году снижение уровня выработки на 12,42 тыс. руб. на человека произошло за счет снижения часовой выработки рабочего.
Анализ использования оплаты труда.
Анализ заработной платы является важной частью анализа работы предприятия в целом. Главная его задача состоит в выявлении и устранении разного рода непроизводительных выплат, обеспечения высокой зависимости уровня заработной платы от количества и качества затрачиваемого труда.
Для эффективно работающей организации темп роста производительности труда должен опережать темп роста заработной платы. В таком случае считается, что часть созданной работниками прибавочной стоимости остается в распоряжении организации и может быть использована на ее развитие. Если же темп роста заработной платы в сопоставимых ценах опережает темп роста производительности труда, то такая организация продает имеющиеся у нее фонды и платит заработную плату не за сделанные работы.
Для анализа заработной платы рассматриваемого предприятия построим табл. 27. Среднегодовая зарплата работников по предприятию возросла в 2002 году на 9,13 тыс. руб. по сравнению с 2001 годом. В 2003 году также отмечен рост среднегодовой зарплаты работников на 7,36 тыс. руб. по сравнению с 2002 годом.
Таблица 27. Анализ динамики и структуры фонда оплаты труда работников
| Показатель | 2001 | 2002 | 2003 | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| ФОТ всего | 5520 | 100 | 7592 | 100 | 9849 | 100 |
| ФОТ ППП | 5335 | 96,6 | 7363 | 96,9 | 9509 | 96,5 |
| В т.ч. ФОТ ИТР | 1115 | 20,2 | 1564 | 20,6 | 2247 | 22,8 |
| ФОТ служащих | 693 | 12,5 | 960 | 12,6 | 1239 | 12,6 |
| ФОТ рабочих | 3527 | 63,9 | 4839 | 63,7 | 6023 | 61,1 |
| ФОТ основных рабочих | 2053 | 37,2 | 2974 | 39,2 | 3916 | 39,7 |
| ФОТ вспомогательных рабочих | 1474 | 26,7 | 1865 | 24,6 | 2107 | 21,4 |
| Средняя зарплата по предприятию | 22,90 | 0,417 | 32,03 | 0,422 | 39,39 | 0,399 |
| ФОТ всего | 2072 | – | 2257 | – | ||
| ФОТ ППП | 2028 | 0,3 | 2146 | -0,4 | ||
| В тч ФОТ ИТР | 449 | 0,4 | 683 | 2,2 | ||
| ФОТ служащих | 267 | 0,1 | 279 | – | ||
| ФОТ рабочих | 1312 | -0,3 | 1184 | -2,7 | ||
| ФОТ основных рабочих | 921 | 2 | 942 | 0,5 | ||
| ФОТ вспомогательных рабочих | 391 | -2,1 | 242 | -3,2 | ||
По данным таблицы проводим анализ влияния факторов на ФОТ по отдельным категориям работников.
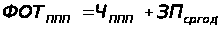
где Чппп – численность ППП;
ЗПср.год. – среднегодовая заработная плата ППП.
Таблица 28. Анализ влияния факторов на ФОТ ППП за 2002 год
| Показатель | Численность ППП | Среднегодовая зарплата ППП | Решение |
| ФОТ план | План | План | 241*22,9=5518,9 |
| ФОТ усл.1 | Факт | План | 237*22,9=5427,3 |
| ФОТ факт | Факт | Факт | 237*32,03=7591,11 |
| Изменение | - 91,6 | 2163,81 | 2072,21 |
Таблица 29. Анализ влияния факторов на ФОТ ППП за 2003 год
| Показатель | Численность ППП | Среднегодовая зарплата ППП | Решение |
| ФОТ план | План | План | 237*32,03=7591,11 |
| ФОТусл.1 | Факт | План | 250*32,03=8007,5 |
| ФОТ факт | Факт | Факт | 250*39,39=9847,5 |
| Изменение | 416,39 | 1840 | 2256,39 |
Данные таблицы 29 свидетельствуют о том, что ФОТ ППП за 2003 год увеличился на 2256,39 тыс. руб., за счет увеличения численности работающих на 13 человек ФОТ ППП увеличился на 416,39 тыс. руб., за счет увеличения среднегодовой зарплаты на 7,36 тыс. руб., ФОТ ППП увеличился на 1840 тыс. руб.
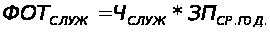 ,
где
 –
численность
служащих;
 – среднегодовая
заработная
плата служащих.
Таблица 30. Анализ влияния факторов на ФОТ служащих за 2002 год
| Показатель | Численность служащих | Среднегодовая зарплата служащих | Решение |
| ФОТ план | План | План | 30 * 23,1 = 693 |
| ФОТусл.1 | Факт | План | 28 * 23,1 = 646,8 |
| ФОТ факт | Факт | Факт | 28 * 34,28 = 959,84 |
| Изменение | - 46,2 | 313,04 | 266,84 |
ФОТ служащих за 2002 год увеличился на 266,84 тыс. руб. за счет увеличения среднегодовой заработной платы на 11,18 тыс. руб. ФОТ увеличился на 313,04 тыс. руб., отрицательно повлияло на ФОТ сокращение служащих на 2 чел. ФОТ служащих уменьшился на 46,2 тыс. руб.
Таблица 31. Анализ влияния факторов на ФОТ служащих за 2003 год
| Показатель | Численность ИТР | Среднегодовая зарплата ИТР | Решение |
| ФОТ план | План | План | 28 * 34,28 = 959,84 |
| ФОТ усл. | Факт | План | 28 * 34,28 = 959,84 |
| ФОТ факт | Факт | Факт | 28 * 44,25 = 1239 |
| Изменение | – | 279,16 | 279,16 |
ФОТ служащих за 2003 год увеличился на 279,16 тыс. руб. за счет увеличения среднегодовой заработной платы на 5,83 ФОТ увеличился на 279,16 тыс. руб. Численность служащих осталась неизменной, т.е. влияния на ФОТ не оказала.
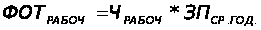 ,
где
 – численность
служащих;
– среднегодовая
заработная
плата рабочих.
Таблица 32. Анализ влияния факторов на ФОТ рабочих за 2002 год
| Показатель | Численность служащих | Среднегодовая зарплата служащих | Решение |
| ФОТ план | План | План | 155 * 22,75 = 3526,25 |
| ФОТусл.1 | Факт | План | 154* 22,75 = 3503,5 |
| ФОТ факт | Факт | Факт | 154 * 31,35 = 4827,9 |
| Изменение | - 22,75 | 1324,4 | 1301,65 |
ФОТ рабочих увеличился на 1301,65 тыс. руб. за счет увеличения среднегодовой заработной платы рабочих на 1324,4 тыс. руб.;
За счет сокращения численности рабочих на 1 чел. ФОТ рабочих уменьшился на 22,75 тыс. руб.
Таблица 33. Анализ влияния факторов на ФОТ рабочих за 2003 год
| Показатель | Численность ИТР | Среднегодовая зарплата ИТР | Решение |
| ФОТ план | План | План | 154 * 31,35 = 4827,9 |
| ФОТусл.1 | Факт | План | 162 * 31,35 = 5078,7 |
| ФОТ факт | Факт | Факт | 162 * 37,18 = 6023,16 |
| Изменение | 250,8 | 944,46 | 1195,28 |
Увеличение ФОТ рабочих за 2003 год произошло за счет:
увеличения численности рабочих на 250,8 тыс. руб.;
увеличения среднегодовой заработной платы на 944,46 тыс. руб.
Для эффективно работающей организации темп роста производительности труда должен опережать темп роста заработной платы. В таком случае считается, что часть созданной работниками прибавочной стоимости остается в распоряжении организации и может быть использована на ее развитие. Если же темп роста заработной платы в сопоставимых ценах опережает темп роста производительности труда, то такая организация продает имеющиеся у нее фонды и платит заработную плату не за сделанные работы.
Сопоставим темпы изменений производительности труда и заработной платы по отдельным категориям работников в табл. 34.
Таблица 34. Анализ соотношения темпов роста заработной платы и производительности труда
| Показатели | 2002 г. | 2003 г. | Темп роста, % |
| 1. Среднегодовая выработка на 1 работника, тыс.руб./чел. | 953,09 | 936,03 | 98,22 |
| 2. Общий фонд заработной платы с начислениями, тыс. руб. | 7592 | 9849 | 129,73 |
| 3. Среднегодовая заработная плата на одного работника, руб. | 32,15 | 39,45 | 122,71 |
| 4. Опережение темпов роста производительности труда над темпами роста заработной платы | - | - | -24,49 |
| 5. Коэффициент опережения (земедления) | - | - | 0,80 |
Из таблицы видно, за 2002-2003 гг. выросла средняя заработная плата работников предприятия, но это прежде всего обусловлено ростом инфляции и цен на услуги предприятия, а не ростом производительности труда. На уровень средней заработной платы предприятия может влиять фонд рабочего времени за данный период, наличие внутрисменных потерь рабочего времени в течение дня и изменение средней заработной платы за год, месяц и т.д.
На предприятии темп роста заработной платы опережает темп роста производительности труда, причем темпы роста производительности труда значительно отстают от роста заработной платы.
В таблице 35 произведем анализ эффективности использования фонда оплаты труда работников предприятия.
Таблица 35. Анализ эффективности использования ФОТ
| Показатели | Формула | 2001 г. | 2002 г. | 2003 г. | Отклонение | |
| 2002/2001 | 2003/2002 | |||||
| Производство продукции на руб. зарплаты | ТП / ФОТ | 20 | 19,9 | 15,9 | -0,1 | -4 |
| Выручка продукции на руб. зарплаты. | РП / ФОТ | 19,1 | 19,1 | 15,8 | – | -3,3 |
| Балансовая прибыль на руб. зарплаты | Пбал. / ФОТ | 0,09 | 1,72 | -0,08 | 16,3 | -1,8 |
| Чистая прибыль на руб. зарплаты | Пчист. / ФОТ | 0,07 | 1,17 | – | 1,09 | -1,17 |
Анализируя эффективность использования заработной платы предприятия следует отметить, что основные показатели эффективности возросли в 2002 году вследствие роста показателей прибыли предприятия. В 2003 году наблюдаем снижение эффективности использования заработной платы предприятия в силу снижения объемов товарной и реализуемой продукции предприятия, в также убыточности производства.
Анализ уровня оплаты труда работников предприятия представлен в таблице 36.
Графически изменение уровня заработной платы работников предприятия отражено на рис. 5.
Таблица 36. Анализ среднегодовой заработной платы
| Показатель | 2001 г. | 2002 г. | 2003 г. | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Среднегодовая зарплата по ППП | 22,89 | 0,414 | 32,15 | 0,423 | 39,45 | 0,4 |
| Среднегодовая зарплата ИТР | 23,23 | 0,42 | 33,27 | 0,438 | 44,94 | 0,436 |
| Среднегодовая зарплата служащих | 23,1 | 0,418 | 34,28 | 0,451 | 44,25 | 0,449 |
| Среднегодовая зарплата рабочих | 22,75 | 0,412 | 31,35 | 0,413 | 37,18 | 0,377 |
| Среднегодовая зарплата основных рабочих | 22,81 | 0,413 | 33,41 | 0,44 | 41,65 | 0,442 |
| Среднегодовая зарплата вспомогательных рабочих | 22,67 | 0,41 | 28,69 | 0,377 | 30,98 | 0,314 |
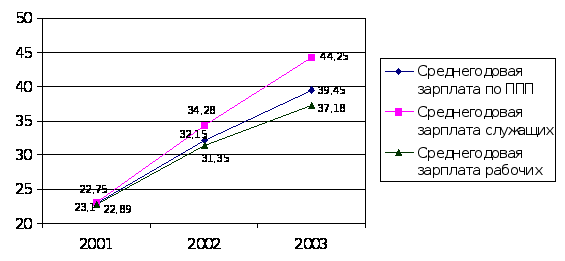
Рис. 5. Динамика среднегодовой заработной платы отдельных категорий работников предприятия
Данные, представленные в таблице, свидетельствуют о неуклонном росте уровня оплаты труда работников предприятия.
Всего, за период 2001-2003 гг. среднегодовая заработная плата работников промышленно-производственного персонала возросла на 16,56 тыс. руб. или на 72,6%, рабочих – на 14,43 тыс. руб. или на 63,4%.
3.3 Анализ использования основных фондов
Одним из важнейших факторов повышения эффективности производства промышленного предприятия является обеспеченность их средствами труда в необходимом количестве и ассортименте и более полное их использование. Выделяют производственные и непроизводственные фонды. В рамках производственных фондов различают промышленно-производственные основные фонды и производственные фонды других отраслей. Принято выделять активную и пассивную часть основных фондов.
Анализ объема, структуры и динамики основных фондов.
Анализ начинают с изучения динамики стоимости основных средств, затем изучают динамику структуры и движения основных производственных фондов (ОПФ).
Таблица 37. Динамика структуры и движения основных фондов за 2001 год
| Группа основных фондов | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Основные производственно-промышленные фонды | 48628 | 99 | 1595 | 100 | 382 | 84,5 | 49841 | 99,2 |
| Производственные фонды других отраслей | 1962 | 4 | – | – | – | – | 1962 | 3,6 |
| Непроизводственные основные фонды | 465 | 0.95 | – | – | 69 | 15,3 | 396 | 0,79 |
| Всего основных фондов | 49093 | 100 | 1595 | 100 | 452 | 100 | 50236 | 100 |
| В.т.ч. активная часть | 20333 | 41.4 | 973 | 61 | 177 | 39,2 | 21133 | 42,1 |
| Основные фонды по группам: здания | 21242 | 43.3 | 145 | 9,1 | 69 | 15,3 | 21318 | 42,4 |
| Сооружения | 5552 | 11.3 | 477 | 29 | 206 | 45,6 | 5823 | 11,6 |
| Машины и оборудование | 18070 | 36.8 | 973 | 61 | 140 | 31 | 18903 | 37,6 |
| Транспорт и инвентарь | 2267 | 4.6 | – | – | 37 | 8,2 | 2230 | 4,4 |
Как видно из таблицы, за отчетный период произошли существенные изменения в наличии и структуре основных средств. Сумма их возросла на 1143 тыс. руб., или на 2,3%, в т.ч. активная часть увеличилась на 800 тыс. руб., или на 4%; сумма непроизводственных основных фондов уменьшилась на 69 тыс. руб.; сумма производственных основных фондов других отраслей осталась без изменения.
Таблица 38. Динамика структуры и движения основных фондов за 2002 год
| Группа основных фондов | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Основные производственно-промышленные фонды | 49840 | 99,2 | 3495 | 100 | 765 | 100 | 52510 | 99,1 |
| Производственные фонды других отраслей | 1962 | 3,9 | 38 | 1,1 | – | – | 2001 | 3,8 |
| Непроизводственные основные фонды | 396 | 0.78 | – | – | – | – | 396 | 0,75 |
| Всего основных фондов | 50236 | 100 | 3495 | 100 | 765 | 100 | 52966 | 100 |
| В.т.ч. активная часть | 21133 | 42 | 1557 | 44,5 | 645 | 84,3 | 22045 | 41,6 |
| Основные фонды по группам: здания | 21318 | 42,4 | – | – | – | – | 21318 | 40,2 |
| Сооружения | 5823 | 11,6 | 1900 | 54,4 | 120 | 15,7 | 7603 | 14,4 |
| Машины и оборудование | 18903 | 37,6 | 910 | 26 | 465 | 60,8 | 19348 | 363,5 |
| Транспорт и инвентарь | 2230 | 4,4 | 647 | 18,5 | 180 | 23,5 | 2697 | 5,1 |
Из таблицы 38 видно, что сумма основных фондов возросла на 2730 тыс. руб., в т. ч. активная часть увеличилась на 912 тыс. руб. Основные производственно-промышленные фонды увеличились на 2670 тыс. руб.; производственные фонды других отраслей увеличились на 38 тыс. руб., непроизводственные основные фонды не изменились.
Из таблицы 39 видно, что сумма основных фондов за 2003 год возросла на 21695 тыс. руб., в т.ч. активная часть увеличилась на 1915 тыс. руб. Основные производственно-промышленные фонды увеличились на 1695 тыс. руб.; непроизводственные основные фонды не изменились.
Таблица 39. Динамика структуры и движения основных фондов за 2003 год
| Группа основных фондов | Наличие на начало года |
Поступило за год |
Выбыло за год | Наличие на конец года | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Основные производственно-промышленные фонды | 52942 | 99 | 2339 | 100 | 644 | 100 | 54637 | 99,3 |
| Непроизводственные основные фонды | 396 | 1 | – | – | – | – | 396 | 0,7 |
| Всего основных фондов | 53338 | 100 | 2339 | 100 | 644 | 100 | 55033 | 100 |
| В. т.ч. активная часть | 22354 | 41,9 | 2339 | 100 | 424 | 96,9 | 24269 | 44,1 |
| Основные фонды по группам: здания | 21478 | 40,3 | – | – | – | – | 21478 | 39 |
| сооружения | 7444 | 13,9 | – | – | 220 | 34,2 | 7224 | 13,1 |
| Машины и оборудование | 19657 | 36,8 | 1604 | 68,6 | 283 | 43,9 | 20978 | 38,1 |
| Транспорт и инвентарь | 2697 | 5 | 735 | 31,4 | 141 | 21,9 | 3291 | 5,9 |
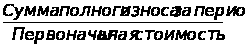
Большое значение имеет анализ движения и технического состояния основных производственных фондов. Для этого рассчитываются следующие показатели.
Таблица 40. Анализ показателей движения и состояния основных фондов
| Коэффициенты | Формула | 2001 г. | 2002 г. | 2003 г. |
| 1. К. обновления |
|
0,032 | 0,066 | 0,043 |
| 2. К. выбытия |
|
0,0092 | 0,015 | 0,012 |
| 3. К. прироста |
|
0,023 | 0,054 | 0,032 |
| 4. К. износа |
|
0,49 | 0,48 | 0,46 |
| 5. К. годности |
|
0,51 | 0,52 | 0,54 |
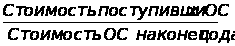
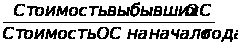
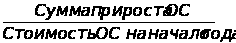
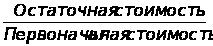
Анализ эффективности использования основных производственных фондов.
Анализ эффективности использования основных фондов проводится на основе исследования показателя фондоотдачи (табл. 41).
Таблица 41. Анализ фондоотдачи
| Показатель | 2001 год | 2002 год | 2003 год | 2002 / 2001 | 2003 / 2002 |
| Товарная продукция | 106900 | 146777 | 151637 | 39877 | 4860 |
| Среднегодовая стоимость ОПФ | 49644,5 | 51601 | 54185,5 | 1396,5 | 2584,5 |
| Среднегодовая стоимость активной части ОПФ | 20735 | 21589 | 23311,5 | 854 | 1722,5 |
| Среднегодовая стоимость единицы оборудования | 178 | 201 | 216 | 23 | 15 |
| Удельный вес активной части | 0,417 | 0,418 | 0,43 | 0,001 | 0,012 |
| Фондоотдача ОПФ | 2,15 | 2,84 | 2,8 | 0,69 | -0,4 |
| Фондоотдача активной части | 5,15 | 6,79 | 6,5 | 1,64 | -0,29 |
| Среднегодовое количество технологического оборудования | 116 | 107 | 108 | -9 | 1 |
| Отработано за год тыс. маш./час | 236,64 | 214 | 216 | -22,64 | 2 |
| Отработано за год единицей оборудования, дней | 255 | 250 | 250 | 5 | – |
| Отработано за год единицей оборудования, смен | 255 | 250 | 250 | 5 | – |
| Отработано за год единицей оборудования, часов | 2040 | 2001 | 2001 | -40 | – |
| К. сменности | 1 | 1 | 1 | – | – |
| Средняя продолжительность смены | 8 | 8 | 8 | – | – |
| Выработка продукции за 1 маш./час | 0,145 | 0,685 | 0,702 | 0,54 | 0,017 |
Данные таблицы свидетельствуют о росте показателя фондоотдачи основных производственных фондов за период 2000-2002 гг., что характеризует улучшение эффективности использования средств труда на предприятии. Фондоотдача активной части основных средств также имеет тенденцию к росту. Выработка продукции на 1 маш./час. возросла почти в 5 раз.
Заключение
Объектом проведенных исследований выступает открытое акционерное общество «Яранский комбинат молочных продуктов», период исследования – временной интервал за 2001-2003 годы.
Основной вид деятельности предприятия – производство пищевых продуктов на основе переработки молока и сливок. Специализируется предприятие, в основном на производстве масла и сухого молока.
Объем товарной продукции – основной показатель, характеризующий размеры предприятия, увеличился на 44737 тыс. руб. в 2003 году по сравнению с 2001 годом. Объем производства возрос на 41,8%. Рост по производству масла к 2003 году составил 4,5%.
Материальные затраты предприятия ежегодно растут, удельный вес материальных затрат в общем выпуске продукции предприятия также имеет тенденцию к росту.
Факторный анализ материалоемкости продукции за 2001-2003 гг. показывает, что рост данного показателя в рассматриваемом периоде обусловлен главным образом увеличением удельного расходы сырья, отрицательное же влияние оказал рост цен на материалы.
Среднесписочная численность на ОАО «Яранский комбинат молочных продуктов» в 2002 году уменьшилась на 4 человека. В 2003 году среднесписочная численность увеличилась на 13 чел., что связано с тем, что рабочих набирают на сезонные работы.
Выработка одного рабочего за год в 2003 году увеличилась на 130 тыс. руб. или 39% по сравнению с 2001 годом в связи с увеличением доли рабочих в общей численности
Анализируя эффективность использования заработной платы предприятия следует отметить, что основные показатели эффективности возросли в 2002 году вследствие роста показателей прибыли предприятия.
В 2003 году наблюдаем снижение эффективности использования заработной платы предприятия в силу снижения объемов товарной и реализуемой продукции предприятия, в также убыточности производства.
В структуре основного фонда предприятия наибольший удельный вес занимают здания – более 40% общей суммы и машины и оборудование.
Данные анализа свидетельствуют о росте показателя фондоотдачи основных производственных фондов за период 2001-2003 гг., что характеризует улучшение эффективности использования средств труда на предприятии.
В результате проведенных в работе исследований можно сделать вывод, что предприятие работает стабильно, не имеет больших долгов и работает стабильно на рынке, расширяя ассортименты продукции. Выплачивает заработную плату работникам, не имеет задолженности по налоговым платежам.
Стабильная работа и развитие данного предприятия зависит от многих факторов, одним из которых является наращивание экономического и производственного потенциала ОАО «Яранский комбинат молочных продуктов», а также более эффективного использования всех ресурсов предприятия.
Список литературы
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М.: Финансы и статистика, 2002. – 456 с.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. – М.: Финансы и статистика, 1998. – 112 с.
Бланк И.А. Основы финансового менеджмента. Ч. 1. – К.: «Ника центр», 2001. – 426 с.
Бланк И.А. Управление прибылью. – К.: «Ника центр», 2001. – 544 с.
Грузинов В.П., Грибов В.Д. Экономика предприятия: Учеб. пособие. – М.: 1997. – 208 с.
Зайцев Н.Л. Экономика промышленного предприятия. М.: Инфра-М, 1998.
Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия. Изд. 2-е, переработанное и дополненное. – М.: Центр экономики и маркетинга, 1997. – с. 192.
Ковалев. В.В. Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1998. – 432.
Ковалев. В.В. Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчетности. 2-е изд., переработанное и дополненное. – М.: Финансы и статистика, 1998. – с. 512.
Кондраков Н.П. Бухгалтерский учет, анализ хозяйственной деятельности и аудит. – М.: Перспектива, 1997. – с. 345.
Крейнина М.И. Финансовый менеджмент. / Учеб. пособие. – М.: «Дело и сервис», 1998. – с. 304.
Русак Н.А., Русак В.А. Финансовый анализ субъекта хозяйствования: Справ. пособие. – Мн.: Высшая школа, 1997. – с. 309.
Савицкая Г.В. Анализ хозяйственной деятельности: 5-е издание, переработанное и дополненное. Мн.: ИП «Экоперспектива», 2003. – с. 498.
Финансы предприятий: Учебник / Колчина Н.В., Поляк Г.Б., Павлова Л.П. и др., под ред. Колчиной Л.В. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2002. – с. 413.