Розрахунок собівартості деталі "Перехідник"
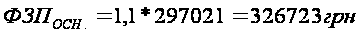
ФЗПДОП. = 0,55 * 445850 = 179697 грн
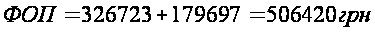
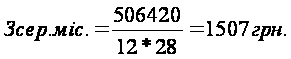
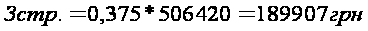
Розрахунки зводимо в таблицю 3.5
Таблиця 3.5 – Річний фонд оплати праці основних робітників
| Розцінка грн./шт. | Приве-дена програ-ма, шт. | ФЗПОСН грн. | ФЗПДОП грн. | ФОП, грн. | Середньо-місячна зарплата, грн. |
Відраху-вання на соц. страхування, грн. |
| 3,7 | 297021 | 326723 | 179697 | 506420 | 1507 | 189907 |
3.6.2 Розрахунок річного фонду оплати праці допоміжних робітників
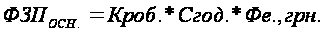 (3.23)
де Сгод.- годинна тарифна ставка, грн.
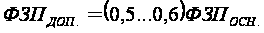
Середньомісячна заробітна плата розраховується за формулою
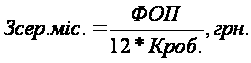
Відрахування на соціальне страхування визначається
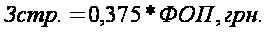
ФОП чергових ремонтних слюсарів
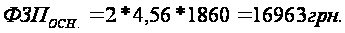
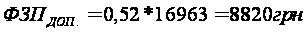
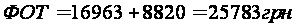
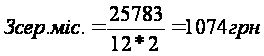
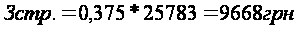
ФОП налагоджувальників
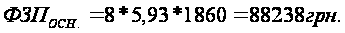
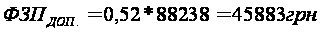
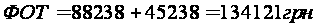
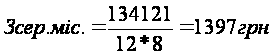
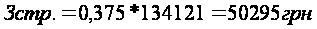
ФОП розподілювачів робіт
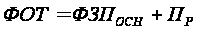
де:
 -
премія працівника
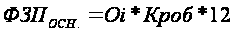
де:
 -
оклад працівника
з відповідним
розрядом
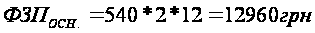
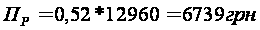
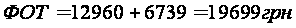
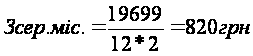
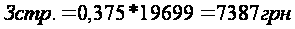
ФОП контролерів 4-го розряду
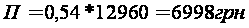
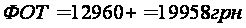
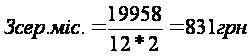
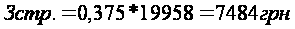
ФОП контролерів 5-го розряду
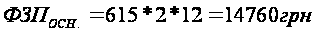
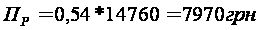
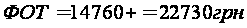
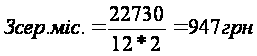
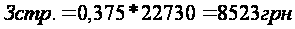
ФОП роздатчиків
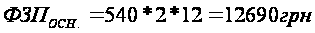
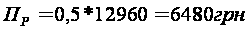
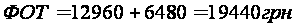
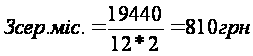
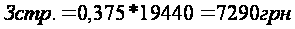
Розрахунок річного фонду оплати праці допоміжних робітників ведеться за кожною професією і зводиться в таблицю 3.6
Таблиця 3.6 – Річний фонд оплати праці допоміжних робітників
| Професія |
Кіль-кість |
ФЗП, грн. |
Премії/ФЗП |
ФОП, грн. |
Середньо-місячна зарплата, грн. |
Відрахуван. на соц. страхування, грн. |
| Розподілюва-чі робіт | 2 | 12960 | 6739 | 19699 | 820 | 7387 |
| Контролери 4 розряду | 2 | 12960 | 6998 | 19958 | 831 | 7484 |
| Контролери 5 розряду | 2 | 14760 | 7970 | 22730 | 947 | 8523 |
| Чергові ремонтні слюсарі | 2 | 16963 | 8820 | 25783 | 1074 | 9668 |
| Роздатчики робіт | 2 | 12960 | 6840 | 19800 | 810 | 7425 |
| Налагоджувальники | 8 | 88238 | 45883 | 134121 | 1397 | 50295 |
| Всього | 18 | 158841 | 83250 | 242091 | 1118 | 90784 |
 ,
грн.
3.6.3 Розрахунок річного фонду оплати праці службовців
Розрахунок річного фонду оплати праці допоміжних робітників ведеться за кожною професією і зводиться в таблицю 3.6
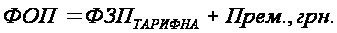 (3.24)
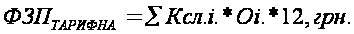 (3.25)
де Ксл.і. – кількість службовців з відповідним окладом;
Оі. – величина окладу, грн.
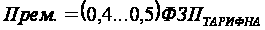 (3.26)
Середньомісячна заробітна плата розраховується за формулою
Відрахування на соціальне страхування визначається
Розрахунок фонду оплати праці службовців зводимо в таблицю 3.7
ФОП старшого майстра:
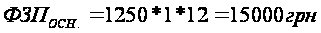
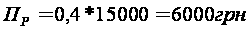
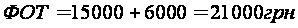
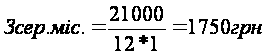
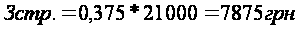
ФОП змінного майстра:
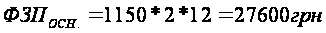
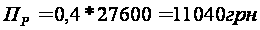
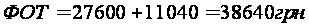
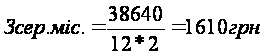
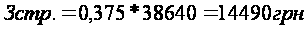
ФОП інженера - технолога:
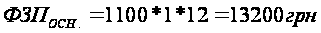
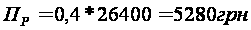
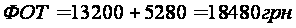
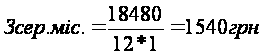
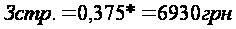
ФОП прибиральниці:
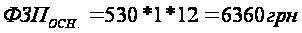
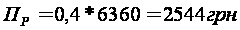
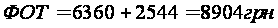
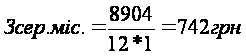
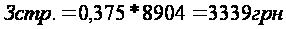
ФОП прибиральниці:
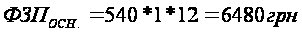
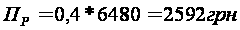
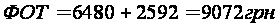
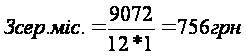
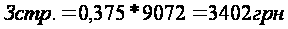
Таблиця 3.7 – Річний фонд оплати праці службовців.
| № з/п | Професія | Кіль-кість | Місяч-ний оклад, грн. | ФЗП грн. | Премії грн. | ФОП грн. | Серед-ньоміс. зарпла-та, грн. | Відрахув. на соц. страхуван-ня, грн. |
| 1 | Старший майстер | 1 | 1250 | 15000 | 6000 | 21000 | 1750 | 7875 |
| 2 | Змінний майстер | 2 | 1150 | 27600 | 11040 | 38640 | 1610 | 14490 |
| 3 | Інженер-технолог | 1 | 1100 | 13200 | 5280 | 18480 | 1540 | 6930 |
| 4 | Прибирал. | 1 | 530 | 6360 | 2544 | 8904 | 742 | 3339 |
| 5 | Комірник | 1 | 540 | 6480 | 2592 | 9072 | 756 | 3402 |
| Всього | 6 | - | 68640 | 27456 | 96096 | 1334 | 36036 |
3.6.4 Фонд оплати праці працюючих на дільниці
Зводимо розрахунки фондів оплати праці з працюючих на дільниці в таблицю 3.8
Таблиця 3.8 – Зведена відомість фонду оплати праці працюючих на дільниці
|
Наймену- вання працюючих |
Кіль-кість |
ФЗПОСН грн. |
ФЗПДОП грн. |
ФОП, грн. |
Середньо- місячна заробітна плата, грн. |
Відраху- вання на соц. страху- вання, грн. |
| Основні | 28 | 326723 | 179697 | 506420 | 1507 | 189907 |
| Допоміжні | 18 | 158841 | 83250 | 242091 | 1118 | 90784 |
| Службовці | 6 | 68640 | 27456 | 96096 | 1334 | 36036 |
| Всього | 52 | 554204 | 290403 | 844607 | 1353 | 316727 |
3.7 Система планово–попереджувального обслуговування робочих місць
Планова задача ППОРМ – здійснення попередньої підготовки, комплектації і поставки на робочі місця предметів і засобів праці до початку робочої зміни і впродовж зміни без участі основних робітників.
1 Планування процесу обслуговування забезпечується чіткою організацією планування, регламентацією роботи обслуговування персоналу відповідно до посадових обов'язків і особливо до режиму основного виробництва.
2 Активно-попереджувальний характер обслуговування означає своєчасну підготовку робіт за завданням: зокрема, систематичний контроль за наявністю матеріалів, заготівок, що комплектують на цехових складах у розмірі встановлених нормативних запасів.
3 Комплексний характер обслуговування означає забезпечення робітників всім необхідним для роботи: заготівками, що комплектують, пристосуваннями, інструментом, забезпеченням придатним до роботи устаткуванням, сучасною і своєчасною здачею готової продукції і прибирання відходів.
Ефективно система ППОРМ функціонує при виконанні наступних умов:
забезпечення своєчасною подачею змінного завдання службі підготовки і заборона їх зміни.
наявність післяопераційна технологічного процесу з розрахунком по кожній операції всього необхідного для її виконання оснащення.
проведення періодичної звірки технології з виготовленням на робочому місці.
всі оснащення, які видаються на робочому місці, з мінімальними витратами часу.
забезпечення оптимального розміщення допоміжних служб по відношенню до виробничих ділянок.
упровадження централізованого заточування інструменту.
упровадження централізованої настройки різцевих блоків для верстатів з ЧПК.
Відповідність оснащення, внесеного в операційні карти і використаного в роботі, забезпечується періодичними порівняннями технологій виробництва на робочому місці. Підтримка в цехах необхідного числа інструменту забезпечується системою поставки з ЦІС без додаткових заявок відповідно до ліміту і оборотного фонду.
ППОРМ пристосуваннями забезпечується робітниками, які готують оснащення. Пристосування і штампи, які знаходяться в експлуатації, зберігаються на спеціальних стелажах. Пристосування, які не використовуються часто, знаходяться на складах.
3.8 Вибір і обґрунтування міжопераційного транспорту
Внутрішній цеховий транспорт, призначений для виконання транспортних операцій у межах цеху. У свою чергу він підрозділяється на міжопераційний і цеховий. Основне призначення міжопераційного транспорту – це забезпечення зв'язку між окремими робочими місцями.
Вибір виду транспорту залежить від типу організації виробництва, від габаритів і маси виробу.
Якщо габарити деталі не вимагають спеціальної тари, то як міжопераційний транспорт використовують візки, кількість яких залежить від умов виробництва.
У даних умовах кількість візків повинна бути не менше 24 одиниць.
3.9 Система заходів по забезпеченню якості продукції
Якість – сукупність характеристики товару, що відносяться до його здатності задовольняти встановлені і пропоновані потреби.
Необхідність підвищення якості в сучасних умовах диктується такими умовами, як:
потребою НТП;
зміною характеру споживання населення;
підвищенням значення матеріального стимулювання;
розвитком зовнішньої торгівлі.
Існує декілька методів оцінки якості продукції: об'єктивний, органометричний, розрахунковий. В умовах виробництва, яке розглядається, використовують лише об'єктивний метод, до якого відносяться реєстраційний і вимірювальний.
Реєстраційний – здійснюється на основі використовування теоретичної або емпіричної залежності показника якості від параметра продукції.
Вимірювальний – здійснюється на основі технічних засобів контролю. При контролі деталі-представника в даних умовах виробництва в більшості випадків використовують наступні: калібри, штангенциркулі, скоби та ін.
На ділянці виготовлення деталі використовується новий контроль якості. Він призначений для перевірки деталей і збірної одиниці в процесі їх виготовлення. Здійснює його відділ технічного контролю цехів. В процесі реалізації проводиться ряд робіт виробничим і контрольним майстром, організовує роботу працівників по обов'язковому виконанню вимог технічних операційних карт і технічних умов по виготовленню деталей. Перед початком перевірки, контролер на робочому місці звіряє відповідність оснащення, яка вказана в технологи тієї, яка знаходиться на робочому місці. За результатами перевірки впродовж зміни і по перевіреній першій деталі здійснюють оформлення нарядів.
Встановлений режим роботи. Система стандартизації передбачає міжнародний стандарт ISO 9000, міждержавний стандарт ГОСТ, державний
стандарт України ДСТУ, галузевий стандарт ОСТУ, стандарти підприємств СТП, технічні умови ТУ.
Стандарти встановлюють показники якості для конкретної продукції, норми, правила і ін.
3.10 Організація керування ділянкою з допомогою АСУ
Автоматична система управління – є основа визначення змінного завдання кожному робітнику на конкретній виробничій ділянці.
Змінно-добове завдання визначається помічником майстра по плануванню і старшим майстром, як мінімум за добу до видачі на виробничу ділянку.
У змінному завданні помічник майстра по плануванню, на кожному робочому місці проставляє номер робочого місця, прізвище робітника і його спеціальність, призначення деталі (збірної одиниці), номер операції, завдання в штуках і нормо-годинах.
Змінно-добове завдання після затвердження видається в трьох примірниках: перший – змінному майстру, другий – вивішується на ділянку, для ознайомлення робітників з подальшою роботою, третій – розподільнику виробничої групи, який відносить в інструментально-роздавальну комору.
4. Фінансовий план
Розрахунок собівартості виробу.
При розрахунку і обліку затрат виробництва їх ділять на декілька груп матеріальні затрати, заробітна плата, накладні витрати. До складу накладних витрат цеху входять затрати на утримання і експлуатацію обладнання і цехові витрати (загально-виробничі).
4.1 Кошторис витрат на утримання і експлуатацію обладнання
Стаття 1. Амортизація обладнання
Амортизація обладнання, дорого коштуючих інструментів і пристроїв, транспортних засобів визначається за формулою
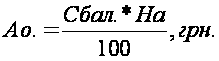 (4.1)
де Сбал. – балансова вартість основних фондів (див. табл.. 2.3);
На. – норма амортизації, %.
Розрахунок проводиться окремо для кожної групи основних фондів.
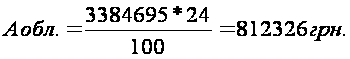
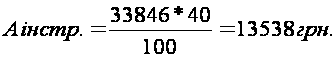
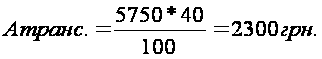
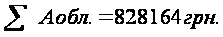
Стаття 2. Експлуатація обладнання та інших робочих місця
2.1 Затрати на силову електроенергію
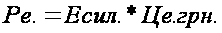 (4.2)
де Це. – ціна електроенергії за 1 КВт/год.
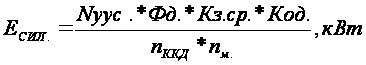 (4.3)
де Nуст. – потужність електродвигунів технологічного обладнання дільниці;
Кз.ср. – середній коефіцієнт завантаження обладнання на дільниці;
Код.- коефіцієнт одночасності роботи устаткування, Код. = 0,7;
nККД - коефіцієнт корисної дії двигуна, NККД = 0,9;
nм – коефіцієнт, що враховує витрати у мережі, nм = 0,98.
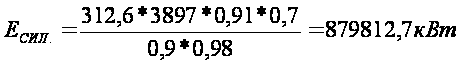
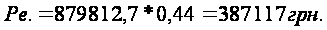
4.2 Затрати на стисле повітря
Затрати на стиснуте повітря, що використовується з технологічною метою
ССТП=СПР*0,7*НСР.Н*Фд*ЦСТ.П., грн.., (4.4)
де Спр.- кількість верстатів, що використовують стисле повітря;
0,7 – коефіцієнт, що враховує кількість верстатів, які використовують стисле повітря;
Нср.н. – середня норма витрат на одне робоче місце, Нср.н. = 2;
ЦСТ.П. – ціна на 1 м3 стиснутого повітря, грн.
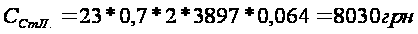
Витрати на допоміжні матеріали
Витрати на допоміжні матеріали визначаються за формулою
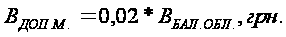 (4.5)
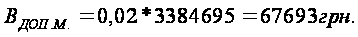
Витрати на воду для виробничих потреб
Витрати на воду для виробничих потреб розраховується за формулою
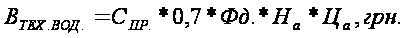 (4.6)
де На – годинна витрата води на один верстат, На = 4м3;
Ца – ціна води, грн.
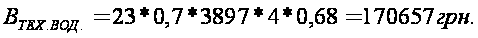
Витрати на інструмент
Витрати на інструмент визначаються збільшено за вартістю експлуатації ріжучого інструменту на одну годину роботи верстата по формулі
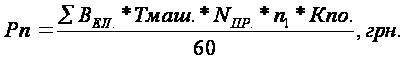 (4.7)
де ВЕЛ. – вартість експлуатації ріжучого інструменту на одну годину роботи верстату даної групи в розрахунку на один інструмент (див. додаток 8);
n – кількість одночасно працюючих інструментів на одному верстаті даної групи;
Кпд – коефіцієнт подорожчання інструменту, (для верстатів з ЧПК Кпд. = 1,3)
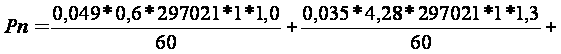
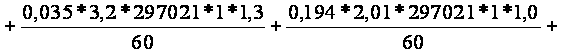
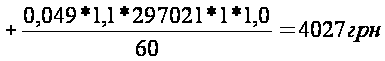
2.6 Витрати на допоміжних робочих по обслуговуванню обладнання (чергових, ремонтників, слюсарів, наладчиків) з відрахуванням на соціальне страхування
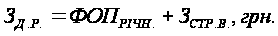 (4.8)
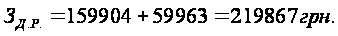
2.7 Витрати на ремонт і міжремонтне обслуговування розраховується окремо для верстатів з ручним керуванням та з ЧПК
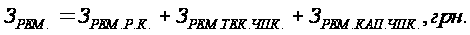 (4.9)
де ЗРЕМ.Р.К. – витрати на ремонт та міжремонтне обслуговування верстатів з ручним керуванням можна прийняти як 4...6% від балансової вартості верстатів з ручним керуванням;
ЗРЕМ.Р.К = 0,05* (72400*2+78099*4+56600*3) = 31349 грн.
ЗРЕМ.ТЕК.ЧПК – витрати на ремонт та міжремонтне обслуговування верстатів з ЧПК
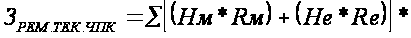
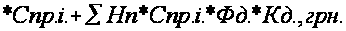 (4.10)
де Нм, Не – середньорічні витрати на ремонт і між операційне обслуговування на одиницю ремонтної складності механічної і електричної частини, грн.;
Нп – витрати на технічне обслуговування електронного пристрою даної системи за 1 годину роботи верстату, грн.;
Re, Rм – кількість одиниць ремонтної складності електротехнічної і механічної частин верстату;
ЗРЕМ.КАП.ЧПК – витрати на капітальний ремонт верстатів з ЧПК
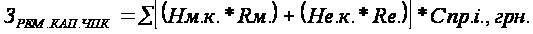 (4.11)
де Нм.к., Не.к. – середньорічні витрати на капітальний ремонти одиниці ремонтної складності механічної та електротехнічної частини верстату, грн.
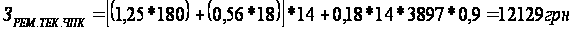
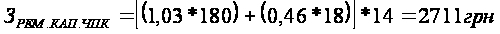
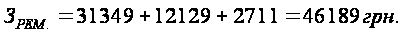
Стаття 3. Інші витрати
Включають витрати по утриманню і експлуатації обладнання, що невраховані вище
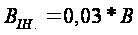 (4.12)
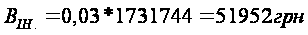
Процент витрат по утриманню та експлуатації розраховується по формулі
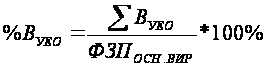 (4.13)
де В – процент витрат по утриманню і експлуатації обладнання;
Зозп.вир. – фонд основної заробітної плати основних робітників.
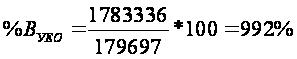 %
Таблиця 4.1 – Витрати на утримання та експлуатацію обладнання
| № з/п | Найменування статей | Сума, грн. |
| 1. | Амортизація обладнання, інструменту та транспорту | 828164 |
| 2. | Експлуатація обладнання та інших робочих місць | 903580 |
| 2.1 | Витрати на електроенергію | 387117 |
| 2.2 | Витрати на стисле повітря | 8030 |
| 2.3 | Витрати на допоміжні матеріли | 67693 |
| 2.4 | Витрати на воду | 170657 |
| 2.5 | Витрати на інструмент | 4027 |
| 2.6 | Витрати допоміжних робочих по обслуговуванню обладнання | 219867 |
| 2.7 | Витрати на ремонт і між операційне обслуговування верстатів | 46189 |
| 3. | Інші витрати | 51592 |
| Всього | 1783336 |
4.2 Кошторис загально-виробничих витрат
Стаття 1. Утримання апарату управління цехом
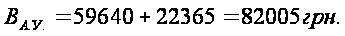
Утримання апарату керування цехом включає витрати на оплату праці керівників та спеціалістів дільниці з урахуванням відрахувань на соціальне страхування цієї категорії розраховується за формулою
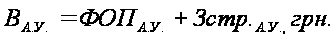 (4,14)
Стаття 2. Утримання іншого цехового персоналу
Утримання іншого цехового персоналу включає витрати на оплату праці інших службовців, контролерів та інших допоміжних робочих, незайнятих обслуговуванням обладнання з урахуванням відрахувань на соціальне страхування цієї категорії, розрахунок ведеться за формулою
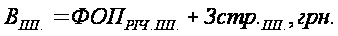 (4,15)
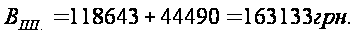
Стаття 3. Амортизація будівлі і споруд
Амортизація будівлі і споруд включає розрахунок амортизаційних відрахувань за формулою
(4,16)
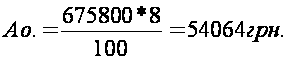
Стаття 4. Утримання будівлі і споруд
Утримання будівлі і споруд включає розрахунок наступних витрат
Витрати на допоміжні матеріали
Витрати на допоміжні матеріали розраховуються за формулою
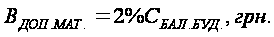 (4,17)
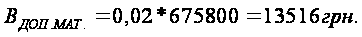
Витрати на електроенергію для освітлення
Витрати на електроенергію для освітлення визначають за формулою
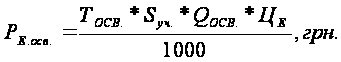 (4,18)
де ТОСВ. – рівне число годин освітлення на 1м2 площі для виробничих приміщень – 2100 год., для службових, побутових і допоміжних приміщень – 500 годин
Sуч. – площа виробничих і