Расчет основных показателей деятельности предприятия
 )
и число месяцев
в году (12):
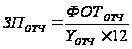 ,
(21)
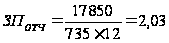 млн.руб./чел
Определяется
по формуле
среднемесячная
зарплата одного
работника в
планируемом
году ( ):
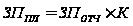 ,
(22)
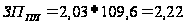
где
 -
коэффициент
изменения
среднемесячной
зарплаты одного
работника в
планируемом
году.
Определяются
затраты на
оплату труда
в планируемом
году ( )
по формуле
(23):
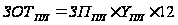 ,
(23)
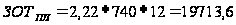 млн.руб.
Определяются отчисления на социальные нужды по формуле (24):
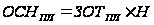 ,
(24)
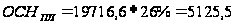
где
 -
единый социальный
налог (26%), который
распределяется
по следующим
фондам:
Пенсионный фонд Российской Федерации – 20%;
Фонд социального страхования Российской Федерации – 3,2%;
Фонд обязательного медицинского страхования работников – 2,8%.
Определяются прочие затраты путем умножения объема производства в планируемом году на удельный вес (долю) прочих затрат в объеме производства отчетного года.
Затраты на производство по элементу “Амортизация основных фондов” определяются исходя из среднегодовой стоимости основных фондов в планируемом году, на которые начисляется амортизация, и средней нормы амортизационных отчислений. Последняя рассчитывается исходя из плановой структуры основных фондов и утвержденных норм амортизации по отдельным группам основных фондов (в курсовой работе принимается условно равной 12,5 %). Расчет суммы амортизационных отчислений на реновацию в планируемом году выполняется по форме, приведенной в таблице 4.
Таблица 4
Расчет суммы амортизационных отчислений на реновацию
| Наименование показателей | Сумма, млн.руб. |
| 1. Стоимость основных производственных фондов на начало планируемого года | 36970 |
| - из них в консервации | 605 |
| 2. Планируемое выбытие основных производственных фондов | 1220 |
| 3. Поступление основных производственных фондов в течение планируемого года | 3380 |
| 4. Стоимость основных производственных фондов на конец планируемого года | 38525 |
| 5. Среднегодовая стоимость основных производственных фондов в планируемом году | 37445 |
| 6. Средняя норма амортизационных отчислений по предприятию | 12,5 % |
| 7. Амортизационные отчисления на реновацию основных фондов в планируемом году | 4681 |
Далее определяется себестоимость в отчётном году, в следующей последовательности.
1. Определяются по формуле:материальные затраты путём умножения объёма производства в отчётном году, на долю материальных затрат в объёме отчётного года.
2. Затраты на оплату труда принимаем равными сумме выплат по фонду оплаты труда, произведённым всем работникам в отчётном году (ФОТот), и определяем по формуле
Определяются отчисления на социальные нужды по формуле (25):
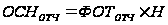 , (25)
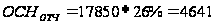
Определяются
затраты ( )
по элементу
«Амортизация
основных фондов»
по формуле
(26):
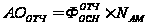 ,
(26)
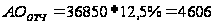
где
 - средняя норма
амортизационных
отчислений
по предприятию,
для отчетного
года принимается
равной 12,5 %.
Результаты расчетов сводятся в таблицу 5.
Таблица 5
Себестоимость произведенной продукции
| Показатели | Отчетный год | Планируемый год | Изменение структуры затрат | ||
| млн. руб. | % к итогу | млн. руб. | % к итогу | ||
| Себестоимость, всего | 92197 | 100 | 101977 | 100 | 9800 |
| в том числе: | 51460 | 55,8 | 57275 | 56,2 | 0,4 |
| - материальные затраты | |||||
| - затраты на оплату труда | 17850 | 19,4 | 19714 | 19,3 | 0,1 |
| - отчисления на социальные нужды | 4641 | 5,0 | 5126 | 5,0 | 0,0 |
| - амортизация основных фондов | 4606 | 5,0 | 4681 | 4,6 | 0,4 |
| - прочие затраты | +13640 | +14,8 | +15181 | +14,9 | +0,1 |
Исчисление себестоимости производства продукции отражает все стороны хозяйственной деятельности и аккумулирует результаты использования всех производственных ресурсов. От его уровня зависят финансовые результаты деятельности предприятия, темпы расширения воспроизводства, финансовое состояние.
Из таблицы видно, что данное предприятие материалоёмкое. Материальные затраты составляют 55,8% к себестоимости.
В планируемом году увеличение себестоимости в абсолютной сумме 9780 млн. руб. произошло за счет увеличения выпуска объема производимой продукции. Структура затрат себестоимости продукции к отчету существенно не изменилась. Увеличение материальных затрат в структуре на 0,4% произошли за счет увеличения цен на материалы.
По статье «Амортизация основных фондов» снижение на 0,4% произошли за счет уменьшения фондоотдачи в планируемом году на 32 копейки основных производственных фондов, что дает увеличение выпуска продукции на 11982 млн. руб.
6. Расчёт прибыли, остающейся в распоряжении предприятия
Для
определения
прибыли, остающейся
в распоряжении
предприятия
( ),
необходимо
рассчитать
облагаемую
налогом прибыль,
которая определяется
исходя из валовой
прибыли (
 ).
Валовая
прибыль ()
рассчитывается
по формуле
(27):
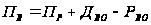 ,
(27)
где
 -
прибыль от
реализации
продукции
(работ, услуг),
основных фондов,
 - доходы от
внереализационных
операций, млн.
руб.;
 - расходы по
внереализационным
операциям, млн.
руб.
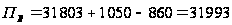
При этом прибыль от реализации продукции определяются по формуле (28):
 ,
(28)
где
 - выручка от
реализации
продукции без
налога на добавленную
стоимость и
акцизов, принимается
равной объему
произведенной
продукции,
млн.руб.;
 -
затраты на
производство
и реализацию,
включаемые
в себестоимость
продукции, млн.
руб.
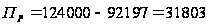
Расчет плановой величины валовой прибыли предприятия выполняется по форме, приведенной в приложении 1.
Далее
определяется
налогооблагаемая
прибыль ( )
по формуле
(29):
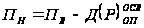 ,
(29)
где
 - доходы (расходы)
по видам деятельности,
освобожденные
от налогообложения
или облагаемые
в особом порядке,
млн. руб.;
К доходам, освобожденным от налогообложения относятся:
сумма прибыли, не подлежащая налогообложению в соответствии с действующими налоговыми льготами;
рентные платежи (например, налог на имущество предприятия);
доходы, полученные по ценным бумагам, принадлежащим предприятию;
доходы от долевого участия в других предприятиях, созданных на территории Российской Федерации;
другие доходы от операций, не связанных непосредственно с производством продукции и ее реализацией, и облагаемые в особом порядке.
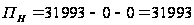
Тогда
прибыль, остающаяся
в распоряжении
предприятия(),
определится
по формуле
(30):
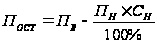 ,
(30)
где
 -
ставка налога
на прибыль,
равная 24%.
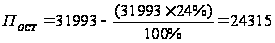
Расчет плановой величины прибыли, остающейся в распоряжении предприятия, выполняется по форме, приведенной в приложении 2.
В отчетном году предприятие получило прибыль от реализации в сумме 31803 млн. руб.
Валовая прибыль составила 31933 млн. руб.
В отчетном году доходов, освобожденных от налогообложения не было, поэтому налогооблагаемая прибыль составила 31933 млн. руб.
Налог на прибыль составил 31933*24%=7678 млн. руб.
Прибыль остающаяся в распоряжении предприятия равна 31933-7678=24315 млн. рублей.
7. Количественная оценка факторов, влияющих на величину прибыли от реализации продукции
Основными факторами, влияющими на размер прибыли от реализации продукции, являются:
объем выручки от реализации продукции;
уровень себестоимости продукции.
Прибыль может возрасти (уменьшиться) в результате увеличения (уменьшения) объема производства продукции.
Прирост
прибыли за счет
увеличения
объема производства
( )
можно рассчитать
по формуле
(31):
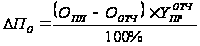 ,
(31)
где
 - удельный вес
(доля) прибыли
от реализации
продукции в
величине выручки
от реализации
продукции в
отчетном году,
%.

Знак
“-”, полученный
при определении
 ,
означает снижение
прибыли в результате
уменьшения
объема производства
продукции.
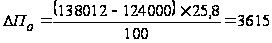
Среди
всего многообразия
причин, влияющих
на прирост
прибыли, ведущая
роль принадлежит
снижению
себестоимости
продукции.
Прирост прибыли
в результате
снижения
себестоимости
продукции
 может быть
определен по
формуле (32):
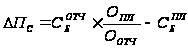 ,
(32)
где
 - себестоимость
продукции
соответственно
в отчетном и
планируемом
годах, млн. руб.
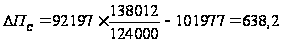
Для
определения
величины
используются
данные, приведенные
в таблице 5.
Знак
“-”, полученный
при определении
,
означает снижение
прибыли в результате
роста себестоимости
продукции.
Общий
прирост прибыли
от реализации
продукции
 рассчитывают
как сумму прироста
прибыли по
каждому фактору
по формуле
(33):
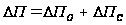 ,
(33)
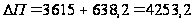 млн.руб.
Расчет общей величины изменения прибыли выполняется по форме, приведенной в приложении 3.
Из расчетов факторов влияющих на размер прибыли от реализации продукции, делаем вывод, что за счет увеличения объема выручки от реализации прирост прибыли составил 3587 млн. руб.
За счет снижения уровня себестоимость продукции увеличение составило 645 млн. руб.
Итого
прибыли за счет
 и
 с
к отчетному
году выражен
на 4232 млн. руб.
8. Исчисление уровня рентабельности производства и капитала
Рентабельность - показатель эффективности производства, отражающий конечные результаты хозяйственной деятельности предприятия.
Для отчетного и планируемого годов рассчитываются следующие показатели рентабельности.
Рентабельность
продукции по
отношению к
объему производства
( )
определяется
по формуле
(34):
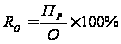 ,
(34)
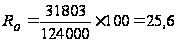
Рентабельность
продукции по
отношению к
себестоимости
продукции ( )
определяется
по формуле
(35):
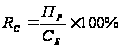 ,
(35)
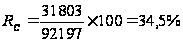
Рентабельность
фондов (капитала)
( )
определяется
по формуле
(36):
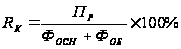 ,
(36)
где
 -
среднегодовая
стоимость
соответственно
ОПФ и оборотных
средств предприятия,
млн. руб.
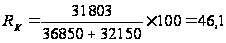 %
Для
расчета величин
( )
используются
данные, приведенные
в приложении
3.
Расчет уровня рентабельности производства и капитала выполняется по форме, приведенной в приложении 4. Полученные результаты сводятся в таблицу 6.
Таблица 6
Данные для анализа рентабельности капитала
| Показатели | Обозначения | Отчетный год | Планируемый год | Изменение |
| Прибыль от реализации продукции, млн. руб. |
|
31803 | 36035 | 4232 |
| Выручка от реализации продукции, млн. руб. |
|
124000 | 138012 | 14012 |
| Прибыль в % к выручке, % |
|
25,6 | 26,1 | 0,5 |
| Уровень рентабельности капитала,% |
|
46,1 | 50,6 | 4,5 |
| Фондоотдача основных фондов |
|
3,36 | 3,68 | 0,32 |
| Коэффициент оборачиваемости оборотных средств |
|
+3,9 | +4,1 | +0,2 |


Рентабельность – показатель эффективности производства, отражающий конечные результаты хозяйственной деятельности предприятия.
Рентабельность продукции к объему производства в отчетном году составила 25,6%, в планируемом 26,1%.
Рентабельность продукции по отношению к стоимости в отчетном и плановом годах соответственно равна 34,5% и 35,3%.
Рентабельность капитала – отношение прибыли к ОПФ и оборотным средствам отчетного года 46,1% планируемый год 50,6%.
Заключение
Проанализировав данное предприятие мы видим, что за счет увеличения объема производимой продукции в данном предприятии возникает ряд вопросов, по которым нужно сделать расчеты и соответствующие выводы.
Увеличение производимой продукции на 14012 млн. руб. привело к тому, что нужно увеличить и численность рабочих занятых в основном производстве на 8 человек. Среднегодовая выработка одного работника в планируемом году составит 182,679 млн. руб. на человека по сравнению с отчетным годом, в котором выработка была равна 166,894 млн. руб. на человека.
Доля изменения составит 89.7%, что означает на 11,3% больше чем в отчетном году, а процент роста производительности труда в планируемом году будет равен 109%.
Также в работе по прогнозированию рассчитывали показатели по фондам:
1.фондоотдача, которая увеличилась на 9,5%, что дает увеличение выпуска готовой продукции;2.фондоотдача от производительности труда увеличилась на 9,2%;3.фондоемкость - величина обратная фондоотдаче. В отчетном году составили 30 коп., в планируемом году снизится на 3 коп., или 10%.4.фондовооруженность труда в отчетном году составила 50,3 млн. руб. в плановом 50,6 млн. руб. Оборачиваемость средств в планируемом году снижена на 5 дней, свидетельствует улучшению использования и высвобождению оборотных средств на 0,445 млн. руб.
Результатом экономической деятельности предприятия является прибыль предприятия и рентабельность. Прибыль в отчетном году составила 31803 миллиона рублей, доля в объеме реализованной продукции составляет 25,6%.
За отчетный год начислен налог на прибыль в сумме 7678 млн. рублей. Прибыль оставшаяся в распоряжении предприятия составила 24315 млн. руб.
Рентабельность по отношению к себестоимости 34,5%. Рентабельность капитала 46,1%.
Данные расчетов показателей деятельности предприятия отчетного года использованы для прогнозирования на следующий год.
Для установления путей повышения результативности работы предприятия, надо ускорять оборачиваемость оборотных средств, которое измеряется коэффициентом оборачиваемости и длительностью одного оборота в днях, достигается различными мероприятиями на стадиях создания производственных запасов, незавершенного производства и на стадии обращения, внедрять новые технологии и новое оборудование, прогрессивность технологических процессов.
В условиях рынка большое значение имеют показатели качества продукции, так как качество продукции, сильно влияет как на повышение конкурентоспособности товаров, так и на повышении продажной цены. Конкурентоспособность увеличивает объем продаж, а следовательно, и рост прибыли.
Список используемых источников
Экономика предприятия. Под ред. проф. О.И. Волкова. – М.: ИНФРА – М, 2004. – 416 с.
Грузинов В.П., Грибов В.Д. Экономика предприятия. – М.: Финансы и статистика, 2002. – 208 с.
Глухов В.В., Бахрамов Ю.М. Финансовый менеджмент: Учебное пособие.- Санкт-Петербург, 2000. - 430 с.
Экономика предприятия. /Под ред. Ф.К.Беа, Э Дихтла, М.Швайтцера. Перевод с нем. Университетский учебник. М.: ИНФРА – М, 1999. – 928 с.
Хрипач В.Я. Экономика предприятия. – Минск: Финансы, учет, аудит, 2001. – 440 с.
Горфинкель В.Я., Купряков Е.М. Экономика предприятия. – М.: ЮНИТИ, 2003. – 360 с.
Сергеев И.В. Экономика предприятия. Учебное пособие. – М.: Финансы и статистика, 2004. – 304 с.
Приложение
Расчет плановой величины валовой прибыли
| Показатели |
Всего по плану на год, млн. руб. |
| 1. Объем производства продукции | 138012 |
| 2. Себестоимость производства продукции, в планируемом году, всего | 101972 |
| 3. Материальные затраты | 57275 |
| 4. Затраты на оплату труда | 19714 |
| 5. Отчисления на социальные нужды | 5126 |
| 6. Амортизация основных фондов | 4681 |
| 7. Прочие затраты | 15181 |
| 8. Прибыль от реализации продукции | 36035 |
| 9. Доходы от внереализационных операций | - |
| 10. Расходы по внереализационным операциям | - |
| 11. Валовая прибыль | 36035 |
Расчет плановой величины прибыли, остающейся в распоряжении предприятия
| Показатели | Всего по плану на год, млн. руб. |
| 1. Валовая прибыль, всего | 36595 |
|
В том числе: 1.1.Прибыль, не подлежащая налогообложению в соответствии с действующими налоговыми льготами, условно принимается равной 8,5% от валовой прибыли |
3110 |
| 1.2. Доходы, полученные по ценным бумагам, принадлежащим предприятию, условно принимаются равными 7% от валовой прибыли | 2561 |
| 1.3. Доходы от долевого участия в других предприятиях, созданных на территории Российской Федерации, условно принимаются равными 11% от валовой прибыли | 4025 |
| 2. Налогооблагаемая прибыль | 26899 |
| 3. Ставка налога на прибыль, % | 24 |
| 4. Налог на прибыль | 6455 |
| 5. Прибыль, остающаяся в распоряжении предприятия | 30140 |
Количественная оценка прироста факторов, влияющих на величину прибыли
| Показатели | Обозначение | Отчетный год | Плановый год |
| 1. Объем произведенной продукции, млрд.руб. |
|
124000 | 138012 |
| 2. Себестоимость продукции, млн. руб. |
|
92197 | 101977 |
| 3. Прибыль от реализации продукции, млн. руб. |
|
31803 | 36035 |
| 4. Удельный вес (доля) прибыли от реализации продукции в выручке от реализации продукции, % |
|
25,6 | 36,1 |
| 5. Прирост (уменьшение) прибыли, всего, млн. руб. |
|
4256 | 4232 |
|
в т.ч. за счет: - увеличения (уменьшения) объема производства, млн. руб. |
|
3615 | 3587 |
| - снижения (увеличения) себестоимости продукции, млн. руб. |
|
638,2 | 645 |


Расчет уровня рентабельности производства
| Показатели | Обозначения |
Отчетный год |
Планируемый год |
| 1. Рентабельность продукции по отношению к объему производства, % |
|
25,6 | 26,1 |
| 2. Рентабельность продукции по отношению к себестоимости продукции, % |
|
34,5 | 35,3 |
| 3. Среднегодовая стоимость основных производственных фондов (основного капитала), млн. руб. |
|
36850 | 37445 |
| 4. Средний размер оборотных средств, млн. руб. |
|
32150 | 33700 |
| 5. Общая сумма капитала, млн. руб. |
|
69000 | 71145 |
| 6. Рентабельность фондов (капитала), % |
|
46,1 | 50,6 |


