Економічне обґрунтування бізнес-плану підприємства (за матеріалами ТОВ "ДКБ "РОТЕКС" м. Київ)
чистий приведений ефект (Net Present Value, NPV);
індекс рентабельності інвестиції (Probability Index, PI);
внутрішня норма прибутку (Internal Rate of Return, IRR);
модифікована внутрішня норма прибутку (Modified Internal Rate of Return, MIRR);
дисконтований строк окупності інвестиції (Discounted Payback Period, DPP).
До другої групи відносяться критерії:
строк окупності інвестиції (Payback Period, PP);
коефіцієнт ефективності інвестиції (Accounting Rate of Return, ARR).
а) Метод розрахунку чистого приведеного ефекту(ЧДД)
Цей метод заснований на зіставленні величини вихідної інвестиції (IC) із загальною сумою дисконтованих чистих грошових надходжень, генерованих нею протягом прогнозованого періоду. Оскільки приплив коштів розподілений у часі, він дисконтується за допомогою коефіцієнта r, встановлюваного інвестором самостійно виходячи зі щорічного відсотка повернення, який він хоче чи може мати на інвестований їм капітал. Припустимо робиться прогноз про те, що інвестиція (IC) буде генерувати протягом n років річні доходи в розмірі Р1, Р2, …, Рn. Загальна накопичена величина дисконтованих доходів (Present Value, PV) і чистий приведений ефект (Net Present Value, NPV= ЧДД –чистий дисконтований доход) відповідно розраховуються по формулах [26]:
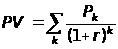 (1.3)
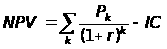 (1.4)
Якщо NPV>0, то проект варто прийняти; якщо NPV<0, то проект варто відкинути; NPV=0, то проект ні прибутковий, ні збитковий. Дамо економічне трактування критерію NPV з позиції власників компанії, що по суті і визначає логіку критерію NPV:
якщо NPV<0, то у випадку прийняття проекту цінність компанії зменшиться, тобто власники компанії понесуть збиток;
якщо NPV=0, то у випадку прийняття проекту цінність компанії не зміниться, тобто добробут її власників залишиться на колишньому рівні;
якщо NPV<0, то у випадку прийняття проекту цінність компанії, а отже, і добробут її власників збільшиться.
Проект із NPV=0 має додатковий аргумент у свою користь – у випадку реалізації проекту добробут власників компанії не зміниться, але в той же час обсяги виробництва зростуть, тобто компанія збільшиться в масштабах.
При прогнозуванні доходів по роках необхідно по можливості враховувати усі види надходжень як виробничого, так і невиробничого характеру, що можуть бути асоційовані з даним проектом.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку NPV модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
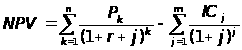 (1.5)
де j – прогнозований середній рівень інфляції.
При розрахунку NPV, як правило, використовується постійна ставка дисконтування, однак при деяких обставинах, наприклад, очікується зміна рівня дисконтних ставок, можуть використовуватися індивідуалізовані по роках коефіцієнти дисконтування. Якщо в ході імітаційних розрахунків приходиться застосовувати різні коефіцієнти дисконтування, то формула (4) не застосовується, і проект прийнятний при постійній дисконтній ставці може стати неприйнятним.
Показник NPV відбиває прогнозну оцінку зміни економічного потенціалу комерційної організації у випадку прийняття розглянутого проекту. Цей показник адитивен у просторово-тимчасовому аспекті, тобто NPV різних проектів можна підсумовувати. Це дуже важлива властивість, що виділяє цей критерій із всіх інших і що дозволяє використовувати його в якості основного при аналізі оптимальності інвестиційного портфеля.
б) Метод розрахунку індексу рентабельності інвестиції(ІД,ІДД)
Цей метод є по суті наслідком попереднього. Індекс рентабельності (PI) = ІД(індекс доходності) розраховується по формулі [26]:
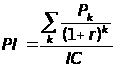 (1.6)
Якщо PI>1, то проект варто прийняти; якщо PI<1, то проект варто відкинути; якщо PI=1, то проект є ні прибутковим, ні збитковим.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку PI модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на згенеровані потоки прибутку інвестиційного проекту):
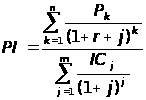 (1.7)
На відміну від чистого приведеного ефекту індекс рентабельності є відносним показником: він характеризує рівень доходів на одиницю витрат, тобто ефективність вкладень – чим більше значення цього показника, тим вище віддача кожної гривні, інвестованої в даний проект. Завдяки цьому критерію PI дуже зручний при виборі одного проекту з ряду альтернативних, що мають приблизно однакові значення NPV (зокрема, якщо два проекти мають однакові значення NPV, але різні обсяги необхідних інвестицій, те вигідніше той з них, що забезпечує велику ефективність вкладень), або при комплектуванні портфеля інвестицій з метою максимізації сумарного значення NPV.
в) Метод розрахунку внутрішньої норми прибутку інвестиції(ВНД)
Під внутрішньою нормою прибутку інвестиції (IRR= ВНД) розуміють значення коефіцієнта дисконтування r, при якому NPV проекту дорівнює нулю:
IRR = r, при якому NPV = f( r ) = 0.
Іншими словами, якщо позначити IC=CF0, то IRR знаходиться з рівняння [26]:
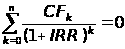 (1.8)
Практичне застосування даного методу ускладнено, якщо в розпорядженні аналітика немає спеціалізованого фінансового калькулятора. У цьому випадку застосовується метод послідовних ітерацій з використанням табульованих значень дисконтованих множників. Для цього за допомогою таблиць вибираються два значення коефіцієнта дисконтування r1<r2 таким чином, щоб в інтервалі (r1, r2) функція NPV=f(r ) змінювала своє значення з “+” на “-” чи з “-” на “+”. Далі застосовують формулу
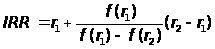 (1.9)
де r1 - значення табульованого коефіцієнта дисконтування, при якому
f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
г) Метод визначення строку окупності інвестицій(СО, ДСО)
Цей метод, що є одним з найпростіших і широко використовуємих у світовій обліково-аналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень [ ]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розраховується розподілом одноразових витрат на величину річного доходу, обумовленого ними. При одержанні дробового числа воно округляється убік збільшення до найближчого цілого. Якщо прибуток розподілений нерівномірно, то строк окупності розраховується прямим підрахунком числа років, протягом яких інвестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника СО має вид:
 , при якому
 (1.10)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (1.10) модифікується для розрахунків як :
 (1.11)
Деякі фахівці при розрахунку показника СО= РР рекомендують враховувати часовий аспект. У цьому випадку в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
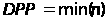 ,
при якому
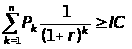 (1.12)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
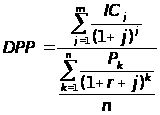 (1.13)
Розрахунки динаміки показників фінансової стійкості, ліквідності, платоспроможності та рентабельності роботи підприємства на всіх етапах реалізації бізнес-плану виконуються за алгоритмами, наведеними в табл. 1.1 – 1.5. [31].
Таблиця 1.1
Алгоритми розрахунку показників рентабельності
| № п/п | Показник |
Умовн поз-ня |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ |
||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Фор-ма1 (030+100+120) |
| 5 | Рентабельність реалізованої продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050-070-080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
Таблиця 1.2
Алгоритми розрахунку показників ділової активності
| № п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
|
ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ |
||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів ( обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборго-ваності(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) - період обороту коштів | Чфц | Чфц= Чоц - Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
Таблиця 1.3
Алгоритми розрахунку показників майнового стану
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
|
ПОКАЗНИКИ МАЙНОВОГО СТАНУ |
||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вартості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)-(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [30]. Її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливість розрахувати у необхідні терміни за існуючими короткостроковими зобов’язаннями.
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 , (1.14)
де :
 - поточні активи
балансу (Форма
1 строка 260);
 - поточні
зобов'язання
балансу ( Форма
1 строка 620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань. При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [31]. Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої ліквідності (Алікв) до поточних зобов’язань:
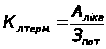 , (1.15)
де : Алікв - активи високої ліквідності = поточні активи – запаси (Форма 1 строки (260-100-110-120-130-140-150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
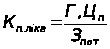 , (1.16 )
де : Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1 строки (230+240)) ;
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2 – 0,25 [31].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
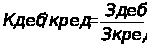 , (1.17)
де : Здеб – короткострокова дебіторська заборгованість (Форма 1 строки (160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість(Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими , якщо він перевищує 1,25 [31].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл. 1.4 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [8], [9]:
Для оперативного розрахунку абсолютних показників фінансової стійкості (коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [16]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго- та короткострокові кредити і позики (НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості :
1. Абсолютна стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована:
З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити:
З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 1.4
Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності | |
| ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ | ||||
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк | Оборотні активи – короткострокові зобов'язання | Форма 1(260+270-620-630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430-080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270-620-630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430-080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430-080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480-080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 | Коефіцієнт фінансової незалежності (автономії) | Кавт | Власний капітал / Валюта Пасивів балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630-080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов'язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
1.4 Особливості бізнес-планування підвищення рівня ринкової конкурентоспроможності продукції підприємства
Перехід в сучасних умовах до ринкових відносин потребує використання на практиці головних категорій ринку. В зв'язку з розширенням прав підприємств у виборі партнерів, асортиментної та збутової політики великого значення набуває поняття “якість”, ще більшого “конкурентоспроможність продукції”.
Конкурентоспроможність та якість продукції – це сконцентрований вираз всієї сукупності можливостей будь-якого виробника, створювати, випускати та збувати товари та послуги.
Поняття “конкурентоспроможність” значно ширше понять “якість” і “технічний рівень” продукту, хоча останні і є важливою складовою частиною конкурентоспроможності продукції. Якщо якість в кожний окремий момент є певною сукупністю якостей виробу, то конкурентоспроможність може значно змінюватись в залежності від зміни таких факторів, як умови реалізації, попиту і пропозиції. Окрім якості, конкурентоспроможність включає в себе маркетингову і комерційну складові, що в сукупності являє собою ціну продажу або ціну придбання товару.
Конкурентоспроможність підприємства – це синтетичний показник, який відображає сукупне виявлення багатьох факторів – від динаміки та рівні розвитку національної економіки до вміння організувати та керувати процесом формування якості та конкурентоспроможності продукції підприємства на національних чи зарубіжних ринках.
Питання конкурентоздатності розглядалось багатьма вітчизняними та зарубіжними науковцями [23-27], [31-33], [36-40], [44]. Так, в роботі Е.А.Горбашко [14,с.47] поняття конкурентоздатності зовсім виправдано аналізується в зіставленні з іншою найважливішою техніко-економічною категорією - якістю продукції. У той же час автори розділяють поняття "якість" і "споживча вартість", виходячи з тієї посилки, що "...споживча вартість акумулює в собі усі властивості продукції, що зв'язані з її здатністю задовольняти людські потреби, тоді як якість характеризується лише частиною цих властивостей, що мають відношення до заданих характеристик конкретної продукції". У цій роботі виділяються наступні змістообразуючі ознаки поняття конкурентоздатності продукції:
- відповідність властивостей продукції і потреб споживача (тотожність властивостей якості і конкурентоздатності);
- наявність трьох змістообразуючих елементів конкурентоздатності - споживача, продукту і продукту-конкурента (розходження властивостей якості і конкурентоздатності);
- тотожність різнорідних продуктів у плані конкурентоздатності (розвиток категорії якості).
Проф. Р.Фатхутдінов [37,с.52] визначає конкурентоздатність як „ ...властивість об'єктів, що характеризує ступінь задоволення конкретної потреби в порівнянні з кращими аналогічними об'єктами, представленими на даному ринку”. До безлічі об'єктів, що володіють властивістю конкурентоздатності автор відносить крім продукції ще і нормативні акти, науково-методичні документи, проектно-конструкторську документацію, технологію, виробництво (очевидно, не процес, а активний оганізаційно-технологічний суб'єкт економіки), персонал („робітник”, „фахівець”, „менеджер” по вираженню автора), цінні папери, інфраструктуру (навколишнє середовище), інформацію.
У проблематиці конкурентоздатності можна визначити наступні особливості:
- по-перше, що конкурентоздатність - це властивість практично будь-яких економічних об'єктів;
- по-друге, незалежно від фізичної природи і виконуваних функцій усі вироби, а також виробничі системи їх що виготовляють і використовують, можуть розглядатися в контексті проблеми конкурентоздатності;
- по-третє, аспект аналізу диктується не абстрактними розуміннями, а практичними інтересами конкретної економічної діяльності;
- по-четверте, товари та послуги - усього лише пасивний компонент ринку, на якому присутні також і активні компоненти - суб'єкти господарювання, що, мабуть, можуть бути опосередкованими носіями властивості конкурентоздатності (через свої товари і послуги);
По-п’яте, стосовно до товару конкурентоздатність є розвитком категорії якості. У випадку активних економічних об'єктів - підприємств і організацій, представлених на ринку - конкурентоздатність являє собою категорію ефективності, але на більш високому рівні.
Аналіз відомих визначень конкурентоздатності, частина з яких наведена вище, дозволяє виділити цілий ряд моментів, безумовно важливих для експлікації даного поняття і визначення його місця серед інших економічних категорій:
Конкурентоздатність продукції - це міра її привабливості для споживача;
Привабливість продукції визначається ступенем задоволення сукупності різнопланових, іноді суперечливих вимог;
Склад пропонованих вимог, їхня пріоритетність залежить як від виду продукції, так і типу її споживача;
Конкурентоздатність як економічна категорія має релятивістську природу, тому що розглядається щодо конкретного ринку і конкретного аналога;
Конкурентоздатності приналежний динамічний характер – для неї має сенс розглядати лише стосовно до конкретного моменту часу, з урахуванням змін у часі ринкової кон'юнктури;
Проблема конкурентоздатності відноситься лише до нестаціонарного недефіцитного ринку, що знаходиться в нерівновагому стані;
Конкурентоздатність залежить від стадії життєвого циклу, на якій знаходиться розглянутий товар;
Доцільним є розгляд конкурентоздатності лише того товару, що вже має якусь частку ринку, причому показник конкурентоздатності істотно залежить від передісторії, тобто частки ринку в попередній період.
Доцільно запропонувати наступне визначення: "Конкурентоздатність - це властивість об'єкта, який має визначену частку відповідного релевантного ринку, що характеризує ступінь відповідності техніко-функціональних, економічних, організаційних і інших характеристик об'єкта вимогам споживачів, визначає частку ринку, що належить даному об'єкту, і перешкоджає перерозподілу цього ринку на користь інших об'єктів" [40].
Застосування приведеного визначення дає можливість використовувати наступні досить очевидні твердження:
- цілком конкурентоздатною може бути визнана тільки така продукція, що має різні по своїй природі показники, що не уступають (принаймні) відповідним показникам проданого товару в умовах конкретного ринку;
- основою для оцінки конкурентоздатності будь-якого виду продукції повинне бути комплексне дослідження ринку методами сучасного маркетингу, що дозволить не просто визначити деякий абстрактний "базовий зразок", але і правильно оцінити місце аналізованого об'єкта на даному ринку в зіставленні з аналогічними оцінками реальних і можливих суб'єктів ринку;
при придбанні товару споживач зупиняє свій вибір на тім зразку серед аналогічних, котрий найбільшою мірою задовольняє його потреби.
Кожна споживча вартість (потреба), незалежно від того, чи відноситься вона до сфери виробництва, чи до сфери особистого користування, характеризується сукупністю параметрів, що описують область її існування і зміст необхідного корисного ефекту. Для того, щоб розглянутий вид продукції був придатний для задоволення даної потреби і становив інтерес для покупця, він також повинний мати комплекс відповідних параметрів. Можна вважати ідеальним випадок, коли сукупності параметрів товару і параметрів споживчих вартостей (потреб) збігаються. Тому для виготовлення конкурентоздатної продукції виробник повинний прагнути максимально точно прогнозувати потреби потенційного покупця:
для покупця товару винятково важливе значення має величина витрат, необхідних для задоволення відповідних потреб. При цьому у випадку наукомісткої продукції покупець звичайно несе витрати як при придбанні товару, так і при його експлуатації. Загальну суму витрат при аналізі конкурентоздатності називають "ціною споживання";
частка фірми на ринку залежить від її частки в попередній період і потенціалу конкурентоздатності товару в даний момент часу: високий потенціал здатний порушити існуюче на ринку чи рівновага змінити характер протікання перехідних процесів перерозподілу у свою користь; низький потенціал не здатний уплинути на ринкові процеси.
Модель споживчої поведінки може бути представлена деякою функцією реакції покупців Z від переваг (іноді нераціональних) покупців D, безлічі факторів зовнішнього середовища (економічних, науково-технічних, політичних) X, характеристик покупця Y, значення невизначеного фактора Q [31,c.58]:
Z = f (D,X,Y,Q) (1.1)
Для споживача якість є обов'язковою характеристикою, але недостатньою для ухвалення рішення про придбання даного товару. Іншими словами, конкурентоздатність визначається не просто відмінними характеристиками товару, а його привабливістю для клієнта, націленого на покупку. У цьому полягає суверенітет споживача: вирішальне слово залишається за ним навіть у тих випадках, коли він об'єктивно не правий. В історії бізнесу чимало прикладів, коли товари, що одержали найвищі оцінки експертів, залишали байдужими споживачів.
Нарешті, конкурентоздатність - це важлива ринкова категорія, що відбиває одну з найважливіших властивостей ринку - його конкурентність. При незмінних якісних характеристиках виробу його конкурентоздатність може змінюватися в досить широких межах, реагуючи на різні фактори, обумовлені конкурентною позицією підприємства в зовнішньому економічному середовищі.
Таким чином, представляється, що проблема конкурентоздатності продукції є комплексною, яка знаходиться на стику двох наукових дисциплін:
технічної дисципліни кваліметрії (виміру якості);
економічної дисципліни маркетингу.
Відповідно проблема аналізу й оцінки конкурентоздатності продукції повинна зважуватися на основі погодженого застосування теоретичного і прикладного апарата, створеного в рамках цих двох наукових напрямків і включати рішення наступних проблем:
вивчення запитів і переваг потенційних покупців продукції;
організація моніторингу ринку з метою збору інформації про умови збуту продукції, фірмах і товарах - конкурентах;
розробка єдиної системи показників якості продукції, використовуваної як її виробником, так і споживачем;
конструювання узагальненої моделі досліджуваної проблеми, у тому числі формування безлічі факторів, що впливають на конкурентоздатність і визначення їхніх взаємозв'язків;
формування загальних підходів до кількісної оцінки конкурентоздатності продукції, розробка приватних методів, алгоритмів і процедур рішення задач, що відносяться до даної проблеми;
аналіз динаміки конкурентоздатності продукції в цілому і факторів, її визначальних;
визначення рівня конкурентоздатності продукції, що забезпечує заданий обсяг прибутку чи необхідну частку ринку.
РОЗДІЛ 2. ДІАГНОСТИКА ДІЯЛЬНОСТІ ТОВ “ДКБ “РОТЕКС” ТА РІВНЯ КОНКУРЕНТОЇ ПОЗИЦІЇ ЙОГО ПРОДУКЦІЇ НА РИНКУ У 2005 –2007 РОКАХ
2.1 Економічне діагностування ринку упаковки в Україні та оцінка конкурентної позиції ТОВ „ДКБ „РОТЕКС”
Свою більш ніж десятилітню історію компанія «РОТЕКС» починала як звичайна малотиражна друкарня, але вже починаючи з 1997 року виготовлення картонного упаковка було обрано стратегічним напрямком. Відсутність у той час вітчизняного виробництва кашированої гофроупаковки свідомо дало поштовх для розвитку цього напрямку