Економічне обґрунтування бізнес-плану підприємства (за матеріалами ТОВ "ДКБ "РОТЕКС" м. Київ)
7. Розробіть документи 2-го рівня. Як тільки нові поліпшені процедури будуть отримані від ключових менеджерів, вони повинні бути розглянуті керівною групою і зібрані менеджером проекту впровадження в єдиний набір документів.
8. Переробити документи 3-го рівня. Документи 3-го рівня (такі як робочі інструкції) повинні бути переглянуті на їхню відповідність новим процедурам і, при необхідності, перероблені.
9. Виберіть орган, що сертифікує. Рекомендації з цього етапу даються різними консультантами по-різному. Деякі консультанти радять вибирати організацію, що сертифікує, на самому початку проекту впровадження, тому що до них можна адресувати усі виникаючі по ходу роботи питання. Інші радять зв'язуватися з реєстраторами тільки тоді, коли велика частина вашої СМК буде вже побудована. У будь-якому випадку, розробіть список кваліфікаційних вимог для реєстратора. Потім зв'яжіться з усіма відомими вам організаціями і запросите копії їхніх контрактів, умов роботи й інформаційні буклети. Переконаєтеся, що реєстратор має відповідний досвід у вашій індустрії.
10. Проведіть ще одну перевірку вашої системи. Як тільки вся документація буде зібрана і підготовлена, проведіть ще один внутрішнього аудита вашої СМК. Це допоможе вам чи визначитися коштує вам уже запрошувати аудиторів або вам необхідно провести ще якісь доробки.
11. Ревізія документації. Якщо ви прийняли рішення про проведення аудита, то вам необхідно буде відправити ваші документи 1-го рівня аудиторам для проведення їхньої формальної ревізії. Також призначте час для первинного візиту аудитора, щоб з'ясувати всі тонкі моменти проведення аудита.
12. Передсертифікаційний аудит. Більшість аудиторів пропонують процедуру одноденного предсертификационного аудита. Якщо ваша компанія не цілком упевнена у своєї СМК, то вам належить скористатися з даної можливості. Аудитори перевірять вашу СМК і дадуть формальний звіт за результатами перевірки.
13. Сертифікаційний аудит. Нарешті, проводиться повний сертифікаційний аудит на предмет відповідності вашої системи вимогам стандарту.
14. Одержання сертифіката. Якщо аудит підтвердив відповідність вашої СМК вимогам стандарту, то ви можете переходити до одержання формального сертифіката відповідності. Якщо виявлені якісь невідповідності, вам належить провести коригувальні дії поки відповідність не буде досягнуто.
Резюме основ ISO 9000
Стандарт ISO 9000 був розроблений, щоб допомогти компаніям продемонструвати корпоративним замовникам і урядовим організаціям, що вони впровадили в себе базову систему менеджменту якості і мають можливість надавати якісні послуги і товари.
Українські фахівці давно знайомі з поняттям "система керування якістю", однак лише деякі підприємства в Україні мають відповідний сертифікат. Існує думка, що для широкого застосування системи керування якістю немає відповідних умов: у компаній не вистачає засобів, щоб досягти необхідного рівня для одержання сертифіката..
Якість - це дотримання не тільки технічних вимог, але також всіх умов постачання товару і послуг. До них відносяться ціна, термін постачання, форма і швидкість обробки рекламації і багато хто інші.
Система керування якістю виникла в середині минулого століття в зв'язку з ускладненням господарських об'єктів. По теорії імовірностей, ризик відмовлення всієї системи складається з ризиків відмовлення кожної її ланки, тому чим більше ланок, тим вище до них вимоги надійності. Простий приклад: якщо надійність кожної ланки складає 99%, те надійність системи зі ста ланок – тільки 40%.
Як показує досвід, ефект від застосування системи керування якістю величезний, і не тільки за рахунок зниження браку (прямих витрат), але і за рахунок зниження витрат непрямих.
Система забезпечення вищої надійності кожного елемента складних систем досягається не іспитом кожної ланки - усі випробувати практично неможливо, - а керуванням і контролем факторів, що впливають на його створення. Міжнародний стандарт ISO 9001 містить регламент організації виробництва на мінімально необхідному рівні витрат, і економія на цих витратах може привести до важких наслідків для суспільства.
У стандарті ISO 9000 від 1994 року визначені 24 елемента діяльності підприємства, що повинні керуватися певним чином - від одержання замовлення до відвантаження готової продукції (закупівля, проектування, виробництво і т.д.). Версія стандарту ISO 2000 року, на відміну від версії 1994 року, погоджує всі елементи в єдину систему. Підприємство розглядається як сукупність взаємозалежних процесів, що забезпечують головний процес, за що і платить замовник. Цілі керування повинні забезпечити задоволеність усіх зацікавлених сторін - замовника, власника, співробітників, постачальників і суспільства в цілому. Таким чином, у стандарті 2000 року в показники якості включена задоволеність сторін, тим самим змінене традиційне представлення про якість продукції, що випускається, або послуг.
Система керування якістю діє на суспільство не ззовні, а зсередини підприємств і організацій, оскільки мотивація співробітників (усе рівно, керівника або виконавця) є джерелом створення цінності і задоволеності зацікавлених сторін. Крім того, коли окремий індивідуум здобуває в соціумі те, що не хоче втратити, тоді він буде зацікавлений дотримувати правила гри.
Як може проникати система управління якістю в приватне підприємство без державного втручання? Дуже просто, якщо є зацікавленість. Замовник - перша з дорівнює зацікавлених сторін, і якщо він захоче одержати високоякісний продукт (і захоче за нього заплатити), тоді виникають відповідні вимоги до постачальника.
Власники підприємств, що йдуть на самостійне впровадження даної системи, несуть у будь-якому випадку додаткові витрати, що можуть уплинути на конкурентоздатність даного підприємства в короткостроковій перспективі. Система керування якістю проникає в усі господарство, якщо кінцевий споживач висуває відповідну вимогу. Всі інші ланки в ланцюжку виробників - аж до видобутку вихідної сировини - будуть змушені відповідати вимогам свого замовника і, у свою чергу, будуть жадати від свого постачальника дотримання критеріїв якості, а отже, упровадження системи керування якістю. Для кінцевого споживача, тобто суспільства, тільки громадські організації або державні органи можуть установити ці вимоги.
Ступінь задоволення ринку визначають не розмірами виробленої, а обсягами фактично реалізованої (проданої) продукції за умови її якості і конкурентоспроможності. Плановий (очікуваний) показник реалізованої продукції визначають з обсягу товарної продукції на певний рік, з урахуванням зміни залишків, не реалізованих на його початок і кінець.
Якість - це економічна категорія, яка відображає сукупність властивостей продукції (технічних, технологічних, економічних, екологічних тощо), що зумовлюють ступінь її здатності задовольняти потреби споживачів відповідно до свого призначення.
3.1.3 Бенчмаркінг як інструмент підвищення конкурентоспроможності фірми
Поняття "бенчмаркінг" вперше з'явилося в 1972 році в Інституті стратегічного планування Кембриджу під час дослідницької діяльності консалтингової групи PIMS. Тоді був сформульований основний принцип бенчмаркінгу: "для того щоб знайти ефективне рішення в сфері конкуренції, необхідно знати кращий досвід інших підприємств, які досягли успіху у подібних умовах" [8, c.31].
Бенчмаркінг може здатися схожим на конкурентний аналіз, хоча насправді він є більш деталізованим, формалізованим і упорядкованим, ніж підхід конкурентного аналізу (табл. 3.1). Суть сьогоднішнього трактування бенчмаркінгу - "безупинний систематичний пошук і впровадження найкращих практик, що приведуть організацію до більш досконалої форми".
Таблиця 3.1
Порівняння підходів бенчмаркінгу і конкурентного аналізу
| Характеристики процесу | Аналіз конкурентів | Бенчмаркінг |
| Загальна мета | Аналіз стратегії конкурентів | Аналіз того, чому і як добре роблять конкуренти або лідируючі підприємства |
| Предмет вивчення | Стратегії конкурентів | Методи ведення бізнесу, що задовольняють потреби покупців |
| Об'єкт вивчення | Товари і ринки | Методика, процеси ведення бізнесу |
| Основні обмеження | Діяльність на ринку | Необмежений |
| Значення для ухвалення рішення | Певне | Дуже велике |
| Основні джерела інформації | Галузеві експерти й аналітики | Підприємства — лідери в галузі, поза галуззю, конкуренти, внутрішні підрозділи і т.д. |
Яких результатів може очікувати компанія, що прийняла рішення про використання бенчмаркінгового підходу? Насамперед компанія буде точно знати, що вона робить і наскільки добре вона це робить. По-друге, буде досягнуто фокусування організації на кращому зовнішньому досвіді.
Бенчмаркінговий підхід дасть організації можливість запозичити кращий досвід інших компаній, уникаючи "винаходу колеса". Культура підприємницької діяльності в організації буде орієнтована на такі цінності, як здатність робітників до навчання, підвищення власного потенціалу, що, у свою чергу, слугує поштовхом для розвитку організації. У підсумку компанія зможе зміцнити свою конкурентну позицію, а також досягти підвищення ступеня задоволеності покупців.
Тому і не дивно, що методологія бенчмаркінгу стає дедалі популярнішою. Опора на відпрацьований і перевірений практикою досвід сприяє зниженню ризику, дозволяє підприємцям уникнути багатьох помилок, скоротити тимчасові і фінансові витрати, пов'язані з набуттям власного досвіду шляхом проведення експериментів.
Елементи бенчмаркінгу зустрічаються в багатьох проектах з вдосконалення методів роботи українських підприємств. Перший приклад — сертифікація системи якості підприємства відповідно до стандартів Міжнародної організації зі стандартизації (ISO), що сприяє підвищенню конкурентоспроможності української продукції, яка виходить на міжнародний ринок. Процес сертифікації, по суті, є бенчмаркінговим процесом. Щоб бути сертифікованою за системою ISO, компанія повинна привести свої бізнес-процеси і внутрішні процедури у відповідність до вимог ISO. Але на сьогоднішній день в Україні немає жодного прикладу сертифікації всієї організації бізнесу, тобто система ISO використовується для ідентифікації «критичних місць», в яких і впроваджуються часткові вдосконалення.
Існує декілька видів бенчмаркінгової діяльності. Вони відрізняються за складністю завдань, що ставляться (прості і складні), за спрямованістю (внутрішня і зовнішня), за рівнем, на якому передбачається проводити бенчмаркінг (стратегічний і операційний). Який із видів бенчмаркінгу доцільно використовувати в кожному конкретному випадку, можна вирішити на основі інформації, поданої в табл. 3.2. Яким чином компанія використовує бенчмаркінг, залежить від поставлених перед нею цілей, стадії її розвитку і стану галузі, тобто її основних конкурентів.
Бенчмаркінг може використовуватися на стратегічному і операційному рівнях. Застосовуючи бенчмаркінг на стратегічному рівні, компанія зосереджується на ряді питань, що дозволяють сформулювати план її подальших дій:
Якою є стратегічна позиція компанії порівняно з основними конкурентами?
Якими є критичні фактори успіху "кращих із кращих" у конкретному сегменті, (промисловості) якими з них ми володіємо?
Чи створює компанія саме ті продукти або послуги, які задовольняють потреби клієнта?
Чи правильно компанія визначає цільову аудиторію, чи вона функціонує на оптимальному ринку ?
Як організація бізнесу впливає на прибутковість компанії?
Операційний бенчмаркінг передбачає пошук відповідей на запитання про ефективність основних і допоміжних (функціональних) процесів та поділяється на бенчмаркінг на процесному рівні і бенчмаркінг на рівні видів діяльності.
Таким чином, більшість підприємств використовує «бенчмаркінг» як один із засобів, за допомогою якого вони залишаються конкурентоспроможними. Але існує велика кількість «пасток», у які потрапляють організації, що вперше використовують концепцію бенчмаркінгу для підвищення своєї конкурентоспроможності.
Таблиця 3.2
Види бенчмаркінгу.
| Вид бенчмаркінгу | Визначення | Коли використовувати | Складнощі при використанні |
| Внутрішній | Порівняння методів здійснення подібних дій у межах організації. Спроба знайти в межах організації подібну, найбільш успішно виконувану дію. | Після вивчення процесу бенчмаркінгу. Перед тим як проводити бенчмаркінг зовнішній. | Необхідна сильна теоретична підготовка. Необхідність створення власної стратегії внутрішнього обміну інформацією. |
| Конкурентний | Порівняння ваших методів здійснення яких-небудь видів діяльності з методами здійснення подібних дій вашими конкурентами. | Увесь час — бенчмаркінг повинен стати важливою частиною вашої стратегії. Може здійснюватися як при співробітництві/ обміні інформацією з вашим безпосереднім конкурентом, так і без нього. | Важко одержати необхідну для аналізу надійну інформацію. |
| Спільний (асоціативний)1 | Декілька організацій, що є або не є конкурентами, укладають угоду про обмін інформацією в межах закритої групи (бенчмаркінговий альянс). | Коли ваші ймовірні (попередньо відібрані) партнери мають достатньо високі стандарти. | Забезпечує одержання інформації тільки щодо членів групи, які не обов'язково використовують «кращу» практику. |
| Процесний | Вивчення практики побудови бізнес-процесів, як правило, в організаціях, що не є вашими прямими конкурентами, але мають подібні основні бізнес-процеси. | Для впровадження в організації процесу постійного відстежування і впровадження кращих практик ведення бізнесу. Використання методології бенчмаркінгу в проектах із покращення бізнес- процесів буде мати найкращий результат. | Потребує творчого підходу. |
| Стратегічний | Систематичний процес, спрямований на оцінку альтернатив, реалізацію стратегій і вдосконалення характеристик продуктивності на основі вивчення успішних стратегій партнерів | Для впровадження в організації процесу постійного відстежування та впровадження кращих практик ведення бізнесу. |
3.2 Економічне обґрунтування ефективності бізнес-плану та інвестиційної привабливості проекту підвищення ринкового рівня конкурентоспроможності продукції ТОВ „ДКБ „РОТЕКС”
Бізнес-план проекту підвищення конкурентоспроможності продукції ТОВ „ДКБ „РОТЕКС” згідно вищенаведених досліджень базується на наступних заходах :
1. Іноземний акціонер інвестує на поворотній основі у 2008 році 20 млн. грн. на 1 рік під 20% річних (ставка постнумерандо дисконтованого приведення вартості інвестицій до кінця 1 року).
2. Іноземний акціонер інвестує на поворотній основі у 2009 році 40 млн. грн. на 1 рік під 20% річних (ставка постнумерандо дисконтованого приведення вартості інвестицій до кінця 2 року)..
3. Інвестований капітал розподіляється в активах підприємства наступним чином :
- 30% йде на підвищення оборотних запасів
- 10% йде на підвищення оборотних готівкових коштів;
- 10% частина коштів йде на впровадження системи управління якістю за стандартами ISO-9000;
50% частина коштів іде на технічне переозброєння виробництва на випуск нових видів мікрогофрокартону та ерзац-хрому;
відповідно зростає дебіторська та кредиторська заборгованість за рахунок росту обсягів виробництва;
виручка від реалізації продукції за рахунок впровадження системи управління якістю та технічного переозброєння виробництва зростає пропорційно росту оборотних коштів активів балансу з коефіцієнтом 0,85 – 0,9;
витрати на виробництво та реалізацію продукції за рахунок впровадження системи управління якістю та технічного переозброєння виробництва зростають пропорційно росту оборотних коштів активів балансу з коефіцієнтом 0,55 – 0,6;
В таблицях Додатку Ж наведені результати чисельного прогнозування розвитку ТОВ „ДКБ „РОТЕКС” при впровадженні вищенаведених заходів реінжинірингу балансово – дохідних характеристик підприємства у 2008 – 2009 роках.
На рис.3.1 – 3.4 наведені результати розрахунків змін основних фінансових та ділових показників діяльності ТОВ „ДКБ „РОТЕКС” при чисельному моделюванні розвитку у 2008 – 2009 роках. з базового рівня 2007року.
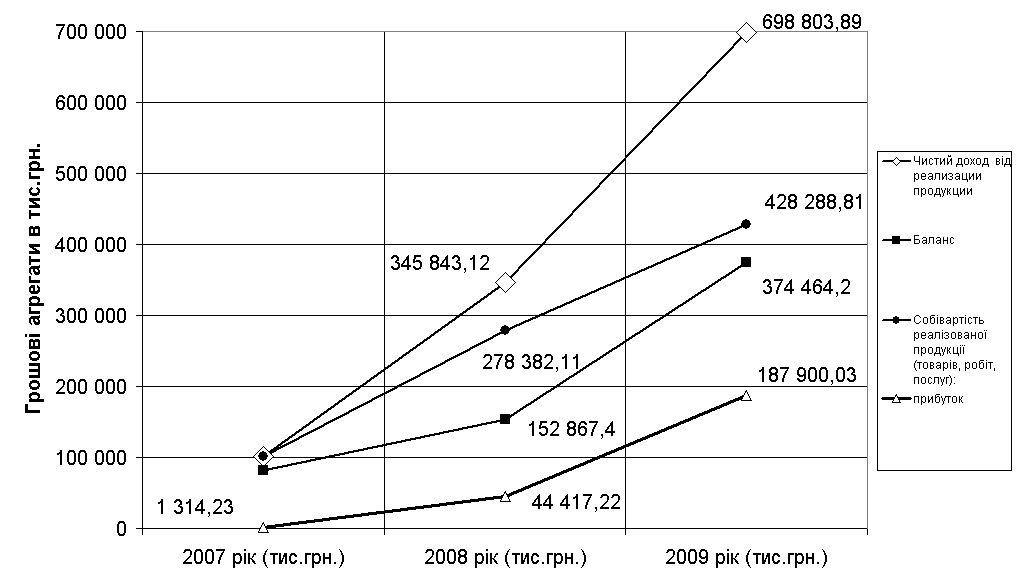
Рис.3.1. - Динаміка прогнозованих змін основних фінансових показників діяльності ТОВ „ДКБ „РОТЕКС” у 2008 – 2009 роках
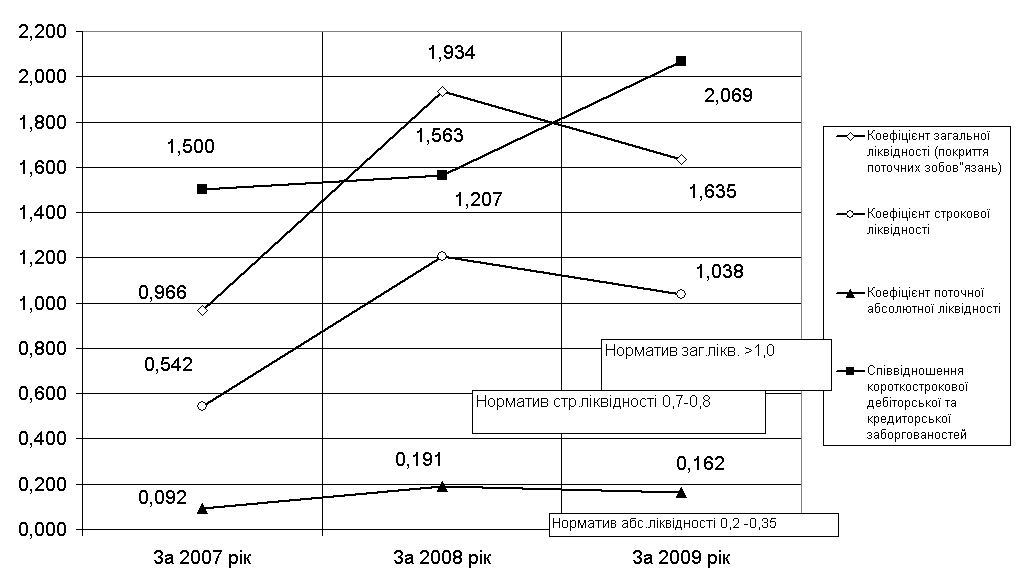
Рис.3.2. Динаміка прогнозованих змін основних показників ліквідності та платоспроможності ТОВ „ДКБ „РОТЕКС” у 2008 – 2009 роках
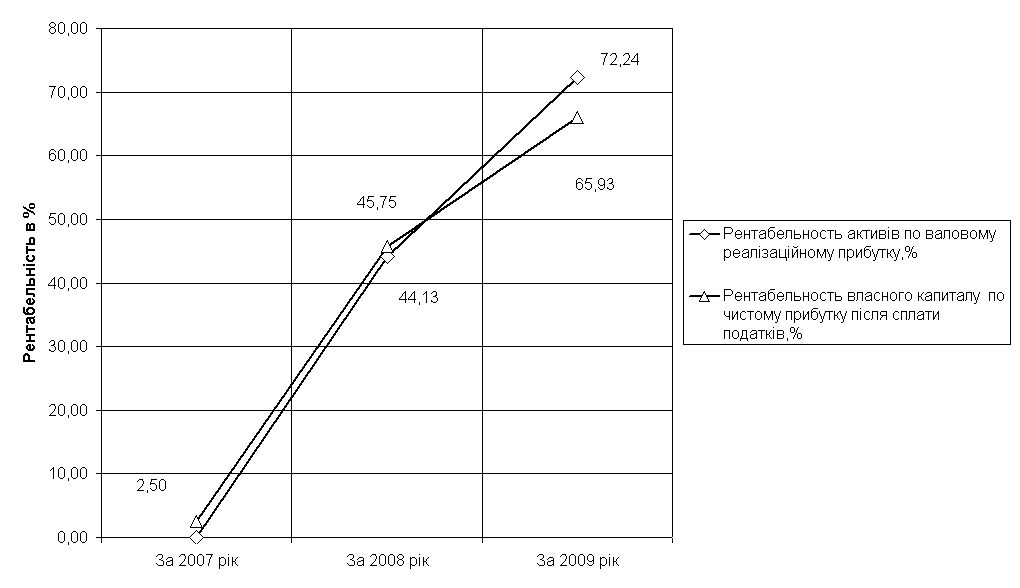
Рис.3.3. Динаміка прогнозованих змін показників рентабельності роботи ТОВ „ДКБ „РОТЕКС” у 2008 – 2009 роках
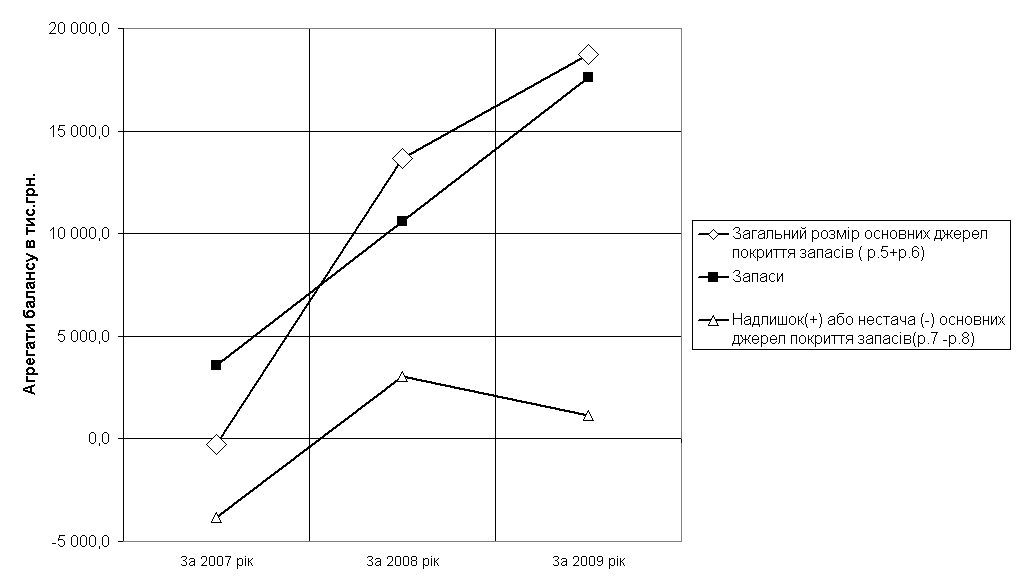
Рис.3.4. Динаміка прогнозованих змін показників фінансової стійкості по покриттю запасів в ТОВ „ДКБ „РОТЕКС” у 2008 – 2009 роках
Як показують результати чисельного моделювання прогнозних характеристик балансу та звіту про фінансові результати ТОВ „ДКБ „РОТЕКС” у 2008 – 2009 роках на основі алгоритму опорних реальних даних 2007 року та модельних коефіцієнтів впливу зміну обсягів оборотних коштів на фінансові результати (розрахунок в „електронних таблицях” EXCEL-2000):
а) Рентабельність власного капіталу з рівня 1,72% (2007 – факт) зростає до рівня 44,3%(2008-прогноз) та до рівня 65,9%(2009 –прогноз);
б) Рівень чистого прибутку підприємства після оподаткування прогнозується збільшуватися з рівня 1,3 млн.грн.(2007 –факт) до рівня 44,4 млн.грн. (2008 –прогноз) та до рівня 187,9 млн.грн.(2009 – прогноз).
Дисконтовані за алгоритмом розділу 1.3 оцінки ефективності інвестиційних вкладень в бізнес-план проекту становлять:
1. За перший рік (оцінка “постнумерандо” –приведення всіх грошових потокоів до дати кінця 1 року проекту)
а) Дисконтований чистий прибуток проекту становитиме:
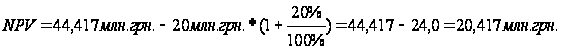
б) Дисконтований коефіцієнт прибутковості (прибуток на вкладену інвестицію) інвестиції становить:
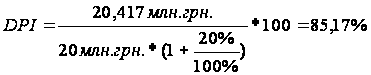
в) Дисконтований срок окупності інвестиції становить:
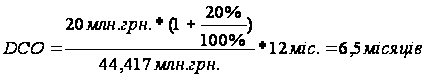
2. За другий рік (оцінка “постнумерандо” –приведення всіх грошових потокоів до дати кінця 2 року проекту)
а) Дисконтований чистий прибуток проекту за 2 рік становитиме:
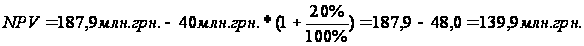
б) Дисконтований коефіцієнт прибутковості (прибуток на вкладену інвестицію) інвестиції становить:
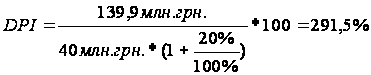
в) Дисконтований строк окупності інвестиції становить:
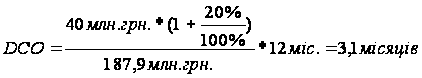
Таким чином при прогнозуванні виявлена реальність джерел для повернення коштів зворотної фінансової допомоги інвестора (з відсотками за користування) у сумах 24,0 млн.грн.(2008 рік) та 48 млн.грн.(2009 рік), а також зароблення додаткових прибутків для розвитку підприємства та отримання дивідендів засновниками..
3.3 Прогнозна оцінка впливу економічних параметрів бізнес-плану на фінансові результати діяльності ТОВ „ДКБ „РОТЕКС”
В табл. 3.3 наведені вихідні данні для розрахунку конкурентоспроможності продукції підприємства ТОВ „ДКБ „РОТЕКС” після впровадження заходів проекту підвищення конкурентоспроможності продукції та рівня економічної внутрішньої фінансової стійкості.
Згідно з даними прогнозних оцінок розділу 3.2 станом на 2009 рік параметри конкурентоспроможності ТОВ „ДКБ „РОТЕКС” зміняться (відносно рівня 2007 року):
- впровадження зниження цін приведе до зміни параметра П4 з рівня 900 балів до рівня 750 балів;
- рівень безпеки користувача П5 після впровадження норм системи керування якістю IS0 – 9000 зміниться з рівня 0,9 до рівня 0,98;
- коефіцієнт новизни П6 після впровадження нової технології роботи з кашируванним мікрогофрокартоном та картоном ерзац-хром зміниться з рівня 0,6 до рівня 0,95;
- коефіцієнт естетичної привабливості П7 після впровадження заходів брендування марки ROTEX зміниться з рівня 0,8 до рівня 0,9;
- коефіцієнт виробничої потужності В1 після впровадження заходів технічного переозброєння виробництва в проекті зміниться з рівня 2000 балів до рівня 3900 балів;
- коефіцієнт середнього віку обладнання В3 після впровадження заходів технічного переозброєння виробництва в проекті зміниться з 2,5 років до 1,0 року;
- коефіцієнт відносного прибутку Р3 після впровадження заходів проекту зміниться з рівня 300 балів до рівня 650 балів.
Таблиця 3.3
Вихідні дані для ТОВ „ДКБ „РОТЕКС” (прогнозний рівень 2009 року після впровадження проекту підвищення конкурентоспроможності)
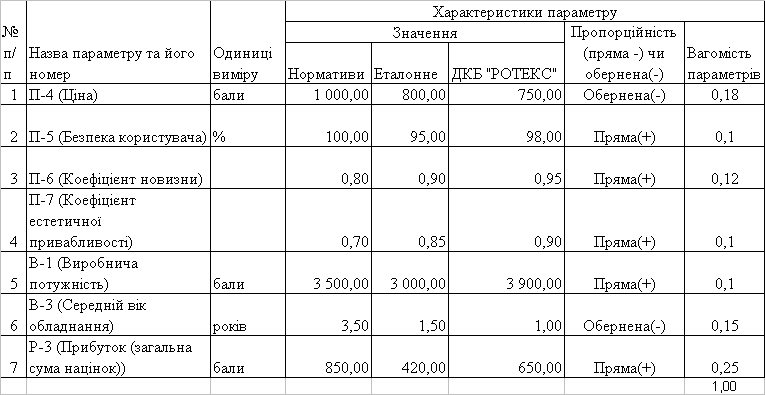
В табл. 3.4, 3.5 наведені розрахунки параметричних індексів, розрахованих згідно алгоритмів в формулах (2.1) – (2.5) та вихідних даних табл.3.3.
Таблиця 3.4
Параметричні індекси споживчої цінності для ТОВ „ДКБ „РОТЕКС” (прогнозний рівень 2009 року після впровадження проекту підвищення конкурентоспроможності)
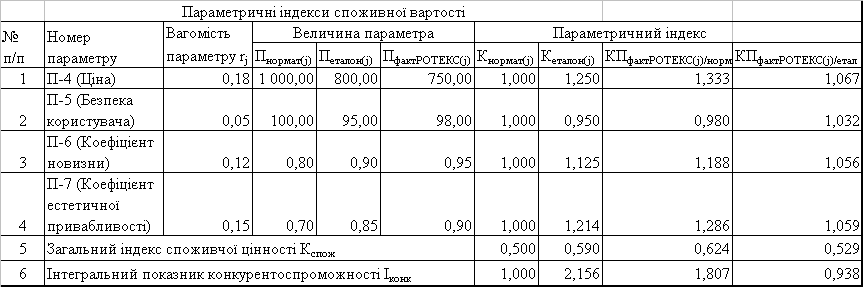
Як показують результати розрахунку інтегральних показників конкурентоспроможності Іконк (табл.3.4):
а) Значення Іконк для ТОВ „ДКБ „РОТЕКС” є вищим за нормативне значення на 80,7%:
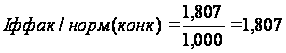
г) Значення Іконк для ТОВ „ДКБ „РОТЕКС” на 16,1 % є нижчим ніж інтегральний індекс конкурентоспроможності для еталонного (кращого серед конкурентів) варіанта :
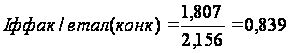
Таблиця 3.5
Параметричні індекси економічних витрат для ТОВ „ДКБ „РОТЕКС” (прогнозний рівень 2009 року після впровадження проекту підвищення конкурентоспроможності)
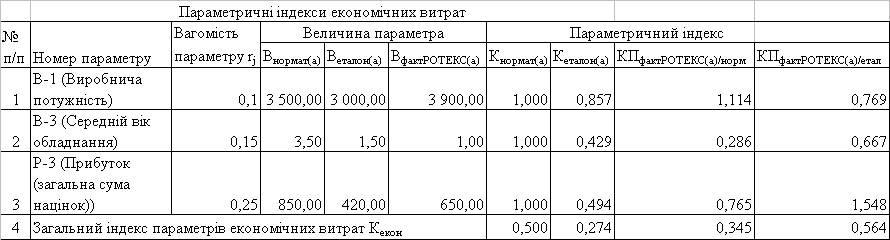
Таким чином, після впровадження проекту підвищення конкурентоспроможності продукції в ТОВ „ДКБ „РОТЕКС” прогнозується у 2009 році підвищення рівней інтегральних індексів конкурентоспроможності:
а) відносно індексів конкурентоспроможності нормативного рівня продукції по галузі (рівня відповідності продукції нормативам споживчої якості та нормативам споживчих витрат) - з рівня +63,4 % (у 2007 році) більше нормативного по галузі до рівня +80,7% (у 2009 році) більше нормативного по галузі;
б) відносно індексів конкурентоспроможності еталонного рівня продукції по галузі (рівня відповідності продукції найкращим(еталонним) показникам споживчої якості та нормативам споживчих витрат) - з рівня на 22,5 %(у 2007 році) меншого ніж еталон (кращий серед конкурентів) по галузі до рівня на 16,1%(у 2009 році) меншого ніж еталон по галузі (рис.3.7);
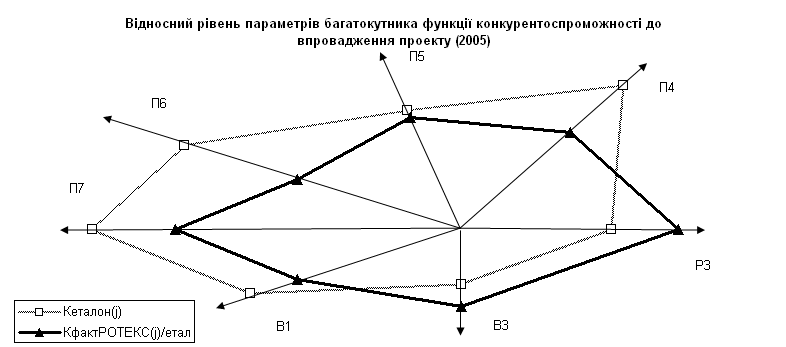
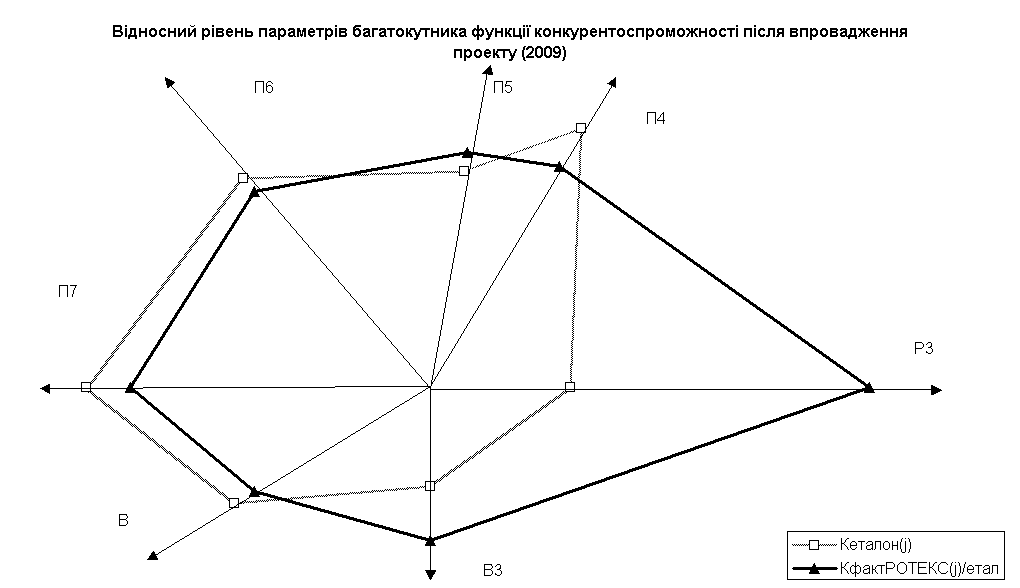
Рис.3.7. - Порівняльний аналіз змін рівня конкурентоспроможності продукції ТОВ „ДКБ „РОТЕКС” у 2009 році відносно еталону галузі після впровадження проекту підвищення конкурентоспроможності
В основі методики оцінки конкурентоспроможності підприємства методом, базованим на теорії ефективної конкуренції, - лежить оцінка чотирьох групових показників або критеріїв конкурентоспроможності [5, c.12].
В першу групу об’єднані показники, що характеризують ефективність управління виробничим процесом : економічність виробничих витрат, раціональність експлуатації основних фондів, досконалість технології виготовлення товару, організація праці на виробництві.
В другу групу об’єднані показники, що відображають ефективність управління обіговими коштами : незалежність підприємства від зовнішніх джерел фінансування, здатність підприємства розплачуватися за своїми боргами, можливість стабільного розвитку організації в майбутньому.
До третьої групи належать показники, що дозволяють отримати уявлення про ефективність управління збутом і просування товару на ринок за допомогою реклами та стимулювання.
До четвертої групи входять показники конкурентоспроможності товару та його ціна.
У зв’язку з тим, що кожен з цих показників має різний ступінь важливості для розрахунку коефіцієнта конкурентоспроможності організації (ККО) , експертним шляхом були розраховані коефіцієнти вагомості кожного критерію та показника.
Відтак конкурентоспроможність організації може бути визначена методом середньозваженої арифметичної :
ККО = 0,15*ЕО+0,29*ФО+0,23*ЕЗ+0,33*КТ (3.1)
де ККО – коефіцієнт конкурентоспроможності організації;
ЕО – значення критерію ефективності виробничої діяльності;
ФО – значення критерію фінансового становища організації;
ЕЗ – значення критерію ефективності організації збуту та просування товару;
КТ – значення критерію конкурентоспроможності товару;
Усі вказані критерії, відповідно, можуть бути розраховані таким чином:
ЕО = 0,31*В + 0,19*Ф + 0,4*РТ+ 0,1*П (3.2)
де В – відносний показник витрат виробництва на одиницю продукції;
Ф – відносний показник рентабельності товару;
РТ – відносний показник рентабельності товару;
ПП – відносний показник продуктивності праці;
ФО = 0,29*КА + 0,2*КП + 0,39*КЛ + 0,15*КО (3.3)
де КА – відносний показник автономії організації;
КЛ – відносний показник ліквідності організації;
КО – відносний показник обіговості обігових коштів.
ЕЗ = 0,37*РП + 0,29*КЗ+0,21*КМ+0,14*КР (3.4)
де РП – відносний показник рентабельності продажів;
КЗ – відносний показник затовареності готовою продукцією;
КМ – відносний показник завантаженості виробничих потужностей;
КР – відносний показник ефективності реклами та засобів стимулювання збуту;
Загалом, алгоритм розрахунку коефіцієнта конкурентоспроможності організації передбачає три поступові етапи.
Етап 1. Розрахунок одиничних показників конкурентоспроможності організації та переведення показників у відносні величини (бали).
Для переведення цих показників у відносні величини здійснюється їх порівняння з базовими показниками, якими можуть виступати :
середньогалузеві показники;
показники будь-якої конкуруючої організації або організації – лідера на ринку;
показники організації цього ж підприємства, що оцінені за минулі відрізки часу;
З метою переведення показників у відносні величини використовується 15 – бальна шкала. При цьому значення „5 балів” надається показнику, який гірший за базовий, „10 балів” – показнику, яки на рівні базового, „15 балів” – якщо показник більше за базовий.
Етап 2. Розрахунок критеріїв конкурентоспроможності підприємства;
Етап 3. Розрахунок коефіцієнтів конкурентоспроможності підприємства.
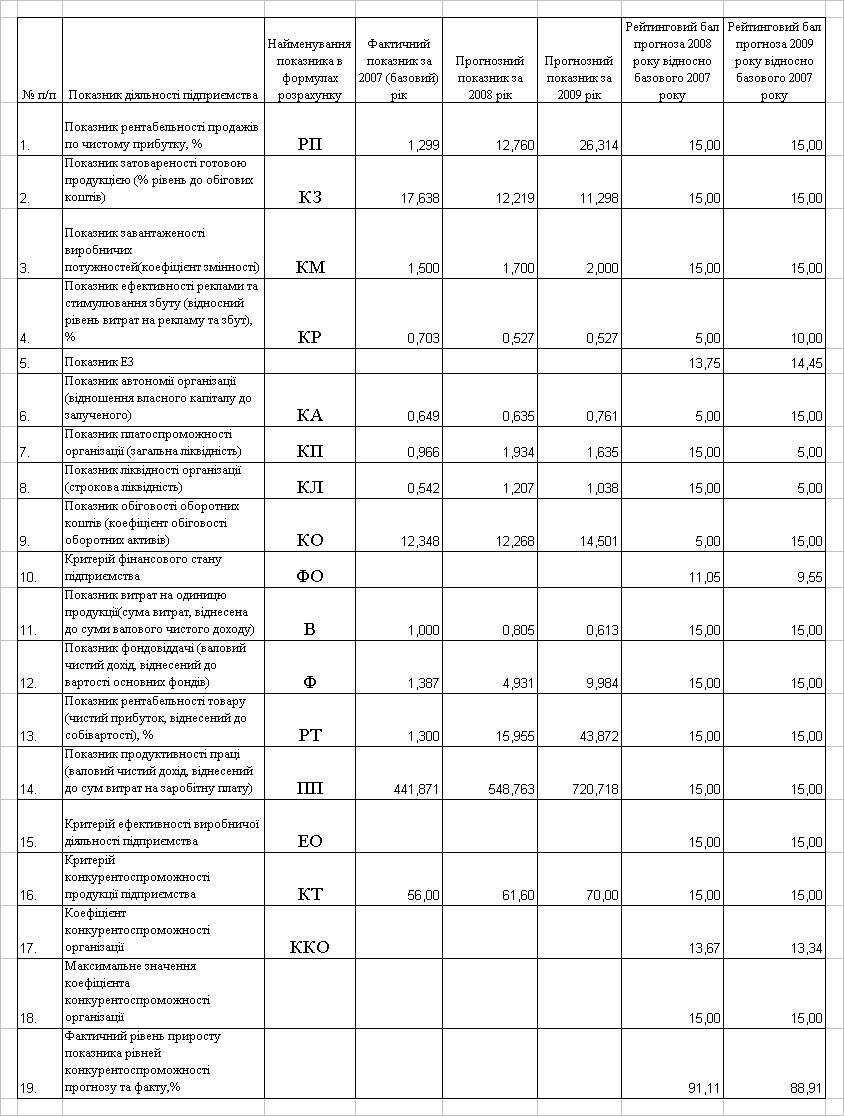
На основі даних економічної діагностики підприємства ТОВ “ДКБ “РОТЕКС” у 2007 році (розділ 2) та даних прогнозування розвитку підприємства у 2008 - 2009 році проводяться розрахунки відносного рівня конкурентоспроможності підприємства за показниками діяльності за 2008 - 2009 роки відносно умовного базового рівня – результатів діяльності підприємства за 2007 рік. Отримана оцінка буде свідчити – чи зріс відносний рівень конкурентоспроможності підприємства за 2008 - 2009 роки ?
Як показують результати розрахунків у 2009 році досягнутий рівень приросту підвищення конкурентоспроможності підприємства відносно рівня 2007 року становить 88,9 % (табл.3.6).
Таким чином, при прирості споживчого рівня конкурентоспроможності продукції підприємства з 2007 році по 2009 рік на 17,3%, приріст конкурентоспроможності підприємства в галузі за рахунок підвищення його внутрішньої фінансової стійкості та рентабельності становить 88,9 %.
Таблиця 3.6
Результати розрахунку динаміки конкурентоспроможності ТОВ „ДКБ „РОТЕКС” за результатами реалізації бізнес-плану
ВИСНОВКИ
Згідно з задачами дипломного дослідження економічного обґрунтування ефективності бізнес-плану впровадження заходів підвищення конкурентоспроможності продукції ТОВ „Дослідно-конструкторське бюро „РОТЕКС”, яке спеціалізується в галузі випуску елітної картонної упаковки з кашированого мікрогофрокартону:
1. В першому розділі роботи розглянуті теоретичні питання:
- сутності бізнес-планування на підприємстві;
- основного інструментарію економічного обґрунтування ефективності бізнес –плану підприємства
2. У другому розділі роботи:
проаналізована робота ТОВ «ДКБ «РОТЕКС» на внутрішньому ринку упаковки, досліджений його внутрішній потенціал;
проаналізовані з застосуванням експертних методів цінові та нецінові характеристики продукції ТОВ «ДКБ «РОТЕКС» у порівнянні з основними конкурентами;
визначені основні напрямки удосконалення цінових та нецінових характеристик продукції ТОВ «ДКБ «РОТЕКС»;
3. У третьому розділі роботи :
- проведене економічне обґрунтування ефективності запропонованого бізнес-плану проекту підвищення конкурентоспроможності продукції ТОВ „ДКБ „РОТЕКС” на базі запровадження заходів „бренд-маркетингу”, „системи управління якістю продукції” та „технічного переозброєння підприємства”.
При дослідженні внутрішнього потенціалу підприємства обробка результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ «Дослідно-конструкторське бюро «РОТЕКС» за 2005 – 2007 роки показала, що:
- валюта активів балансу у 2006 році зросла на + 2875 % відносно рівня 2005 року, а у 2007 році ще зросла на + 8,13 % відносно рівня 2006 року, таким чином валюта балансу за два роки зросла з 2,522 млн.грн.. до 81,147 млн.грн.(загальний тепм росту валюти балансу за 2 роки становить + 3 217%);
- необоротний капітал (основні фонди) підприємства зросли за два роки з 213,6 тис.грн.. до 72, 923 млн.грн.. та стали займати вирішальну долю 97,0 (2006) – 93,55(2007) % в валюті баланса, тобто підприємство – виробниче, а основні фонди – це основний потенціал виробництва.
- динаміка структурної долі грошових коштів характеризується падінням з рівня 7,0% (2005) до 1,6% (2006) та до рівня 1,0% у 2007 році;
- динаміка структурної долі виробничих запасів характеризується падінням з рівня 5,6