Анализ прибыли и рентабельности на примере ООО "Хлебозавод Багаевский"
– расходные накладные склада готовой продукции;
– товарно-транспортные накладные при перевозке продукции автотранспортом;
– транспортные квитанции при перевозке продукции другими видами транспорта;
– достоверности;
– пропуск на вывоз (вынос) продукции с территории организации при наличии в организации пропускного режима. Проверяя перечисленные выше документы, аудитор должен сопоставить даты оформления соответствующих отгрузочных документов с датой отражения операций по отгрузке в соответствующем учетном регистре и датой оплаты отгруженной продукции по выпискам банка. При обнаружении расхождений предложить работникам бухгалтерии внести изменения и исправления в учетные и отчетные показатели.
Аудиторы могут также проводить обучение и оказывать другие услуги по профилю своей деятельности. Аудитор не может выступать учредителем, акционером, собственником других предприятий, не связанных с аудиторской деятельностью.
Аудиторская проверка может быть обязательной или инициативной.
Обязательная аудиторская проверка проводится в случаях, прямо установленными нормативными актами. Заключение аудитора – это документ, имеющий юридическое значение для всех юридических и физических лиц, органов государственной власти и управления, органов местного самоуправления и судебных органов.
Если налоговый государственный или иной орган, на который законом возложена проверка отдельных сторон деятельности предприятия и получение соответствующей отчётности, не согласен с аудиторским заключением, принятым экономическим субъектом, то он вправе оспорить его в арбитражном суде. Если суд установит неточности и ошибки в представленной аудитором отчетности, то он возмещает экономическому субъекту все убытки, связанные с неквалифицированным аудиторским заключением.
Сторонами по договору при осуществлению аудиторской деятельности выступают экономические субъекты и аудиторы – как аудиторские фирмы, так и работающие самостоятельно.
Аудиторской деятельностью имеют право заниматься физические лица – аудиторы и юридические лица – аудиторские фирмы независимо от вида собственности, в том числе иностранные и созданные совместно с иностранными юридическими и физическими лицами.
Аудиторские фирмы регистрируются как предприятия, создаваемые в целях осуществления аудиторской деятельности, и могут иметь любую организационно-правовую форму, предусмотренную законодательством РФ, за исключением формы акционерного общества открытого типа. Аудиторская фирма по своей природе требует организации на основе частной собственности, что предполагает выборочную проверку достоверности отчётности, а не сплошную, как при ревизии.
Занятие аудиторской деятельностью происходит на основе специального разрешения (лицензии), а также при наличии квалификационного аттестата [12, с. 310].
Постановлением Правительства РФ утверждены порядок аттестации на право осуществления аудиторской деятельности. Согласно Указу Президента РФ все физические лица, занимающиеся аудиторской деятельностью, обязаны пройти аттестацию и получить квалификационный аттестат аудитора единого образца.
Аудиторские фирмы начинают свою работу после государственной регистрации в качестве субъекта предпринимательской деятельности, получения лицензии и включения в государственный реестр аудиторов, ведение которого организует Комиссия по аудиторской деятельности. Право учредителей, собственников, участников аудиторской фирмы определять её внутреннюю структуру, взаимоотношения руководителей фирмы и аудиторов по оформлению аудиторского заключения должны устанавливаться в уставе фирмы.
Организация аудиторской деятельности показывает, что нельзя применять все правила об аудиторских фирмах к аудиторам, занимающимся этим видом предпринимательства самостоятельно. Аудитор, получивший квалификационный аттестат, вправе заниматься аудитом без получения лицензии.
Отношения между экономическим субъектом и аудитором по поводу проведения аудиторской проверки и оказания других аудиторских услуг оформляются договором аудита. Поскольку это предпринимательский договор, то он должен во всех случаях заключаться в простой письменной форме. Договор аудита следует отнести к типу подрядных договоров. В его определении необходимы указания о риске аудитора, о задании экономического субъекта и об использовании специальных знаний аудитора. Самостоятельным видом подрядного типа договора он является в том случае, когда в обязанности аудитора входит установление достоверности бухгалтерской отчётности экономического субъекта и соответствия совершённых им хозяйственных и финансовых операций законодательству. Эта обязанность является неотъемлемым признаком договора аудита. В случае, когда аудитор оказывает отдельные услуги по постановке, восстановлению и ведению бухгалтерского учёта, анализу финансово-хозяйственной деятельности и т.п., в этом случае используется обычный договор подряда или оказания услуг, не требующий у подрядчика наличия квалификационного аттестата аудитора и лицензии на занятие аудиторской деятельностью.
Существенными условиями аудита как вида подрядного договора являются установление достоверности бухгалтерской отчётности: экономического субъекта и цена за выполнение этой работы. Аудитор обязан своевременно предупредить контрагента, если возникла необходимость значительно повысить обусловленную договором цену. В этом случае экономический субъект имеет право отказаться от договора, возместив аудитору уже понесённые им расходы.
Если аудитор не предупредил об этом экономического субъекта, то он обязан провести аудиторскую проверку, не требуя дополнительной оплаты своего труда.
Экономический субъект и аудитор свободны в заключение договора, т.е. как одна, так и другая стороны вправе выбирать себе любого контрагента.
Однако уклонение экономического субъекта от проведения обязательной аудиторской проверки либо препятствие её проведения влекут за собой штраф, предъявляемый прокурором, органами федерального казначейства, налоговыми органами по специальной шкале.
Аудитор обязан при проведении аудиторской проверки немедленно сообщать о необходимости привлечения к участию в проверке дополнительных аудиторов в связи со значительным объёмом работы или какими-либо иными обстоятельствами, возникшими после заключения договора. Аудитор и аудиторская фирма обязаны обеспечивать сохранность документов, получаемых и составляемых ими в ходе аудиторской проверки, и не разглашать их содержание без согласия собственника экономического субъекта, за исключением случаев, предусмотренных законом [12, с. 39].
Для осуществления квалифицированной аудиторской проверки аудитор имеет право самостоятельно определять её формы и методы, исходя из требований законодательства и условий конкретного договора. Аудитор вправе проверять у экономических субъектов в полном объёме документацию, наличие денежных сумм, ценных бумаг, материальных ценностей, привлекать на договорной основе к участию в аудиторской проверке аудиторов и специалистов. Аудитор или аудиторская фирма в случае не предоставления проверяемым экономическим субъектам необходимой документации вправе отказаться от проведения аудиторской проверки, расторгнув договор аудита, так как это является существенным его нарушением. В этом случае аудитор вправе требовать возмещения убытков, причинённых расторжением договора.
Главная обязанность аудитора – квалифицированно проводить свои проверки. Аудиторское заключение служит основанием для подтверждения или не подтверждения бухгалтерской отчётности экономического субъекта. В заключении отмечаются (если обнаружены) существенные нарушения установленного порядка ведения бухгалтерского учёта и составления финансовой отчётности, нарушения законодательства при совершении финансово-хозяйственных операций, которые нанесли или могут нанести ущерб интересам собственников экономического субъекта, государства и третьих лиц. На основании аудиторского заключения, итоговую часть которого экономический субъект обязан предоставлять заинтересованным лицам, строятся деловые отношения с налоговыми и другими государственными органами, банками, кредиторами и т.п. Если оказывается, что аудиторское заключение составлено ошибочно, неточно, с нарушением законодательства, то встаёт вопрос об имущественной ответственности аудитора. Но экономический субъект не имеет возможности непосредственно с аудитора взыскать понесённые убытки вследствие неквалифицированной аудиторской проверки. Орган, выдавший лицензию, сначала назначает проверку качества аудиторского заключения. В случае обнаружения неквалифицированного проведения аудиторской проверки, приведшей к убыткам для государства и для экономических субъектов, с аудитора могут быть взысканы понесённые убытки в полном объёме, расходы по перепроверке. Иск предъявляется в суд органам, выдавшим лицензию. В случае неоднократного неквалифицированного проведения аудиторских проверок или оказания аудиторских услуг лицензия аудитора может быть аннулирована органом, выдавшим её.
3.2 Определение и анализ факторов и резервов увеличения прибыли на ООО «Хлебозавод Багаевский»
В условиях рыночной экономики, а тем более в условиях экономического кризиса, значение прибыли огромно. Стремление к получению прибыли ориентирует производителей на увеличение объема производства продукции, нужной потребителю, снижение затрат на производство. При развитой конкуренции этим достигается не только цель предпринимательства, но и удовлетворение общественных потребностей. Для предпринимателя прибыль является сигналом, указывающим, где можно добиться наибольшего прироста стоимости, создает стимул для инвестирования в эти сферы. Свою роль играют и убытки. Они высвечивают ошибки и просчеты в направлении средств, организации производства и сбыта продукции. Для повышения эффективности работы предприятия первостепенное значение имеет выявление резервов увеличения объемов производства и реализации, снижения себестоимости продукции (работ, услуг), роста прибыли. К факторам, необходимым для определения основных направлений поиска резервов увеличения прибыли относятся [18, с. 52]:
– природные условия, государственное регулирование цен, тарифов и др. (внешние факторы);
– изменение объема средств и предметов труда, финансовых ресурсов (внутренние производственные экстенсивные факторы);
– повышение производительности оборудования и его качества, ускорение оборачиваемости оборотных средств и др. (интенсивные);
– снабженческо-сбытовая деятельность, природоохранная деятельность и др. (внепроизводственные факторы).
Изучение социально-экономической сущности прибыли имеет первостепенное значение для рассмотрения источников ее формирования, влияния на нее различных производственных и непроизводственных факторов, разработки системы распределения, формирования основных направлений деятельности предприятия.
Прибыль от реализации продукции находится под влиянием ряда
факторов – изменения в уровне отпускных цен, объеме производимой продукции,
себестоимости, структуре производимой продукции. Однако наиболее значительно на
прибыль от реализации воздействуют два фактора – изменения отпускных цен и
изменение себестоимости продукции.
Таким образом, в целях совершенствования механизмов формирования и
распределения прибыли и повышения рентабельности рекомендуются разработать
мероприятия способные обеспечить:
– повышение эффективности использования ресурсов предприятия;
– совершенствование системы управления оборотными средствами;
– уменьшение ресурсозатрат, ведущее к снижению себестоимости;
– уменьшение остатков нереализованной продукции;
– ускорение оборачиваемости оборотных средств;
– снижение затрат на рубль товарной продукции;
– рост прибыли за счет эффекта масштаба, а не повышения цен на продукцию;
– совершенствование системы управления производством.
Реализация этих мер позволит нарастить объемы получаемой прибыли, уровень рентабельности и, в конечном счете, приведет к повышению эффектности деятельности предприятия в целом.
Основные источники резервов увеличения суммы прибыли (которые определяются по каждому виду продукции):
– увеличение объемов реализации продукции;
– снижение ее себестоимости;
– повышение качества товарной продукции;
– реализация ее на боле выгодных рынках и т.д. (рис. 5)
|
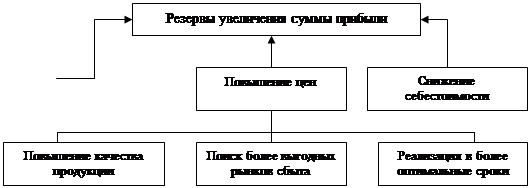
Рисунок 5 Основные направления поиска резервов увеличения прибыли от реализации продукции
Для определения резервов прибыли за счет увеличения объема реализации продукции необходимо ранее выявленный резерв роста объема реализации умножить на фактическую прибыль в расчете на единицу продукции соответствующего вида.
Подсчет резервов роста прибыли за счет снижения себестоимости товарной продукции и услуг осуществляется следующим образом: предварительно выявленный резерв снижения себестоимости каждого вида продукции умножается на возможный объем ее продаж с учетом резервов его роста [25, с. 301].
Под себестоимостью продукции понимают все затраты предприятия на производство и реализацию продукции, а именно – стоимость природных ресурсов, сырья, основных и вспомогательных материалов, топлива, энергии, основных производственных фондов, трудовых ресурсов и прочих расходов по эксплуатации. Количественно в структуре цены себестоимость занимает значительный удельный вес, поэтому она заметно сказывается на росте прибыли при прочих равных условиях. К показателям снижения себестоимости относятся следующие показатели:
– показатели, связанные с повышением технического уровня производства;
– показатели, связанные с улучшением организации труда и управления (совершенствование организации, обслуживания и управления производством, сокращение затрат на управление, сокращение потерь от брака, улучшение организации труда) [14, с. 29].
Основные источники увеличения резервов производства и реализации продукции приведены на рис. 6.
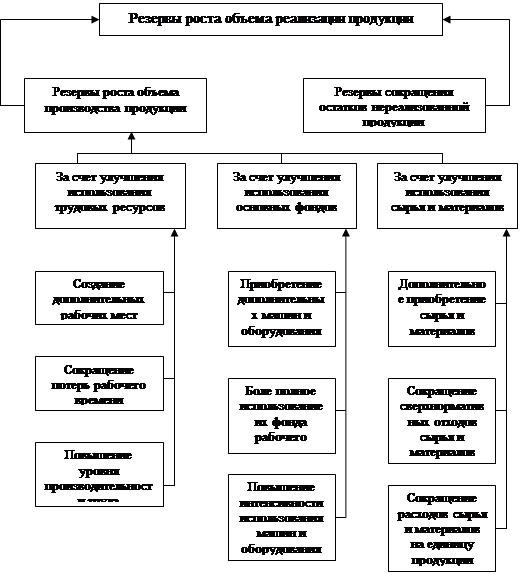
Рисунок 6 Источники резервов увеличения объема и реализации продукции
Основными задачами анализа себестоимости продукции являются:
– установление динамики важнейших показателей себестоимости;
– определение затрат на рубль товарной продукции;
– выявление резервов снижения себестоимости.
Анализ затрат на производство по элементам и статьям калькуляции, проводится с целью выявления отклонений, определения состава элементов и статей калькуляции, удельный вес каждого элемента в общей сумме затрат на производство, изучение динамики за ряд прошлых лет, выявление факторов, которые вызвали изменения в элементах и статьях затрат и повлияли на себестоимость продукции. Важным фактором, влияющим на величину прибыли от реализации продукции является изменение объема производства и реализации продукции. Падение объема производства при нынешних экономических условиях, не считая ряда противодействующих факторов, как, например, роста цен, неизбежно влечет сокращение объема прибыли. Отсюда вытекает вывод от необходимости принятия неотложных мер по обеспечению роста объема производства продукции на основе технического обновления и повышения эффективности производства. Зависимость величины прибыли от объема реализации при прочих равных условиях прямо пропорциональная.
Вследствие этого немаловажное значение в рыночных условиях
приобретает показатель изменения остатков нереализованной продукции: чем он
выше – тем меньше прибыли получит предприятие. Величина нереализованной
продукции зависит от ряда причин, обусловленных текущей рыночной конъюнктурой,
производственной и коммерческой деятельностью предприятия, условиями реализации
продукции. Во-первых, емкость данного рынка всегда имеет предельную величину,
и, как следствие, существует риск товарного перенасыщения; во-вторых,
предприятие может произвести продукции больше, чем реализовать, из-за
неэффективной сбытовой политики. Кроме этого, в нереализованных остатках
готовой продукции может возрасти удельный вес более рентабельных изделий, что
повлечет суммарный рост этих остатков в стоимостном выражении из расчета
упущенной будущей прибыли. В целях увеличения прибыли предприятие должно
принять соответствующие меры по сокращению остатков нереализованной продукции как
в натуральном, так и в денежном выражении. Размер выручки от реализации
продукции и, соответственно, прибыли зависит не только от количества и качества
произведенной и реализованной продукции, но и уровня применяемых цен.
Свободные цены в условиях их либерализации устанавливаются самими предприятиями
в зависимости от конкурентоспособности данной продукции, спроса, и предложения
аналогичной продукции другими производителями (за исключениями
предприятий-монополистов, уровень цен на продукцию которых регулируется
государством). Поэтому уровень свободных цен на продукцию в определенной
степени является фактором, зависящим от предприятия. Для принятия многих
управленческих решений важно знать не только факторы, влияющие на величину и
структуру себестоимости, но и причины, определяющие изменение рентабельности.
Подсчет резервов роста прибыли за счет повышения качества продукции производится следующим образом: планируемое изменение удельного веса каждого сорта умножается на отпускную цену соответствующего сорта, результаты суммируются и полученное изменение средней цены умножается на планируемый объем реализации продукции с учетом резервов его роста.
Основные источники резервов повышения уровня рентабельности продукции – увеличение суммы прибыли от реализации продукции и снижение ее себестоимости.
Рост прибыли достигается и при увеличении объема поступления выручки от реализации продукции. При определении резервов увеличения реализации продукции необходимо учесть сверхплановые остатки готовой продукции на складах предприятия и отгруженной продукции. При этом следует учитывать и спрос на тот или другой вид продукции и реальную возможность ее реализации, а также риск невостребованности продукции.
Также важным резервов повышения рентабельности на предприятии является уточнение применяемой в финансовом менеджменте методики управления оборотными средствами.
При пересмотре подходов к организации управления оборотными средствами во главу угла на предприятии должно быть поставлено ускорение их оборачиваемости, в том числе за счет предоставления права реализовывать продукцию при минимальной рентабельности, совершенствования нормирования потребляемых, повышение материальной заинтересованности.
Этот раздел финансового менеджмента должен включать управление обеспеченностью важнейших групп активов, ликвидностью, а также поступлением