Управление оборотными средствами
Особое место а системе анализа оборотных средств предприятия занимают изучение их текущего состояния а также показателей интенсивности и эффективности использования.
Особенно продуктивным при проведении может быть использование балансовых методов анализа, которые позволяют изучать соотношение статей баланса
Анализ оборотного капитала


В сфере производства
В сфере
обращения


Оценка структуры, динамики и текущей стоимости
Анализ оборачиваемости, рентабельности


Рис. 3 – Схема анализа оборотного капитала
путем использования уравнений и вычисления относительных показателей взаимосвязей между составными частями бухгалтерского баланса предприятия и определением количественного значения данных взаимосвязей. Эти методы анализа баланса предприятия иногда называют финансовыми.[28, с.10]
Балансовые методы, используемые при расчете коэффициентов, характеризующих состояние, движение капитала, результативность его функционирования, основываются на данных финансовой бухгалтерской отчетности. Этот момент имеет большое значение в плане точности использования информации, поскольку в бухгалтерской отчетности предприятия с правовой и счетной позиций достоверно, системно отражаются данные об его имущественном, финансовом положении и результатах деятельности в денежном выражении.
Получение показателей капитала возможно только с применением расчетных и аналитических методов. Данные обстоятельства, в свою очередь, и предопределяют острую необходимость в разработке и использовании при проведении оценки и анализа капитала системы показателей, наиболее полно характеризующих его состояние, движение и эффективность использования.
К числу важнейших показателей, характеризующих источники формирования капитала, прежде всего относятся: величина, структура и стоимость всех источников капитала и отдельных его составляющих.
Функционирующий капитал определяется показателями иного порядка: объемными показателями активов; структурой и ценой активов предприятия.[26, с.320]
Кроме того, показатели функционирующего капитала должны включать объемные показатели текущих активов и структуру текущего капитала.
Среди показателей структуры источников оборотных средств необходимо выделить следующие.
1. Структуру отдельных источников и их динамику за период, в том числе:
величину собственных источников;
величину долгосрочных заемных источников;
величину краткосрочных заемных источников.
2. Стоимость, средневзвешенная стоимость и структура стоимости источников капитала.
3. Совокупный показатель стоимости источников капитала.
4. Показатель эффекта финансового рычага рассматривается как инструмент управления капиталом, а не просто как показатель структуры источников капитала.
К показателям оборотного капитала относятся: величина, состав, структура и динамика, оборачиваемость, динамика оборачиваемости, факторы, влияющие на оборачиваемость. Показатели использования оборотного капитала имеют структуру, показанную в табл.1.
К показателям эффективности использования капитала относятся: прибыль, результат в виде текущего капитала, прибыльность, рентабельность, капиталоемкость, использование амортизационных отчислений, изменение показателей финансового состояния.[17, с.52]
При разработке методики анализа оборотных средств применен системный подход, заключающийся в использовании системы показателей. Для этого определен круг пользователей, источники информации и показатели, подлежащие отражению.
Для определения основных тенденций в формировании и использовании предприятием своего капитала необходимо производить трендовый анализ по описанной предлагаемой системе показателей в динамике за ряд (3 — 5) лет.
Применение методики предусматривает комплексное использование, но возможно применение ее отдельных разделов для проведения анализа более узкого
Таблица 1 – Показатели использования оборотного капитала
|
Показатели |
Методика определения показателейетодика определения показателей |
|
|
Коэффициент оборачиваемости оборотного капитала |
Коб = |
Выручка от реализации продукции |
|
Средняя величина оборотного капитала |
||
|
Оборачиваемость оборотного капитала в днях |
Р0 = |
Средняя величина оборотного капитала |
|
Выручка от реализации продукции/период |
||
|
Коэффициент загрузки оборотного капитала |
Кzос = |
Средняя величина оборотного капитала |
|
Выручка от реализации продукции |
||
Таблица 2 – Коэффициенты использования капитала
|
Показатели |
Методика расчета показателей |
|
|
Коэффициент автономии |
Кав = |
Собственные источники капитала |
|
Всего напитал предприятия |
||
|
Коэффициент иммобилизации капитала |
Ким = |
Постоянный Капитал |
|
Всего собственных источников напитала |
||
|
Коэффициент обеспеченности запасов собственным оборотным капиталом |
Коz = |
Собственные источник оборотного капитала |
|
Общая величина капитала |
||
|
Коэффициент обеспеченности оборотного .капитала собственными историйками |
Коi = |
Собственные источники оборотного капитала |
|
Величина оборотного капитала |
||
|
Коэффициент общей ликвидности |
Кол = |
Оборотный капитал |
|
Текущие обязательства |
||
|
Коэффициент критической ликвидности |
Ккл = |
Денежные средства и эквиваленты |
|
Текущие обязательства |
||
|
Коэффициент абсолютной ликвидности |
Кал = |
Денежные средства и их эквиваленты + краткосрочные финансовые вложения |
|
Текущие обязательства |
||
|
Чистый оборотный капитал |
NWC |
Оборотный капитал — Текущие обязательства |
круга вопросов, т.е. изучения конкретных элементов системы капитала предприятия в зависимости от цели проведения анализа.[22, с.89] Методика должна включать в себя:
1. Анализ источников формирования капитала, их структуры и стоимости
В этих целях определяется величина источников капитала предприятия, отношение собственных и заемных источников капитала и показатели мультипликатора капитала. Изучается динамика приведенных показателей. Исчисляется стоимость отдельных источников капитала и его общая стоимость.
2. Анализ функционирующего капитала, его структуры и стоимости, в разрезе:
• основного капитала.
• оборотного капитала.
В данном разделе методики изучаются конкретные формы существования капитала предприятия. Определяется состав материального и нематериального капитала, его структура и состояние, изучаются показатели динамики путем исчисления соответствующих коэффициентов. Производится оценка степени эффективности использования оборотного капитала и влияния внешних и внутренних факторов на его состояние, структуру и динамику.
3. Факторный анализ текущего капитала.
Методика факторного анализа текущего капитала заключается в определении влияния внешних и внутренних факторов на величину текущего капитала предприятия. Определяется адекватность величины текущего капитала источникам образования капитала предприятия и реальному его размещению в активах.
Проводится анализ соответствия активной формы существования капитала источникам его образования по суммам и срокам.
Не все текущие активы потребляются в хозяйственной деятельности предприятия. Денежные средства не потребляются предприятием напрямую, а в обмен на них можно приобрести товары и услуги. Краткосрочные финансовые вложения есть ни что иное, как свободные денежные средства, обращающиеся на финансовых рынках и не потребляемые в ходе деятельности предприятия. Поэтому управление ими не относится к операционному менеджменту, а только к управлению денежными средствами. Уменьшив текущие активы на сумму денежных средств и краткосрочных финансовых вложений мы получим чистые текущие активы, которые показывают часть активов, относящихся к компетенции операционного менеджмента.
В текущих пассивах краткосрочные кредиты не связаны с потреблением ресурсов, а следовательно с операционным менеджментом. Поэтому текущие пассивы уменьшают на величину краткосрочных кредитов и займов и образуются чистые текущие пассивы.
ЧТА – ЧТП = Рабочий капитал (1)
Денежные средства, краткосрочные финансовые вложения, краткосрочные кредиты и займы учитываются в кредитной позиции. Кредитная позиция – это величина, показывающая реальную сумму привлеченных кредитов, используемых для финансирования деятельности предприятия.
4. Анализ эффективности использования капитала
Проводится путем определения результатов, полученных от использования капитала предприятия. Изучаются показатели эффективности и рентабельности, отражающие соотношения полученных финансовых, нефинансовых результатов и используемого в этих целях предпринимательского капитала. При этом, изучается также и влияние результатов деятельности предприятия на показатели его деловой активности, платежеспособности, ликвидности, финансовой устойчивости и возможности дальнейшего развития.
В ходе анализа источников формирования капитала определяется их величина, изучается структура и динамика, производится оценка балансовых соотношений между отдельными группами источников капитала.
Эффективность использования оборотного капитала определяется путем исчисления ряда показателей, в частности: оборачиваемостью оборотного капитала, полнотой его использования, эффектом от ускорения оборачиваемости.
Повышение эффективности использования оборотного капитала состоит, в первую очередь, в ускорении его оборачиваемости, и проявляется в увеличении капиталоотдачи при сохранении объема оборотного капитала, что создает реальную возможность для расширения бизнеса.
В современной литературе по финансовому менеджменту кругооборот средств описывается моделью цикла обращения денежных средств. Этот подход базируется на переводе оперативных событий в движение наличности (см. рис.4).
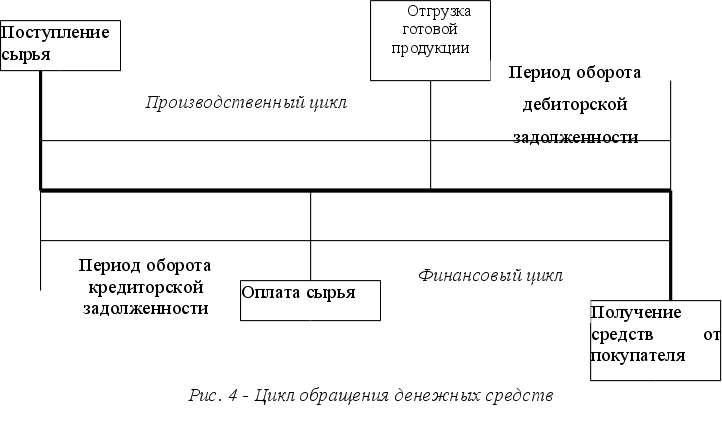
1.Период обращения запасов ( длительность оборота запасов товарно-
материальных ценностей, производственный цикл) – это средний период времени, необходимый, чтобы превратить сырье в готовые товары, а затем продать их.
Период одного оборота запасов часто называют периодом хранения запасов. Запасы представляют собой: запасы товарно-материальных ценностей, запасы в незавершенном производстве, готовую продукцию на складах. Если период хранения производственных запасов сырья и материалов увеличивается при неизменном объеме производства, это говорит о перенакоплении запасов, т.е. о создании сверхнормативных запасов. Это в свою очередь ведет к оттоку денежных средств:
Из-за увеличения затрат на хранение, связанных со страхованием
имущества и с перемещением товарно-материальных ценностей;
Из-за устаревания, порчи и расхищения товарно-материальных ценностей;
Из-за увеличения суммы уплачиваемых налогов
Из-за отвлечения средств из оборота.
Если увеличивается период хранения готовой продукции при неизменном объеме производства, это говорит о затоваривании предприятия собственной продукцией и является сигналом службе маркетинга о необходимости повышения эффективности работы.
2. Период оборота (погашения) дебиторской задолженности – это средний период времени, необходимый для превращения дебиторской задолженности в наличность, т.е. для получения денег от продажи.
Для сокращения периода погашения дебиторской задолженности необходимо применять следующие способы управления ею:
Контроль за состоянием расчетов с покупателями по просроченным задолженностям. Наличие просроченной задолженности и ее увеличение замедляет оборачиваемость средств, а в условиях инфляции приводит к потере денежных средств.
Диверсификация риска неуплаты, т.е. ориентация по возможности на большее число покупателей, чтобы уменьшить риск неуплаты одним или несколькими крупными покупателями;
Предоставление скидок при досрочной оплате (спонтанное финансирование);
Контроль за соотношением дебиторской и кредиторской задолженности.
Если дебиторская задолженность больше кредиторской, то создается угроза финансовой устойчивости и независимости, т.к. в этих условиях
предприятие вынуждено дополнительно привлекать заемные ресурсы.
Если кредиторская задолженность больше дебиторской и намного, это ведет к неплатежеспособности предприятия.
В идеале желательно, чтобы дебиторская и кредиторская задолженности били равны.
3. Период оборота (отсрочки) кредиторской задолженности представляет собой средний период времени между покупкой сырья и оплатой его наличными. Например, у предприятия может быть в среднем 30 дней, чтобы заплатить за труд и материалы.
4. Финансовый цикл (период обращения денежных средств) объединяет три только что названных периода и, следовательно, равняется периоду времени от фактических денежных затрат компании на производственные ресурсы (сырье, труд) и до поступления денежных средств от продажи готового товара (т.е. со дня оплаты труда и/или сырья и до получения дебиторской задолженности). Таким образом, период обращения наличности равен периоду, в течение которого компания имеет средства, вложенные в оборотный капитал.
( 2 )
Ц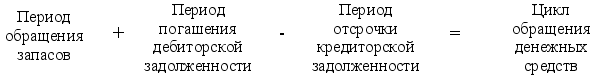 икл
обращения
денежных средств
можно сократить:
путем сокращения периода обращения запасов, т.е. путем ускорения производства и продажи товаров;
путем сокращения периода обращения дебиторской задолженности, ускорив взимание покупательской задолженности;
путем удлинения периода отсрочки кредиторской задолженности через замедление своих собственных платежей.
Эти меры должны применяться, если их можно использовать, не повышая затрат и не снижая объема продаж.
Ускорение оборачиваемости оборотных средств зависит от времени их нахождения на всех стадиях производственного цикла. Значительные резервы ускорения оборачиваемости сосредоточены на стадии хранения производственных запасов, комплектующих на складах.
В процессе анализа оборачиваемости оборотного капитала рассчитываются следующие показатели.[17, с.61]
К оэффициенты
оборачиваемости,
характеризующие
капиталоотдачу,
выраженную
в отношении
величины выручки
от реализации
продукции к
средней величине
оборотного
капитала:
Коб = Vp / Коб (3)
где Vp — выручка от реализации продукции;
Коб
— средняя
величина оборотного
капитала.
Показатель оборачиваемости оборотного капитала
в днях ( Ро ), определяющий период прохождения оборотным капиталом одного оборота:
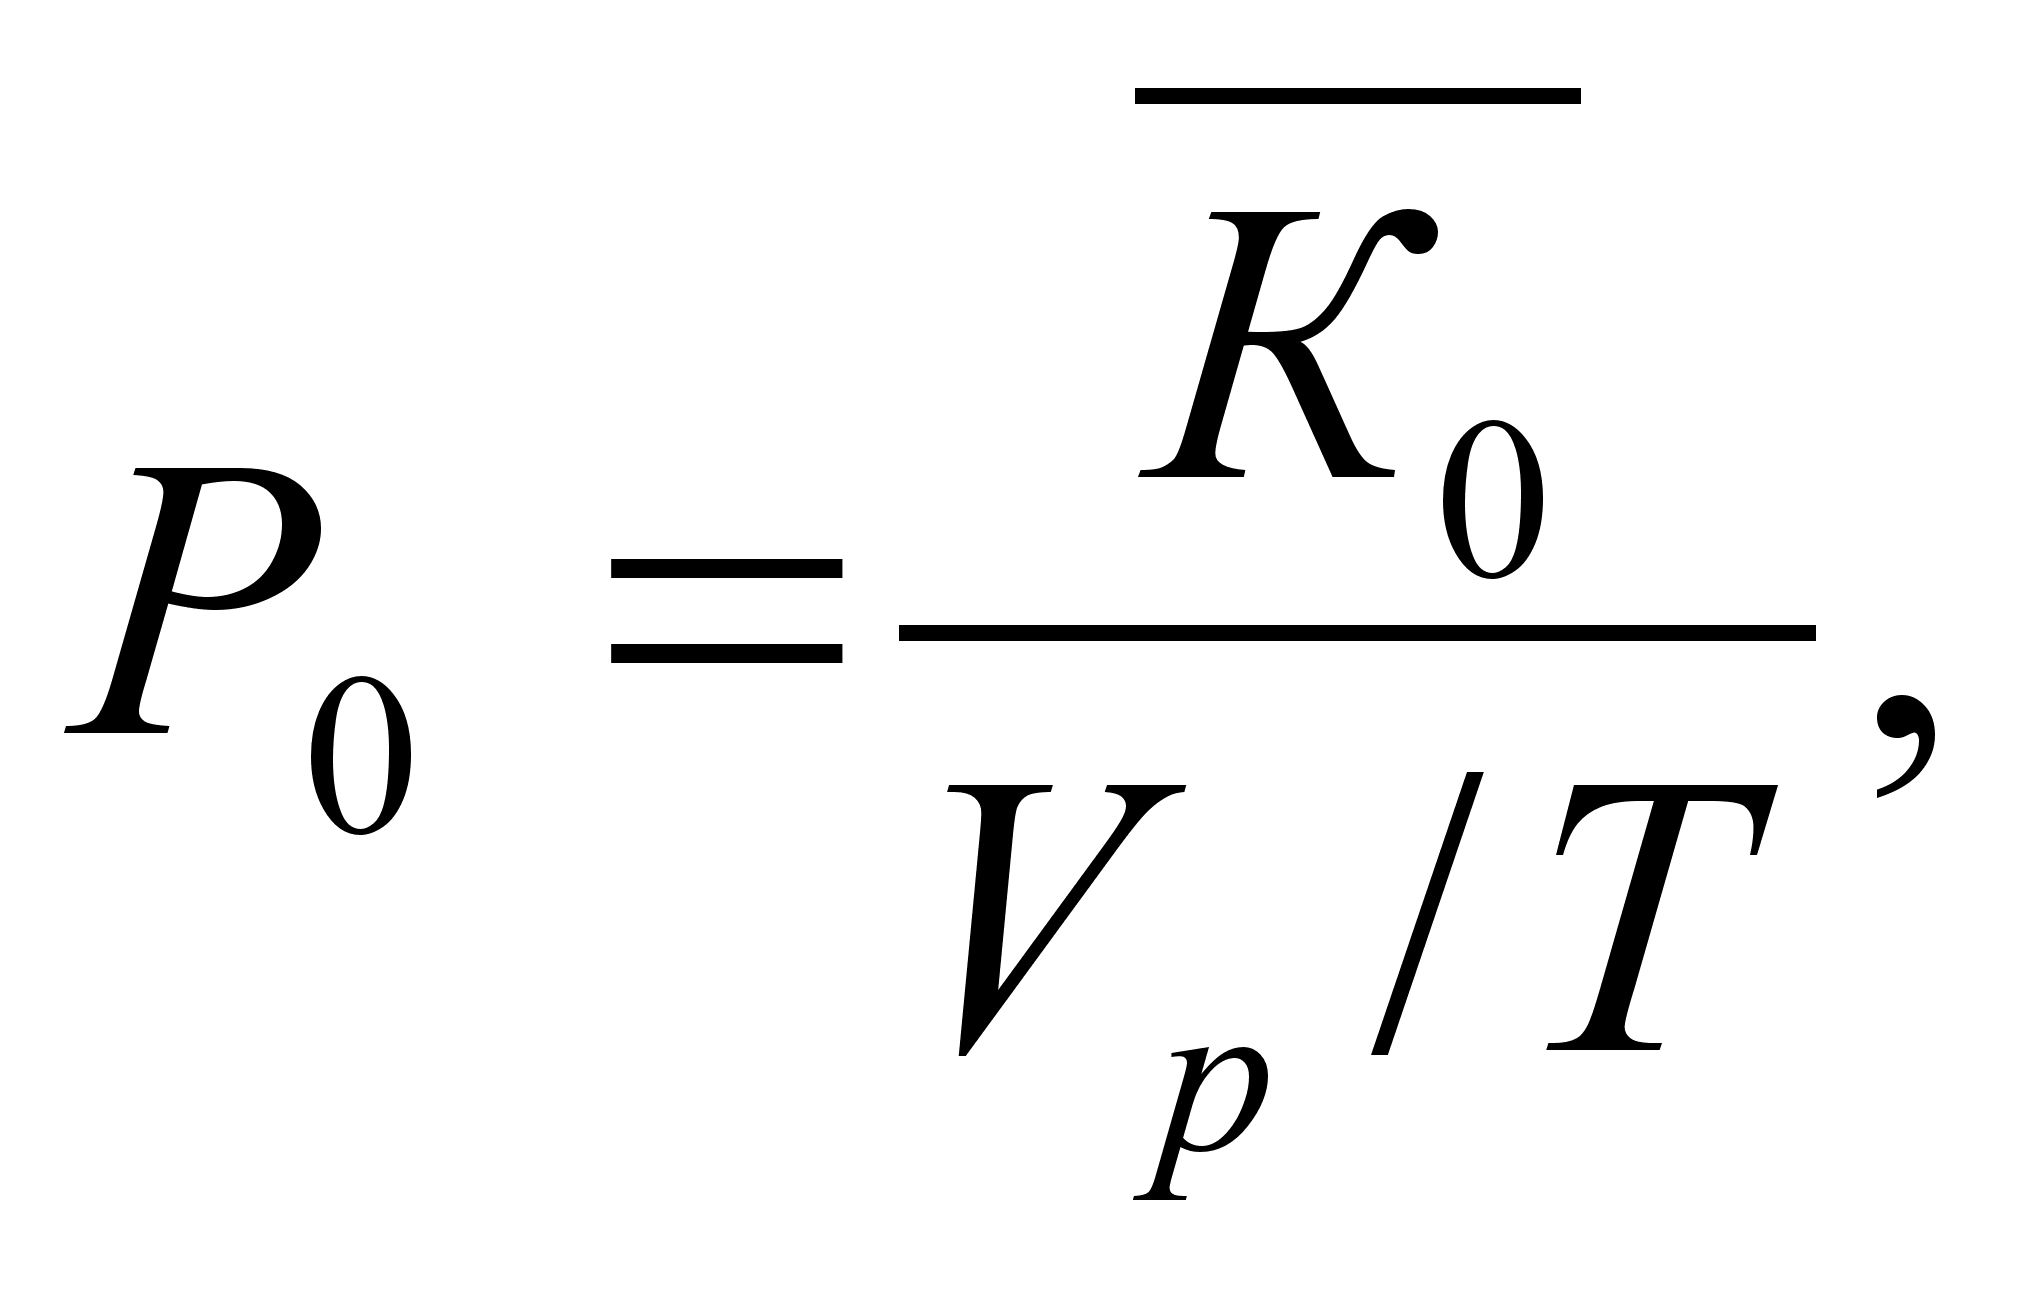 (4)
где
Ко —-средняя
величина оборотного
капитала;
Vp — выручка от реализации продукции;
Т — длительность анализируемого периода в днях.
Коэффициент загрузки или коэффициент закрепления использования оборотного капитала, показывающий сумму оборотного капитала, приходящуюся на единицу полученной выручки от реализации продукции можно исчислить следующим образом:
К zок
= Ко / Vp
. (5 )
При ускорении оборачиваемости потребность в оборотном капитале снижается, и наоборот. Величину высвобождения или необходимости привлечения дополнительных источников оборотного капитала , можно вычислить расчетным путем:
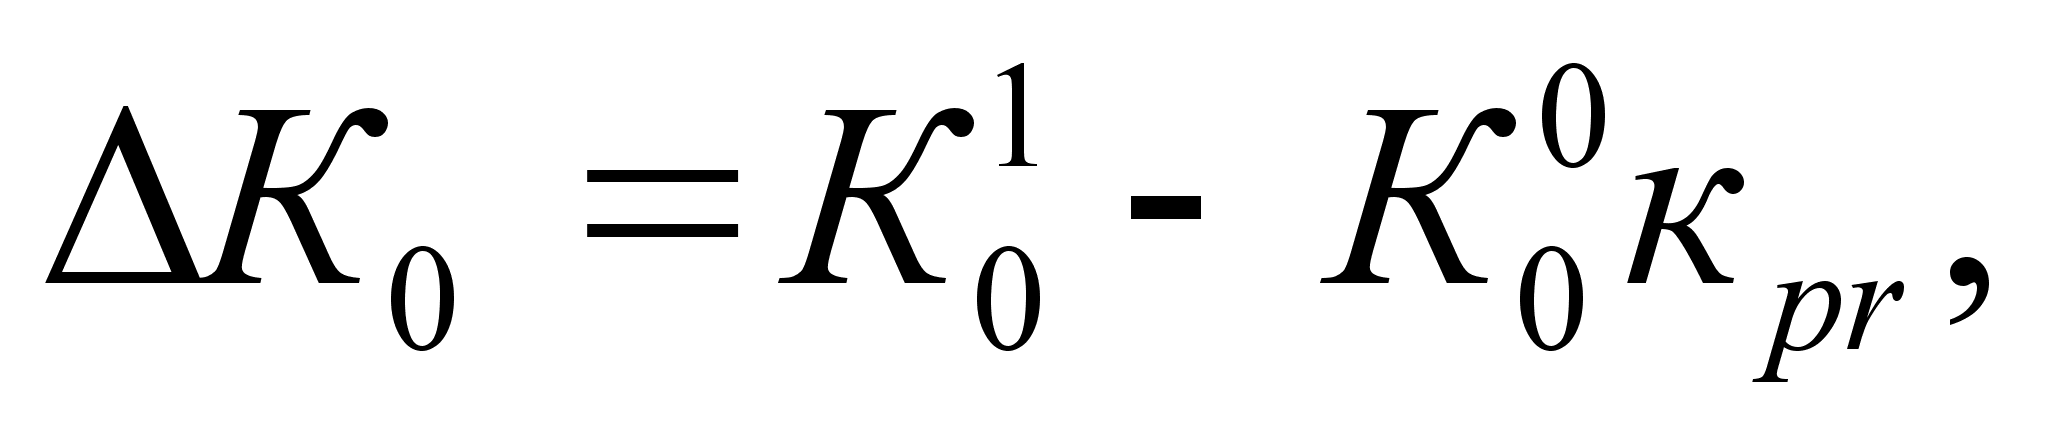 (6)
K01 и К00 — средняя величина оборотного капитала за отчетный и предшествующий периоды;
кpr — коэффициент прироста производства продукции.
Финансовые коэффициенты представляют собой относительные показатели финансового состояния предприятия.
Анализ финансовых коэффициентов заключается в сравнении их значений с базисными величинами, а также в изучении их динамики за отчетный период и за ряд лет.
Система относительных финансовых коэффициентов в экономическом смысле подразделяется на ряд характерных групп: [20, с.120]
I. Оценка рентабельности предприятия:
1.1. Общая рентабельность предприятия = балансовая прибыль/среднюю стоимость имущества предприятия 100%;
1.2. Чистая рентабельность = чистая прибыль/средняя стоимость имущества предприятиях х 100%;
1.3. Чистая рентабельность собственного капитала = чистая прибыль/средняя величина собственного. капитала х 100%;
1.4. Общая рентабельность производственных фондов == балансовая (валовая) прибыль/средняя стоимость основных производственных, и оборотных материальных. активов х 100%.
II. Оценка эффективности управления или прибыльность продукции:
II. 1. Чистая прибыль на 1 руб. оборота = чистая прибыль/продукция (оборот) х 100%;
II.2. Прибыль от реализации продукции на 1 руб. реализации продукции = прибыль от реализации/продукциях 100%;
II.3. Прибыль от всей реализации на 1 руб. оборота = прибыль от всей реализации/ продукциях 100%;
II.4. Общая прибыль на 1 руб. оборота = балансовая прибыль/продукциях 100%.
III. Оценка деловой активности или капиталоотдачи:
III. 1. Общая капиталоотдача (фондоотдача) = Продукция (оборот)/средняя стоимость имущества;
III.2. Отдача основных производственных средств и нематериальных активов = Продукция / средняя стоимость основных производств. средств и нематериальных активов;
III.3. Оборачиваемость всех оборотных активов = продукция/ср. стоимость оборотных активов;
III.4, Оборачиваемость запасов = продукция/средняя стоимость запасов;
III. 5, Оборачиваемость дебиторской задолженности = продукция/средняя величина дебиторской задолженности;
III.6. Оборачиваемость банковских активов = продукция/средняя величина свободных денежных средств и ценных бумаг;
III. 7. Оборот к собственному капиталу = продукция/средняя величина собственного капитала.
IV. Оценка рыночной устойчивости.
Финансовые коэффициенты рыночной устойчивости во многом базируются на показателях рентабельности предприятия, эффективности управления и деловой активности. Их следует рассчитывать на определенную дату составления балансов и рассматривать в динамике.
Оценка финансовой устойчивости
Одна из важнейших характеристик финансового состояния экономического субъекта - стабильность его деятельности и платежеспособности. Организация считается платежеспособной, если остатки на балансе денежных средств, краткосрочных финансовых вложений и активные расчеты покрывают ее краткосрочные обязательства.[31, с.95] Таким образом, платежеспособность организации можно выразить в виде неравенства:
ДС + РД + ПО > КО + КЗ (7)
Под финансовой устойчивостью экономического субъекта следует понимать обеспеченность его запасов и затрат источниками их формирования. Детализированный анализ финансового состояния организации можно проводить с использованием абсолютных и относительных показателей. Анализ обеспеченности источниками формирования можно проводить либо по запасам, либо одновременно по запасам и затратам. Сущность анализа финансового состояния с помощью абсолютных показателей заключается в том, чтобы проверить, какие источники средств и в каком объеме используются для покрытия запасов и затрат,
В целях анализа целесообразно рассмотреть многоуровневую систему покрытия запасов и затрат. В зависимости от того, какого вида источники средств используются для формирования запасов и затрат. можно приближенно судить об уровне финансовой устойчивости и платежеспособности экономического субъекта.
Для характеристики источников формирования запасов и затрат используются несколько абсолютных показателей: [16, с.173]
• наличие собственных оборотных средств (СОС), равное сумме величины источников собственных средств и долгосрочных заемных обязательств за минусом стоимости внеоборотных активов:
СОС=ИСР+ДО-ИВ; (8)
• общая величина основных источников формирования запасов и затрат (ОСОС), равная сумме СОС и величины краткосрочных кредитов и заемных средств:
ОСОС = СОС + КЗ. (9)
На основании двух вышеприведенных показателей рассчитываются два показателя обеспеченности запасов и затрат источниками их формирования:
излишек ("+") или недостаток ("-") собственных оборотных средств:
СОС = СОС -33; (10)
излишек или недостаток общей величины основных источников для формирования запасов и затрат;
ОСОС = ОСОС - 33. (11)
В зависимости от соотношения рассмотренных показателей можно с определенной степенью условности выделить следующие типы финансовой устойчивости экономического субъекта: [17, с.86]
• абсолютная финансовая устойчивость. Эта ситуация характеризуется неравенством:
33 > СОС + КЗ; (12)
• нормативная финансовая устойчивость. Эта ситуация гарантирует платежеспособность организации и характеризуется условием:
33 = СОС = КЗ или СОС > 33 > СОС +КЗ; (13)
• неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, при котором организация для покрытия части своих запасов и затрат вынуждено привлекать дополнительные источники покрытия, ослабляющие финансовую напряженность. Возникает при условии:
33 = СОС = КЗ + ИФН, (14)
где ИФН - источники, ослабляющие финансовую напряженность (временно свободные собственные средства, привлеченные средства, кредиты банка на временное восполнение недостатка собственных оборотных средств и прочие средства);
• кризисное (критическое) финансовое состояние, при котором организация находится на грани банкротства. Характеризуется неравенством:
33 < СОС + КЗ. (15)
Для более глубокого анализа финансового состояния организации в дополнение к абсолютным показателям целесообразно рассчитать ряд относительных показателей - финансовых коэффициентов;
• коэффициент автономии (Ка) рассчитывается как отношение величины собственного капитала к итогу баланса:
Ка = КР / Б. (16)
Нормальное минимальное значение коэффициента автономии оценивается на уровне 0,5. Этот коэффициент характеризует долю собственников организации в общей сумме средств, авансируемых в ее деятельности. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов положение данного экономического субъекта.
• коэффициент соотношения заемных и собственных средств (Кз/c) рассчитывается как отношение величины обязательств организации к величине ее собственных средств:
Кз/с = ип / кр. (17)
Коэффициенты Кз/с и Ка взаимосвязаны:
Кз/с = 1/Ка - 1. (18)
Нормальное ограничение для коэффициента соотношения заемных и собственных средств Кз/с > 1. Данный коэффициент показывает, какая величина средств, авансируемых в деятельность организации, финансируется за счет привлеченных источников средств:
• коэффициент маневренности собственного капитала (Kм) рассматривается как отношение величины собственных оборотных средств к об" щей величине источников собственных средств:
Км = СОС / КР. (19)
Нормальное ограничение коэффициента Км > 0,5. Этот коэффициент показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована;
• коэффициент обеспеченности собственными источниками финансирования (Ко) рассчитывается как отношение величины собственных оборотных средств к стоимости запасов и затрат:
Ко = СОС / 33. (20)
Нормальное ограничение коэффициента Ко > 0.1. Этот коэффициент показывает степень обеспеченности собственными источниками покрытии запасов и затрат и является одним из критериев для характеристики неплатежеспособности или же платежеспособности предприятия.
• коэффициент соотношения собственных ипривлеченных средств (Кс/п) рассчитывается как отношение величины собственного капитала к величине привлеченного капитала:
Кс/п = КР / ИП; (21)
Нормальное ограничение коэффициента Кс/п > 1. Коэффициент показывает, какая часть деятельности организации финансируется за счет собственных источников;
• коэффициент финансовой зависимости (Кф/з) рассчитывается как отношение величины валюты баланса-нетто к величине собственного капитала:
Кф/з = БН / КР. (22)
Нормальное ограничение коэффициента Кф/з > 1.25. Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании организации. Если его значение снижается до единицы, это означает, что деятельность организации полностью финансируется собственными источниками средств.
2.2. Способы управления чистым оборотным капиталом и текущими финансовыми потребностями предприятия
Собственный оборотный капитал предприятия (синонимы: собственные оборотные активы, собственные оборотные средства, чистый оборотный капитал, чистый рабочий капитал) - это те оборотные активы, которые остаются у предприятия в случае единовременного полного (стопроцентного) погашения краткосрочной задолженности предприятия. Другими словами, это тот запас финансовой устойчивости, который позволяет хозяйственному субъекту осуществлять бизнес, не опасаясь за свое финансовое положение даже в самой критической ситуации (когда все кредиторы предприятия одновременно потребуют погасить образовавшуюся текущую задолженность).[29, с.76]
Чаще всего выделяют следующие варианты расчета собственного оборотного капитала:
источники собственных средств минус внеоборотные активы;
источники собственных средств плюс долгосрочные кредиты и займы минус внеоборотные активы;
текущие активы {оборотные средства) минус текущие пассивы (краткосрочная задолженность).
На самом деле перечисленные варианты можно отнести к частным случаям общего подхода к расчету собственного оборотного капитала, который должен базироваться на правильной группировке статей активов и пассивов исходного бухгалтерского баланса (формировании так называемого аналитического баланса), а самое главное. — на учете целевого назначения полученных долгосрочных кредитов и займов.
Рассмотрим порядок расчета собственного оборотного капитала при различных вариантах привлечения долгосрочных кредитов и займов.
Вариант 1. Долгосрочные кредиты и займы имеют целевое назначение — инвестирование во внеоборотные активы.
1-й способ расчета. Данные источники сформировали внеоборотные активы и собственные оборотные активы. Соответственно, для того, чтобы определить величину последних, нужно из источников собственных средств вычесть стоимость внеоборотных активов. При этом сами внеоборотные активы должны быть показаны за минусом той их части, которая была сформирована за счет внешних источников средств, а именно - за счет долгосрочных кредитов и займов. Таким образом, при определении собственного оборотного капитала из собственных источников исключаются те внеоборотные активы, которые были созданы только за счет собственных средств. [26, с.315]
Источники собственных средств
Внеобо-ротные активы

Долгосрочные кредиты и займы на инвестиционные нужды
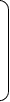
Собствен -ный оборотный капитал
= - - - (23)2-й способ расчета. Этот способ основан на том, что источниками оборотных средств в данном варианте являются только собственный оборотный капитал и краткосрочная задолженность. Поэтому для определения величины собственного оборотного капитала необходимо из величины текущих активов (оборотных средств) вычесть величину текущих пассивов (краткосрочной задолженности). Таким образом, получим:
Собственный Текущие Текущие (24)
оборотный = активы - пассивы
капитал
Вариант 2. Целевым назначением долгосрочных кредитов и займов является пополнение оборотных активов.
1-й способ расчета. Поскольку долгосрочные кредиты и займы не участвовали в образовании внеоборотных активов, то расчет сводится к вычитанию из источников собственных средств стоимости внеоборотных активов:
Собственный Источники Внеоборотные
оборотный = собственных - (25)
капитал средств активы
2-й способ расчета. В отличие от первого варианта помимо собственного оборотного капитала и краткосрочной задолженности у оборотных активов появился дополнительный источник - долгосрочные кредиты и займы. Поэтому величина собственного оборотного капитала будет определяться после того, как из общей величины текущих активов мы исключим величину долгосрочных кредитов и займов и общую величину краткосрочной задолженности: [12, с.12]